



سهام آمازون پس از ثبت اوج تاریخی جدید در اواخر ژوئیه، اکنون بیش از ۱۰ درصد از آن سطح فاصله گرفته است؛ افتی که در نگاه نخست میتواند نشانه کاهش اعتماد بازار باشد، اما بررسی ساختار درآمدی شرکت تصویر متفاوتی ارائه میدهد. بخش تجارت الکترونیکی همچنان شناختهشدهترین فعالیت آمازون است، اما موتورهای اصلی رشد آینده شرکت بیش از هر چیز در رایانش ابری و تبلیغات دیجیتال قرار دارند.
- سهام آمازون بیش از ۱۰ درصد از اوج تاریخی خود کاهش یافته، در حالی که چشمانداز عملیاتی شرکت همچنان قدرتمند است.
- خدمات رایانش ابری آمازون حدود ۲۱ درصد فروش، اما نزدیک به ۶۰ درصد سود عملیاتی شرکت را ایجاد میکند.
- درآمد بخش تبلیغات در سهماهه دوم ۲۶ درصد رشد کرده و به یکی از سریعترین بخشهای در حال توسعه آمازون تبدیل شده است.
- سرمایهگذاری سنگین آمازون در زیرساختهای هوش مصنوعی و رایانش ابری میتواند زمینهساز رشد درآمد در سالهای آینده باشد.
دو موتور کمتر دیدهشده رشد آمازون
وقتی نام آمازون مطرح میشود، بیشتر سرمایهگذاران ابتدا به فروشگاه اینترنتی، شبکه توزیع و خدمات تحویل کالا فکر میکنند. با وجود اهمیت این فعالیتها، بخش تجارت الکترونیکی دیگر تنها عامل تعیینکننده ارزشگذاری شرکت نیست.
در واقع، دو حوزه رایانش ابری و تبلیغات به تدریج نقش بسیار مهمتری در ساختار مالی آمازون پیدا کردهاند. خدمات ابری آمازون در سهماهه دوم حدود ۲۱ درصد از کل فروش شرکت را تشکیل داده، اما سهم آن از سود عملیاتی به حدود ۶۰ درصد رسیده است. این اختلاف نشان میدهد که اهمیت این بخش فقط به اندازه فروش آن محدود نمیشود و سودآوری بالای خدمات ابری، نقش مهمی در عملکرد کلی آمازون دارد.
رشد هوش مصنوعی نیز فرصت تازهای برای این بخش ایجاد کرده است. شرکتهای فعال در حوزه هوش مصنوعی و استارتآپها برای آموزش و اجرای مدلهای خود به ظرفیت محاسباتی گسترده نیاز دارند و خدمات ابری آمازون یکی از گزینههای اصلی برای تأمین این نیاز محسوب میشود.
آمازون نیز برای پاسخ به این تقاضا در حال توسعه شدید زیرساختهای خود است و طبق گزارش ارائهشده، قصد دارد در سال جاری حدود ۲۲۰ میلیارد دلار سرمایهگذاری سرمایهای انجام دهد.
تقاضا برای خدمات ابری همچنان بالاست
یکی از نکات مهم درباره خدمات ابری آمازون، محدودیت ظرفیت در برابر تقاضای موجود است. بر اساس گزارش ارائهشده، ظرفیت این بخش برای پاسخگویی کامل به تقاضای محاسباتی سال ۲۰۲۶ کافی نخواهد بود و حتی انتظار میرود تقاضا برای ظرفیت سال ۲۰۲۷ نیز با محدودیت مواجه شود.
اهمیت این مسئله در آن است که بخشی از تقاضای مربوط به ظرفیت سال ۲۰۲۸ نیز از هماکنون در حال شکلگیری است.
اگر این روند ادامه پیدا کند، سرمایهگذاری سنگین آمازون در مراکز داده و زیرساختهای محاسباتی میتواند در سالهای آینده به افزایش قابل توجه درآمد خدمات ابری منجر شود. البته هزینه سرمایهگذاری بسیار بالا نیز به این معناست که شرکت باید بتواند این ظرفیت جدید را با درآمد و سودآوری کافی همراه کند.
تبلیغات؛ منبع درآمدی که کمتر دیده میشود
دومین بخش مهم، فعالیت تبلیغاتی آمازون است. تبلیغات این شرکت برخلاف خدمات ابری بهصورت یک بخش مستقل در صورتهای مالی اصلی نمایش داده نمیشود و در ساختار تجارت آمازون قرار میگیرد. با این حال، سرعت رشد آن قابل توجه است.
درآمد تبلیغاتی آمازون در سهماهه دوم ۲۶ درصد افزایش یافت؛ رشدی که نسبت به دورههای قبل شتاب بیشتری نشان میدهد. نکته مهم این است که تبلیغات دیجیتال معمولاً حاشیه سود بالایی دارد و میتواند بدون نیاز به افزایش متناسب هزینههای فیزیکی، سودآوری بیشتری برای شرکت ایجاد کند.
آمازون به دلیل حجم عظیم جستوجوهای خرید کاربران و دسترسی مستقیم به اطلاعات مربوط به رفتار مصرفکنندگان، موقعیت ویژهای در بازار تبلیغات دارد. همین ویژگی میتواند تبلیغات را به یکی از منابع مهم رشد سودآوری شرکت در سالهای آینده تبدیل کند.
“
«به نظر من، جذابیت اصلی آمازون در مقطع فعلی نه در افت ۱۰ درصدی قیمت سهام، بلکه در تغییر ترکیب موتورهای سودآوری شرکت نهفته است. بازار هنوز تا حد زیادی آمازون را با تجارت الکترونیکی میشناسد، در حالی که خدمات ابری و تبلیغات در حال تبدیل شدن به بخشهایی با کیفیت درآمدی بالاتر هستند. اگر آمازون بتواند سرمایهگذاری عظیم خود در زیرساخت هوش مصنوعی را به رشد پایدار درآمد و سود عملیاتی تبدیل کند، ارزشگذاری فعلی میتواند در افق چندساله منطقیتر از چیزی باشد که صرفاً با نگاه به قیمت سهام به نظر میرسد؛ بنابراین برای ارزیابی این سهم، رشد سودآوری و بازده سرمایهگذاریهای جدید باید بسیار مهمتر از نوسان کوتاهمدت قیمت باشد.»
بابک شیری
آیا افت قیمت سهام فرصت خرید است؟
افت بیش از ۱۰ درصدی سهام آمازون از اوج تاریخی، در شرایطی رخ داده که تغییر بنیادی مشخصی در چشمانداز عملیاتی شرکت ایجاد نشده است. بنابراین بخشی از این کاهش میتواند ناشی از شناسایی سود سرمایهگذاران و جابهجایی سرمایه به سمت سایر بخشهای بازار باشد.
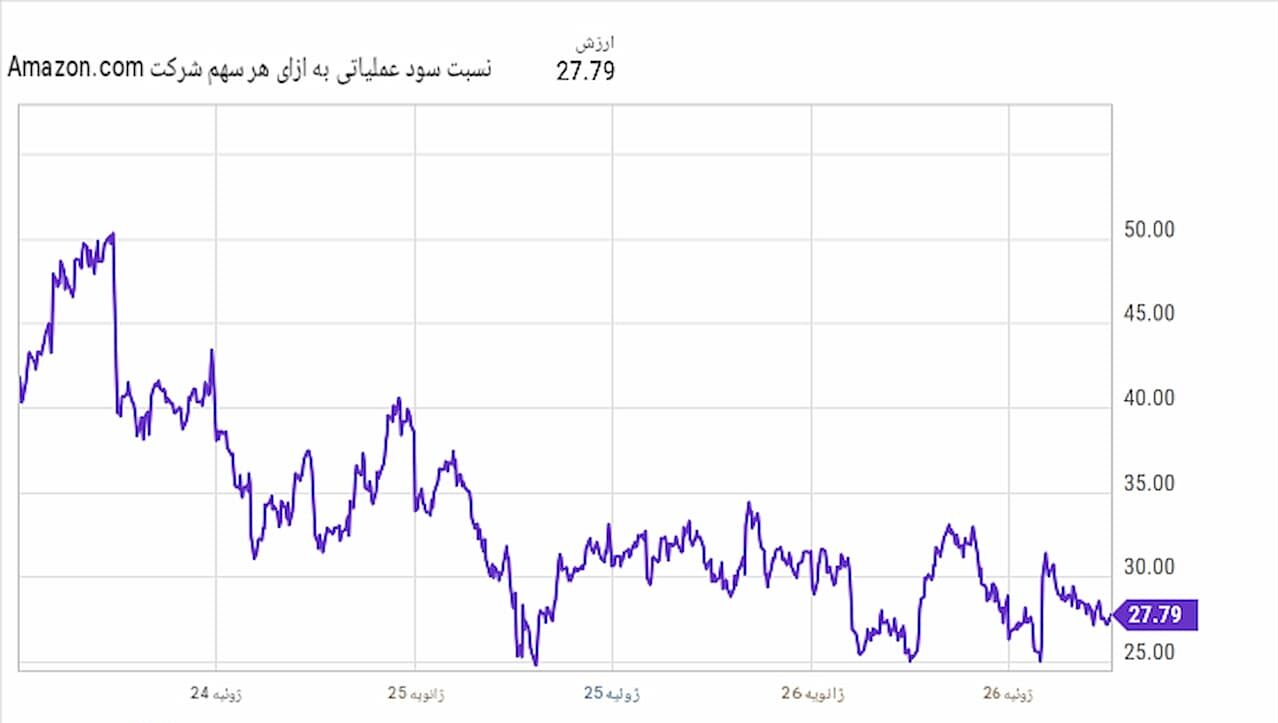
از سوی دیگر، ارزشگذاری آمازون نیز باید با احتیاط بررسی شود. سرمایهگذاری آمازون در شرکت هوش مصنوعی آنتروپیک باعث شده برخی ارقام مربوط به سود هر سهم تحت تأثیر نحوه ثبت حسابداری افزایش ارزش سرمایهگذاری قرار گیرد. به همین دلیل، نسبت قیمت به سود خالص لزوماً معیار کاملی برای ارزیابی ارزش سهام نیست.
یکی از روشهای جایگزین، مقایسه قیمت سهام با سود عملیاتی است. بر اساس دادههای ارائهشده، نسبت قیمت به سود عملیاتی آمازون در مقایسه با بخش قابل توجهی از دو سال گذشته در سطح پایینتری قرار گرفته است. این موضوع در صورت تداوم رشد خدمات ابری و تبلیغات میتواند برای ارزشگذاری آینده شرکت اهمیت داشته باشد.
جمعبندی
آمازون دیگر صرفاً یک شرکت تجارت الکترونیکی نیست. بخش رایانش ابری با سهم حدود ۶۰ درصدی از سود عملیاتی و فعالیت تبلیغاتی با رشد ۲۶ درصدی، دو موتور مهمی هستند که میتوانند مسیر رشد آینده شرکت را تعیین کنند.
از طرف دیگر، سرمایهگذاری گسترده آمازون در زیرساختهای محاسباتی نشان میدهد که شرکت خود را برای تقاضای بلندمدت ناشی از توسعه هوش مصنوعی آماده میکند. بنابراین افت بیش از ۱۰ درصدی سهام از اوج تاریخی، در صورت ثابت ماندن عوامل بنیادی، میتواند توجه سرمایهگذاران بلندمدت را جلب کند.
با این حال، هزینه بسیار بالای سرمایهگذاری، ارزشگذاری همچنان قابل توجه و وابستگی بخشی از رشد آینده به تداوم تقاضای هوش مصنوعی، ریسکهایی هستند که نمیتوان آنها را نادیده گرفت.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.