

آمازون یا آلفابت؛ کدام غول فناوری در سال ۲۰۲۶ ارزش خرید بیشتری دارد؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
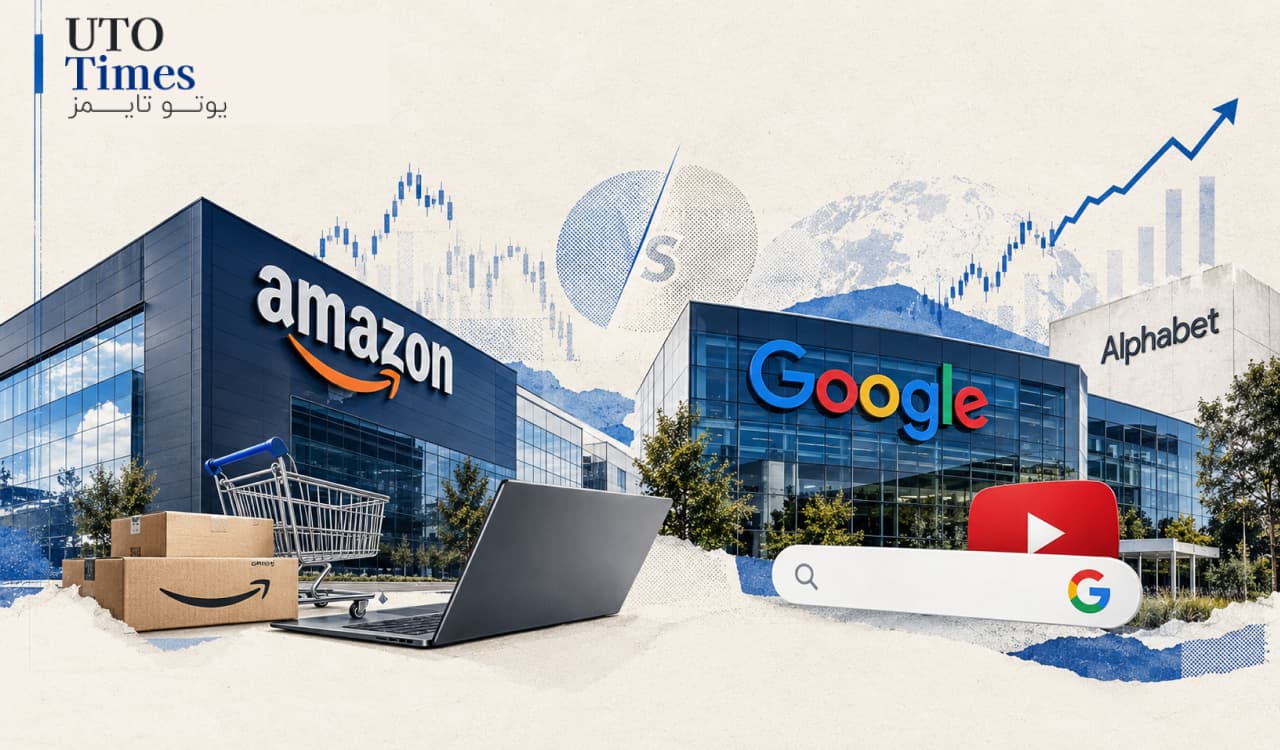
- آمازون در چهار فصل گذشته حدود ۷۷۶ میلیارد دلار درآمد داشته؛ رقمی که از مقیاس بزرگتر فعالیتهای آن حکایت دارد.
- آلفابت در همین دوره حدود ۴۴۶ میلیارد دلار درآمد کسب کرده، اما با حاشیه سود عملیاتی بالاتر، درآمد خود را کارآمدتر به سود تبدیل میکند.
- نسبت قیمت به سود پیشبینیشده آلفابت کمتر از ۲۲ و برای آمازون نزدیک به ۲۴ است؛ بنابراین آلفابت از منظر این معیار ارزانتر به نظر میرسد.
- با وجود فرصتهای رشد ناشی از هوش مصنوعی برای هر دو شرکت، ترکیب سودآوری بیشتر و ارزشگذاری پایینتر، کفه مقایسه را به سود آلفابت سنگین میکند.
کدام شرکت سریعتر رشد میکند؟
آمازون و آلفابت هر دو از گسترش هوش مصنوعی، خدمات ابری و افزایش تقاضا برای خدمات دیجیتال بهره میبرند. بااینحال، طبق بررسی مقاله اصلی، رشد درآمد آلفابت در سالهای اخیر اندکی بهتر بوده است. این برتری در شرایطی اهمیت دارد که آمازون از نظر اندازه کسبوکار، فاصله قابلتوجهی با رقیب خود دارد.
آمازون در چهار فصل گذشته حدود ۷۷۶ میلیارد دلار درآمد ثبت کرده، درحالیکه درآمد آلفابت به حدود ۴۴۶ میلیارد دلار رسیده است. این اختلاف نشان میدهد آمازون از شبکه گستردهتری از فعالیتهای تجاری برخوردار است؛ از فروشگاه اینترنتی و تبلیغات گرفته تا خدمات رایانش ابری. بااینحال، بزرگی درآمد لزوماً به معنای رشد سریعتر یا سودآوری بیشتر نیست. هرچه مقیاس یک کسبوکار افزایش پیدا میکند، حفظ نرخهای رشد بالا نیز میتواند دشوارتر شود.
چرا آلفابت سودآورتر است؟
مهمترین مزیت آلفابت در مقایسه با آمازون، توانایی بیشتر آن در تبدیل درآمد به سود عملیاتی است. موتور جستوجوی گوگل و سکوی ویدئویی یوتیوب از موقعیت قدرتمندی در بازار برخوردارند و همین جایگاه به شرکت اجازه میدهد از تبلیغات دیجیتال درآمد قابلتوجهی کسب کند.
بر اساس ارقام مقاله، آلفابت طی چهار فصل گذشته حدود ۱۴۸ میلیارد دلار سود عملیاتی به دست آورده و حاشیه سود عملیاتی آن به حدود ۳۳ درصد رسیده است. در مقابل، حاشیه سود عملیاتی آمازون در دوره مشابه حدود ۱۲ درصد بوده است. این تفاوت نشان میدهد آلفابت از هر واحد درآمد، سهم بیشتری را به سود عملیاتی تبدیل میکند.
البته نباید فراموش کرد که مدل کسبوکار آمازون با هزینههای سنگینتری در حوزه انبارداری، حملونقل، نیروی انسانی و زیرساختهای فیزیکی روبهرو است. در مقابل، خدمات دیجیتال و تبلیغاتی آلفابت میتوانند بدون افزایش متناسب هزینهها، درآمد بیشتری ایجاد کنند. بااینحال، اتکای قابلتوجه به جستوجوی اینترنتی و تبلیغات نیز آلفابت را در برابر تغییرات فناوری، مقررات و رقابت ابزارهای هوش مصنوعی آسیبپذیر میکند.
کدام سهم ارزشگذاری مناسبتری دارد؟
قیمت یک سهم را نمیتوان تنها بر اساس کیفیت کسبوکار آن ارزیابی کرد. حتی شرکتی با چشمانداز رشد قوی ممکن است در صورتی که سهامش بیش از ارزش اقتصادی آن قیمتگذاری شده باشد، بازدهی مطلوبی برای سرمایهگذاران ایجاد نکند.
یکی از معیارهای پرکاربرد در این زمینه، نسبت قیمت به سود پیشبینیشده است. این نسبت قیمت فعلی سهام را با سود مورد انتظار آینده مقایسه میکند و میتواند برای سنجش ارزشگذاری شرکتها مفید باشد؛ هرچند به دقت پیشبینی سود و شرایط بازار نیز وابسته است.
بر اساس ارقام مقاله در ۲۰ اکتبر ۲۰۲۶، نسبت قیمت به سود پیشبینیشده آمازون نزدیک به ۲۴ و نسبت آلفابت کمتر از ۲۲ بوده است. در همان مقطع، میانگین این نسبت برای شاخص اساندپی ۵۰۰ حدود ۱۹ گزارش شده بود. بنابراین، هر دو سهم با معیاری بالاتر از میانگین شاخص معامله میشدند، اما آلفابت از نظر نسبی ارزانتر بود.
این اختلاف بهتنهایی اثبات نمیکند که آلفابت قطعاً بازدهی بیشتری خواهد داشت. ارزشگذاری مناسب زمانی اهمیت بیشتری پیدا میکند که با رشد پایدار سود، جریان نقدی قوی و توانایی حفظ مزیت رقابتی همراه باشد.
نقش هوش مصنوعی در آینده دو شرکت
هوش مصنوعی میتواند فرصتهای تازهای برای هر دو شرکت ایجاد کند. آمازون از طریق خدمات ابری و زیرساختهای محاسباتی میتواند از افزایش تقاضای سازمانها برای پردازش و آموزش مدلهای هوش مصنوعی بهره ببرد. آلفابت نیز میتواند این فناوری را در جستوجو، تبلیغات، خدمات ابری و محصولات دیجیتال خود به کار گیرد.
بااینحال، سرمایهگذاری در این حوزه هزینهبر است و بازده آن به میزان پذیرش خدمات، توانایی تجاریسازی فناوری و شدت رقابت بستگی دارد. برای آمازون، چالش اصلی تبدیل مقیاس عظیم فعالیتها به سودآوری بیشتر است؛ برای آلفابت، مسئله مهمتر حفظ جایگاه محصولات اصلی خود در شرایطی است که هوش مصنوعی شیوه جستوجو و دسترسی کاربران به اطلاعات را تغییر میدهد.
مطالب مرتبط
بازارها از تورم به سمت نگرانی رشد میروند؛ دلار چه مسیری در پیش دارد؟
در یک نگاه چرخش به سمت ارزهای دفاعی: نگرانی از سهام فناوری و چشمانداز رشد اقتصادی، توجه سرمایهگذاران را به فرانک سوئیس، ین ژاپن و […]
مشاهده خبر
علت ریزش غافلگیرکننده طلا با وجود تنش در خاورمیانه؛ بررسی سطوح کلیدی قیمت
در یک نگاه افت ریزشی طلا در سایه تحرکات نظامی آمریکا: انتشار اخبار جابهجایی نیروهای آمریکایی و نقشه حمله احتمالی به ایران، بر خلاف انتظارات […]
مشاهده خبر
اوراکل در برابر مایکروسافت؛ کدام سهام هوش مصنوعی برای پنج سال آینده انتخاب بهتری است؟
رونق هوش مصنوعی، رقابت برای توسعه مراکز داده و زیرساختهای پردازشی را به یکی از بزرگترین میدانهای سرمایهگذاری جهان تبدیل کرده است. در این میان، […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام