

آمازون یا تارگت؛ کدام سهم برای سرمایهگذاری بلندمدت جذابتر است؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
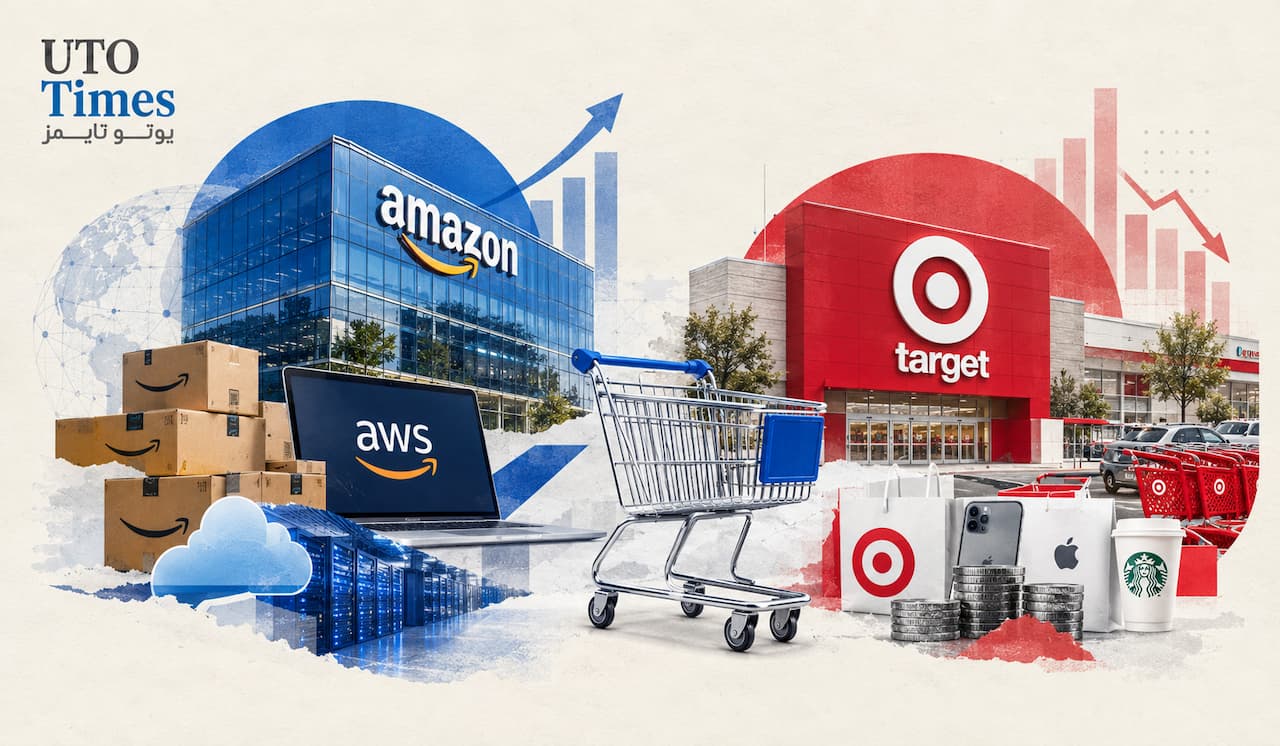
شرکت آمازون با اتکا به تجارت الکترونیکی، خدمات ابری و تبلیغات دیجیتال، از ظرفیت رشد و جریان نقدی قابلتوجهی برخوردار است؛ در مقابل، شرکت تارگت با شبکه گسترده فروشگاههای فیزیکی و سیاست قیمتگذاری متفاوت، گزینهای با ارزشگذاری پایینتر به شمار میرود. پرسش اصلی این است که آیا ارزندگی ظاهری سهام تارگت میتواند برتری عملیاتی آمازون را به چالش بکشد؟
- درآمد آمازون در سال مالی ۲۰۲۵ به ۷۱۶.۹ میلیارد دلار رسید؛ رشدی حدود ۱۲.۴ درصدی.
- تارگت با افت ۱.۷ درصدی درآمد، در همان سال ۱۰۴.۸ میلیارد دلار فروش ثبت کرد.
- نسبت قیمت به سود آیندهنگر تارگت ۱۵.۶ برابر و آمازون ۲۳.۶ برابر است.
- مزیت آمازون در خدمات ابری، هوش مصنوعی و جریان نقدی عملیاتی قویتر، آن را برای سرمایهگذاری بلندمدت جذابتر میکند.
آمازون؛ فراتر از یک فروشگاه اینترنتی
آمازون دیگر صرفاً یک شرکت تجارت الکترونیکی نیست. این مجموعه از طریق فروشگاه اینترنتی جهانی، شبکه لجستیکی، خدمات ابری و تبلیغات دیجیتال، چندین منبع درآمدی در اختیار دارد. خدمات وب آمازون، بهویژه با گسترش تقاضا برای پردازش داده و هوش مصنوعی، یکی از مهمترین موتورهای رشد این شرکت محسوب میشود.
بر اساس گزارش سالانه مالی ۲۰۲۵، درآمد آمازون به ۷۱۶.۹ میلیارد دلار رسید که نسبت به سال قبل نزدیک به ۱۲.۴ درصد افزایش داشت. سود خالص شرکت نیز ۷۷.۷ میلیارد دلار گزارش شد؛ رقمی که حاشیه سود خالص را به حدود ۱۰.۸ درصد میرساند.
از نظر توان مالی، آمازون ۱۲۲.۹ میلیارد دلار وجه نقد و ۲۵۱.۶ میلیارد دلار بدهی داشت. جریان نقدی عملیاتی شرکت نیز به ۱۶۱.۴ میلیارد دلار رسید. این جریان نقدی بالا به آمازون امکان میدهد همزمان در زیرساختهای ابری، مراکز داده، تراشههای اختصاصی و فناوریهای هوش مصنوعی سرمایهگذاری کند.
تارگت؛ شبکه فیزیکی با فشار بر رشد
تارگت یکی از خردهفروشان بزرگ آمریکاست که نزدیک به دو هزار فروشگاه دارد. این شرکت از فروشگاههای خود علاوه بر فروش حضوری، برای پردازش و تحویل سفارشهای اینترنتی نیز استفاده میکند. همکاری با برندهایی مانند اپل، دیزنی، استارباکس و لویس نیز به جذب مشتری کمک میکند.
بااینحال، عملکرد مالی تارگت در سال مالی ۲۰۲۵ تصویر متفاوتی ارائه میدهد. درآمد شرکت به ۱۰۴.۸ میلیارد دلار رسید که حدود ۱.۷ درصد کمتر از سال قبل بود. سود خالص نیز ۳.۷ میلیارد دلار گزارش شد و حاشیه سود خالص به حدود ۳.۵ درصد رسید.
تارگت ۵.۴ میلیارد دلار وجه نقد در برابر ۱۹.۲ میلیارد دلار بدهی داشت و جریان نقدی عملیاتی آن به ۸.۷ میلیارد دلار رسید. بنابراین، این شرکت با وجود برخورداری از شبکه فروش گسترده، از نظر تولید نقدینگی و حاشیه سود فاصله زیادی با آمازون دارد.
مقایسه ارزشگذاری؛ آیا تارگت واقعاً ارزانتر است؟
| شاخص ارزشگذاری | آمازون | تارگت |
|---|---|---|
| نسبت قیمت به سود آتی (Forward P/E) | ۲۳.۶ برابر | ۱۵.۶ برابر |
| نسبت قیمت به فروش (P/S) | ۳.۴ برابر | ۰.۶ برابر |
در نگاه نخست، تارگت با نسبت قیمت به سود آیندهنگر ۱۵.۶ برابر و نسبت قیمت به فروش ۰.۶ برابر، ارزانتر از آمازون به نظر میرسد. اما پایینتر بودن ضرایب ارزشگذاری بهتنهایی به معنای وجود فرصت سرمایهگذاری نیست. اگر رشد درآمد و سودآوری ضعیف بماند، سهم ارزان ممکن است برای مدت طولانی ارزان باقی بماند.
در مقابل، ارزشگذاری بالاتر آمازون تا حدی با رشد درآمد، قدرت تولید نقدینگی و ظرفیت گسترش فعالیتهای پردرآمد آن توجیه میشود. البته این مزایا تضمین نمیکنند که قیمت سهم در هر سطحی جذاب باشد؛ انتظارات بیشازحد خوشبینانه میتواند بازده آینده را محدود کند.
هوش مصنوعی؛ مزیت راهبردی آمازون
مهمترین تفاوت دو شرکت در چشمانداز رشد آنهاست. آمازون از طریق خدمات ابری، توسعه تراشههای اختصاصی، زیرساخت پردازش هوش مصنوعی و سرمایهگذاری در شرکت آنتروپیک، در چند بخش از زنجیره ارزش این فناوری حضور دارد.
طبق آمار نقلشده در مقاله اصلی، سهم خدمات وب آمازون از بازار جهانی زیرساخت ابری در سهماهه نخست سال ۲۰۲۶ حدود ۲۸ درصد بوده است؛ درحالیکه سهم مایکروسافت ۲۱ درصد اعلام شده بود. این جایگاه میتواند به آمازون کمک کند تا از افزایش تقاضای سازمانها برای پردازش ابری و کاربردهای هوش مصنوعی بهره ببرد.
تارگت نیز میتواند با بهبود تجربه خرید اینترنتی، مدیریت موجودی و استفاده از دادهها عملکرد خود را ارتقا دهد؛ اما چنین بهبودهایی با فرصت درآمدزایی مستقیم از زیرساختهای هوش مصنوعی و خدمات ابری تفاوت دارد.
ریسکهایی که نباید نادیده گرفت
آمازون با رقابت شدید در تجارت الکترونیکی و خدمات ابری، هزینه بالای زیرساخت، ریسکهای مقرراتی و پیچیدگی عملیات جهانی مواجه است. سرمایهگذاری سنگین در مراکز داده و هوش مصنوعی نیز تنها زمانی ارزشآفرین خواهد بود که بازده اقتصادی متناسبی ایجاد کند.
در مقابل، تارگت به قدرت خرید خانوارهای آمریکایی، تورم، هزینههای زنجیره تأمین و کنترل کسری موجودی وابسته است. افت فروش یا کاهش حاشیه سود میتواند توان شرکت برای سرمایهگذاری و حفظ سود نقدی را تحت فشار قرار دهد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
هشدار دانسکه پیش از انتخابات میاندورهای: آیا به سراغ اختیارات اضطراری میرود؟
در یک نگاه انتخابات ۳ نوامبر: بازارهای پیشبینی با احتمال ۶۲.۵ درصد، پیروزی دموکراتها و کنترل هر دو مجلس کنگره را محتملترین سناریو میدانند. احتمال […]
مشاهده خبر
بزرگترین فروش طلای روسیه از سال ۱۹۹۸؛ هزینه جنگ اوکراین ذخایر کرملین را میبلعد
در یک نگاه ذخایر طلا: با کاهش حدود ۶.۲ تنی در سپتامبر، ذخایر رسمی طلای روسیه به حدود ۲۲۶۴ تن رسیده که پایینترین سطح از […]
مشاهده خبر
چرخش ناگهانی در والاستریت؛ چرا رالی سنگین سهام متا و تسلا نابود شد؟
در یک نگاه بازگشت بیرحمانه صفهای فروش در پریمارکت: رالی صعودی اولیه سهام متا (Meta) و تسلا (Tesla) پس از گزارشهای مالی فصل سوم، قبل […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام