




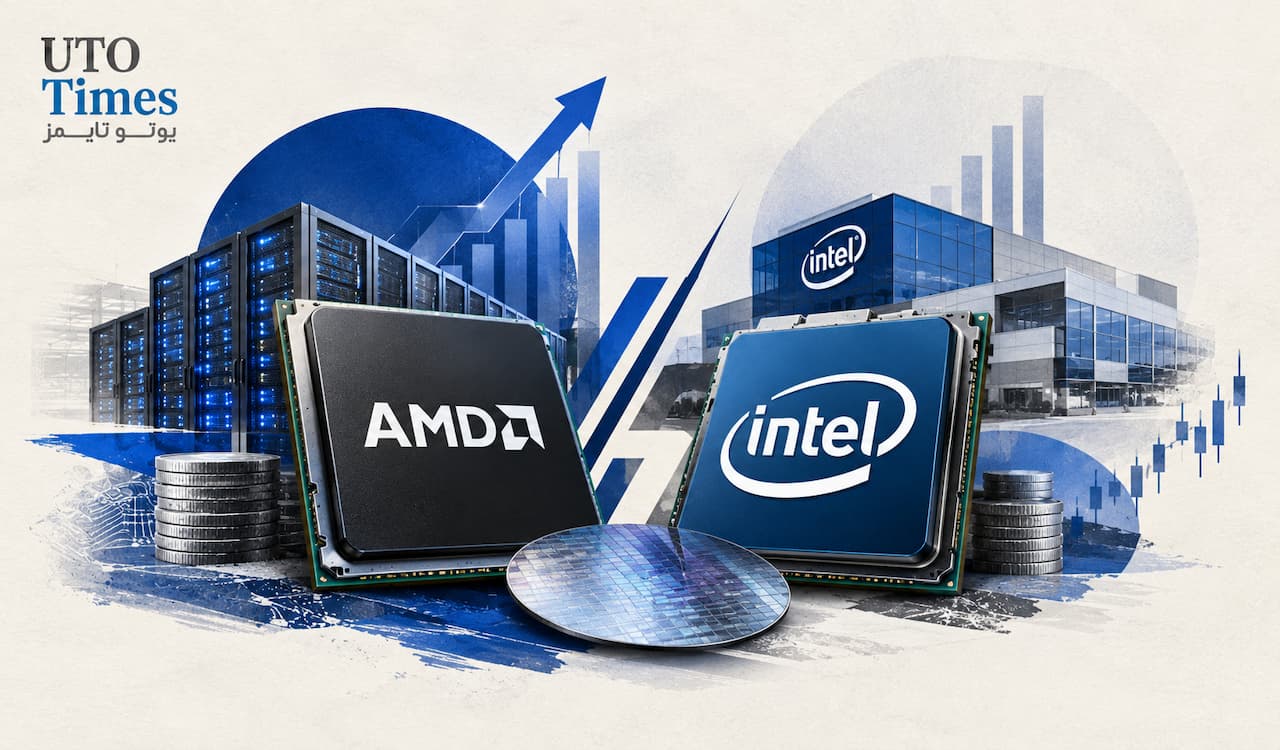
رونق زیرساختهای هوش مصنوعی، تقاضا برای پردازندهها را افزایش داده و فرصت تازهای برای دو شرکت بزرگ صنعت نیمهرسانا، ایامدی و اینتل، ایجاد کرده است. هر دو شرکت با رشد درآمد و بهبود عملکرد مالی روبهرو هستند؛ بااینحال، سهمگیری بیشتر ایامدی از بازار و مشکلات تولیدی اینتل، باعث شده است ایامدی از منظر رشد آینده و ارزشگذاری، گزینه جذابتری به نظر برسد.
- درآمد فصلی ایامدی با رشد ۵۰ درصدی به ۱۱.۵ میلیارد دلار رسید.
- درآمد اینتل ۲۵ درصد افزایش یافت و به ۱۶.۱ میلیارد دلار رسید.
- فروش بخش مراکز داده ایامدی با رشد ۱۰۷ درصدی، از اینتل پیشی گرفت.
- نسبت قیمت به سود آیندهنگر ایامدی ۳۹.۵ و اینتل ۶۳.۳ برابر است.
هوش مصنوعی؛ موتور رشد پردازندهها
گسترش هوش مصنوعی عامل مهمی در افزایش تقاضا برای پردازندههای مرکزی و شتابدهندههای گرافیکی است. نسل جدید سامانههای هوشمند که توانایی برنامهریزی و اجرای مستقل وظایف را دارند، میتوانند اهمیت پردازندههای مرکزی را افزایش دهند؛ زیرا این تراشهها مسئول اجرای دستورها و هماهنگی اجزای مختلف سامانه هستند.
عملکرد مالی؛ برتری رشد با ایامدی
در سهماهه دوم، درآمد ایامدی با رشد سالانه ۵۰ درصدی به ۱۱.۵ میلیارد دلار رسید. فروش بخش مراکز داده نیز با افزایش ۱۰۷ درصدی، ۶.۷ میلیارد دلار بود. سود عملیاتی تعدیلشده شرکت به ۳.۱ میلیارد دلار و سود هر سهم تعدیلشده به ۱.۶۶ دلار رسید.
در مقابل، اینتل درآمدی معادل ۱۶.۱ میلیارد دلار ثبت کرد که ۲۵ درصد بیشتر از سال گذشته بود. درآمد بخش مراکز داده و هوش مصنوعی آن نیز با رشد ۵۹ درصدی به ۶.۳ میلیارد دلار رسید. اینتل همچنین از زیان عملیاتی ۳.۲ میلیارد دلاری در سال گذشته به سود عملیاتی ۱.۸ میلیارد دلاری دست یافت.
“
«از منظر سرمایهگذاری، مسئله اصلی صرفاً رشد بازار تراشه نیست، بلکه توانایی هر شرکت در تبدیل این تقاضا به سود پایدار است. ایامدی در حال حاضر ترکیب مناسبتری از شتاب رشد و ارزشگذاری نسبی ارائه میدهد؛ اما نسبت قیمت به سود پایینتر بهتنهایی به معنای ارزندگی قطعی نیست. پایداری حاشیه سود، سهم بازار و توانایی اینتل در حل چالشهای تولیدی، عواملی هستند که میتوانند توازن رقابت را تغییر دهند. بنابراین، برتری ایامدی در شرایط فعلی قابل دفاع است، اما تصمیم نهایی باید بر مبنای سودآوری آینده و قیمت پرداختی باشد، نه صرفاً رشد گذشته سهام.»
بابک شیری
چرا ایامدی جذابتر است؟
ایامدی علاوه بر رشد سریعتر، در فصل اخیر فروش بیشتری در بخش مراکز داده نسبت به کسبوکار مراکز داده و هوش مصنوعی اینتل ثبت کرد. همچنین، برونسپاری تولید تراشه به شرکتهای تخصصی، ایامدی را از بخشی از مشکلات تولیدی اینتل دور نگه داشته است.
از منظر ارزشگذاری نیز ایامدی با نسبت قیمت به سود آیندهنگر ۳۹.۵ برابر، در مقایسه با نسبت ۶۳.۳ برابری اینتل، وضعیت جذابتری دارد؛ هرچند هر دو سهم نسبت به میانگین ۲۰.۹ برابری صنعت فناوری گرانتر هستند.
جمعبندی
هر دو شرکت از افزایش سرمایهگذاری در هوش مصنوعی سود میبرند، اما رشد سریعتر، افزایش سهم بازار و ارزشگذاری نسبی مناسبتر، ایامدی را به گزینه مطلوبتری برای بررسی تبدیل کرده است. بااینحال، ادامه رشد درآمد و حفظ مزیت رقابتی برای توجیه قیمت سهام آن ضروری خواهد بود.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.