



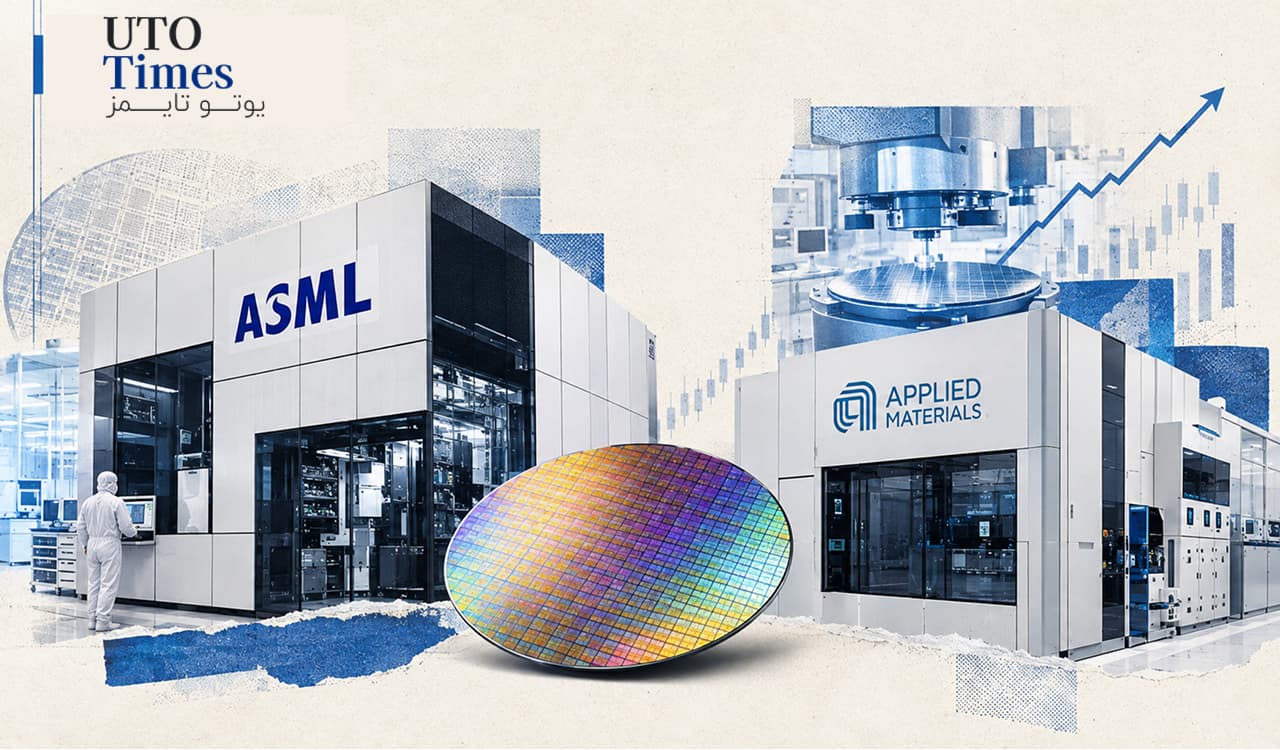
رونق سرمایهگذاری در تراشههای هوش مصنوعی، فرصت رشد بزرگی برای سازندگان تجهیزات نیمهرسانا ایجاد کرده است؛ اما تفاوت جایگاه رقابتی و ظرفیت رشد بلندمدت، مسیر سرمایهگذاری در این دو شرکت را از یکدیگر جدا میکند.
- اسامال با تسلط حدود ۹۰ درصدی بر بازار تجهیزات لیتوگرافی، از مزیت رقابتی کمنظیری برخوردار است.
- اپلاید متریالز با سبد متنوع تجهیزات، امکان فروش محصولات یکپارچه و افزایش سهم بازار را دارد.
- هر دو شرکت از رشد تقاضای تراشههای هوش مصنوعی و توسعه ظرفیت تولید بهرهمند میشوند.
- با وجود برتری فناورانه اَساِماِل، ارزشگذاری و ظرفیت رشد بلندمدت میتواند به نفع اپلاید متریالز باشد.
موج سرمایهگذاری در صنعت تراشهسازی
افزایش تقاضا برای تراشههای هوش مصنوعی، شرکتهای نیمهرسانا را به سمت توسعه گسترده ظرفیت تولید سوق داده است. تولیدکنندگان حافظه برنامههای سرمایهگذاری بزرگی در دست اجرا دارند و شرکت تایوانی تیاسامسی نیز برای پاسخگویی به تقاضای بازار، بودجه سرمایهای خود را افزایش داده است.
در چنین شرایطی، سرمایهگذاری در سازندگان تجهیزات تولید تراشه میتواند راهی برای بهرهگیری از رشد صنعت باشد. اسامال و اپلاید متریالز دو بازیگر مهم این زنجیره هستند؛ با این تفاوت که یکی در فناوری لیتوگرافی برتری چشمگیری دارد و دیگری از تنوع محصولات گستردهتری برخوردار است.
اپلاید متریالز؛ تنوع محصول و فرصت افزایش سهم بازار
اپلاید متریالز مجموعه گستردهای از تجهیزات ساخت تراشه تولید میکند؛ از جمله تجهیزات لایهنشانی، حکاکی، پایش فرایند و کنترل کیفیت. لایهنشانی، مواد رسانا یا عایق را روی ویفر سیلیکونی قرار میدهد و یکی از حوزههای رو به رشد این شرکت در سال ۲۰۲۶ محسوب میشود.
مزیت مهم این مدل کسبوکار، امکان ترکیب چند فرایند در یک سامانه تجهیزاتی است. چنین راهکاری میتواند هزینه اولیه مشتریان و فضای موردنیاز کارخانه را کاهش دهد و ظرفیت تولید را افزایش دهد. همکاری نزدیکتر با تولیدکنندگان تراشه نیز شناخت این شرکت از نیازهای مشتریان را تقویت کرده است.
البته حفظ این جایگاه به سرمایهگذاری سنگین در تحقیق و توسعه نیاز دارد. حاشیه سود عملیاتی شرکت حدود ۳۱ درصد گزارش شده که از برخی رقبای تخصصی پایینتر است؛ بااینحال، گسترش فروش تجهیزات یکپارچه و افزایش سهم بازار در بخشهای سودآورتر میتواند به بهبود سودآوری آن کمک کند.
اسامال؛ برتری فناورانه در لیتوگرافی
اسامال سازنده ماشینآلات لیتوگرافی است؛ تجهیزاتی که برای ایجاد الگوهای بسیار ظریف مدارها روی ویفرهای سیلیکونی استفاده میشوند. طبق مقاله، این شرکت حدود ۹۰ درصد بازار تجهیزات لیتوگرافی را در اختیار دارد و از نظر فناوری، فاصله قابلتوجهی با رقبای خود ایجاد کرده است.
دوام بالای تجهیزات این شرکت، که میتوانند تا ۳۰ سال مورد استفاده قرار گیرند، مزیت دیگری برای آن محسوب میشود. با افزایش تعداد دستگاههای نصبشده، درآمد خدمات و پشتیبانی نیز میتواند رشد کند. اسامال همچنین قصد دارد ظرفیت تولید خود را در سال ۲۰۲۷ حدود ۳۰ درصد افزایش دهد و در سال ۲۰۲۸ نیز توسعهای مشابه را دنبال کند. افزایش فروش تجهیزات پیشرفته، بهویژه در شرایط رشد تقاضای تراشههای منطقی و حافظه، میتواند از درآمد و حاشیه سود این شرکت حمایت کند.
“
«نکته کلیدی این مقایسه، تمایز میان برتری فناورانه و بازده سرمایهگذاری است. تسلط اسامال بر لیتوگرافی، مزیتی ساختاری ایجاد میکند؛ اما اگر بخش بزرگی از این مزیت در قیمت سهام منعکس شده باشد، الزاماً به معنای بازده بالاتر برای سرمایهگذار نیست. اپلاید متریالز از مسیر دیگری ارزشآفرینی میکند: گسترش سبد محصولات، فروش یکپارچه و افزایش سهم بازار. بااینحال، برتری آن زمانی به بازده واقعی تبدیل میشود که رشد درآمد با بهبود حاشیه سود و جریان نقدی همراه باشد. بنابراین، انتخاب میان این دو سهم باید نه فقط بر پایه رشد صنعت، بلکه بر اساس قیمت پرداختی، کیفیت سود و انتظارات واقعبینانه از عملکرد آینده انجام شود.»
بابک شیری
مقایسه ارزشگذاری و وضعیت مالی بازار
بر اساس ارقام درجشده در مقاله، نسبت قیمت به سود پیشبینیشده هر دو شرکت برای ۱۲ ماه آینده حدود ۴۰ برابر است. اما با نگاه به برآورد سود هر سهم در سال ۲۰۲۸، نسبت قیمت به سود اسامال حدود ۲۳ برابر و اپلاید متریالز حدود ۲۱ برابر گزارش شده است.
این تفاوت نشان میدهد که با فرض تحقق پیشبینیها، سهام اپلاید متریالز با ضریب سود پایینتری معامله میشود. البته نسبت پایینتر بهتنهایی به معنای ارزانبودن سهم نیست؛ کیفیت سود، سرعت رشد و میزان تحقق پیشبینیها نیز اهمیت دارند.
جمعبندی
اسامال به لطف موقعیت مسلط در لیتوگرافی، قدرت قیمتگذاری و درآمد خدمات، از مزیت رقابتی کمنظیری برخوردار است. در مقابل، اپلاید متریالز میتواند از تنوع تجهیزات، فروش راهکارهای یکپارچه و افزایش سهم بازار برای رشد بلندمدت استفاده کند. مقاله با توجه به ظرفیت رشد پایدارتر و ارزشگذاری نسبی، اَپِلاید مَتریالز را گزینه جذابتری میداند؛ هرچند عملکرد آینده هر دو شرکت به تداوم سرمایهگذاری در صنعت تراشه وابسته است.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.