





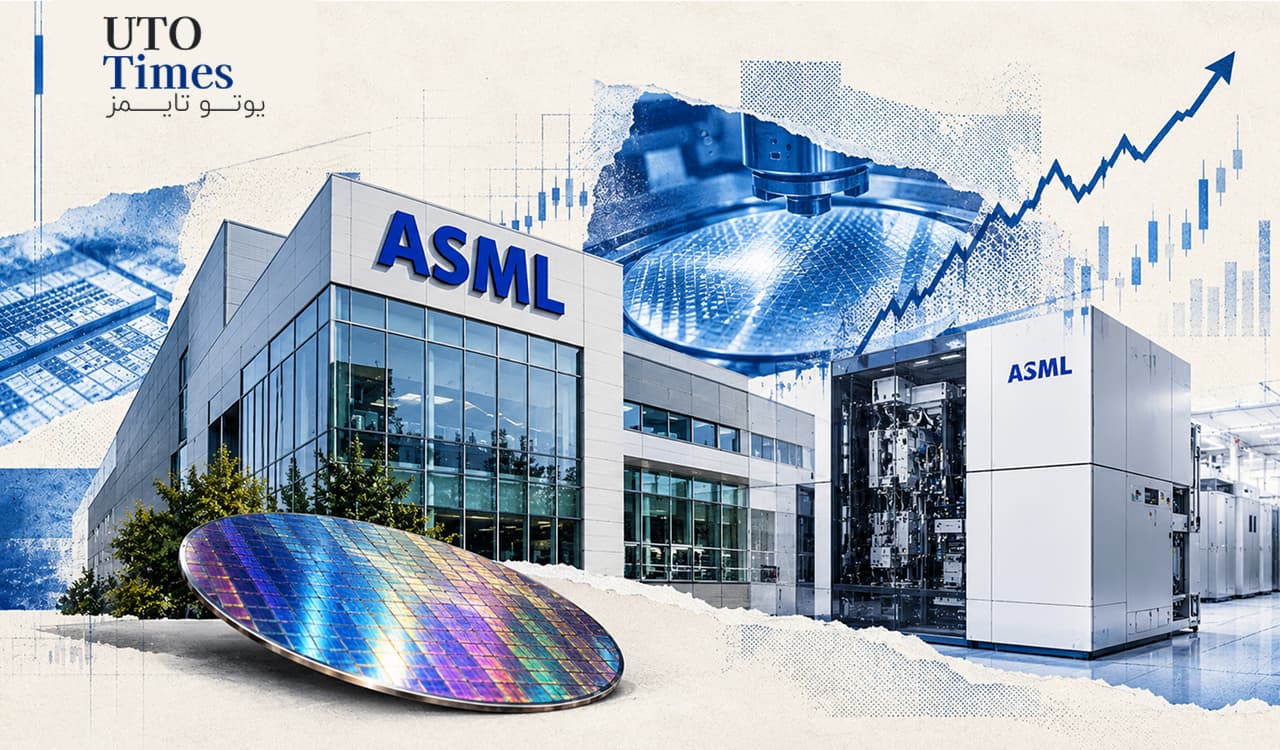
شرکت هلندی ایاسامال، یکی از مهمترین بازیگران زنجیره جهانی تولید نیمهرساناها، در آستانه انتشار گزارش مالی سهماهه سوم خود در ۱۴ اکتبر ۲۰۲۶ قرار دارد. سهام این شرکت طی ۵۲ هفته گذشته نزدیک به ۹۰ درصد رشد کرده و ارزش بازار آن از ۷۰۰ میلیارد دلار فراتر رفته است. بااینحال، عقبنشینی قیمت از اوج تاریخی این پرسش را مطرح میکند که آیا اصلاح اخیر میتواند فرصتی برای ورود سرمایهگذاران باشد یا بخش عمدهای از انتظارات مثبت پیشتر در قیمت سهم منعکس شده است.
- ایاسامال قرار است ۱۴ اکتبر گزارش مالی سهماهه سوم را منتشر کند.
- درآمد نیمه نخست سال ۲۰۲۶ به ۱۸٫۱ میلیارد یورو رسید.
- پیشبینی درآمد سالانه شرکت بین ۴۳ تا ۴۵ میلیارد یورو است.
- تقاضای مرتبط با هوش مصنوعی و توسعه کارخانههای تراشه، چشمانداز رشد شرکت را تقویت میکند.
مزیت راهبردی ایاسامال در صنعت نیمهرساناها
مهمترین مزیت رقابتی ایاسامال، جایگاه منحصربهفرد آن در تولید سامانههای لیتوگرافی فرابنفش شدید است؛ فناوریای که برای ساخت پیشرفتهترین تراشهها اهمیت اساسی دارد. این شرکت تنها تأمینکننده تجاری این سامانهها در جهان است و همین موقعیت، قدرت چانهزنی و ظرفیت حفظ حاشیه سود آن را تقویت میکند.
ایاسامال در سال مالی ۲۰۲۵ درآمدی معادل ۳۲٫۷ میلیارد یورو و حاشیه سود ناخالص ۵۲٫۸ درصد ثبت کرد. هزینه تحقیقوتوسعه شرکت نیز به ۴٫۷ میلیارد یورو رسید؛ رقمی که نشاندهنده اهمیت نوآوری فناورانه در حفظ برتری رقابتی آن است.
رشد درآمد و چشمانداز مالی سال ۲۰۲۶
در نیمه نخست سال ۲۰۲۶، درآمد شرکت با رشد سالانه ۱۷٫۵ درصدی به ۱۸٫۱ میلیارد یورو رسید. مدیریت همچنین پیشبینی درآمد کل سال را در محدوده ۴۳ تا ۴۵ میلیارد یورو قرار داده و حاشیه سود ناخالص ۵۴ تا ۵۶ درصدی را هدفگذاری کرده است.
بر مبنای درآمد میانی پیشبینیشده، یعنی ۴۴ میلیارد یورو، شرکت باید در نیمه دوم سال حدود ۲۵٫۹ میلیارد یورو درآمد ایجاد کند. بنابراین، گزارشهای مالی پیشرو برای سنجش توانایی شرکت در تبدیل تقاضای قوی به فروش واقعی اهمیت ویژهای دارند.
“
«نکته کلیدی درباره ایاسامال، تمایز میان کیفیت کسبوکار و جذابیت قیمت سهام است. انحصار فناورانه و تقاضای بلندمدت، جایگاه راهبردی شرکت را تقویت میکنند؛ اما این عوامل بهتنهایی خرید سهم در هر سطح قیمتی را توجیه نمیکنند. برای ارزیابی دقیقتر، باید تحقق درآمد مورد انتظار نیمه دوم سال، پایداری حاشیه سود، تبدیل سفارشها به جریان نقدی و ارزشگذاری سهم در کنار یکدیگر بررسی شوند. بنابراین، گزارش مالی پیشرو بیش از آنکه صرفاً محرکی برای رشد قیمت باشد، آزمونی برای سنجش فاصله میان انتظارات خوشبینانه بازار و توان واقعی شرکت در خلق ارزش اقتصادی است.»
بابک شیری
تقاضای هوش مصنوعی و سفارشهای آینده
چشمانداز رشد ایاسامال تنها به عملکرد سال جاری محدود نیست. شرکتهایی مانند تولیدکننده تایوانی نیمهرساناها و میکرون، سرمایهگذاریهای سنگینی را برای توسعه ظرفیت تولید و فناوریهای پیشرفته در نظر گرفتهاند. این برنامهها میتوانند تقاضا برای تجهیزات لیتوگرافی را در سالهای آینده افزایش دهند.
بر اساس مقاله، سفارشهای سامانههای فرابنفش شدید با دهانه عددی پایین برای سال ۲۰۲۷ تقریباً ظرفیت عرضه شرکت را پوشش دادهاند و تعداد قابلتوجهی سفارش نیز برای سال ۲۰۲۸ دریافت شده است. افزایش تقاضای مرتبط با هوش مصنوعی در بخش تراشههای منطقی پیشرفته و حافظههای پویای دسترسی تصادفی نیز میتواند حرکت صنعت بهسوی فناوریهای پیچیدهتر را تسریع کند.
نظر تحلیلگران درباره سهام
بر اساس اطلاعات مقاله، از میان ۲۷ تحلیلگر بررسیشده، ۲۲ نفر رتبه «خرید قوی»، دو نفر «خرید متوسط» و سه نفر رتبه «نگهداری» را برای سهام شرکت در نظر گرفتهاند. میانگین قیمت هدف ۲٬۳۵۹٫۵۰ دلار اعلام شده که به معنای ظرفیت رشد تقریبی ۲۹ درصدی از سطح قیمت زمان انتشار مقاله است. بالاترین قیمت هدف نیز ۲٬۹۱۵ دلار گزارش شده است.
بااینحال، این برآوردها تضمینی برای بازدهی آینده نیستند و اعتبار آنها به تحقق پیشبینیهای مالی، وضعیت تقاضا و سطح قیمت سهم بستگی دارد.
جمعبندی
ایاسامال از مزیت فناورانه قدرتمند، سفارشهای قابلتوجه و چشمانداز رشد ناشی از توسعه زیرساختهای هوش مصنوعی برخوردار است. بااینوجود، رشد نزدیک به ۹۰ درصدی سهم طی یک سال گذشته، انتظارات بالایی ایجاد کرده است. ازاینرو، گزارش مالی ۱۴ اکتبر میتواند مشخص کند که آیا عملکرد عملیاتی شرکت با انتظارات بازار همگام است یا خیر.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.