




سرمایهگذاری در ترینیداد میتواند افق رشد تازهای برای اکسون موبیل ایجاد کند؛ اما ارزش سهام این شرکت همچنان بیش از هر چیز به قدرت کسبوکار فعلی آن وابسته است.
- اکسون موبیل امیدوار است در آبهای عمیق ترینیداد، موفقیتی مشابه اکتشافات نفتی گویان به دست آورد.
- بلوک اکتشافی این شرکت حدود ۷۱۶۵ کیلومتر مربع وسعت دارد و حفاری در آن از نظر فنی و مالی پرهزینه است.
- سودآوری فعلی شرکت به پروژه ترینیداد وابسته نیست و تولید نفت در مناطق دیگر همچنان توسعه مییابد.
- خرید سهام پیش از حفاری میتواند فرصت رشد ایجاد کند، اما نتیجه اکتشاف و قیمت فعلی سهم همچنان تعیینکنندهاند.
چرا ترینیداد میتواند به گویان دیگری تبدیل شود؟
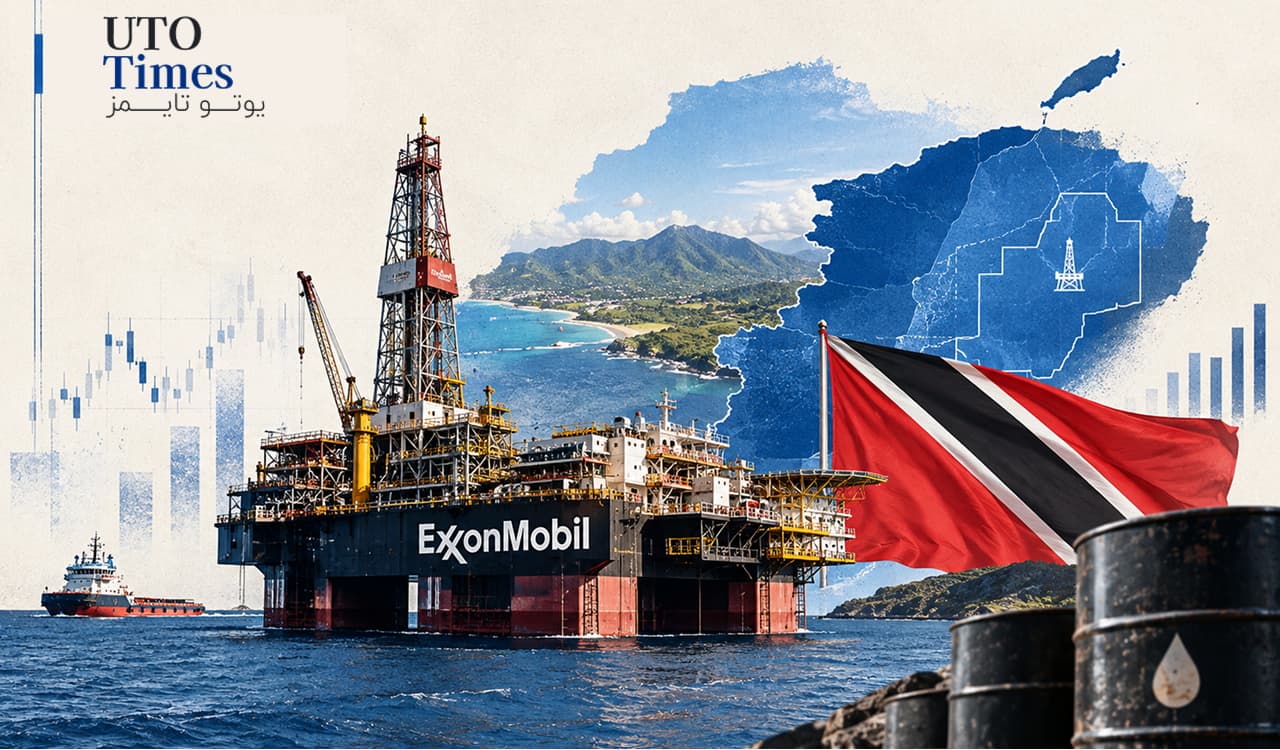
شرکت اکسون موبیل در جستوجوی منابع نفتی جدید، نگاه خود را به ترینیداد و توباگو دوخته است؛ کشوری در نزدیکی گویان که اکتشافات عظیم نفتی آن طی سالهای اخیر به یکی از مهمترین محرکهای رشد شرکت تبدیل شدهاند.
این شرکت حقوق اکتشاف بلوکی به نام «تیتییودی-۱» را در اختیار گرفته است. مساحت این محدوده حدود ۷۱۶۵ کیلومتر مربع است؛ وسعتی بیشتر از مجموع مساحت خشکی ترینیداد و توباگو. آبهای این منطقه حدود ۲۰۰۰ تا ۳۰۰۰ متر عمق دارند؛ بنابراین عملیات حفاری به تجهیزات پیشرفته، سرمایه قابلتوجه و توانایی مدیریت ریسکهای فنی نیاز دارد.
تجربه اکسون موبیل در گویان میتواند مزیتی مهم باشد. این شرکت در سال ۲۰۱۵ به کشف بزرگ نفتی لیزا دست یافت و پس از آن، همراه با شرکای خود بیش از ۳۰ کشف نفتی دیگر را ثبت کرد. تا اواخر سال ۲۰۲۵، تولید نفت گویان به حدود ۹۰۰ هزار بشکه در روز رسیده بود.
اکسون موبیل و شرکایش بیش از ۶۰ میلیارد دلار برای توسعه منابع فراساحلی گویان تعهد کردهاند و برنامههایی دارند که میتواند ظرفیت تولید را تا سال ۲۰۳۰ به حدود ۱.۷ میلیون بشکه در روز برساند. اکنون شرکت امیدوار است بخشی از تجربه زمینشناسی، حفاری و توسعه میدانهای عظیم خود را در ترینیداد نیز به کار بگیرد.
بر اساس برنامه اعلامشده در مقاله، اکسون موبیل قصد دارد محل نخستین حفاری را تا میانه سال ۲۰۲۷ انتخاب کند. حفاری اکتشافی نیز ممکن است در اواخر سال ۲۰۲۷ یا اوایل سال ۲۰۲۸ آغاز شود. بااینحال، شباهتهای زمینشناسی بهتنهایی تضمین نمیکنند که ترینیداد نیز منابعی در مقیاس گویان داشته باشد.
آیا اکسون موبیل بدون ترینیداد هم رشد میکند؟
نکته مهم برای سرمایهگذاران این است که اکسون موبیل برای حفظ سودآوری خود به موفقیت این پروژه اکتشافی وابسته نیست.
این شرکت در سهماهه دوم سال ۲۰۲۶، سودی معادل ۱۴.۵ میلیارد دلار، یا ۳.۴۸ دلار بهازای هر سهم، گزارش کرد. جریان نقدی حاصل از عملیات به ۲۳.۶ میلیارد دلار و جریان نقدی آزاد به ۱۷.۲ میلیارد دلار رسید. همچنین شرکت در همین دوره ۹.۴ میلیارد دلار به سهامداران بازگرداند که شامل ۴.۳ میلیارد دلار سود تقسیمی و ۵.۱ میلیارد دلار بازخرید سهام بود.
در حوزه تولید نیز روند توسعه ادامه دارد. تولید اکسون موبیل در حوضه پرمین طی سهماهه دوم سال ۲۰۲۶ به رکورد روزانه ۱.۸ میلیون بشکه معادل نفت رسید. افزون بر این، انتظار میرود پنجمین شناور تولید فراساحلی شرکت در گویان در سهماهه چهارم سال ۲۰۲۶ فعالیت خود را آغاز کند و ظرفیت تولید را روزانه ۲۵۰ هزار بشکه افزایش دهد.
این ارقام نشان میدهند که توان مالی شرکت بر مجموعهای از داراییهای عملیاتی و جریانهای درآمدی استوار است. بنابراین، حتی اگر نتیجه حفاری در ترینیداد ناامیدکننده باشد، لزوماً بنیان کسبوکار اکسون موبیل تضعیف نخواهد شد.
“
«بهنظر من، مهمترین نکته این مقاله نه احتمال تکرار موفقیت گویان، بلکه تفاوت میان ارزش فعلی کسبوکار و ارزش اختیاری اکتشافات آینده است. اکسون موبیل به پشتوانه تولید و جریان نقدی عملیاتی، ظرفیت تحمل شکست یک پروژه اکتشافی را دارد؛ مزیتی که در شرکتهای متکی به یک دارایی یا کشف خاص کمتر دیده میشود. بااینحال، این قدرت مالی نباید بهانهای برای نادیدهگرفتن ارزشگذاری سهم باشد. رویکرد حرفهای آن است که سهام را بر مبنای توان سودآوری داراییهای موجود ارزیابی کنیم و ترینیداد را فرصتی بالقوه بدانیم، نه درآمدی که پیشاپیش تحققیافته است. در نهایت، کیفیت شرکت و جذابیت قیمت خرید دو موضوع جداگانهاند و بازده سرمایهگذار به ترکیب درست هر دو بستگی دارد.»
بابک شیری
خرید اکنون یا انتظار برای نتیجه حفاری؟
خرید سهام پیش از نخستین حفاری میتواند برای سرمایهگذار بلندمدت جذاب باشد؛ زیرا در صورت کشف منابع بزرگ، بازار ممکن است چشمانداز رشد شرکت را زودتر در قیمت سهام منعکس کند. در مقابل، انتظار برای نتیجه حفاری عدمقطعیت زمینشناسی را کاهش میدهد، اما احتمال دارد بخشی از خوشبینی بازار تا آن زمان در قیمت سهم لحاظ شده باشد.
بااینحال، سرمایهگذاری صرفاً بر پایه احتمال کشف نفت، رویکردی پرریسک است. حتی کشف منابع قابلتوجه نیز به معنای آغاز سریع تولید تجاری نیست؛ ارزیابی ذخایر، تصمیمگیری درباره توسعه میدان، تأمین مالی و ساخت زیرساختها میتواند سالها زمان ببرد. از سوی دیگر، قیمت سهم و ارزشگذاری شرکت اهمیت مستقلی دارند. عملکرد عملیاتی قدرتمند، بهتنهایی تضمین نمیکند که خرید سهم در هر قیمتی بازده مناسبی ایجاد کند.
جمعبندی
ترینیداد میتواند یکی از فرصتهای رشد بلندمدت اکسون موبیل باشد، اما هنوز در مرحله اکتشاف قرار دارد و موفقیت آن قطعی نیست. نقطه قوت اصلی شرکت، کسبوکار فعلی و توان تولید جریان نقدی قابلتوجه است؛ درحالیکه اکتشافات جدید میتوانند در صورت موفقیت، لایه دیگری از رشد را به این مجموعه اضافه کنند. برای سرمایهگذاران چندساله، بررسی سهام پیش از مشخصشدن نتیجه حفاری قابلتأمل است، مشروط بر آنکه قیمت خرید، سودآوری فعلی و ریسکهای پروژه نیز همزمان ارزیابی شوند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.