

آیا کوین وارش حباب کورویو را میترکاند؟ بدهی سنگین در برابر عطش هوش مصنوعی
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
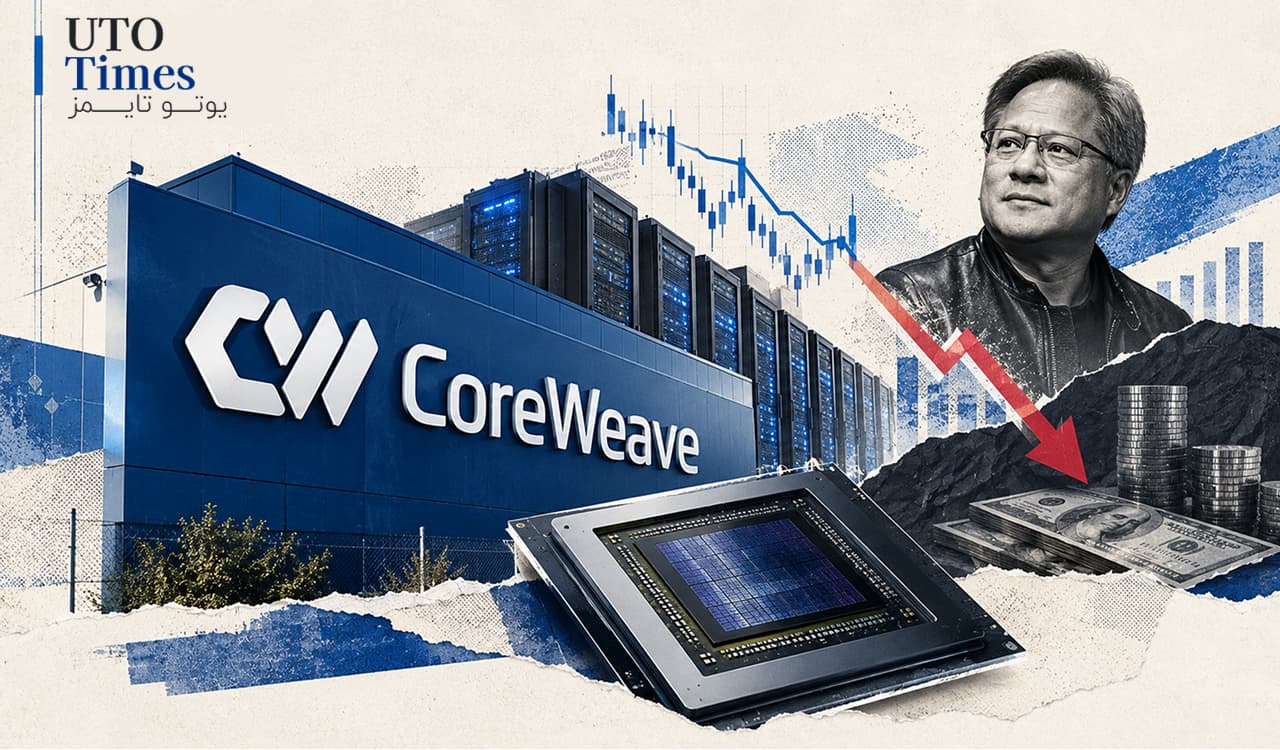
سقوط بیش از ۲۰ درصدی سهام کورویو در هفته منتهی به ۱۶ اکتبر، بار دیگر یکی از پرسشهای مهم بازارهای مالی را به صدر توجه سرمایهگذاران بازگرداند: آیا رشد پرشتاب زیرساختهای هوش مصنوعی میتواند هزینه تأمین مالی و بدهی سنگین شرکتهای فعال در این حوزه را جبران کند؟ کورویو، یکی از بزرگترین ارائهدهندگان خدمات پردازش ابری تخصصی برای هوش مصنوعی، اکنون در نقطه تلاقی دو نیروی متضاد قرار دارد؛ تقاضای فزاینده برای توان پردازشی و افزایش هزینه سرمایه در محیطی با نرخهای بهره بالاتر.
- سهام کورویو در هفته منتهی به ۱۶ اکتبر بیش از ۲۰ درصد سقوط کرد؛ نگرانی درباره بدهی و هزینههای توسعه از عوامل اصلی این افت بود.
- درآمد شرکت در سهماهه دوم سال ۲۰۲۶ با رشد ۱۱۲ درصدی به ۲٫۵۸ میلیارد دلار رسید، اما زیان خالص آن ۶۲۶ میلیون دلار بود.
- بدهی سررسیدشونده ۱۰٫۶ میلیارد دلاری تا پایان سال ۲۰۲۷، توانایی شرکت برای تأمین مالی مجدد را به آزمونی مهم تبدیل میکند.
- تقاضای بالا و سفارشهای انباشته ۱۰۴ میلیارد دلاری فرصت بزرگی ایجاد کردهاند، اما موفقیت به مدیریت بدهی و تبدیل سفارشها به جریان نقدی وابسته است.
چرا کورویو به نماد نگرانی درباره حباب هوش مصنوعی تبدیل شده است؟
مدل کسبوکار کورویو ساده، اما سرمایهبر است: شرکت برای خرید پردازندههای گرافیکی و تجهیزات مراکز داده، منابع مالی قابلتوجهی تأمین میکند و سپس توان پردازشی این زیرساختها را در اختیار مشتریان قرار میدهد. با گسترش کاربردهای هوش مصنوعی، تقاضا برای این خدمات افزایش یافته و درآمد شرکت نیز رشد چشمگیری داشته است.
بااینحال، رشد فروش بهتنهایی تضمینکننده سلامت مالی نیست. کورویو در سهماهه دوم سال ۲۰۲۶، با وجود ثبت درآمد ۲٫۵۸ میلیارد دلاری، زیان عملیاتی ۴۹ میلیون دلاری بر مبنای استانداردهای حسابداری پذیرفتهشده و زیان خالص ۶۲۶ میلیون دلاری را گزارش کرد. هزینه بهره بهتنهایی به ۶۴۰ میلیون دلار رسید؛ رقمی که نشان میدهد تأمین مالی بدهیمحور چگونه میتواند بخش بزرگی از منافع رشد عملیاتی را جذب کند.
از سوی دیگر، جریان نقد آزاد شرکت در نیمه نخست سال منفی ۱۰٫۵ میلیارد دلار بود. بنابراین، سود عملیاتی تعدیلشده پیش از بهره، مالیات، استهلاک و کاهش ارزش داراییها، بهتنهایی معیار مناسبی برای ارزیابی عملکرد آن نیست؛ زیرا مخارج سنگین توسعه زیرساخت و هزینههای استهلاک، نقش تعیینکنندهای در اقتصاد این کسبوکار دارند.
کوین وارش چه ارتباطی با آینده سهام کورویو دارد؟
کوین وارش که در ماه مه ریاست فدرال رزرو را بر عهده گرفت، بر مهار تورم تأکید کرده است. مطابق گزارش مقاله، او از ضرورت استفاده از ابزارهای پولی، از جمله افزایش نرخ بهره، برای بازگرداندن تورم به هدف ۲ درصدی سخن گفته است. افزایش بازده اوراق خزانهداری نیز فشار بیشتری بر شرکتهایی وارد میکند که برای توسعه خود به استقراض گسترده وابستهاند.
کورویو از این منظر آسیبپذیری بالایی دارد. بخش عمده بدهی شرکت نرخ شناور دارد؛ بنابراین، با افزایش نرخهای بهره، هزینه پرداخت سود بدهی نیز افزایش مییابد. همچنین، تأمین مالی پروژههای جدید و تمدید بدهیهای قبلی با نرخهای بالاتر، منابع نقدی بیشتری مصرف خواهد کرد.
در چنین شرایطی، مسئله فقط افزایش هزینه استقراض نیست؛ بلکه ممکن است بازده اقتصادی سرمایهگذاریهای جدید نیز کاهش یابد. اگر هزینه تأمین مالی سریعتر از درآمد و بهرهوری زیرساختها رشد کند، توسعه ظرفیت پردازشی میتواند بهجای ایجاد ارزش، فشار مالی بیشتری بر شرکت تحمیل کند.
سفارشهای انباشته؛ فرصت بزرگ یا تعهدی پرهزینه؟
در سمت دیگر ماجرا، تقاضای خدمات کورویو همچنان قدرتمند است. سفارشهای انباشته شرکت در پایان ژوئن از ۱۰۴ میلیارد دلار فراتر رفت و در سهماهه سوم نیز بیش از ۲۵ میلیارد دلار به آن افزوده شد. انویدیا، بهعنوان یکی از شرکای مهم و سرمایهگذاران این شرکت، نیز از آینده کورویو حمایت کرده است.
بااینحال، سفارش انباشته با درآمد تحققیافته یا وجه نقد وصولشده یکسان نیست. اجرای این قراردادها به تأمین تجهیزات، ساخت مراکز داده، دسترسی به برق، کنترل هزینهها و توانایی تحویل بهموقع خدمات وابسته است. بنابراین، ارزش واقعی این سفارشها به حاشیه سود، زمانبندی دریافت وجوه و سرمایه موردنیاز برای اجرای قراردادها بستگی دارد.
کورویو همچنین باید تا پایان سال ۲۰۲۷، حدود ۱۰٫۶ میلیارد دلار بدهی را تمدید یا بازپرداخت کند. این موضوع آزمونی جدی برای دسترسی شرکت به بازار اعتبار خواهد بود. در صورت تداوم نرخهای بالا و افزایش بازده اوراق بدهی شرکت، تأمین مالی مجدد ممکن است پرهزینهتر شود و برنامه توسعه آن را محدود کند.
مطالب مرتبط
خودرو پرنده تسلا؛ نمایش قدرت مهندسی یا محرک تازهای برای سهام؟
شرکت تسلا با رونمایی از نسل جدید رودستر و نمایش نسخهای مجهز به فناوری پرواز، بار دیگر توجه بازارها را به تواناییهای مهندسی خود جلب […]
مشاهده خبر
رشد محتاطانه بازارهای جهانی؛ گزارشهای مالی در برابر نگرانیهای هوش مصنوعی و جهش نفت
بازارهای سهام جهان در معاملات چهارشنبه، ۲۹ مهر ۱۴۰۵، عمدتاً روندی صعودی داشتند. انتشار گزارشهای مالی امیدوارکننده از شرکتهای بزرگ، بار دیگر توجه سرمایهگذاران را […]
مشاهده خبر
دلار آمریکا آسیبپذیرتر شد؛ بازار فارکس به افت نفت چشم دوخت
در یک نگاه دلار آمریکا: نگرانیهای مرتبط با سهام فناوری و احتمال افت قیمت نفت، آسیبپذیری دلار را افزایش دادهاند؛ بااینحال، ING همچنان کاهش تدریجی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام