

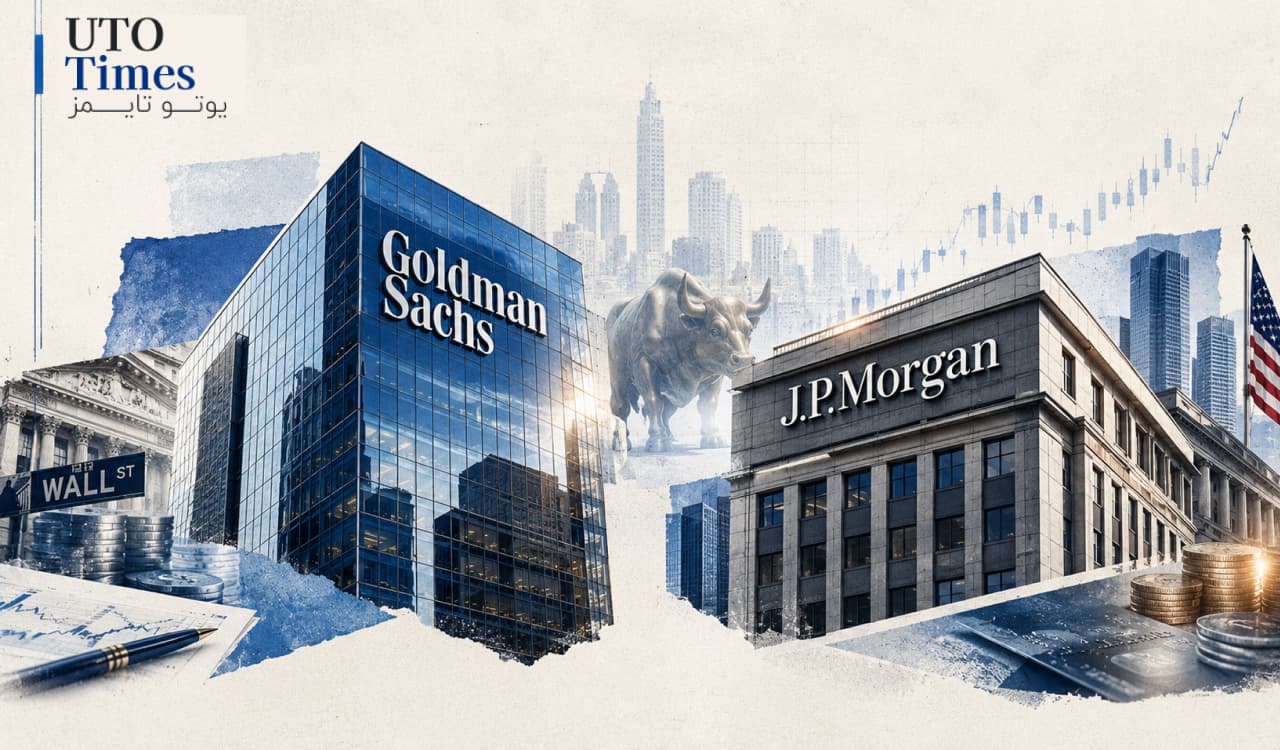
گلدمن ساکس یا جیپی مورگان؛ کدام سهم بانکی برای سرمایهگذاری در سال ۲۰۲۶ جذابتر است؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
- گلدمن ساکس با ارزشگذاری پایینتر و بازده نقدی بیشتر، برای سرمایهگذاران ارزشمحور جذابیت دارد.
- جیپی مورگان بهواسطه مقیاس عملیاتی بزرگتر، تنوع درآمدی و حاشیه سود خالص بالاتر، از مزیت سودآوری برخوردار است.
- نسبت قیمت به سود آیندهنگر گلدمن ساکس ۱۲٫۴ برابر و برای جیپی مورگان ۱۳٫۵ برابر گزارش شده است.
- انتخاب نهایی به اولویت سرمایهگذار بستگی دارد: ارزشگذاری و درآمد نقدی در برابر مقیاس، تنوع کسبوکار و توان سودآوری.
دو الگوی متفاوت در صنعت بانکداری
رقابت میان گلدمن ساکس (GS) و جیپی مورگان (JPM) نمونهای از دو الگوی متفاوت کسبوکار در صنعت مالی است. گلدمن ساکس بر بانکداری سرمایهگذاری، معاملات اوراق بهادار و مدیریت دارایی مشتریان نهادی تمرکز دارد؛ درحالیکه جیپی مورگان، علاوه بر فعالیت در بازارهای مالی، از شبکه گسترده بانکداری تجاری و خدمات مالی به خانوارها و شرکتها بهره میبرد.
این تفاوت، منشأ اصلی اختلاف در ساختار درآمدی و ریسک این دو شرکت است. عملکرد گلدمن ساکس تا حد زیادی به رونق بازارهای سرمایه، انتشار اوراق، ادغام و تملک شرکتها و فعالیت معاملاتی وابسته است. در مقابل، تنوع فعالیتهای جیپی مورگان امکان میدهد درآمد خود را از منابع متعددتری تأمین کند؛ هرچند این تنوع، آن را از چرخههای اقتصادی و ریسک اعتباری مصون نمیسازد.
گلدمن ساکس؛ ارزشگذاری پایینتر و تمرکز بر بازار سرمایه
گلدمن ساکس در سال مالی ۲۰۲۵ حدود ۱۲۵٫۱ میلیارد دلار درآمد و ۱۷٫۲ میلیارد دلار سود خالص ثبت کرد. با وجود کاهش تقریبی ۱٫۴ درصدی درآمد نسبت به سال قبل، سودآوری شرکت افزایش یافت و حاشیه سود خالص آن به حدود ۱۳٫۷ درصد رسید.
این عملکرد نشان میدهد که شرکت توانسته است با وجود فشار بر درآمد، سودآوری خود را حفظ کند. بااینحال، خروج از بخشی از فعالیتهای کارت اعتباری مصرفکنندگان، از جمله انتقال برنامه کارت اعتباری جنرال موتورز در اواخر سال ۲۰۲۵ و برنامه اعلامشده برای انتقال فعالیت مرتبط با اپل طی دو سال بعد، بازتابدهنده تمرکز بیشتر بر فعالیتهای اصلی نهادی است.
از منظر ارزشگذاری، سهام گلدمن ساکس با نسبت قیمت به سود آیندهنگر ۱۲٫۴ برابر و نسبت قیمت به فروش ۲٫۱ برابر معامله میشد. بازده نقدی سالانه آن نیز حدود ۲ درصد گزارش شده است. این ارقام در مقایسه با جیپی مورگان، از قیمتگذاری نسبتاً پایینتر سهم حکایت دارند؛ اما ارزندگی واقعی به پایداری سود، کیفیت درآمد و شرایط بازار سرمایه وابسته است.
جیپی مورگان؛ قدرت مقیاس و تنوع درآمد
جیپی مورگان در سال مالی ۲۰۲۵ حدود ۲۷۹٫۷ میلیارد دلار درآمد و ۵۷ میلیارد دلار سود خالص گزارش کرد. رشد تقریبی ۳٫۳ درصدی درآمد و حاشیه سود خالص حدود ۲۰٫۴ درصدی، برتری این شرکت در مقیاس فعالیت و سودآوری را نشان میدهد.
این بانک با بیش از ۳۲۰ هزار کارمند در ۶۶ کشور، در حوزههای بانکداری مصرفکننده، خدمات شرکتی، بازارهای مالی و مدیریت دارایی فعالیت میکند. توسعه قابلیتهای پرداخت مبتنی بر فناوری زنجیره بلوکی و سرمایهگذاری در زیرساختهای زنجیره تأمین و فناوری دفاعی نیز بخشی از برنامههای توسعهای آن است.
در دادههای مقاله، نسبت قیمت به سود آیندهنگر جیپی مورگان ۱۳٫۵ برابر و نسبت قیمت به فروش آن ۲٫۹ برابر بود. بازده نقدی سهم نیز حدود ۱٫۸ تا ۱٫۹ درصد گزارش شده است. بنابراین، سرمایهگذار برای برخورداری از مقیاس بزرگتر و سودآوری بالاتر، در مقایسه با گلدمن ساکس ارزشگذاری بیشتری میپردازد.
مقایسه مالی و ارزشگذاری
| شاخص | گلدمن ساکس | جیپی مورگان |
|---|---|---|
| درآمد سال مالی ۲۰۲۵ | ۱۲۵٫۱ میلیارد دلار | ۲۷۹٫۷ میلیارد دلار |
| سود خالص سال مالی ۲۰۲۵ | ۱۷٫۲ میلیارد دلار | ۵۷ میلیارد دلار |
| حاشیه سود خالص | ۱۳٫۷٪ | ۲۰٫۴٪ |
| نسبت قیمت به سود آیندهنگر | ۱۲٫۴ برابر | ۱۳٫۵ برابر |
| نسبت قیمت به فروش | ۲٫۱ برابر | ۲٫۹ برابر |
| بازده نقدی تقریبی | ۲٫۰٪ | ۱٫۹٪ |
| ارزش بازار گزارششده | ۲۶۰ میلیارد دلار | ۸۹۵ میلیارد دلار |
ریسکها و ملاحظات سرمایهگذاری
گلدمن ساکس به دلیل تمرکز بر بازارهای سرمایه، در برابر افت معاملات، کاهش انتشار اوراق، رکود فعالیتهای ادغام و تملک و تغییرات نرخ بهره آسیبپذیرتر است. مسائل حقوقی، تحقیقات نظارتی و الزامات سرمایهای نیز میتوانند هزینههای آن را افزایش دهند.
جیپی مورگان از تنوع درآمدی بیشتری برخوردار است، اما گستردگی عملیات، ریسک اعتباری، نظارت مقرراتی و پیچیدگی مدیریت را افزایش میدهد. رکود اقتصادی میتواند کیفیت تسهیلات را تضعیف کند و تغییرات نرخ بهره بر درآمد خالص بهره و ارزش داراییهای مالی اثر بگذارد. وابستگی هر دو بانک به سامانههای فناوری نیز ریسک حملات سایبری و اختلال عملیاتی را به همراه دارد.
نکته مهم در ارزیابی بانکها آن است که نسبتهایی مانند بدهی به حقوق صاحبان سهام، جریان نقد آزاد و نسبت جاری، برخلاف کاربرد متداول در شرکتهای صنعتی، بهتنهایی معیار مناسبی برای قضاوت درباره سلامت مالی بانکها نیستند. ساختار سپردهها، کفایت سرمایه، کیفیت داراییها، ذخایر زیان اعتباری و نقدینگی نظارتی اهمیت بیشتری دارند.
کدام سهم برای سال ۲۰۲۶ مناسبتر است؟
مقایسه مقاله نشان میدهد که جیپی مورگان از نظر سودآوری و مقیاس عملیاتی برتری دارد؛ اما گلدمن ساکس در ارزشگذاری و بازده نقدی اندکی جذابتر به نظر میرسد. بر اساس ارقام گزارششده، حاشیه سود عملیاتی متوسط جیپی مورگان از سال ۲۰۲۲ حدود ۲۹٫۹ درصد و برای گلدمن ساکس حدود ۱۹٫۵ درصد بوده است. بااینحال، مقایسه این دو شرکت باید با توجه به تفاوت ترکیب فعالیتها و تعریف شاخصهای مالی انجام شود.
در نتیجه، سرمایهگذاران ارزشمحور ممکن است گلدمن ساکس را ترجیح دهند؛ درحالیکه جیپی مورگان برای کسانی که به دنبال یک مؤسسه مالی متنوع با توان سودآوری بالا هستند، گزینه قابلتوجهی است. هیچیک از این مزیتها بهتنهایی تضمینکننده بازده بیشتر سهام در آینده نیست.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
دلار تاج پناهگاه امن را از دست داد؛ ین و فرانک سوئیس پیشتاز شدند
در یک نگاه ین ژاپن و فرانک سوئیس در پی افت بازارهای سهام و افزایش نگرانیهای مرتبط با هوش مصنوعی، از تقاضای سرمایهگذاران برای داراییهای […]
مشاهده خبر
سقوط طلا به زیر ۴,۰۰۰ دلار برای اولین بار از ژوئیه؛ علت ریزش جدید چیست؟
در یک نگاه شکست سطح روانی ۴,۰۰۰ دلار: قیمت جهانی طلا در معاملات روز جمعه بازار آسیا برای اولین بار از ماه ژوئیه به زیر […]
مشاهده خبر
ارزیابی اچاسبیسی از افت طلا به ۴,۰۴۰ دلار؛ چرا فلز زرد منبع تامین نقدینگی شد؟
در یک نگاه افت طلا به محدوده ۴,۰۴۰ دلار همزمان با سقوط سهام فناوری: بانک HSBC اعلام کرد طلا در کوتاهمدت پوشش موثری در برابر […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام