




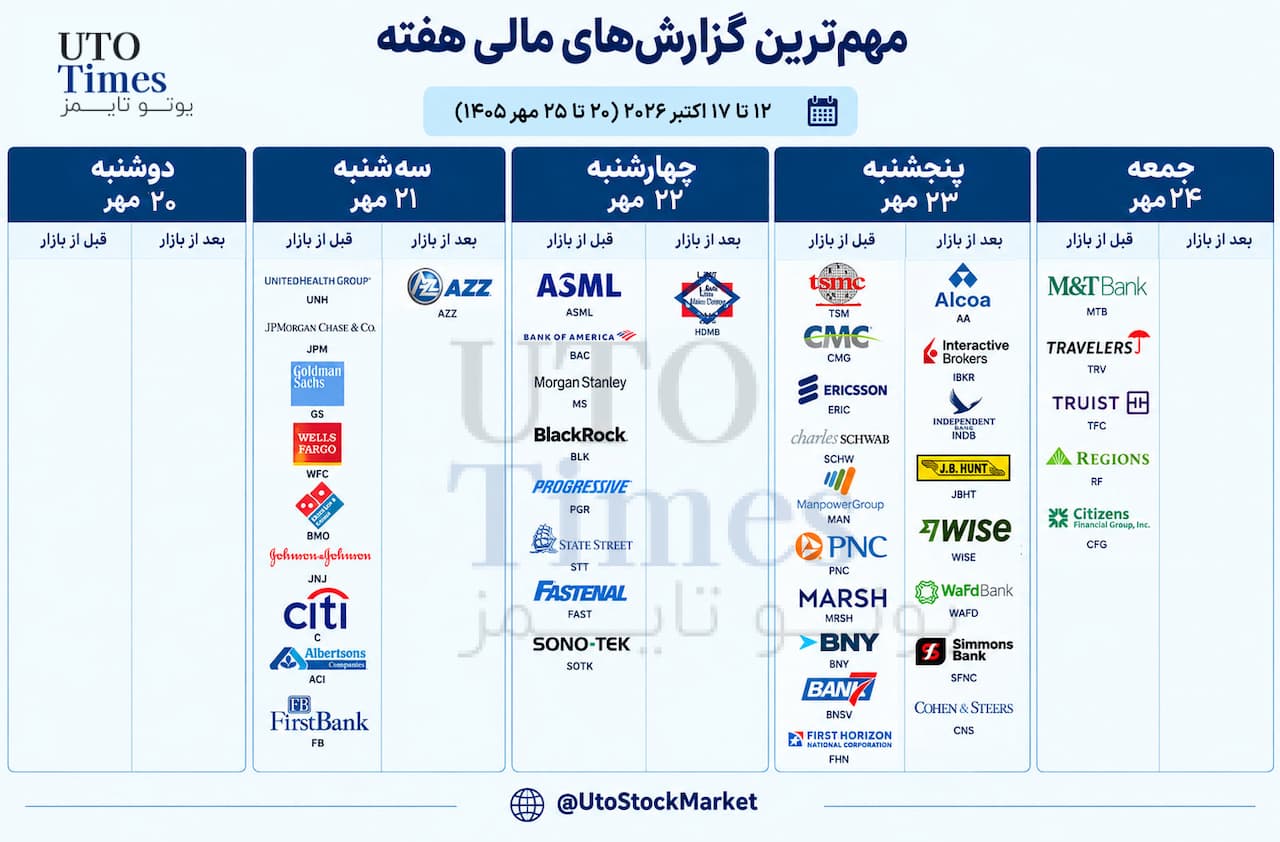
بازارهای سهام جهان در هفته منتهی به ۱۶ اکتبر ۲۰۲۶، برابر با ۲۴ مهر ۱۴۰۵، با مجموعهای از عوامل اثرگذار روبهرو هستند که میتواند انتظارات سرمایهگذاران برای ماههای پایانی سال را تغییر دهد. در آمریکا، انتشار آمار تورم و آغاز فصل گزارشهای مالی شرکتها در کانون توجه قرار دارد؛ در اروپا، نگرانی درباره هزینه تأمین مالی دولتها و تفاوت عملکرد صنایع، مسیر بازارها را تحت تأثیر قرار میدهد؛ و در آسیا، رونق صنعت نیمهرساناها و تحولات تجارت جهانی از مهمترین متغیرهای تعیینکننده است.
- تورم آمریکا و گزارش سود بانکهای بزرگ، جهت کوتاهمدت بازار سهام را در هفته پیش رو مشخص میکنند.
- رشد بیش از ۳۰ درصدی سود شرکتهای بزرگ آمریکایی، در برابر افزایش بازده اوراق و هزینه انرژی قرار گرفته است.
- در اروپا، تفاوت عملکرد کشورها نشان میدهد که فناوری، بدهی دولتها و ساختار صنایع نقش تعیینکنندهای دارند.
- در آسیا، وابستگی بازارها به تراشهها، تقاضای جهانی و تحولات انرژی، فرصت رشد را با ریسک نوسان همراه کرده است.
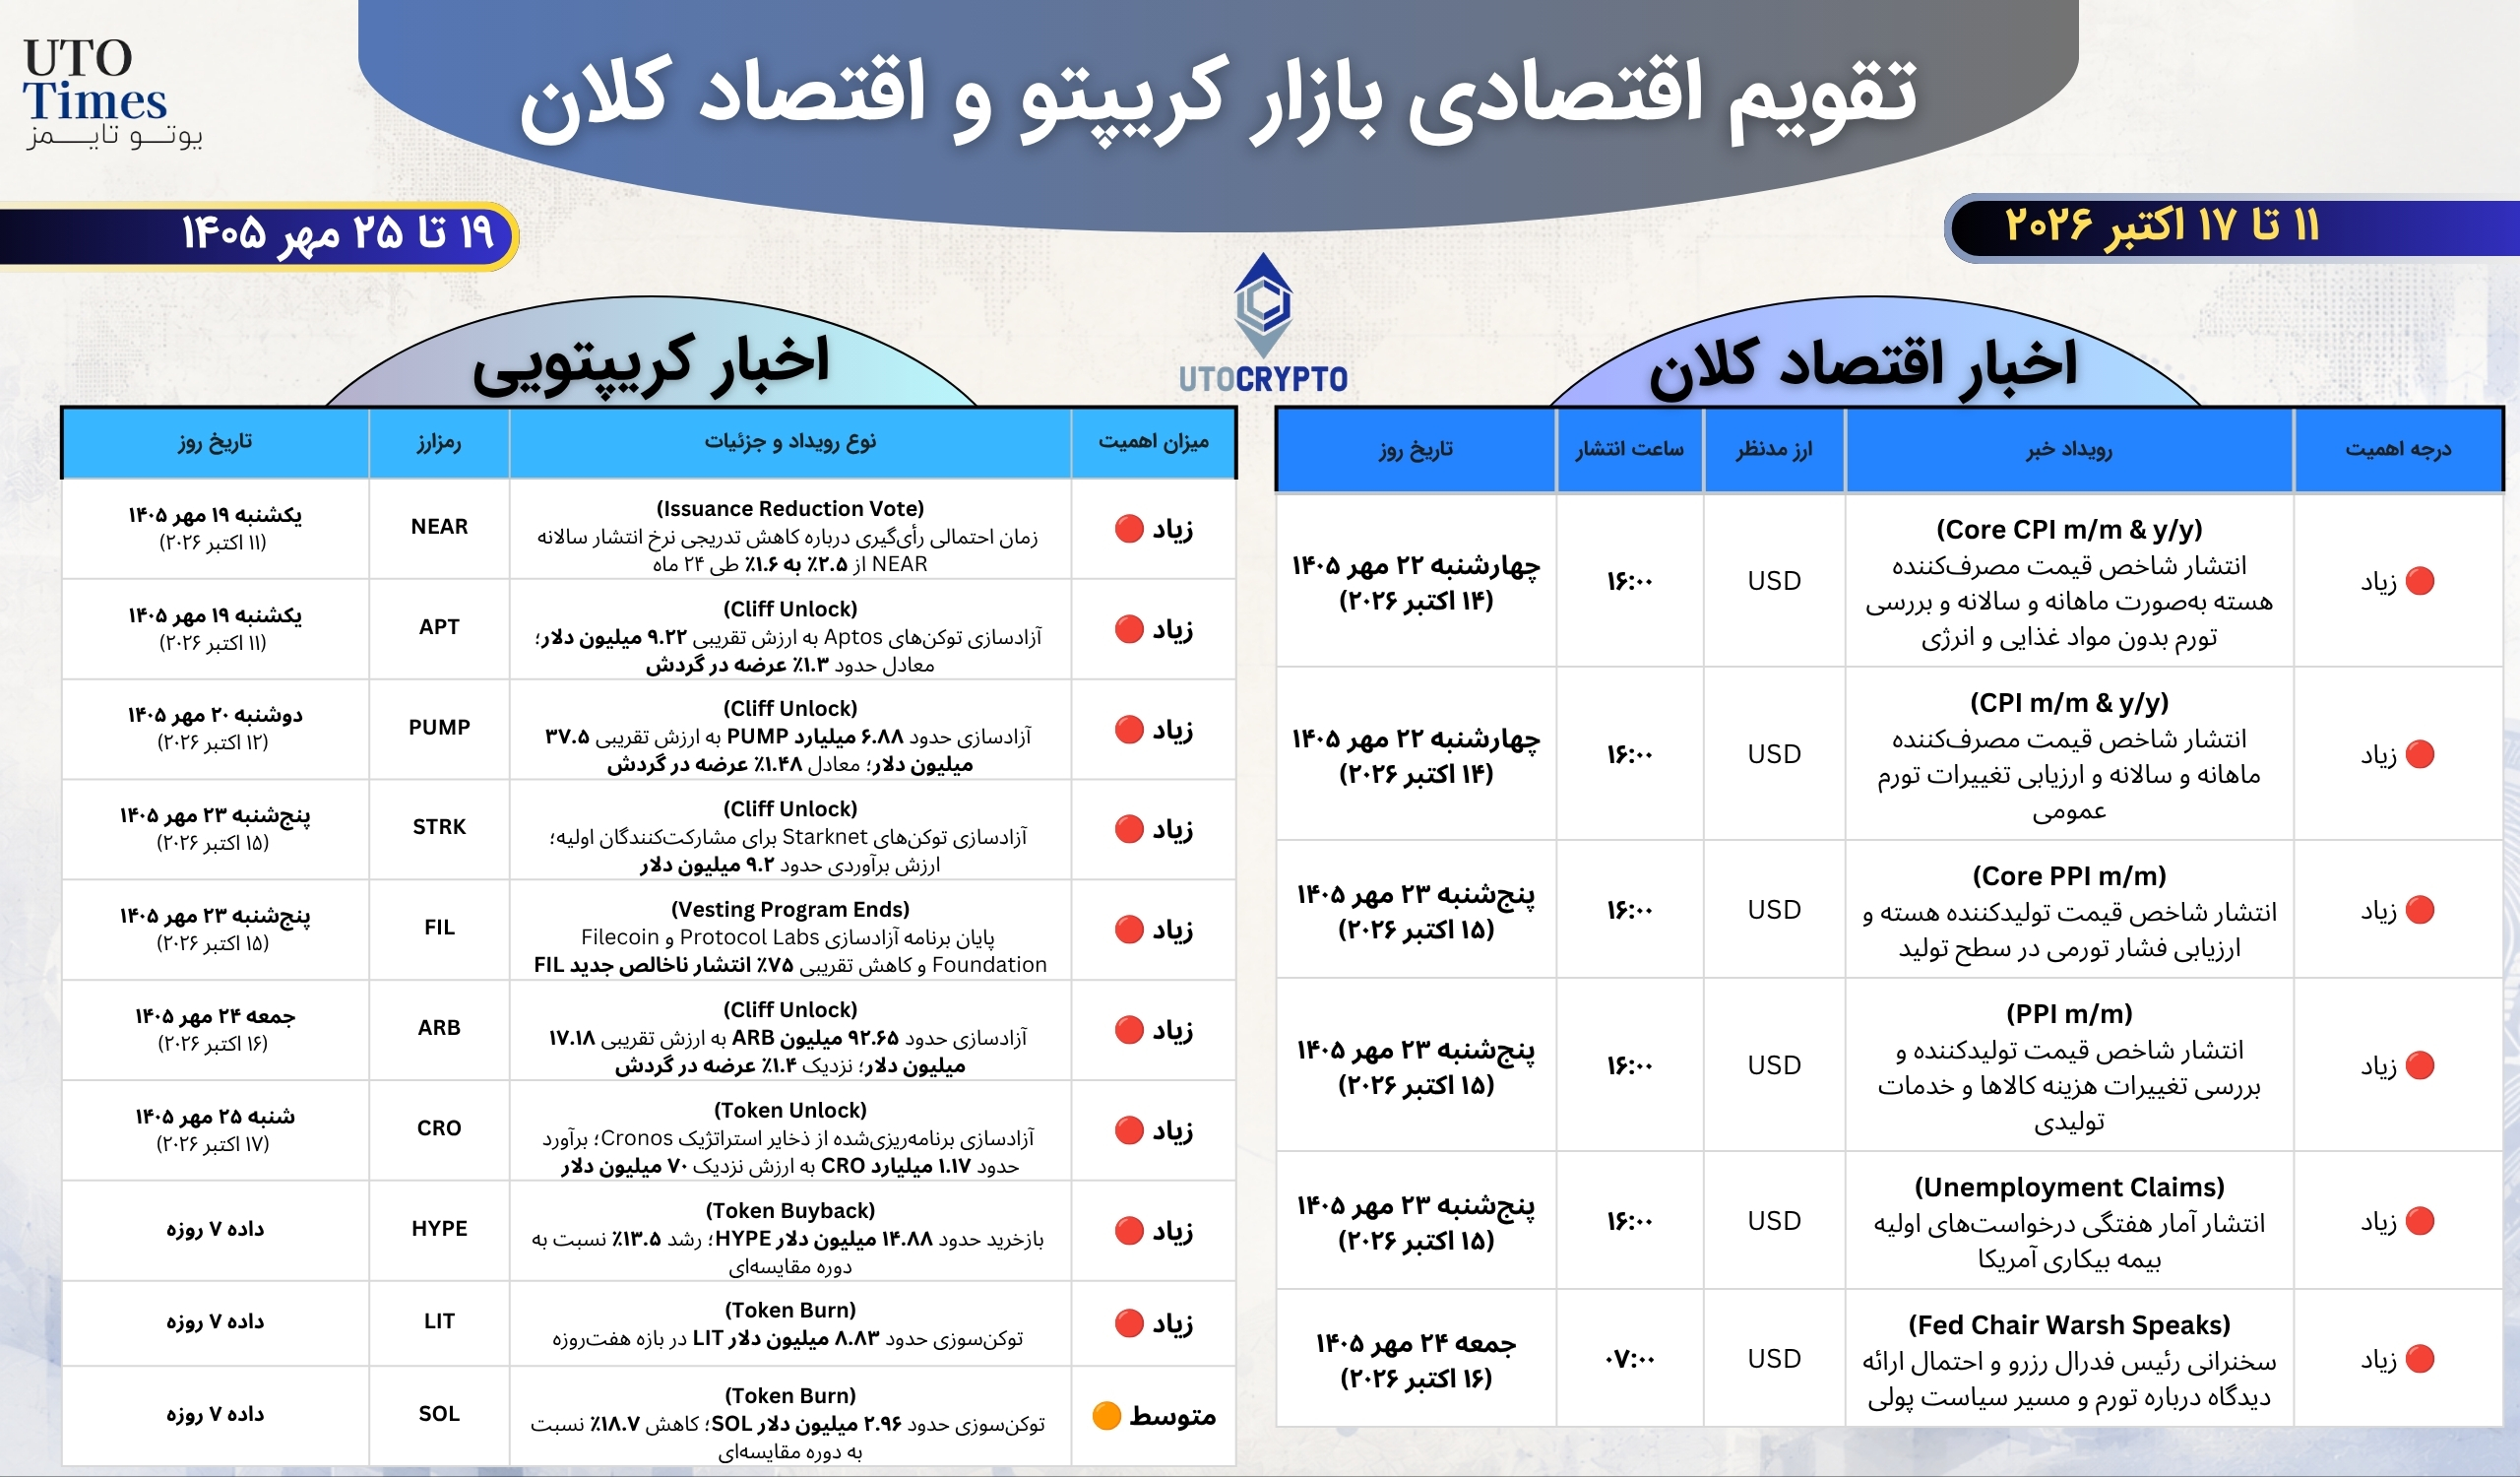
فهرست مهمترین رویدادهای اقتصادی و سهامی هفته
دوشنبه ۱۲ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
دوشنبه ۱۲ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
سهشنبه ۱۳ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
سهشنبه ۱۳ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
جمعه ۱۶ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
جمعه ۱۶ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
شنبه ۱۷ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
شنبه ۱۷ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
مقدمه؛ بازارها در آزمون همزمان تورم، سودآوری و ریسک
بازار سهام آمریکا؛ رکوردهای تازه در کنار نشانههای احتیاط
تورم آمریکا؛ آزمون اصلی سیاست پولی
فصل گزارشهای مالی؛ بانکها چه چیزی درباره اقتصاد میگویند؟
بازده اوراق و نفت؛ دو متغیر تعیینکننده برای ارزش سهام
تقویم اقتصادی آمریکا؛ دادههایی فراتر از تورم
بازارهای اروپا؛ تفاوت عملکرد کشورها و صنایع
دوشنبه ۱۲ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| لوئی ویتون (ADR) | LVMUY | ۸۵٫۳۸ دلار | ۲۰۹٫۹ میلیارد دلار | ۲۱٫۰۷ میلیارد دلار | — |
| پراگرسیو (Progressive) | PGR | ۲۱۷٫۴۳ دلار | ۱۲۶٫۴۱ میلیارد دلار | — | ۴٫۳۰ دلار |
| وینفست (VinFast) | VFS | ۳٫۰۶ دلار | ۷٫۱۶ میلیارد دلار | — | −۰٫۲۷ دلار |
دوشنبه ۱۲ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| — | CAD | تعطیلی روز شکرگزاری کانادا | تعطیل عمومی | |
| — | JPY | روز ورزش ژاپن | تعطیلی عمومی | |
| ۱۶:۲۰ | GBP | سخنرانی مان، عضو کمیته سیاست پولی بانک مرکزی انگلیس | — | |
سهشنبه ۱۳ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| جیپی مورگان چیس | JPM | ۳۳۲٫۹۹ دلار | ۸۸۵٫۱۵ میلیارد دلار | ۵۱٫۲۳ میلیارد دلار | ۵٫۹۳ دلار |
| گلدمن ساکس | GS | ۸۹۵٫۳۲ دلار | ۲۷۱٫۰۷ میلیارد دلار | ۱۶٫۸۶ میلیارد دلار | ۱۳٫۰۹ دلار |
| ولز فارگو | WFC | ۸۳٫۵۵ دلار | ۲۵۲٫۶۶ میلیارد دلار | ۲۲٫۳۱ میلیارد دلار | ۱٫۸۴ دلار |
| سیتیگروپ | C | ۱۲۹٫۶۴ دلار | ۲۱۷٫۴۶ میلیارد دلار | ۲۳٫۷۲ میلیارد دلار | ۲٫۶۵ دلار |
| جانسون اند جانسون | JNJ | ۲۶۱٫۴۴ دلار | ۶۳۰٫۰۴ میلیارد دلار | ۲۵٫۳۸ میلیارد دلار | ۲٫۵۴ دلار |
| یونایتدهلث گروپ | UNH | ۳۷۹٫۳۰ دلار | ۳۴۰٫۴۶ میلیارد دلار | ۱۱۱٫۳۱ میلیارد دلار | ۴٫۱۲ دلار |
سهشنبه ۱۳ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۲:۳۱ | GBP | شاخص خردهفروشی BRC (سالانه، سپتامبر) | ۰٫۵٪ | ۰٫۸٪ |
| ۰۴:۰۰ | AUD | صورتجلسه نشست بانک مرکزی استرالیا (RBA) | — | |
| ۰۴:۰۰ | AUD | شاخص اعتماد کسبوکار (سپتامبر) | −۸ | — |
| ۰۹:۳۰ | EUR | شاخص بهای مصرفکننده (ماهانه، سپتامبر) | ۰٫۶٪ | ۰٫۶٪ |
| ۰۹:۳۰ | EUR | شاخص بهای مصرفکننده (سالانه، سپتامبر) | ۳٫۳٪ | ۳٫۳٪ |
| ۱۰:۴۵ | EUR | سخنرانی الدرسون، عضو بانک مرکزی اروپا | — | |
| ۱۱:۱۵ | USD | سخنرانی والر، عضو هیئترئیسه فدرال رزرو | — | |
| ۱۳:۳۰ | USD | گزارش ماهانه اوپک | — | |
| ۱۵:۴۵ | USD | تغییرات هفتگی اشتغال ADP | ۲۳٫۸ هزار | — |
| ۱۷:۳۰ | USD | فروش خانههای دستدوم (سپتامبر) | ۳٫۹۸ میلیون | ۳٫۹۷ میلیون |
| ۱۷:۳۰ | USD | تغییر ماهانه فروش خانههای دستدوم (سپتامبر) | −۲٫۰٪ | — |
| ۲۱:۰۰ | EUR | سخنرانی لین، عضو بانک مرکزی اروپا | — | |
| ۲۱:۳۰ | USD | تراز بودجه فدرال (سپتامبر) | −۱۶۷٫۰ میلیارد دلار | — |
چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| ASML (رسید سپرده آمریکایی) | ASML | ۱٬۷۸۰٫۳۴ دلار | ۶۸۹٫۰۳ میلیارد دلار | ۱۳٫۱۶ میلیارد دلار | ۱۲٫۱۳ دلار |
| بانک آو آمریکا | BAC | ۵۴٫۳۲ دلار | ۳۷۹٫۸۵ میلیارد دلار | ۳۰٫۵۸ میلیارد دلار | ۱٫۱۰ دلار |
| مورگان استنلی | MS | ۱۹۰٫۰۲ دلار | ۲۹۸٫۴۴ میلیارد دلار | ۱۹٫۹۶ میلیارد دلار | ۲٫۹۴ دلار |
| بلکراک | BLK | ۱٬۰۸۲٫۳۹ دلار | ۱۷۵٫۸۶ میلیارد دلار | ۷٫۴۴ میلیارد دلار | ۱۴٫۳۰ دلار |
| فستنل | FAST | ۵۰٫۷۵ دلار | ۵۸٫۲۴ میلیارد دلار | ۲٫۴۴ میلیارد دلار | ۰٫۳۳۷۹ دلار |
چهارشنبه ۱۴ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۵:۰۰ | CNY | شاخص بهای مصرفکننده چین (سالانه، سپتامبر) | ۰٫۸٪ | ۱٫۰٪ |
| ۰۵:۰۰ | CNY | شاخص بهای مصرفکننده چین (ماهانه، سپتامبر) | ۰٫۴٪ | — |
| ۰۵:۰۰ | CNY | شاخص بهای تولیدکننده چین (سالانه، سپتامبر) | ۳٫۸٪ | ۴٫۵٪ |
| ۰۵:۴۰ | EUR | سخنرانی لاگارد، رئیس بانک مرکزی اروپا | — | |
| ۰۹:۰۰ | GBP | سخنرانی رئیس بانک مرکزی انگلیس | — | |
| ۰۹:۳۰ | GBP | سخنرانی پیل، عضو بانک مرکزی انگلیس | — | |
| ۰۹:۳۵ | CAD | سخنرانی مکلم، رئیس بانک مرکزی کانادا | — | |
| ۱۱:۳۰ | EUR | سخنرانی الدرسون، عضو بانک مرکزی اروپا | — | |
| ۱۱:۴۵ | EUR | سخنرانی بوخ، نایبرئیس بانک مرکزی آلمان | — | |
| ۱۲:۰۰ | EUR | سخنرانی لاگارد، رئیس بانک مرکزی اروپا | — | |
| ۱۲:۳۰ | USD | گزارش ماهانه آژانس بینالمللی انرژی (IEA) | — | |
| ۱۳:۱۰ | USD | سخنرانی بومن، عضو کمیته بازار آزاد فدرال رزرو | — | |
| ۱۶:۰۰ | USD | شاخص بهای مصرفکننده خالص (ماهانه، سپتامبر) | ۰٫۳٪ | ۰٫۲٪ |
| ۱۶:۰۰ | USD | شاخص بهای مصرفکننده خالص (سالانه، سپتامبر) | ۲٫۴٪ | ۲٫۵٪ |
| ۱۶:۰۰ | USD | شاخص بهای مصرفکننده (ماهانه، سپتامبر) | ۰٫۴٪ | ۰٫۶٪ |
| ۱۶:۰۰ | USD | شاخص بهای مصرفکننده (سالانه، سپتامبر) | ۳٫۴٪ | ۳٫۶٪ |
| ۱۶:۰۰ | CAD | مجوزهای ساختوساز (ماهانه، اوت) | −۱۷٫۳٪ | ۳٫۱٪ |
| ۱۷:۰۰ | USD | شاخصهای پیشرو اقتصادی (ماهانه) | −۰٫۱٪ | — |
| ۱۸:۳۷ | CNY | تراز تجاری چین (سپتامبر، دلار) | ۱۱۹٫۰۹ میلیارد دلار | ۱۱۸٫۱۰ میلیارد دلار |
| ۱۸:۳۷ | CNY | رشد سالانه صادرات چین (سپتامبر) | ۲۵٫۰٪ | ۲۵٫۳٪ |
| ۱۸:۳۷ | CNY | رشد سالانه واردات چین (سپتامبر) | ۲۸٫۲٪ | ۲۳٫۵٪ |
| ۱۹:۴۵ | EUR | سخنرانی شنابل، عضو بانک مرکزی اروپا | — | |
| ۲۱:۳۰ | USD | گزارش بژ فدرال رزرو؛ ارزیابی وضعیت اقتصاد آمریکا | — | |
پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| شرکت تولید نیمهرسانای تایوان (TSMC) | TSM | ۴۵۳٫۳۱ دلار | ۲٫۰۷ تریلیون دلار | ۴۵٫۴۱ میلیارد دلار | ۴٫۴۲ دلار |
| چارلز شواب | SCHW | ۹۶٫۷۰ دلار | ۱۶۷٫۲۳ میلیارد دلار | ۷٫۲۰ میلیارد دلار | ۱٫۶۶ دلار |
| اینترکتیو بروکرز | IBKR | ۸۷٫۸۷ دلار | ۱۴۹٫۴۹ میلیارد دلار | ۱٫۸۷ میلیارد دلار | ۰٫۶۷۱۳ دلار |
| پیانسی فایننشال | PNC | ۲۱۹٫۲۱ دلار | ۸۷٫۴۵ میلیارد دلار | ۶٫۶۱ میلیارد دلار | ۴٫۹۱ دلار |
| یواس بنکورپ | USB | ۵۷٫۰۸ دلار | ۸۸٫۹۳ میلیارد دلار | ۷٫۹۹ میلیارد دلار | ۱٫۳۲ دلار |
| بانک نیویورک ملون | BNY | ۱۴۲٫۷۱ دلار | ۹۶٫۸۳ میلیارد دلار | ۵٫۵۵ میلیارد دلار | ۲٫۲۶ دلار |
پنجشنبه ۱۵ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۰:۰۰ | USD | گزارش هفتگی ذخایر نفت خام مؤسسه API | −۲٫۰۹۰ میلیون بشکه | — |
| ۰۴:۰۰ | AUD | تغییرات اشتغال استرالیا (سپتامبر) | ۳۹٫۵ هزار | ۲۰٫۰ هزار |
| ۰۴:۰۰ | AUD | تغییرات اشتغال تماموقت استرالیا (سپتامبر) | −۶٫۳ هزار | — |
| ۰۴:۰۰ | AUD | نرخ بیکاری استرالیا (سپتامبر) | ۴٫۶٪ | ۴٫۶٪ |
| ۰۶:۱۵ | EUR | سخنرانی بوخ، نایبرئیس بانک مرکزی آلمان | — | |
| ۰۶:۲۵ | USD | سخنرانی بومن، عضو کمیته بازار آزاد فدرال رزرو | — | |
| ۰۷:۱۰ | GBP | سخنرانی وودز، نایبرئیس بانک مرکزی انگلیس | — | |
| ۰۷:۱۰ | GBP | سخنرانی پیل، عضو بانک مرکزی انگلیس | — | |
| ۰۸:۰۰ | JPY | تولیدات صنعتی ژاپن (ماهانه، اوت) | −۱٫۷٪ | −۱٫۷٪ |
| ۰۹:۳۰ | GBP | تولید ناخالص داخلی بریتانیا (ماهانه، اوت) | ۰٫۴٪ | −۰٫۱٪ |
| ۰۹:۳۰ | GBP | تولیدات صنعتی بریتانیا (ماهانه، اوت) | ۰٫۲٪ | −۰٫۱٪ |
| ۰۹:۳۰ | GBP | تولیدات کارخانجات بریتانیا (ماهانه، اوت) | ۰٫۹٪ | ۰٫۱٪ |
| ۰۹:۳۰ | GBP | تغییرات GDP؛ مقایسه رشد سهماهه اخیر با دوره قبل (اوت) | ۰٫۴٪ | — |
| ۰۹:۳۰ | GBP | تراز تجاری بریتانیا (اوت) | −۲۰٫۹۷ میلیارد پوند | −۲۱٫۸۰ میلیارد پوند |
| ۰۹:۳۰ | GBP | تراز تجاری بریتانیا با کشورهای خارج از اتحادیه اروپا (اوت) | −۹٫۶۶ میلیارد پوند | — |
| ۱۰:۰۰ | CHF | شاخص بهای تولیدکننده سوئیس (ماهانه، سپتامبر) | ۰٫۷٪ | ۰٫۵٪ |
| ۱۱:۰۰ | GBP | سخنرانی رئیس بانک مرکزی انگلیس | — | |
| ۱۲:۳۰ | CAD | سخنرانی راجرز، عضو بانک مرکزی کانادا | — | |
| ۱۲:۳۰ | CNY | وامهای جدید به مصرفکنندگان و کسبوکارها (سپتامبر) | ۶۰٫۰ میلیارد یوان | ۹۷۵٫۰ میلیارد یوان |
| ۱۲:۳۰ | EUR | تولیدات صنعتی منطقه یورو (ماهانه، اوت) | −۰٫۱٪ | ۰٫۱٪ |
| ۱۴:۳۰ | GBP | برآورد ماهانه GDP بریتانیا توسط مؤسسه NIESR (سپتامبر) | ۰٫۵٪ | — |
| ۱۶:۰۰ | USD | شاخص بیمهشدگان بیکار آمریکا | ۱٬۷۱۶ هزار نفر | — |
| ۱۶:۰۰ | USD | شاخص بهای تولیدکننده خالص (ماهانه، سپتامبر) | ۰٫۲٪ | ۰٫۳٪ |
| ۱۶:۰۰ | USD | خردهفروشی خالص (ماهانه، سپتامبر) | ۱٫۴٪ | ۰٫۵٪ |
| ۱۶:۰۰ | USD | مدعیان اولیه بیمه بیکاری آمریکا | ۱۹۷ هزار نفر | ۱۹۵ هزار نفر |
| ۱۶:۰۰ | USD | شاخص تولیدی ایالت نیویورک (اکتبر) | ۷٫۶۰۳ | ۳٫۲۰ |
| ۱۶:۰۰ | USD | شاخص تولید فدرال رزرو فیلادلفیا (اکتبر) | ۳۷٫۸ | ۲۶٫۵ |
| ۱۶:۰۰ | USD | گزارش اشتغال فدرال رزرو فیلادلفیا | ۱۱٫۸ | — |
| ۱۶:۰۰ | USD | شاخص بهای تولیدکننده (ماهانه، سپتامبر) | ۰٫۴٪ | ۰٫۵٪ |
| ۱۶:۰۰ | USD | خردهفروشی گروه کالایی PCE (ماهانه، سپتامبر) | ۱٫۴٪ | — |
| ۱۶:۰۰ | USD | خردهفروشی آمریکا (ماهانه، سپتامبر) | ۱٫۲٪ | ۰٫۳٪ |
| ۱۶:۰۰ | CAD | فروش محصولات کارخانجات کانادا (ماهانه، اوت) | −۰٫۴٪ | ۱٫۱٪ |
| ۱۶:۰۰ | CAD | عمدهفروشی کانادا (ماهانه، اوت) | ۰٫۳٪ | −۱٫۴٪ |
| ۱۷:۳۰ | USD | موجودی انبار شرکتها (ماهانه، اوت) | ۰٫۸٪ | ۰٫۴٪ |
| ۱۷:۳۰ | USD | موجودی انبار خردهفروشی بهجز خودرو (ماهانه، اوت) | ۰٫۱٪ | ۰٫۱٪ |
| ۱۹:۰۰ | USD | مدل GDP فدرال رزرو آتلانتا (سهماهه سوم) | ۳٫۶٪ | ۳٫۶٪ |
| ۱۹:۳۰ | USD | گزارش هفتگی ذخایر نفت خام اداره اطلاعات انرژی آمریکا (EIA) | −۳٫۱۸۶ میلیون بشکه | — |
| ۱۹:۳۰ | USD | ذخایر نفت خام کوشینگ (EIA) | ۰٫۴۴۴ میلیون بشکه | — |
جمعه ۱۶ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| تراولرز | TRV | ۳۶۸٫۷۵ دلار | ۷۶٫۹۱ میلیارد دلار | ۱۱٫۳۱ میلیارد دلار | ۷٫۲۵ دلار |
| تروئیست فایننشال | TFC | ۴۶٫۱۱ دلار | ۵۶٫۳۳ میلیارد دلار | ۵٫۳۵ میلیارد دلار | ۱٫۱۴ دلار |
| اماندتی بانک | MTB | ۲۱۷٫۴۹ دلار | ۳۱٫۴۱ میلیارد دلار | ۲٫۵۳ میلیارد دلار | ۴٫۹۳ دلار |
| سیتیزنز فایننشال گروپ | CFG | ۶۳٫۵۷ دلار | ۲۶٫۷۷ میلیارد دلار | ۲٫۳۴ میلیارد دلار | ۱٫۳۹ دلار |
| یورونت ورلدواید | EEFT | ۶۴٫۶۰ دلار | ۲٫۴۲ میلیارد دلار | ۱٫۲۰ میلیارد دلار | ۳٫۷۲ دلار |
جمعه ۱۶ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۱:۰۰ | NZD | شاخص PMI کسبوکار نیوزیلند (سپتامبر) | ۵۳٫۱ | — |
| ۰۱:۱۵ | NZD | خردهفروشی بر مبنای پرداخت با کارت الکترونیکی (ماهانه، سپتامبر) | −۰٫۹٪ | — |
| ۰۵:۳۰ | GBP | سخنرانی رئیس بانک مرکزی انگلیس | — | |
| ۰۶:۰۰ | EUR | سخنرانی ناگل، رئیس بانک مرکزی آلمان | — | |
| ۰۷:۰۰ | USD | سخنرانی وارش، عضو هیئتمدیره فدرال رزرو | — | |
| ۰۷:۴۵ | CAD | سخنرانی مکلم، رئیس بانک مرکزی کانادا | — | |
| ۱۲:۳۰ | EUR | شاخص بهای مصرفکننده خالص (سالانه، سپتامبر) | ۲٫۵٪ | ۲٫۵٪ |
| ۱۲:۳۰ | EUR | شاخص بهای مصرفکننده منطقه یورو (سالانه، سپتامبر) | ۳٫۸٪ | ۳٫۸٪ |
| ۱۲:۳۰ | EUR | شاخص بهای مصرفکننده منطقه یورو (ماهانه، سپتامبر) | ۰٫۴٪ | ۰٫۶٪ |
| ۱۲:۳۰ | EUR | تراز تجاری منطقه یورو (اوت) | ۱۴٫۲ میلیارد یورو | — |
| ۱۵:۴۵ | CAD | آمار شروع ساختوساز مسکونی کانادا (سپتامبر) | ۲۲۹ هزار واحد | ۲۳۰ هزار واحد |
| ۱۶:۰۰ | USD | شاخص بهای صادرات آمریکا (ماهانه، سپتامبر) | ۰٫۶٪ | — |
| ۱۶:۰۰ | USD | شاخص بهای واردات آمریکا (ماهانه، سپتامبر) | ۰٫۷٪ | ۰٫۶٪ |
| ۱۶:۰۰ | CAD | خرید اوراق بهادار خارجی (اوت) | ۲۰٫۶۵ میلیارد دلار کانادا | — |
| ۱۶:۴۵ | USD | تولیدات صنعتی آمریکا (ماهانه، سپتامبر) | ۰٫۰٪ | ۰٫۴٪ |
| ۱۶:۴۵ | USD | تولیدات صنعتی آمریکا (سالانه، سپتامبر) | ۱٫۴۲٪ | — |
| ۲۰:۳۰ | USD | تعداد دکلهای حفاری نفت آمریکا (بیکر هیوز) | ۴۶۲ | — |
| ۲۰:۳۰ | USD | مجموع دکلهای فعال نفت و گاز آمریکا (بیکر هیوز) | ۶۰۳ | — |
| ۲۳:۰۰ | GBP | خالص موقعیتهای آتی پوند انگلیس | −۹۷٫۶ هزار قرارداد | — |
| ۲۳:۰۰ | USD | خالص موقعیتهای آتی نفت خام | ۹۹٫۱ هزار قرارداد | — |
| ۲۳:۰۰ | USD | خالص موقعیتهای آتی طلا | ۲۱۰٫۳ هزار قرارداد | — |
| ۲۳:۰۰ | USD | خالص موقعیتهای آتی نزدک ۱۰۰ | ۵۸٫۱ هزار قرارداد | — |
| ۲۳:۰۰ | USD | خالص موقعیتهای آتی شاخص S&P 500 | −۱۵۴٫۱ هزار قرارداد | — |
| ۲۳:۰۰ | AUD | خالص موقعیتهای آتی دلار استرالیا | −۹۸٫۶ هزار قرارداد | — |
| ۲۳:۰۰ | JPY | خالص موقعیتهای آتی ین ژاپن | ۶۲٫۳ هزار قرارداد | — |
| ۲۳:۰۰ | EUR | خالص موقعیتهای آتی یورو | −۹۹٫۳ هزار قرارداد | — |
| ۲۳:۳۰ | USD | خالص معاملات بلندمدت اوراق خزانه (اوت) | −۲۷٫۹ میلیارد دلار | ۱۲۵٫۷ میلیارد دلار |
شنبه ۱۷ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| اچدیافسی بانک (ADR) | HDB | ۲۲٫۲۸ دلار | ۱۱۲٫۶۵ میلیارد دلار | ۴٫۹۱ میلیارد دلار | ۰٫۳۹۲۸ دلار |
| آیسیآیسیآی بانک (ADR) | IBN | ۲۷٫۸۹ دلار | ۱۰۰٫۴۷ میلیارد دلار | ۳٫۴۷ میلیارد دلار | ۰٫۴۰۷۶ دلار |
| اکسیس بانک (ADR) | AXBKY | ۵٫۰۰ دلار | ۴۰٫۴۸ میلیارد دلار | ۲٫۲۸ میلیارد دلار | ۱٫۱۶ دلار |
شنبه ۱۷ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۸:۱۵ | EUR | سخنرانی ناگل، رئیس بانک مرکزی آلمان | — | |
| ۱۰:۱۵ | GBP | سخنرانی رئیس بانک مرکزی انگلیس | — | |
مقدمه؛ بازارها در آزمون همزمان تورم، سودآوری و ریسک
بازارهای سهام جهان در هفته منتهی به ۱۶ اکتبر ۲۰۲۶، برابر با ۲۴ مهر ۱۴۰۵، با مجموعهای از عوامل اثرگذار روبهرو هستند که میتواند انتظارات سرمایهگذاران برای ماههای پایانی سال را تغییر دهد. در آمریکا، انتشار آمار تورم و آغاز فصل گزارشهای مالی شرکتها در کانون توجه قرار دارد؛ در اروپا، نگرانی درباره هزینه تأمین مالی دولتها و تفاوت عملکرد صنایع، مسیر بازارها را تحت تأثیر قرار میدهد؛ و در آسیا، رونق صنعت نیمهرساناها و تحولات تجارت جهانی از مهمترین متغیرهای تعیینکننده است.
بازار سهام آمریکا هفته گذشته را با رشد شاخصهای اصلی به پایان رساند و شاخص استاندارد اند پورز ۵۰۰ و نزدک ترکیبی به سطوح بیسابقهای رسیدند. بااینحال، افزایش قیمت نفت، بالا ماندن بازده اوراق خزانهداری و نشانههایی از تضعیف شتاب برخی گروههای فناوری، تصویر بازار را پیچیدهتر کرده است. از سوی دیگر، پیشبینی رشد بیش از ۳۰ درصدی سود شرکتهای شاخص استاندارد اند پورز ۵۰۰ در سهماهه سوم، انتظارات خوشبینانه را تقویت میکند؛ اما تحقق این رشد و پایداری آن هنوز باید در گزارشهای واقعی شرکتها سنجیده شود.
مهمترین رویداد اقتصادی هفته، انتشار شاخص قیمت مصرفکننده آمریکا در چهارشنبه ۲۲ مهر است. این آمار در کنار گزارش بانکهایی مانند جیپی مورگان، گلدمن ساکس، سیتیگروپ و ولز فارگو، اطلاعات مهمی درباره فشارهای تورمی، وضعیت اعتبار و توان مصرفکنندگان ارائه میکند. در چنین فضایی، پرسش اصلی این است که آیا رشد سود شرکتها برای جبران افزایش هزینه سرمایه کافی خواهد بود یا بازارها ناچار میشوند بخشی از خوشبینی کنونی را تعدیل کنند.
بازار سهام آمریکا؛ رکوردهای تازه در کنار نشانههای احتیاط
شاخص صنعتی داوجونز در پایان معاملات جمعه ۱۷ مهر با رشد ۰٫۸۳ درصدی به ۵۱٬۶۵۴٫۹۵ واحد رسید. شاخص استاندارد اند پورز ۵۰۰ با افزایش ۰٫۵۹ درصدی در سطح ۷٬۸۱۱٫۵۱ واحد ایستاد و شاخص نزدک ترکیبی نیز ۰٫۶۴ درصد رشد کرد و به ۲۷٬۳۶۶٫۱۷ واحد رسید. هر سه شاخص در مجموع هفته مثبتی را پشت سر گذاشتند؛ بااینحال، روند معاملات نشان میدهد که قدرت صعود در همه بخشهای بازار یکسان نیست.
در معاملات پنجشنبه ۱۶ مهر، نگرانی از افزایش قیمت نفت و تشدید فشارهای تورمی باعث افت شاخصها شد. داوجونز تنها ۰٫۱۰ درصد رشد کرد، اما استاندارد اند پورز ۵۰۰ حدود ۰٫۴۷ درصد و نزدک ترکیبی ۱٫۲۵ درصد کاهش یافتند. سهام شرکتهای تولیدکننده تراشه نیز با فشار فروش روبهرو شدند و شاخص این صنعت ۳٫۴ درصد افت کرد. این اختلاف عملکرد نشان میدهد که بازار، با وجود حفظ روند صعودی کلی، نسبت به اخبار مربوط به هزینه انرژی، تأمین مالی و ارزشگذاری شرکتهای فناوری حساستر شده است.
بخش مهمی از رشد بازار آمریکا در سال جاری به سهام فناوری و شرکتهای مرتبط با هوش مصنوعی وابسته بوده است. افزایش تقاضا برای تراشههای پیشرفته، تجهیزات پردازشی و مراکز داده، چشمانداز درآمدی بسیاری از شرکتهای این حوزه را تقویت کرده است. بااینحال، سرمایهگذاری در این زیرساختها به منابع مالی سنگین نیاز دارد و افزایش نرخ بهره میتواند هزینه توسعه را بالا ببرد. افزون بر این، اگر درآمدهای واقعی با انتظارات بالای سرمایهگذاران هماهنگ نباشد، حتی شرکتهای برخوردار از رشد فروش نیز ممکن است با کاهش ارزش سهام مواجه شوند.
یکی دیگر از نشانههای احتیاط، کاهش مشارکت نسبی برخی گروههای پیشرو در حرکت صعودی بازار است. درحالیکه شاخصهای اصلی رکوردهای تازه ثبت کردهاند، بخشی از سهام فناوری پس از رشد قابلتوجه با اصلاح مواجه شدهاند و گروههایی مانند کالاهای مصرفی ضروری و خدمات عمومی نشانههایی از بهبود نسبی نشان دادهاند. چنین چرخشی لزوماً به معنای آغاز افت گسترده بازار نیست؛ اما میتواند نشان دهد که سرمایهگذاران در حال متنوعسازی داراییها و کاهش اتکای خود به سهام پرریسکتر هستند.
تورم آمریکا؛ آزمون اصلی سیاست پولی
گزارش شاخص قیمت مصرفکننده آمریکا در چهارشنبه ۲۲ مهر، مهمترین داده اقتصادی هفته است. بر اساس نظرسنجی رویترز، انتظار میرود تورم سالانه به ۳٫۷ درصد برسد؛ رقمی که از هدف ۲ درصدی بانک مرکزی آمریکا فاصله قابلتوجهی دارد. برای تورم هسته، که تغییرات قیمت مواد غذایی و انرژی را کنار میگذارد، افزایش سالانه ۲٫۵ درصدی پیشبینی شده است. تفاوت میان تورم کل و هسته میتواند در تشخیص میزان ماندگاری فشارهای قیمتی اهمیت داشته باشد.
بانک مرکزی آمریکا در سپتامبر، برای نخستین بار از سال ۲۰۲۳ نرخ بهره را افزایش داد تا با فشارهای تورمی مقابله کند. اکنون دادههای تازه میتوانند انتظارات بازار درباره تصمیم نشست ۲۷ و ۲۸ اکتبر را تغییر دهند. اگر تورم بیش از پیشبینیها افزایش یابد، احتمال تداوم سیاست پولی سختگیرانه تقویت میشود؛ در مقابل، کاهش فشارهای قیمتی میتواند فضای بیشتری برای تثبیت نرخها فراهم کند. بااینحال، یک گزارش منفرد برای تعیین مسیر سیاست پولی کافی نیست و روند چندماهه تورم و اشتغال اهمیت بیشتری دارد.
قیمت انرژی یکی از عوامل مهم این معادله است. افزایش بهای نفت میتواند هزینه حملونقل، تولید و توزیع کالاها را بالا ببرد و بهتدریج بر قیمت مصرفکننده اثر بگذارد. در همین حال، تورم خدمات همچنان یکی از نگرانیهای اصلی سیاستگذاران محسوب میشود؛ زیرا تعدیل آن معمولاً به زمان بیشتری نیاز دارد. اگر فشار قیمت خدمات در کنار افزایش هزینه انرژی ادامه پیدا کند، حتی کاهش تورم کالاها نیز ممکن است برای بازگرداندن تورم به هدف بانک مرکزی کافی نباشد.
بازارها همچنین باید به تفاوت میان واکنش اولیه و پیامدهای پایدار دادهها توجه کنند. انتشار تورمی بالاتر از انتظار ممکن است در کوتاهمدت بازده اوراق را افزایش دهد و سهام رشدی را تحت فشار قرار دهد؛ اما شدت و دوام این واکنش به جزئیات گزارش، انتظارات قبلی و ارزیابی سرمایهگذاران از مسیر اقتصاد بستگی خواهد داشت. در مقابل، تورم پایینتر از انتظار نیز تنها زمانی میتواند پشتوانهای محکم برای بازار باشد که با نشانههای قابلقبول از فعالیت اقتصادی و سودآوری شرکتها همراه شود.
فصل گزارشهای مالی؛ بانکها چه چیزی درباره اقتصاد میگویند؟
گزارشهای مالی سهماهه سوم شرکتهای آمریکایی در هفته جاری آغاز میشود و بانکهای بزرگ در نخستین گروه از ناشران مهم قرار دارند. روز سهشنبه ۲۱ مهر، جیپی مورگان، گلدمن ساکس، سیتیگروپ و ولز فارگو نتایج خود را منتشر میکنند. جانسون اند جانسون و یونایتد هلث نیز از شرکتهای مهمی هستند که گزارش مالی آنها مورد توجه قرار خواهد گرفت. روز چهارشنبه، بانک آمریکا، مورگان استنلی، بلکراک و چند شرکت دیگر نتایج خود را اعلام میکنند.
گزارش بانکها از این جهت اهمیت دارد که اثر نرخ بهره را از چند مسیر آشکار میکند. نرخهای بالاتر ممکن است درآمد حاصل از وامدهی را تقویت کنند، اما در سوی دیگر میتوانند هزینه جذب منابع را افزایش دهند و بازپرداخت بدهی را برای خانوارها و شرکتها دشوارتر سازند. سرمایهگذاران همچنین به درآمد حاصل از معاملات، انتشار اوراق، مشاوره مالی و فعالیت بازار سرمایه توجه خواهند کرد. افزایش ذخایر زیان اعتباری یا نشانههای ضعف تقاضای وام میتواند پیام مهمی درباره وضعیت اقتصادی داشته باشد.
بر اساس دادههای منتشرشده از سوی مؤسسه الاسایجی، سود شرکتهای شاخص استاندارد اند پورز ۵۰۰ در سهماهه سوم ممکن است در مجموع ۳۰٫۶ درصد افزایش یابد. انتظار میرود بخش انرژی با رشد سالانه ۱۲۳ درصدی و فناوری با رشد ۶۶٫۵ درصدی از محرکهای اصلی این افزایش باشند. این ارقام، در صورت تحقق، میتوانند از ارزشگذاری بازار حمایت کنند؛ اما رشد سود باید از نظر کیفیت نیز بررسی شود. افزایش درآمد پایدار و بهبود بهرهوری، با رشد سود ناشی از عوامل موقت یا کاهش یکباره هزینهها یکسان نیست.
رفتار سهام بانکها پیش از انتشار گزارشها نیز قابلتوجه است. بر اساس گزارش رویترز، شاخص بانکی استاندارد اند پورز در ماه گذشته حدود ۷٫۵ درصد کاهش یافته است؛ درحالیکه بازده اوراق خزانهداری افزایش داشته است. این واگرایی نشان میدهد که سرمایهگذاران درباره اثر نهایی نرخهای بالاتر بر هزینه تأمین مالی، فعالیت بازار سرمایه و سلامت وامگیرندگان پرسشهایی دارند. اگر نتایج مالی و پیشبینی مدیران بهتر از انتظار باشد، احتمال کاهش نگرانیها وجود دارد؛ اما هشدار درباره ضعف مصرف یا افزایش زیانهای اعتباری میتواند فشار بر سهام مالی را تشدید کند.
بازده اوراق و نفت؛ دو متغیر تعیینکننده برای ارزش سهام
بازده اوراق خزانهداری دهساله آمریکا در پایان هفته گذشته در محدوده ۵٫۲۴ درصد قرار داشت؛ سطحی نزدیک به بالاترین میزان حدود ۲۴ سال اخیر. افزایش بازده اوراق دولتی، سرمایهگذاری در داراییهای کمریسکتر را برای بخشی از سرمایهگذاران جذابتر میکند و در عین حال نرخ تنزیل سودهای آینده شرکتها را بالا میبرد. این سازوکار معمولاً بر سهام رشدی، بهویژه شرکتهایی که بخش بزرگی از ارزش آنها به درآمدهای دورتر وابسته است، فشار بیشتری وارد میکند.
نفت نیز در هفته گذشته تحت تأثیر نگرانیهای عرضه و تنشهای خاورمیانه قرار گرفت. افزایش حملات به کشتیرانی در تنگه هرمز و کاهش بخشی از تولید آمریکا در پی شرایط جوی، نگرانی درباره عرضه را تقویت کرد. با افزایش قیمت نفت، فشار تورمی بیشتر میشود و احتمال ادامه سیاست پولی سختگیرانه بالا میرود؛ در نتیجه، انرژی و نرخ بهره میتوانند از دو مسیر همزمان بر بازار سهام اثر بگذارند.
از دیدگاه تحلیل فنی، محدوده ۸۷ تا ۹۰ دلار برای نفت خام بهعنوان ناحیه حمایتی مورد توجه قرار گرفته است. در صورت حفظ این محدوده، بازگشت قیمت به حوالی ۱۰۰ دلار میتواند بهعنوان سناریویی قابل بررسی مطرح شود؛ اما این سطح هدف قطعی نیست و به تداوم شرایط عرضه و تقاضا بستگی دارد. افزایش دوباره نفت، بهویژه اگر با رشد بازده اوراق همراه شود، میتواند فضای دشوارتری برای سهام ایجاد کند.
تقویم اقتصادی آمریکا؛ دادههایی فراتر از تورم
سهشنبه ۲۱ مهر، شاخص خوشبینی کسبوکارهای کوچک، تغییرات هفتگی اشتغال بخش خصوصی، فروش خانههای موجود و تراز بودجه دولت منتشر میشوند. چهارشنبه، علاوه بر شاخص قیمت مصرفکننده و تورم هسته، درخواستهای وام مسکن و گزارش «کتاب بژ» بانک مرکزی آمریکا در برنامه قرار دارند. کتاب بژ تصویری کیفی از فعالیت اقتصادی مناطق مختلف کشور ارائه میکند و میتواند به روشنتر شدن وضعیت قیمتها، اشتغال و تقاضا کمک کند.
پنجشنبه ۲۳ مهر، فروش خردهفروشی، شاخص قیمت تولیدکننده، مطالبات بیمه بیکاری و شاخص فعالیت تولیدی فیلادلفیا منتشر خواهند شد. این دادهها برای سنجش توان مصرفکنندگان و میزان انتقال فشار هزینهها به قیمت کالاها اهمیت دارند. فروش خردهفروشی قوی در کنار تورم بالا میتواند نگرانی از ماندگاری نرخ بهره بالا را تشدید کند؛ اما کاهش فروش همراه با افت شاخصهای تولیدی ممکن است نگرانی از کند شدن رشد اقتصادی را افزایش دهد.
جمعه ۲۴ مهر نیز دادههای فعالیت خدماتی نیویورک، قیمت واردات و صادرات، تولید صنعتی و میزان استفاده از ظرفیت تولید منتشر میشوند. این آمارها کمک میکنند تا تصویر کاملتری از وضعیت اقتصاد آمریکا شکل بگیرد. بازارها نهتنها به ارقام منتشرشده، بلکه به فاصله آنها با پیشبینیها و سازگاری میان دادههای تورم، اشتغال و تولید واکنش نشان خواهند داد.
بازارهای اروپا؛ تفاوت عملکرد کشورها و صنایع
بازارهای سهام اروپا در سال ۲۰۲۶ عملکرد یکسانی نداشتهاند. بر اساس دادههای منتشرشده در گزارش مورنینگاستار در ۸ اکتبر، شاخص اروپایی این مؤسسه از ابتدای سال حدود ۱۰٫۴ درصد رشد کرده است. بااینحال، تفاوت ترکیب صنایع و شرایط اقتصادی کشورها موجب شده است برخی بازارها بهمراتب بهتر از میانگین منطقه عمل کنند.
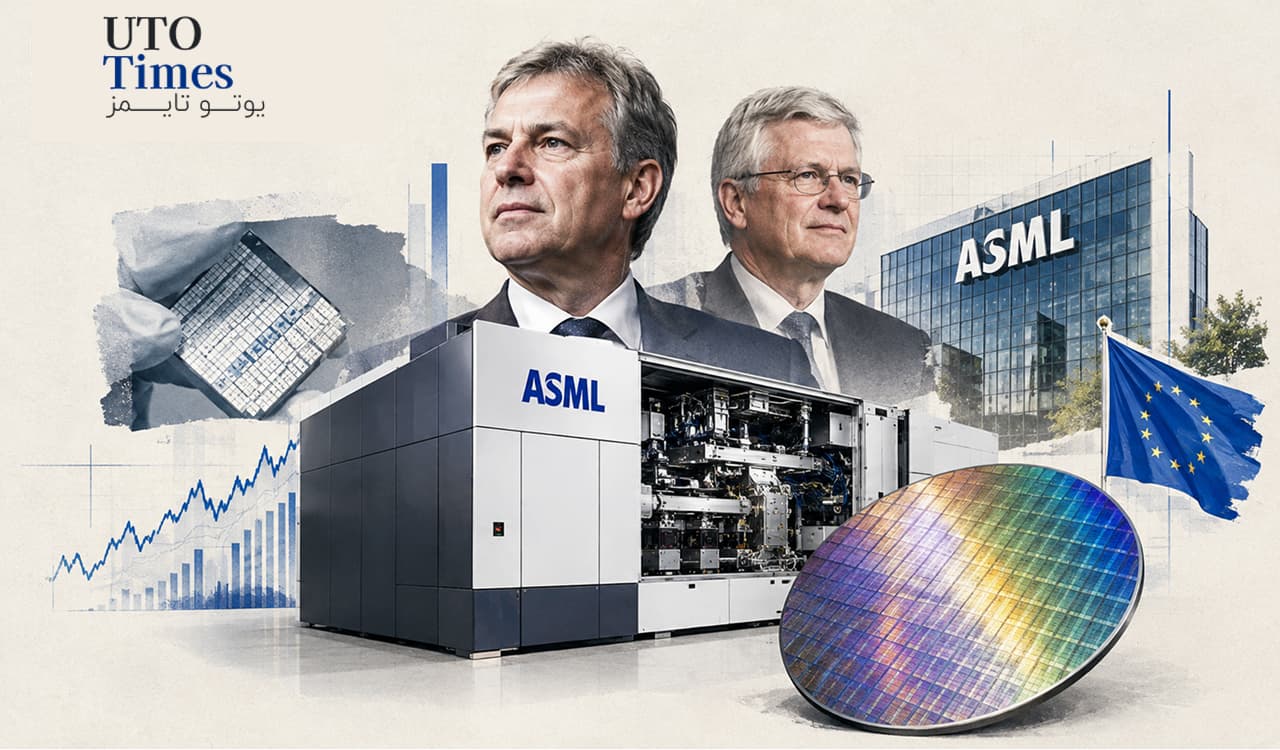
هلند با رشد بیش از ۳۷ درصدی شاخص خود در میان بازارهای پیشتاز قرار گرفته است. افزایش تقاضا برای تجهیزات پیشرفته تولید تراشه و رونق سرمایهگذاری در هوش مصنوعی از عوامل مهم این عملکرد بودهاند. سهام شرکت ایاسامال، تولیدکننده تجهیزات لیتوگرافی پیشرفته، از ابتدای سال حدود ۸۴ درصد افزایش یافته است. ایاسام اینترنشنال و بیایاسآی نیز بهترتیب رشدهایی نزدیک به ۷۹ و ۴۵ درصد ثبت کردهاند. این عملکرد نشان میدهد که رونق جهانی تراشهها تنها به بازار آمریکا محدود نیست و شرکتهای اروپایی تأمینکننده فناوری نیز از آن بهره میبرند.
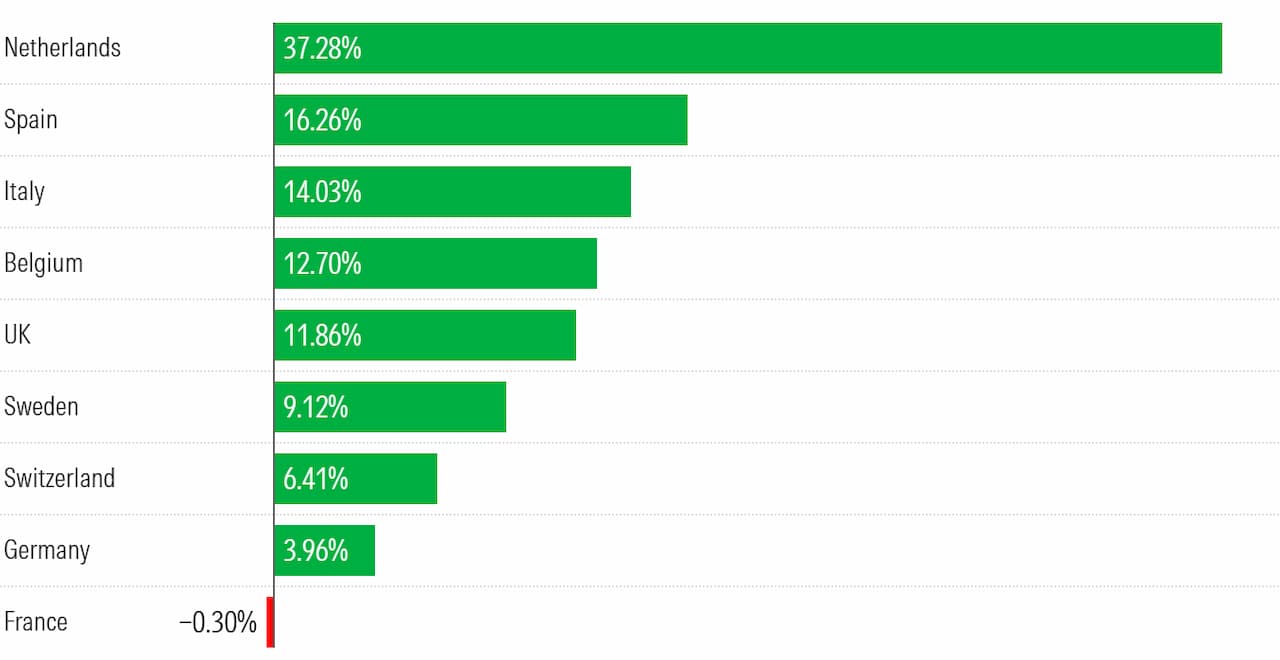
اسپانیا و ایتالیا نیز از بازارهای نسبتاً موفق بودهاند. شاخص اسپانیا حدود ۱۴ درصد و شاخص ایتالیا نزدیک به ۱۲ درصد رشد کرده است. در اسپانیا، عملکرد بانکها، رشد اقتصادی و ورود سرمایه خارجی از عوامل حمایتی بودهاند. در ایتالیا نیز شرکتهای انرژی و خدمات مرتبط با صنعت نفت نقش مهمی در تقویت بازار داشتهاند؛ بهطوریکه سهام سایپم حدود ۷۶ درصد، تناریس ۵۴ درصد و انی ۵۰ درصد رشد کردهاند.
در مقابل، فرانسه با عملکردی نزدیک به صفر از بازارهای ضعیفتر اروپا بوده است. نگرانی درباره بدهی دولت، بیثباتی سیاسی و افت سهام کالاهای لوکس بر این بازار فشار وارد کردهاند. سهام الواماچ حدود ۴۰ درصد و هرمس نزدیک به ۳۹ درصد کاهش یافتهاند. آلمان نیز با رشد تقریبی ۳ درصدی شاخص خود عملکرد محدودی داشته است؛ فشار رقابت تولیدکنندگان چینی، هزینه گذار به خودروهای برقی و چالشهای صنایع سنتی، از عوامل محدودکننده بازار بودهاند. سهام بیامو حدود ۳۸ درصد، مرسدس بنز ۲۹ درصد و فولکسواگن نزدیک به ۳۱ درصد افت کردهاند.
چشمانداز اروپا؛ بدهی، انرژی و توان رقابتی
در سهماهه پایانی سال، بازده اوراق دولتی و هزینه انرژی از عوامل مهم تعیینکننده مسیر بازارهای اروپایی خواهند بود. افزایش هزینه تأمین مالی دولتها، بهویژه در کشورهایی با بدهی بالا، میتواند فضای بودجهای را محدود کند و بر ارزشگذاری داراییها اثر بگذارد. اگر قیمت انرژی نیز افزایش یابد، فشار تورمی ممکن است ادامه پیدا کند و بانک مرکزی اروپا را از کاهش سریع نرخ بهره بازدارد.
تفاوت عملکرد بازارهای اروپایی نشان میدهد که ارزیابی منطقه بهعنوان یک مجموعه یکپارچه میتواند گمراهکننده باشد. هلند از رونق تجهیزات نیمهرساناها بهره برده، اسپانیا از رشد اقتصادی و عملکرد بانکها حمایت گرفته و ایتالیا از افزایش ارزش شرکتهای انرژی سود برده است. در مقابل، فرانسه با ریسکهای مالی و ضعف کالاهای لوکس و آلمان با فشار بر صنایع و خودروسازان مواجه شدهاند.
در این شرایط، شرکتهایی که جریان نقدی پایدار، بدهی کنترلشده و توان انتقال افزایش هزینهها به مشتریان دارند، احتمالاً انعطافپذیری بیشتری نشان میدهند. بااینحال، پایداری رشد بازار به آن بستگی دارد که سودآوری واقعی شرکتها بتواند افزایش هزینه سرمایه و فشارهای اقتصادی را جبران کند.
“
«از نگاه من، بازار جهانی وارد مرحلهای شده است که در آن فاصله میان انتظارات و واقعیتهای مالی، عامل تعیینکنندهتری از شتاب صعود شاخصهاست. رونق هوش مصنوعی و رشد سود شرکتها همچنان ظرفیت حمایت از بازار را دارند، اما افزایش بازده اوراق و هزینه انرژی نشان میدهد که سرمایه دیگر بدون مطالبه بازده متناسب، ریسکهای بالاتر را نمیپذیرد. در چنین شرایطی، رویکرد حرفهای نه شرطبندی یکجانبه بر ادامه رشد است و نه پیشبینی اصلاحی فراگیر؛ بلکه تفکیک بازارها و انتخاب شرکتهایی است که رشد درآمد آنها به جریان نقدی پایدار تبدیل میشود و در برابر نرخ بهره، بدهی و نوسان تقاضا تابآوری بیشتری دارند.»
بابک شیری
بازارهای آسیا؛ رونق تراشهها در کنار ریسک انرژی و تقاضا
بازارهای آسیایی در هفته پیش رو تحت تأثیر سه عامل اصلی قرار دارند: عملکرد زنجیره تأمین نیمهرساناها، وضعیت تقاضای جهانی برای فناوری و تغییرات قیمت انرژی. رشد بیش از ۸۰ درصدی شاخص تولیدکنندگان تراشه آمریکا از ابتدای سال، نشاندهنده قدرت چرخه سرمایهگذاری در این صنعت است؛ اما افت ۳٫۴ درصدی این شاخص در معاملات پنجشنبه یادآور میشود که انتظارات بالا، بازار را در برابر اخبار منفی آسیبپذیر کرده است. این تحولات برای بازارهای آسیایی، بهویژه اقتصادهای وابسته به تولید تراشه و تجهیزات الکترونیکی، اهمیت ویژهای دارد.
تایوان و کره جنوبی از بازارهایی هستند که عملکرد شرکتهای نیمهرسانا و حافظه در آنها میتواند بر جهت شاخصها اثر قابلتوجهی بگذارد. شرکت تولید نیمهرسانای تایوان از نامهای مهم تقویم گزارشهای مالی پنجشنبه ۲۳ مهر است و نتایج آن میتواند نشانههایی از وضعیت سفارشها، تقاضای تراشههای پیشرفته و سرمایهگذاری در زیرساختهای پردازشی ارائه کند. در کره جنوبی نیز پیشبینی سود فصلی قدرتمند سامسونگ نتوانست در معاملات اخیر از قیمت سهام حمایت کند؛ نمونهای از اینکه رشد سود مورد انتظار، در صورت بالا بودن انتظارات بازار، لزوماً به افزایش قیمت سهام منجر نمیشود.
چین نیز از مسیر تقاضای صنعتی، تجارت جهانی و رقابت فناوری بر بازارهای منطقه اثر میگذارد. در صورت تداوم تقاضای جهانی برای تجهیزات الکترونیکی و زیرساختهای هوش مصنوعی، شرکتهای آسیایی فعال در زنجیره تأمین میتوانند از افزایش سفارشها بهرهمند شوند. بااینحال، محدودیتهای تجاری، رقابت قیمتی و تغییرات سیاست صنعتی میتوانند حاشیه سود را تحت فشار قرار دهند. به همین دلیل، بررسی میزان فروش واقعی، سرمایهگذاری شرکتها و پایداری تقاضا اهمیت بیشتری از اتکا به انتظارات کلی درباره رونق فناوری دارد.
افزایش قیمت نفت نیز برای بسیاری از اقتصادهای آسیایی ریسک مهمی محسوب میشود؛ بهویژه کشورهایی که بخش بزرگی از انرژی مورد نیاز خود را وارد میکنند. افزایش هزینه واردات انرژی میتواند تراز تجاری را تضعیف کند، هزینه تولید را بالا ببرد و فشار تورمی ایجاد کند. این وضعیت ممکن است فضای سیاستگذاری پولی را محدود سازد و سودآوری شرکتهای حملونقل، تولیدی و مصرفمحور را تحت تأثیر قرار دهد. در مقابل، شرکتهای انرژی و برخی صادرکنندگان کالا ممکن است از افزایش قیمتها سود ببرند؛ بنابراین، اثر نفت گران بر بازارهای آسیایی یکسان نیست و به ساختار اقتصادی هر کشور وابسته است.
جمعبندی
بازارهای سهام جهان در هفته پیش رو با آزمونی همزمان در سه جبهه روبهرو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانکهای بزرگ میتواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکتها و هزینه تأمین مالی دولتها اهمیت دارد؛ و در آسیا، عملکرد شرکتهای نیمهرسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود.
اگر تورم آمریکا کمتر از انتظار باشد و گزارشهای مالی از تداوم رشد سود حکایت کنند، بازارها میتوانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکتها درباره ضعف تقاضا میتواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکتها برای مقابله با افزایش هزینهها از دنبال کردن صرف شاخصها اهمیت بیشتری دارد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.