



بازارهای جهانی در هفته منتهی به ۲۳ اکتبر، میان دو نیروی متضاد قرار میگیرند: از یک سو، گزارش عملکرد شرکتهای بزرگ میتواند تصویری روشنتر از وضعیت سودآوری، تقاضای مصرفکنندگان و بازده سرمایهگذاری در هوش مصنوعی ارائه دهد؛ از سوی دیگر، بازگشت فشارهای تورمی، افزایش قیمت نفت و تردید درباره مسیر نرخ بهره، همچنان ظرفیت ایجاد نوسان در بازار سهام، اوراق قرضه و ارز را دارد. در آمریکا، انتشار گزارشهای شرکتهایی مانند متا، تسلا، نتفلیکس و شرکتهای نیمهرسانا در کنار شاخصهای فعالیت اقتصادی، محور اصلی توجه سرمایهگذاران خواهد بود. در اروپا، آمار تورم و فعالیت اقتصادی میتواند انتظارات مربوط به سیاست پولی را تغییر دهد و در آسیا، رشد اقتصادی چین، تورم ژاپن و تصمیمهای بانکهای مرکزی منطقه اهمیت ویژهای خواهند داشت.
- آمریکا: گزارشهای متا و تسلا در کنار آمار تورم و فعالیت اقتصادی، جهت کوتاهمدت بازار سهام را تحت تأثیر قرار میدهند.
- اروپا: شاخصهای اولیه فعالیت اقتصادی و دادههای تورمی بریتانیا، انتظارات درباره سیاست پولی را به چالش میکشند.
- آسیا: رشد اقتصادی چین و تورم ژاپن، دو عامل مهم برای ارزیابی تقاضای جهانی و مسیر نرخ بهره در منطقه خواهند بود.
- بازارهای جهانی: قیمت نفت، بازده اوراق قرضه و پایداری سرمایهگذاری در هوش مصنوعی، سه متغیر کلیدی برای سنجش ریسک بازار هستند.
اهمیت این هفته فقط به نتیجه گزارشهای مالی محدود نیست. سرمایهگذاران باید ارزیابی کنند که آیا رشد سود شرکتها با افزایش هزینه تأمین مالی و مخارج سنگین سرمایهگذاری در فناوریهای نوین سازگار است یا خیر. همزمان، افزایش قیمت نفت میتواند هزینه تولید و حملونقل را بالا ببرد و فضای لازم برای کاهش نرخ بهره را محدود کند. بنابراین، بازار با پرسشی اساسی مواجه است: آیا قدرت سودآوری شرکتها برای جبران ریسک تورم و نرخ بهره کافی خواهد بود؟
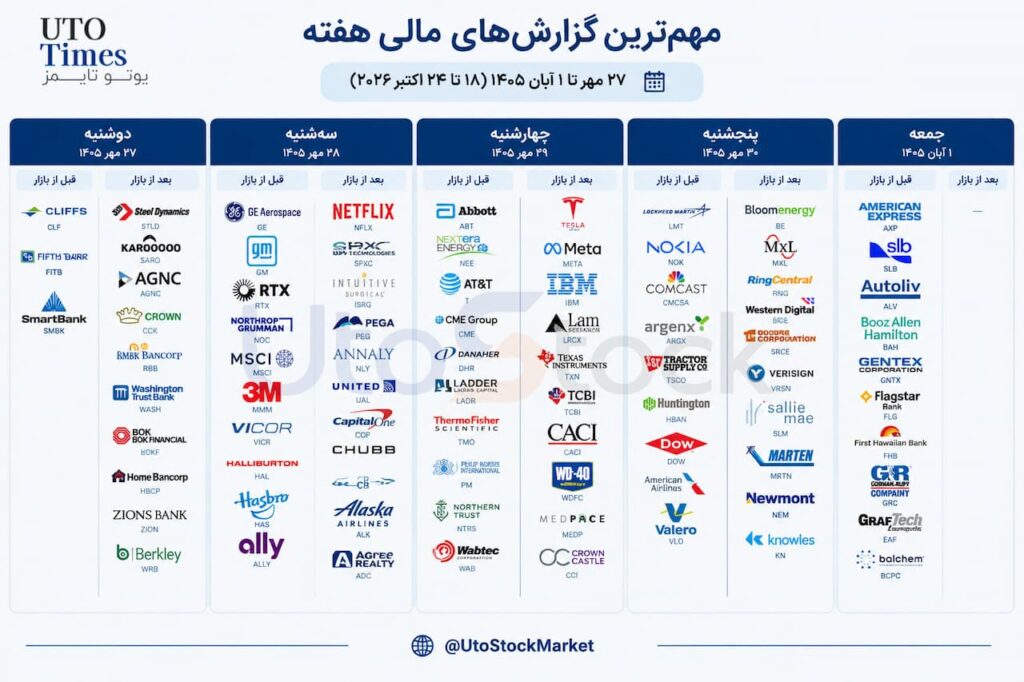
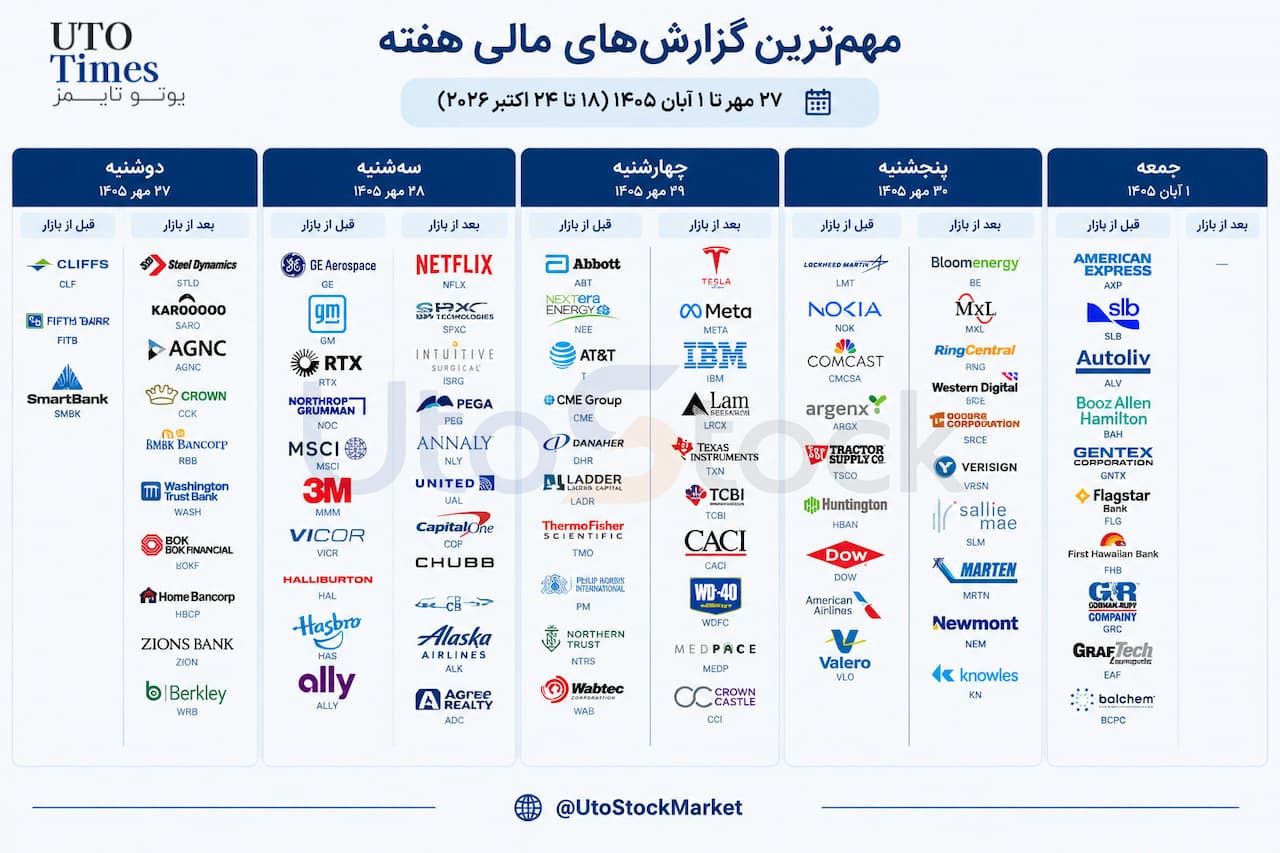
فهرست مهمترین رویدادهای اقتصادی و سهامی هفته
دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
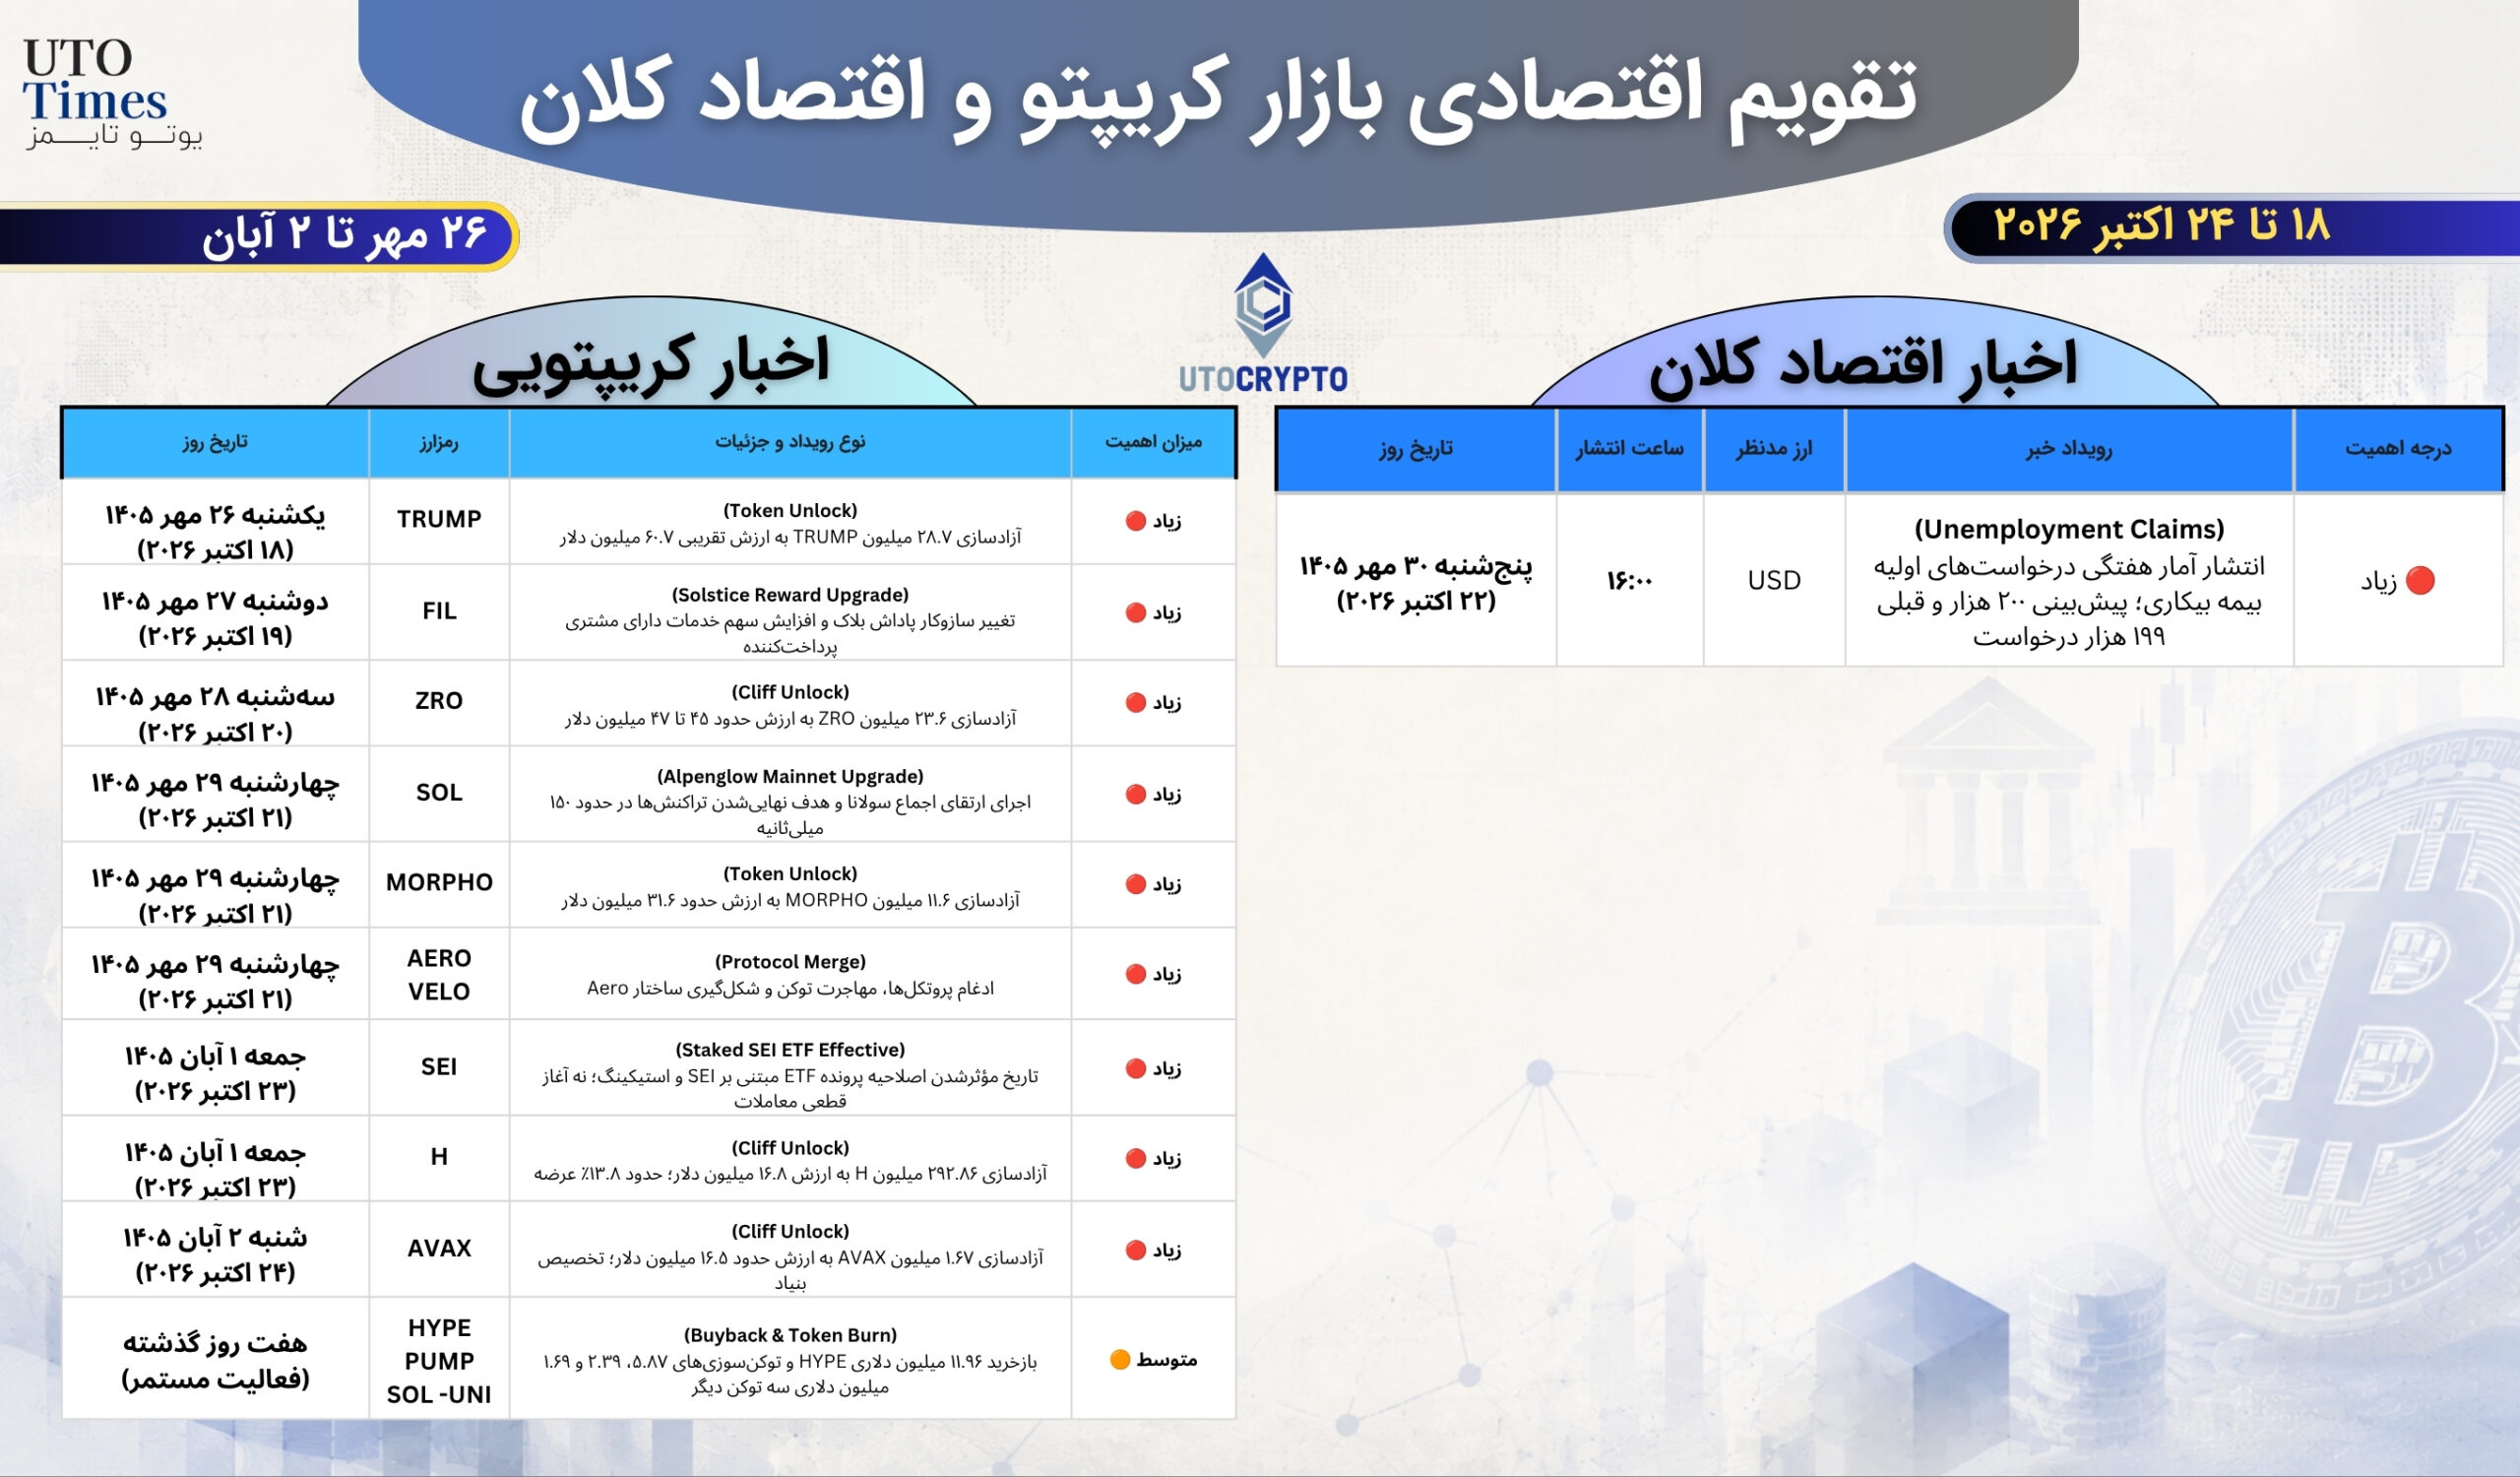
دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
سهشنبه ۲۰ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
سهشنبه ۲۰ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
جمعه ۲۳ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
جمعه ۲۳ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
آمریکا؛ آزمون همزمان سود شرکتها، تورم و سرمایهگذاری در هوش مصنوعی
اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه
آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم
نفت و اوراق قرضه؛ دو متغیر تعیینکننده برای همه بازارها
مهمترین رویدادهای اقتصادی و مالی هفته
دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| BHP Group | BHP | ۸۳٫۲۹ دلار | ۲۱۱٫۹۵ میلیارد دلار | — | — |
| Fifth Third Bancorp | FITB | ۵۰٫۳۷ دلار | ۴۵٫۶۸ میلیارد دلار | ۳٫۳۴ میلیارد دلار | ۰٫۸۳ دلار |
| Steel Dynamics | STLD | ۲۴۰٫۵۴ دلار | ۳۴٫۴۸ میلیارد دلار | ۶٫۴۳ میلیارد دلار | ۵٫۴۸ دلار |
| WR Berkley | WRB | ۷۵٫۴۲ دلار | ۲۹٫۳۱ میلیارد دلار | ۳٫۸۲ میلیارد دلار | ۱٫۱۵ دلار |
| Crown Holdings | CCK | ۱۱۴٫۱۵ دلار | ۱۲٫۲۷ میلیارد دلار | ۳٫۴۵ میلیارد دلار | ۲٫۲۶ دلار |
| Wintrust Financial | WTFC | ۱۴۴٫۰۸ دلار | ۹٫۷۲ میلیارد دلار | ۷۵۴٫۹۹ میلیون دلار | ۳٫۳۱ دلار |
| Zions Bancorporation | ZION | ۶۳٫۳۷ دلار | ۹٫۲۵ میلیارد دلار | ۸۸۹٫۹۸ میلیون دلار | ۱٫۶۶ دلار |
| Western Alliance | WAL | ۷۴٫۵۱ دلار | ۸٫۰۲ میلیارد دلار | ۹۸۸٫۲۳ میلیون دلار | ۲٫۴۳ دلار |
| Cleveland-Cliffs | CLF | ۱۲٫۱۲ دلار | ۶٫۹۱ میلیارد دلار | ۵٫۷۱ میلیارد دلار | ۰٫۲۲ دلار |
| Iridium Communications | IRDM | ۴۳٫۷۶ دلار | ۴٫۶۴ میلیارد دلار | ۲۳۶٫۳۰ میلیون دلار | ۰٫۳۴ دلار |
دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۱:۱۵ | NZD | تراز تجاری ماهانه (سپتامبر) | ۱٬۳۴۹- میلیون | ۷۷۵- میلیون |
| ۰۱:۱۵ | NZD | تراز تجاری سالانه (سپتامبر) | ۵٬۴۴۰- میلیون | — |
| ۰۲:۳۵ | AUD | سخنرانی کنت، عضو بانک مرکزی استرالیا | — | |
| ۰۵:۳۰ | CNY | سرمایهگذاری در داراییهای ثابت سالانه (سپتامبر) | ۷٫۲٪- | ۷٫۳٪- |
| ۰۵:۳۰ | CNY | تولید ناخالص داخلی سالانه (سهماهه سوم) | ۴٫۳٪ | ۴٫۴٪ |
| ۰۵:۳۰ | CNY | تولید ناخالص داخلی فصلی (سهماهه سوم) | ۰٫۹٪ | ۱٫۱٪ |
| ۰۵:۳۰ | CNY | رشد اقتصادی از ابتدای سال تا سهماهه سوم | ۴٫۷٪ | — |
| ۰۵:۳۰ | CNY | تولیدات صنعتی سالانه (سپتامبر) | ۵٫۲٪ | ۵٫۴٪ |
| ۰۵:۳۰ | CNY | تولیدات صنعتی از ابتدای سال (سپتامبر) | ۵٫۳٪ | — |
| ۰۵:۳۰ | CNY | نرخ بیکاری (سپتامبر) | ۵٫۳٪ | ۵٫۳٪ |
| ۰۵:۳۰ | CNY | کنفرانس اداره ملی آمار چین | — | |
| ۰۹:۳۰ | EUR | سخنرانی الدرسون، عضو بانک مرکزی اروپا | — | |
| ۱۶:۰۰ | CAD | تورم کل سالانه (سپتامبر) | ۲٫۶٪ | ۲٫۶٪ |
| ۱۶:۰۰ | CAD | تورم هسته ماهانه (سپتامبر) | ۰٫۱٪ | — |
| ۱۶:۰۰ | CAD | تورم هسته سالانه (سپتامبر) | ۲٫۴٪ | — |
| ۱۶:۰۰ | CAD | شاخص قیمت مصرفکننده ماهانه (سپتامبر) | ۰٫۱٪- | ۰٫۲٪ |
| ۱۶:۰۰ | CAD | شاخص قیمت مصرفکننده سالانه (سپتامبر) | ۳٫۰٪ | — |
| ۱۹:۰۰ | CAD | ارزیابی چشمانداز کسبوکار بانک مرکزی کانادا | — | |
سهشنبه ۲۰ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| SpaceX | SPCX | ۱۴۶٫۰۳ دلار | ۱٫۹۸ تریلیون دلار | — | — |
| GE Aerospace | GE | ۳۱۳٫۸۳ دلار | ۳۲۵٫۶۲ میلیارد دلار | ۱۲٫۸۵ میلیارد دلار | ۲٫۰۰ دلار |
| Netflix | NFLX | ۷۰٫۵۳ دلار | ۲۹۳٫۶۸ میلیارد دلار | ۱۲٫۸۷ میلیارد دلار | ۰٫۸۲ دلار |
| RTX Corporation | RTX | ۱۹۳٫۹۲ دلار | ۲۶۱٫۳۶ میلیارد دلار | ۲۴٫۰۹ میلیارد دلار | ۱٫۷۸ دلار |
| Intuitive Surgical | ISRG | ۴۲۶٫۷۰ دلار | ۱۵۰٫۷۴ میلیارد دلار | ۲٫۹۱ میلیارد دلار | ۲٫۶۵ دلار |
| Chubb | CB | ۳۵۹٫۷۹ دلار | ۱۳۸٫۸۱ میلیارد دلار | ۱۵٫۶۹ میلیارد دلار | ۶٫۷۹ دلار |
| Capital One Financial | COF | ۲۰۱٫۷۴ دلار | ۱۲۳٫۷۶ میلیارد دلار | ۱۶٫۲۵ میلیارد دلار | ۵٫۵۰ دلار |
| 3M | MMM | ۱۶۴٫۷۵ دلار | ۸۴٫۹۷ میلیارد دلار | ۶٫۶۱ میلیارد دلار | ۲٫۳۹ دلار |
| Northrop Grumman | NOC | ۵۱۹٫۸۶ دلار | ۷۳٫۸۵ میلیارد دلار | ۱۱٫۱۴ میلیارد دلار | ۷٫۱۸ دلار |
| General Motors | GM | ۸۳٫۹۶ دلار | ۷۳٫۶۷ میلیارد دلار | ۴۸٫۷۷ میلیارد دلار | ۳٫۶۹ دلار |
| United Airlines | UAL | ۹۶٫۱۰ دلار | ۳۱٫۱۹ میلیارد دلار | ۱۷٫۸۹ میلیارد دلار | ۲٫۵۸ دلار |
| Halliburton | HAL | ۳۳٫۵۰ دلار | ۲۷٫۹۱ میلیارد دلار | ۵٫۵۸ میلیارد دلار | ۰٫۵۸ دلار |
سهشنبه ۲۰ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۴:۳۰ | CNY | نرخ بهره وام چین (اکتبر) | ۳٫۵۰٪ | ۳٫۵۰٪ |
| ۰۴:۴۵ | CNY | نرخ بهره وام چین | ۳٫۰۰٪ | ۳٫۰۰٪ |
| ۰۹:۳۰ | GBP | میانگین درآمد با احتساب مزایا (اوت) | ۳٫۹٪ | ۳٫۸٪ |
| ۰۹:۳۰ | GBP | تغییرات مدعیان بیکاری (سپتامبر) | ۲۷٫۸ هزار | ۱۹٫۴ هزار |
| ۰۹:۳۰ | GBP | تغییرات اشتغال سهماهه (اوت) | ۶۷ هزار | — |
| ۰۹:۳۰ | GBP | نرخ بیکاری (اوت) | ۴٫۹٪ | ۴٫۹٪ |
| ۰۹:۳۰ | EUR | شاخص قیمت تولیدکننده آلمان ماهانه (سپتامبر) | ۱٫۱٪ | ۱٫۵٪ |
| ۱۲:۳۰ | EUR | شاخص وضعیت فعلی اقتصاد آلمان ZEW | ۴۷٫۱- | — |
| ۱۲:۳۰ | EUR | انتظارات اقتصادی آلمان ZEW (اکتبر) | ۳۴٫۷ | ۳۰٫۲ |
| ۱۲:۳۰ | EUR | شاخص انتظارات اقتصادی منطقه یورو | ۲۵٫۸ | ۲۳٫۶ |
| ۱۵:۴۵ | USD | تغییر هفتگی اشتغال ADP | ۲۴٫۸ هزار | — |
| ۱۶:۰۰ | USD | مجوزهای ساختوساز (سپتامبر) | ۱٫۴۰۳ میلیون | ۱٫۳۹۰ میلیون |
| ۱۶:۰۰ | USD | آغاز ساختوساز مسکن (سپتامبر) | ۱٫۲۷۵ میلیون | ۱٫۳۰۰ میلیون |
| ۱۶:۰۰ | USD | تغییر ماهانه آغاز ساختوساز مسکن | ۲٫۶٪- | — |
| ۱۷:۳۰ | USD | مدل GDPNow فدرال رزرو آتلانتا (سهماهه سوم) | — | |
| ۱۷:۳۰ | USD | شاخص فروش خانههای در انتظار معامله (سپتامبر) | ۰٫۳٪ | ۰٫۴٪- |
چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Meta Platforms | META | ۷۰۹٫۳۳ دلار | ۱٫۸۱ تریلیون دلار | ۶۳٫۳۴ میلیارد دلار | ۶٫۵۸ دلار |
| Tesla | TSLA | ۳۵۴٫۷۲ دلار | ۱٫۴ تریلیون دلار | ۲۷٫۹۲ میلیارد دلار | ۰٫۴۵ دلار |
| Lam Research | LRCX | ۲۶۳٫۹۴ دلار | ۳۳۰٫۳ میلیارد دلار | ۸٫۱۳ میلیارد دلار | ۲٫۱۸ دلار |
| Philip Morris | PM | ۲۰۵٫۲۰ دلار | ۳۱۹٫۸۳ میلیارد دلار | ۱۱٫۳۲ میلیارد دلار | ۲٫۳۰ دلار |
| SAP ADR | SAP | ۲۲۴٫۲۹ دلار | ۲۵۸٫۴۳ میلیارد دلار | ۱۱٫۴۴ میلیارد دلار | ۲٫۰۶ دلار |
| Thermo Fisher Scientific | TMO | ۶۹۰ دلار | ۲۵۵٫۱۳ میلیارد دلار | ۱۱٫۹۵ میلیارد دلار | ۶٫۴۰ دلار |
| Texas Instruments | TXN | ۲۷۶٫۴۸ دلار | ۲۵۲٫۴۹ میلیارد دلار | ۵٫۹۲ میلیارد دلار | ۲٫۴۲ دلار |
| IBM | IBM | ۲۳۲٫۱۴ دلار | ۲۱۸٫۷۱ میلیارد دلار | ۱۶٫۸۲ میلیارد دلار | ۲٫۸۶ دلار |
| Abbott Laboratories | ABT | ۱۰۴٫۸۹ دلار | ۱۸۱٫۵ میلیارد دلار | ۱۲٫۹۹ میلیارد دلار | ۱٫۴۲ دلار |
| NextEra Energy | NEE | ۷۹٫۸۰ دلار | ۱۶۶٫۴۶ میلیارد دلار | ۸٫۸۷ میلیارد دلار | ۱٫۱۸ دلار |
| AT&T | T | ۲۳٫۴۴ دلار | ۱۶۰٫۶۲ میلیارد دلار | ۳۱٫۶۹ میلیارد دلار | ۰٫۶۰ دلار |
| CME Group | CME | ۲۹۳٫۸۷ دلار | ۱۰۵٫۶۷ میلیارد دلار | ۱٫۷۱ میلیارد دلار | ۲٫۹۸ دلار |
| Kinder Morgan | KMI | ۳۴٫۲۰ دلار | ۷۶٫۱۶ میلیارد دلار | ۴٫۳۷ میلیارد دلار | ۰٫۳۲ دلار |
چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۰:۰۰ | USD | گزارش هفتگی ذخایر نفت خام API | ۱۱٫۱۲۰- میلیون | — |
| ۰۳:۲۰ | JPY | تراز تجاری تعدیلشده | ۰٫۸۴- تریلیون | ۰٫۲۱- تریلیون |
| ۰۳:۲۰ | JPY | صادرات سالانه (سپتامبر) | ۱۹٫۳٪ | — |
| ۰۳:۲۰ | JPY | تراز تجاری (سپتامبر) | ۱٬۱۱۱٫۹- میلیارد | ۲۵۰ میلیارد- |
| ۰۷:۴۵ | EUR | سخنرانی لین، عضو بانک مرکزی اروپا | — | |
| ۰۹:۳۰ | GBP | تورم سالانه بریتانیا (سپتامبر) | ۳٫۱٪ | ۳٫۴٪ |
| ۰۹:۳۰ | GBP | تورم ماهانه بریتانیا (سپتامبر) | ۰٫۵٪ | — |
| ۰۹:۳۰ | GBP | شاخص بهای مواد اولیه تولیدکننده ماهانه | ۰٫۳٪ | ۱٫۳٪ |
| ۱۰:۴۵ | EUR | سخنرانی ناگل، رئیس بانک مرکزی آلمان | — | |
| ۱۶:۳۰ | GBP | سخنرانی رئیس بانک مرکزی انگلیس | — | |
| ۱۶:۴۵ | EUR | سخنرانی ماودرر، عضو بانک مرکزی آلمان | — | |
| ۱۸:۰۰ | USD | گزارش هفتگی ذخایر نفت خام EIA | ۸٫۵۵۷- میلیون | — |
| ۱۸:۰۰ | USD | ذخایر نفت خام کوشینگ EIA | ۱٫۸۶۲ میلیون | — |
| ۱۹:۳۰ | EUR | سخنرانی لاگارد، رئیس بانک مرکزی اروپا | — | |
| ۲۰:۳۰ | USD | حراج اوراق خزانهداری ۲۰ساله | ۵٫۴۲۰٪ | — |
پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Procter & Gamble | PG | ۱۵۹٫۳۵ دلار | ۳۷۰٫۱۲ میلیارد دلار | ۲۲٫۷۹ میلیارد دلار | ۱٫۸۸ دلار |
| Roche Holding ADR | RHHBY | ۵۷٫۱۴ دلار | ۳۶۷٫۳۷ میلیارد دلار | ۱۹٫۰۷ میلیارد دلار | — |
| Nestlé ADR | NSRGY | ۹۹٫۶۵ دلار | ۲۵۷٫۳۲ میلیارد دلار | ۲۷٫۲۵ میلیارد دلار | — |
| Union Pacific | UNP | ۲۸۹٫۰۴ دلار | ۱۷۱٫۷۱ میلیارد دلار | ۷٫۱۴ میلیارد دلار | ۳٫۴۷ دلار |
| Blackstone | BX | ۱۰۶٫۶۱ دلار | ۱۳۲٫۶ میلیارد دلار | ۳٫۳۵ میلیارد دلار | ۱٫۲۹ دلار |
| Valero Energy | VLO | ۴۴۴٫۷۱ دلار | ۱۲۸٫۰۴ میلیارد دلار | ۴۳٫۳۶ میلیارد دلار | ۲۰٫۹۰ دلار |
| Lockheed Martin | LMT | ۵۵۲٫۰۹ دلار | ۱۲۷٫۴۲ میلیارد دلار | ۲۰٫۴۸ میلیارد دلار | ۷٫۵۲ دلار |
| Western Digital | WDC | ۳۳۲ دلار | ۱۲۴٫۲۸ میلیارد دلار | ۴٫۱۴ میلیارد دلار | ۴٫۰۸ دلار |
| Newmont | NEM | ۱۱۸٫۶۰ دلار | ۱۲۳٫۵۷ میلیارد دلار | ۶٫۲۴ میلیارد دلار | ۱٫۹۵ دلار |
| Spotify | SPOT | ۵۳۰٫۴۶ دلار | ۱۰۹٫۰۵ میلیارد دلار | ۴٫۹۸ میلیارد دلار | ۲٫۸۱ دلار |
| Honeywell | HON | ۲۱۱٫۴۱ دلار | ۶۷ میلیارد دلار | ۵٫۰۱ میلیارد دلار | ۲٫۱۷ دلار |
| Bloom Energy | BE | ۲۲۱٫۳۱ دلار | ۶۵٫۱۸ میلیارد دلار | ۱٫۰۶ میلیارد دلار | ۰٫۶۹ دلار |
| Nasdaq | NDAQ | ۹۳٫۹۷ دلار | ۵۲٫۵۳ میلیارد دلار | ۱٫۴۷ میلیارد دلار | ۱٫۰۲ دلار |
| Dow Inc. | DOW | ۲۹٫۹۳ دلار | ۲۱٫۶۲ میلیارد دلار | ۱۱٫۲۱ میلیارد دلار | ۰٫۶۱ دلار |
پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۱:۱۵ | NZD | تورم فصلی نیوزیلند (سهماهه سوم) | ۱٫۵٪ | ۰٫۸٪ |
| ۰۱:۱۵ | NZD | تورم سالانه نیوزیلند (سهماهه سوم) | ۴٫۱٪ | — |
| ۱۱:۰۰ | CHF | ارزیابی سیاستهای پولی بانک مرکزی سوئیس | — | |
| ۱۴:۲۰ | GBP | سخنرانی رئیس بانک مرکزی انگلیس | — | |
| ۱۶:۰۰ | USD | ادامه دریافت مزایای بیکاری | ۱٬۷۱۰ هزار | — |
| ۱۶:۰۰ | USD | مدعیان اولیه بیکاری آمریکا | ۱۹۹ هزار | ۲۰۰ هزار |
| ۱۶:۰۰ | CAD | شاخص قیمت مواد خام ماهانه (سپتامبر) | ۳٫۱٪ | ۰٫۱٪ |
| ۱۷:۰۰ | CAD | شاخص قیمت خانههای نوساز ماهانه | ۰٫۱٪- | ۰٫۱٪- |
| ۱۷:۳۰ | USD | شاخصهای پیشرو اقتصادی ماهانه (سپتامبر) | ۰٫۱٪- | ۰٫۲٪- |
جمعه ۲۳ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Exxon Mobil | XOM | ۱۷۸٫۹۸ دلار | ۷۳۵٫۹۵ میلیارد دلار | ۱۱۵٫۴۵ میلیارد دلار | ۳٫۹۹ دلار |
| American Express | AXP | ۳۱۳٫۵۹ دلار | ۲۱۱٫۷۷ میلیارد دلار | ۲۰٫۱۲ میلیارد دلار | ۴٫۵۸ دلار |
| ENI ADR | E | ۵۹٫۱۰ دلار | ۸۵٫۰۲ میلیارد دلار | ۲۵٫۹۵ میلیارد دلار | ۱٫۸۷ دلار |
| SLB | SLB | ۴۹٫۵۰ دلار | ۷۳٫۴۷ میلیارد دلار | ۹٫۲۷ میلیارد دلار | ۰٫۶۲ دلار |
| Infosys ADR | INFY | ۱۲٫۲۴ دلار | ۴۹٫۳۸ میلیارد دلار | ۵٫۱۲ میلیارد دلار | ۰٫۲۰ دلار |
| First Citizens BancShares | FCNCA | ۲٬۱۲۳٫۷۴ دلار | ۲۳٫۵۴ میلیارد دلار | ۲٫۲۶ میلیارد دلار | ۴۶٫۱۸ دلار |
| nVent Electric | NVT | ۱۴۲٫۰۳ دلار | ۲۲٫۹۹ میلیارد دلار | ۱٫۴۳ میلیارد دلار | ۱٫۳۹ دلار |
| Norsk Hydro ADR | NHYDY | ۸٫۰۹ دلار | ۱۶٫۰۳ میلیارد دلار | ۵٫۷۲ میلیارد دلار | ۰٫۲۴ دلار |
| DaVita | DVA | ۱۸۷٫۳۱ دلار | ۱۱٫۹۵ میلیارد دلار | ۳٫۵۱ میلیارد دلار | ۳٫۵۵ دلار |
| Dr. Reddy’s Laboratories ADR | RDY | ۱۳٫۰۷ دلار | ۱۰٫۷۷ میلیارد دلار | ۸۹۱٫۵۴ میلیون دلار | ۰٫۱۰ دلار |
| Sasol ADR | SSL | ۱۶٫۳۴ دلار | ۱۰٫۲۶ میلیارد دلار | — | — |
جمعه ۲۳ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۰:۰۰ | USD | ترازنامه فدرال رزرو | ۶٬۷۵۶ میلیارد دلار | — |
| ۰۳:۰۰ | JPY | تورم هسته سالانه ژاپن (سپتامبر) | ۱٫۷٪ | ۲٫۱٪ |
| ۰۳:۰۰ | JPY | تورم ماهانه ژاپن (سپتامبر) | ۰٫۱٪ | — |
| ۰۴:۰۰ | JPY | شاخص PMI خدمات (اکتبر) | ۵۱٫۳ | — |
| ۰۹:۳۰ | GBP | خردهفروشی هسته ماهانه (سپتامبر) | ۰٫۶٪ | — |
| ۰۹:۳۰ | GBP | خردهفروشی هسته سالانه (سپتامبر) | ۲٫۷٪ | — |
| ۰۹:۳۰ | GBP | خردهفروشی ماهانه (سپتامبر) | ۰٫۵٪ | ۰٫۲٪- |
| ۰۹:۳۰ | GBP | خردهفروشی سالانه (سپتامبر) | ۲٫۴٪ | — |
| ۱۱:۰۰ | EUR | PMI تولیدی منطقه یورو (اکتبر) | ۵۳٫۹ | ۵۳٫۵ |
| ۱۱:۰۰ | EUR | PMI خدمات منطقه یورو (اکتبر) | ۵۲٫۹ | ۵۲٫۶ |
| ۱۱:۳۰ | EUR | PMI تولیدی آلمان (اکتبر) | ۵۲٫۹ | ۵۲٫۷ |
| ۱۱:۳۰ | EUR | PMI ترکیبی آلمان (اکتبر) | ۵۳٫۱ | — |
| ۱۱:۳۰ | EUR | PMI خدمات آلمان (اکتبر) | ۵۳٫۰ | ۵۲٫۶ |
| ۱۲:۰۰ | GBP | PMI ترکیبی بریتانیا (اکتبر) | ۵۲٫۰ | — |
| ۱۲:۰۰ | GBP | PMI خدمات بریتانیا (اکتبر) | ۵۲٫۱ | ۵۱٫۸ |
| ۱۶:۰۰ | CAD | خردهفروشی هسته ماهانه (اوت) | ۰٫۷٪- | ۱٫۱٪ |
| ۱۶:۰۰ | CAD | فروش محصولات کارخانهای ماهانه (سپتامبر) | ۱٫۱٪ | — |
| ۱۶:۰۰ | CAD | شاخص قیمت خانههای نوساز ماهانه | ۰٫۱٪- | — |
| ۱۶:۰۰ | CAD | خردهفروشی ماهانه (اوت) | ۰٫۷٪- | ۱٫۳٪ |
| ۱۷:۱۵ | USD | PMI تولیدی آمریکا (اکتبر) | ۵۵٫۹ | ۵۵٫۵ |
| ۱۷:۱۵ | USD | PMI ترکیبی آمریکا (اکتبر) | ۵۸٫۴ | — |
| ۱۷:۱۵ | USD | PMI خدمات آمریکا (اکتبر) | ۵۸٫۸ | ۵۸٫۰ |
| ۱۷:۳۰ | USD | انتظارات تورمی یکساله دانشگاه میشیگان | ۴٫۷٪ | ۴٫۷٪ |
| ۱۷:۳۰ | USD | انتظارات تورمی پنجساله دانشگاه میشیگان | ۳٫۵٪ | ۳٫۵٪ |
| ۱۷:۳۰ | USD | انتظارات مصرفکننده دانشگاه میشیگان | ۴۷٫۳ | ۴۷٫۳ |
| ۱۷:۳۰ | USD | شاخص تمایلات مصرفکننده دانشگاه میشیگان | ۴۶٫۳ | ۴۶٫۳ |
| ۲۰:۳۰ | USD | تعداد دکلهای حفاری نفت آمریکا، بیکر هیوز | ۴۵۹ | — |
| ۲۰:۳۰ | USD | تعداد کل دکلهای نفت و گاز فعال آمریکا | ۶۰۳ | — |
| ۲۳:۰۰ | GBP | خالص موقعیتهای آتی پوند | ۱۰۷- هزار | — |
| ۲۳:۰۰ | USD | خالص موقعیتهای آتی نفت خام | ۱۰۰٫۳ هزار | — |
| ۲۳:۰۰ | USD | خالص موقعیتهای آتی طلا | ۲۰۷٫۹ هزار | — |
| ۲۳:۰۰ | USD | خالص موقعیتهای آتی نزدک ۱۰۰ | ۴۸٫۵ هزار | — |
| ۲۳:۰۰ | USD | خالص موقعیتهای آتی S&P 500 | ۱۴۱- هزار | — |
| ۲۳:۰۰ | AUD | خالص موقعیتهای آتی دلار استرالیا | ۱۱۷٫۳- هزار | — |
| ۲۳:۰۰ | JPY | خالص موقعیتهای آتی ین ژاپن | ۵۰٫۲ هزار | — |
| ۲۳:۰۰ | EUR | خالص موقعیتهای آتی یورو | ۱۳۷٫۶- هزار | — |
آمریکا؛ آزمون همزمان سود شرکتها، تورم و سرمایهگذاری در هوش مصنوعی
بازار سهام آمریکا وارد هفتهای میشود که در آن، گزارش شرکتها باید در برابر نگرانیهای تازه درباره تورم و هزینه تأمین مالی پاسخگو باشند. افزایش بیش از انتظار شاخص قیمت مصرفکننده و شاخص قیمت تولیدکننده در ماه سپتامبر، احتمال کاهش سریع نرخ بهره را محدود کرده است. در همین حال، افت شدید سهام شرکتهای نیمهرسانا در هفته گذشته نشان داد که سرمایهگذاران نسبت به ارزشگذاریهای بالا و پایداری مخارج مرتبط با هوش مصنوعی حساستر شدهاند.
از منظر سیاست پولی، بازارها احتمال افزایش نرخ بهره در نشست ۲۸ اکتبر فدرال رزرو را پایین ارزیابی میکنند؛ بااینحال، انتظار برای افزایش نرخها در ماههای بعد همچنان در قیمتگذاری داراییها منعکس است. قرار گرفتن مقامهای فدرال رزرو در دوره سکوت پیش از نشست نیز اهمیت دادههای اقتصادی و گزارشهای مالی را افزایش میدهد؛ زیرا سرمایهگذاران در این بازه نمیتوانند به اظهارنظرهای تازه سیاستگذاران برای تفسیر مسیر آینده نرخ بهره اتکا کنند.
گزارش شرکتها؛ از متا و تسلا تا نتفلیکس
مهمترین رویداد شرکتی هفته، انتشار گزارش عملکرد متا و تسلا در روز چهارشنبه، پس از پایان معاملات عادی بازار آمریکاست. اهمیت گزارش این دو شرکت فراتر از عملکرد مالی خود آنهاست؛ زیرا اعداد منتشرشده میتوانند بر انتظارات سرمایهگذاران درباره کل بخش فناوری و میزان تحمل بازار نسبت به مخارج سنگین سرمایهگذاری اثر بگذارند.
متا برای سهماهه سوم، درآمدی در محدوده ۶۱ تا ۶۴ میلیارد دلار پیشبینی کرده و مخارج سرمایهای سال ۲۰۲۶ را در محدوده ۱۳۰ تا ۱۴۵ میلیارد دلار قرار داده است. ازاینرو، سرمایهگذاران فقط به رشد درآمد توجه نخواهند کرد؛ بلکه میسنجند آیا توسعه زیرساختهای هوش مصنوعی، ظرفیت ایجاد درآمد و سودآوری متناسب با این حجم از هزینه را دارد یا خیر. افزایش درآمد بدون شواهد روشن از بازده سرمایهگذاری ممکن است برای توجیه ارزشگذاری بالا کافی نباشد.
تسلا نیز در شرایطی گزارش سهماهه خود را منتشر میکند که آمار تحویل خودروهای این شرکت پیشتر اعلام شده است. بنابراین، توجه بازار به درآمد حاصل از فروش خودرو، حاشیه سود، عملکرد بخش ذخیرهسازی انرژی و میزان درآمدی معطوف خواهد شد که در نهایت از فعالیتهای عملیاتی حاصل شده است. افزایش تعداد خودروهای تحویلی لزوماً به معنای افزایش متناسب سود نیست؛ زیرا قیمت فروش، هزینه تولید و ترکیب محصولات میتوانند نتیجه مالی را تغییر دهند.
نتفلیکس روز سهشنبه گزارش میدهد. این شرکت در پیشبینی قبلی خود درآمد سهماهه سوم را حدود ۱۲٫۸۶ میلیارد دلار و سود هر سهم را ۰٫۸۲ دلار برآورد کرده بود. عملکرد درآمدی، حاشیه سود عملیاتی و چشمانداز دوره بعد، شاخصهای مهمی برای ارزیابی وضعیت تقاضای مصرفکنندگان و توان شرکت در حفظ رشد سودآوری خواهند بود.
در کنار این شرکتها، گزارش آیبیام، لام ریسرچ و تگزاس اینسترومنتس در روز چهارشنبه نیز اهمیت دارد. این مجموعه میتواند تصویری از وضعیت تقاضا برای خدمات فناوری اطلاعات، تجهیزات ساخت تراشه و قطعات الکترونیکی ارائه کند. اگر نتایج شرکتهای مرتبط با زنجیره تأمین هوش مصنوعی قوی باشد، احتمالاً بخشی از نگرانیها درباره کاهش ارزش سهام فناوری تعدیل میشود؛ اما اگر درآمد یا پیشبینی آینده ضعیف باشد، بازار ممکن است بار دیگر نسبت به پایداری سرمایهگذاریهای سنگین در این حوزه تردید کند.
دادههای اقتصادی و مسیر نرخ بهره
آمار شروع ساختوساز و مجوزهای ساختمانی در روز سهشنبه، درخواستهای هفتگی بیمه بیکاری در روز پنجشنبه و شاخصهای اولیه فعالیت اقتصادی بخش تولید و خدمات در روز جمعه، مهمترین دادههای آمریکا خواهند بود. در میان آنها، شاخصهای فعالیت اقتصادی پایان هفته اهمیت ویژهای دارند؛ زیرا میتوانند همزمان نشانههایی درباره رشد اقتصادی، فشار هزینهها و قدرت تقاضا ارائه دهند.
اگر فعالیت اقتصادی همچنان قوی بماند و تورم نیز بالا باشد، احتمال تداوم سیاست پولی انقباضی افزایش مییابد. چنین وضعیتی معمولاً بازده اوراق قرضه را در سطوح بالاتر نگه میدارد و میتواند بر ارزشگذاری شرکتهایی فشار وارد کند که بخش مهمی از سود مورد انتظار آنها به سالهای آینده مربوط است. در مقابل، افت فعالیت اقتصادی همراه با کاهش فشارهای قیمتی میتواند زمینه را برای تعدیل انتظارات نرخ بهره فراهم کند؛ هرچند کاهش رشد، در صورت تضعیف درآمد شرکتها، الزاماً به سود بازار سهام نخواهد بود.
جمعبندی بازار آمریکا
جهت حرکت بازار بیش از آنکه صرفاً به مثبت یا منفی بودن گزارشهای مالی وابسته باشد، به کیفیت رشد درآمد، چشمانداز سودآوری و توان شرکتها در توجیه هزینههای سرمایهای بستگی خواهد داشت. در این میان، متا و تسلا آزمون مهمی برای پایداری معاملات مرتبط با هوش مصنوعی هستند.
اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه
بازارهای اروپایی در هفته پیش رو با مجموعهای از دادههای اقتصادی مواجهاند که میتواند انتظارات درباره رشد، تورم و مسیر سیاست پولی را تغییر دهد. شاخصهای اولیه مدیران خرید در فرانسه، آلمان و منطقه یورو که روز جمعه منتشر میشوند، مهمترین دادههای منطقه خواهند بود. این شاخصها بر پایه نظرسنجی از بنگاهها تهیه میشوند و تغییرات سفارشها، تولید، اشتغال و فعالیت خدماتی را منعکس میکنند؛ ازاینرو، معمولاً یکی از نخستین نشانههای تغییر وضعیت اقتصاد در ماه جاری به شمار میروند.
در آلمان، شاخص احساسات اقتصادی مؤسسه زِداِیدبلیو در روز سهشنبه منتشر میشود. افزایش این شاخص در ماههای گذشته نشانهای از بهبود نسبی انتظارات بوده است، اما ارزیابی فعالان اقتصادی از وضعیت جاری همچنان ضعیف باقی مانده است. همچنین دادههای تورم تولیدکننده آلمان میتواند اطلاعات بیشتری درباره فشار هزینهها در بخش تولید ارائه دهد.
از منظر بازار سهام، بهبود شاخصهای فعالیت اقتصادی میتواند به نفع شرکتهای صنعتی، خودروسازان و بنگاههای وابسته به تقاضای داخلی اروپا باشد. بااینحال، رشد ضعیف سفارشها و تداوم مشکلات بخش تولید میتواند مانع بهبود پایدار بازار شود. فشار رقابتی ناشی از واردات، بهویژه در صنایع مرتبط با خودرو و تجهیزات صنعتی، نیز همچنان یکی از عوامل مهم در ارزیابی چشمانداز سودآوری شرکتهاست.
بریتانیا؛ آزمون مهم تورم و بازار کار
بریتانیا در هفته پیش رو مجموعهای از دادههای حساس را منتشر میکند: آمار بازار کار، شاخص قیمت مصرفکننده، شاخص قیمت تولیدکننده و خردهفروشی. این اطلاعات برای سرمایهگذاران اهمیت ویژهای دارند؛ زیرا انتظارات بازار از افزایش نرخ بهره بانک مرکزی انگلستان در نشست پنجم نوامبر تقویت شده است.
افزایش دستمزدها، تورم خدمات و فشار هزینههای انرژی میتواند سیاستگذاران را به سمت ادامه انقباض پولی سوق دهد. در مقابل، تضعیف بازار کار و کاهش قدرت خرید خانوارها ممکن است نشان دهد که افزایش نرخ بهره، اثر خود را بر تقاضا گذاشته است. به همین دلیل، صرف مشاهده تورم بالا برای پیشبینی تصمیم بانک مرکزی کافی نیست و باید همزمان وضعیت اشتغال، دستمزد و مصرف بررسی شود.
برای بازار سهام بریتانیا، افزایش نرخ بهره میتواند بر شرکتهای بدهکار، بخش املاک و کسبوکارهای وابسته به مصرف داخلی فشار وارد کند. در مقابل، برخی شرکتهای مالی ممکن است از تغییر نرخهای بهره منتفع شوند؛ هرچند نتیجه نهایی به هزینه تأمین مالی، کیفیت داراییها و وضعیت تقاضای اعتباری بستگی دارد.
جمعبندی بازار اروپا
دادههای فعالیت اقتصادی منطقه یورو و آمار تورم بریتانیا، دو محور اصلی هفته خواهند بود. بهبود شاخصهای فعالیت میتواند از سهام صنعتی حمایت کند، اما تورم چسبنده و افزایش انتظارات نرخ بهره ممکن است رشد بازار را محدود سازد. در چنین فضایی، واکنش بازار اوراق قرضه و تغییر انتظارات سیاست پولی بهاندازه خود دادهها اهمیت دارد.
آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم
در آسیا، توجه بازارها عمدتاً به آمار رشد اقتصادی چین، دادههای تورم ژاپن و تصمیمهای بانکهای مرکزی منطقه معطوف خواهد بود. تفاوت شرایط اقتصادی این کشورها به این معناست که نمیتوان یک الگوی واحد برای عملکرد بازارهای آسیایی در نظر گرفت.
چین؛ رشد صادرات در برابر ضعف تقاضای داخلی
چین در روز دوشنبه آمار تولید ناخالص داخلی سهماهه سوم و مجموعهای از دادههای اقتصادی ماه سپتامبر را منتشر میکند. بازار بهدنبال نشانههایی از تداوم رشد صادرات، وضعیت تولید صنعتی، سرمایهگذاری و قدرت مصرفکنندگان خواهد بود. در ماههای اخیر، صادرات و تقاضای مرتبط با تجهیزات الکترونیکی از بخشهای حمایتکننده اقتصاد بودهاند؛ اما ضعف مصرف داخلی و مشکلات بازار مسکن همچنان از موانع اصلی رشد به شمار میروند.
برآورد میانه اقتصاددانان در نظرسنجی بلومبرگ، رشد فصلی حدود ۰٫۹ درصدی را برای سهماهه سوم نشان میدهد؛ رقمی مشابه سهماهه قبل. بر این اساس، نرخ رشد سالانه نیز در محدوده ۴٫۴ درصد برآورد شده است. این ارقام پیشبینی هستند و نباید با نتیجه نهایی گزارش اشتباه گرفته شوند.
برای بازار سهام چین، ترکیب رشد اقتصادی از میزان کلی آن مهمتر است. رشد مبتنی بر صادرات و تولید صنعتی میتواند از شرکتهای تولیدکننده تجهیزات، فلزات و کالاهای صنعتی حمایت کند؛ اما اگر مصرف خانوارها و بازار مسکن همچنان ضعیف بمانند، شرکتهای وابسته به تقاضای داخلی با محدودیت روبهرو خواهند شد. آمار خردهفروشی، سرمایهگذاری داراییهای ثابت و قیمت مسکن به همین دلیل اهمیت دارند.
اعلام نرخهای مرجع وامدهی چین در روز سهشنبه نیز در کانون توجه قرار میگیرد. در شرایطی که سیاستگذاران از حمایت هدفمند مالی و اعتباری استفاده میکنند، بازار میخواهد بداند آیا اقدامات جدیدی برای تقویت تقاضای داخلی در راه است یا خیر. تداوم ضعف مصرف و املاک میتواند انتظارات برای محرکهای اقتصادی بیشتر را تقویت کند.
ژاپن؛ تورم و احتمال عادیسازی سیاست پولی
آمار تجارت خارجی ژاپن در روز چهارشنبه و شاخص قیمت مصرفکننده ملی در روز جمعه منتشر میشوند. تورم بالاتر از انتظار میتواند انتظارات برای افزایش نرخ بهره بانک مرکزی ژاپن را تقویت کند، بهویژه اگر رشد قیمتها در بخشهای اصلی اقتصاد پایدار بماند.
برآوردهای منتشرشده برای تورم اصلی و کل ژاپن، نرخ سالانهای در حدود ۲٫۱ درصد را نشان میدهند؛ هرچند رقم نهایی ممکن است متفاوت باشد. بازار همچنین به دادههای اولیه شاخصهای فعالیت اقتصادی اکتبر توجه خواهد کرد؛ زیرا این اطلاعات تصویری از وضعیت تولید و خدمات در آستانه نشست بعدی بانک مرکزی ارائه میکنند.
برای بازار سهام ژاپن، افزایش نرخ بهره پیامدهای دوگانه دارد. از یک سو، تقویت ین میتواند هزینه واردات انرژی و مواد اولیه را کاهش دهد؛ از سوی دیگر، افزایش هزینه تأمین مالی و رشد ارزش پول ملی ممکن است بر سود شرکتهای صادراتمحور فشار وارد کند. در مقابل، تضعیف ین معمولاً به نفع برخی صادرکنندگان است، اما میتواند هزینه واردات و فشار تورمی را افزایش دهد. بنابراین، واکنش بازار به دادههای تورم به میزان تغییر انتظارات نرخ بهره و مسیر نرخ ارز وابسته خواهد بود.
دیگر بازارهای آسیایی؛ تصمیمهای پولی در شرایط دشوار
بانکهای مرکزی کره جنوبی، اندونزی و فیلیپین نیز در هفته جاری تصمیمهای سیاست پولی خود را اعلام میکنند. هزینههای بالای انرژی، تغییرات نرخ ارز و نگرانی از پایداری تورم، فضای تصمیمگیری را پیچیده کرده است. در کره جنوبی، پس از افزایش نرخ بهره در ماههای گذشته، احتمال توقف موقت برای ارزیابی اثرات سیاست پولی مطرح است. در اندونزی و فیلیپین نیز بازارها باید میان حمایت از رشد اقتصادی و کنترل فشارهای ارزی و تورمی تعادل برقرارشده از سوی سیاستگذاران را بررسی کنند.
جمعبندی بازار آسیا
آمار چین میتواند جهت سهام صنعتی و کالاهای پایه را تحت تأثیر قرار دهد، درحالیکه تورم ژاپن بر انتظارات نرخ بهره و نرخ ارز اثر میگذارد. در سایر اقتصادهای منطقه نیز تصمیمهای بانکهای مرکزی، بهویژه در مواجهه با افزایش هزینه انرژی، از عوامل تعیینکننده رفتار سرمایهگذاران خواهند بود.
“
«از نگاه من، بازار در نقطهای قرار گرفته که دیگر نمیتوان رشد شرکتهای فناوری را صرفاً با وعدههای بلندمدت هوش مصنوعی توجیه کرد؛ اکنون مسئله اصلی، تبدیل سرمایهگذاریهای عظیم به جریان نقدی و بازده اقتصادی قابلاندازهگیری است. اگر گزارشهای پیش رو رشد درآمد را تأیید کنند، اما همزمان افزایش مخارج سرمایهای، فشار حاشیه سود و نرخهای بهره بالا ادامه یابد، احتمال دارد واکنش بازار به نتایج مثبت نیز محدود بماند. در سوی دیگر، نفت گران میتواند از مسیر تورم، فضای سیاست پولی را سختتر کند و بهعنوان عاملی بیرونی، مزیت سودآوری شرکتها را کاهش دهد. در نتیجه، رویکرد حرفهای در این هفته نه خوشبینی یکجانبه به گزارشهای مالی است و نه بدبینی صرف نسبت به تورم؛ بلکه تفکیک شرکتهایی است که رشد آنها با جریان نقدی و بهرهوری پشتیبانی میشود از شرکتهایی که ارزشگذاریشان بیش از حد به انتظارات آینده وابسته است.»
بابک شیری
نفت و اوراق قرضه؛ دو متغیر تعیینکننده برای همه بازارها
در کنار گزارشهای مالی و دادههای اقتصادی، قیمت نفت و بازده اوراق قرضه آمریکا دو عامل مهم برای ارزیابی ریسک بازارهای جهانی هستند. قیمت نفت خام وست تگزاس در هفته گذشته نزدیک به ۹ درصد افزایش یافت و به محدوده ۹۹ دلار برای هر بشکه رسید؛ درحالیکه قراردادهای پیوسته این شاخص برای مدتی از ۱۰۰ دلار عبور کردند. چنین افزایشی میتواند هزینه انرژی، حملونقل و تولید را بالا ببرد و فشار تورمی را در اقتصادهای واردکننده انرژی تشدید کند.
در صورت تداوم رشد قیمت نفت، شرکتهای حملونقل، خطوط هوایی و صنایع انرژیبر ممکن است با افزایش هزینهها مواجه شوند. در مقابل، برخی تولیدکنندگان نفت و شرکتهای خدمات انرژی میتوانند از قیمتهای بالاتر منتفع شوند؛ البته میزان این منفعت به هزینه تولید، قراردادها و شرایط عملیاتی هر شرکت بستگی دارد.
در بازار اوراق قرضه نیز کاهش اخیر بازدهها، پس از نگرانی درباره پایداری سرمایهگذاریهای مرتبط با هوش مصنوعی و افت سهام نیمهرساناها، توجه سرمایهگذاران را جلب کرده است. بازده اوراق دهساله خزانهداری آمریکا در مقطعی از محدوده ۵٫۳۳ درصد به حدود ۵٫۰۳ درصد کاهش یافت و بازده اوراق دوساله نیز از حدود ۴٫۹۵ درصد به ۴٫۶۸ درصد رسید. این ارقام به دوره مورد اشاره در گزارشهای مبنا مربوطاند و لزوماً قیمتهای جاری بازار نیستند.
کاهش بازده اوراق میتواند از ارزشگذاری سهام رشدمحور حمایت کند؛ اما اگر این کاهش ناشی از نگرانی درباره افت سودآوری شرکتها یا تضعیف اقتصاد باشد، اثر آن بر بازار سهام ممکن است محدود بماند. از سوی دیگر، بازگشت بازدهها به سطوح بالاتر، در شرایط تورم چسبنده، میتواند فشار مضاعفی بر سهام گرانقیمت وارد کند.
تقویم گزارشهای مالی؛ کدام شرکتها اهمیت بیشتری دارند؟
در هفته ۱۹ تا ۲۳ اکتبر، بر اساس تقویم منتشرشده، ۲۱۲ شرکت در آستانه انتشار گزارش مالی قرار دارند. چهارشنبه از نظر ارزش بازار شرکتهای گزارشدهنده مهمترین روز هفته است؛ درحالیکه پنجشنبه بیشترین تعداد گزارش را به خود اختصاص میدهد.
نکته مهم آن است که غافلگیری مثبت در سود هر سهم بهتنهایی تضمینکننده رشد قیمت سهام نیست. اگر بازار از قبل انتظار بالایی از یک شرکت داشته باشد، حتی گزارش بهتر از پیشبینی نیز ممکن است واکنش محدودی ایجاد کند. برعکس، شرکتی که از نظر سودآوری عملکرد ضعیفتری داشته، ممکن است در صورت ارائه چشمانداز بهتر یا کاهش ریسکهای آینده با استقبال سرمایهگذاران روبهرو شود.
به همین دلیل، سرمایهگذاران باید در کنار سود هر سهم و درآمد، به حاشیه سود، جریان نقد آزاد، مخارج سرمایهای، میزان بدهی و پیشبینی مدیریت از فصلهای بعد توجه کنند. این شاخصها کمک میکنند میان رشد حسابداری کوتاهمدت و بهبود پایدار کیفیت سود تمایز قائل شویم.
جمعبندی
بازارهای سهام جهان در هفته پیش رو با آزمونی همزمان در سه جبهه روبهرو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانکهای بزرگ میتواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکتها و هزینه تأمین مالی دولتها اهمیت دارد؛ و در آسیا، عملکرد شرکتهای نیمهرسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود.
اگر تورم آمریکا کمتر از انتظار باشد و گزارشهای مالی از تداوم رشد سود حکایت کنند، بازارها میتوانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکتها درباره ضعف تقاضا میتواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکتها برای مقابله با افزایش هزینهها از دنبال کردن صرف شاخصها اهمیت بیشتری دارد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.