

رشد محتاطانه بازارهای جهانی؛ گزارشهای مالی در برابر نگرانیهای هوش مصنوعی و جهش نفت
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
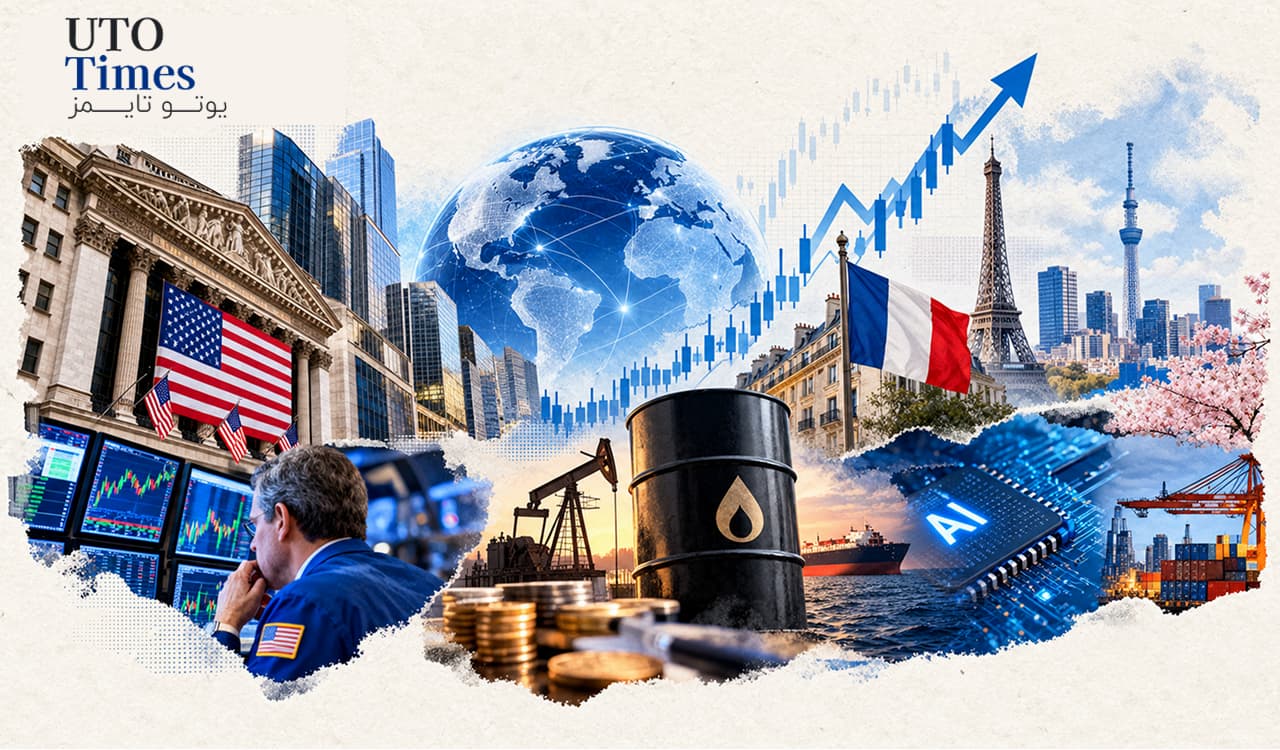
بازارهای سهام جهان در معاملات چهارشنبه، ۲۹ مهر ۱۴۰۵، عمدتاً روندی صعودی داشتند. انتشار گزارشهای مالی امیدوارکننده از شرکتهای بزرگ، بار دیگر توجه سرمایهگذاران را به توان سودآوری بنگاهها جلب کرد؛ بااینحال، نگرانی درباره ارزشگذاری شرکتهای مرتبط با هوش مصنوعی، افزایش هزینه انرژی و نوسان بازار اوراق قرضه همچنان مانع از شکلگیری خوشبینی فراگیر شده است. در چنین فضایی، سرمایهگذاران علاوه بر عملکرد مالی شرکتها، به چشمانداز هزینهها و توان حفظ رشد سودآوری نیز توجه میکنند.
- بازارهای جهانی صعودی شدند: انتشار گزارشهای مالی مطلوب، شاخصهای سهام اروپا و بخش عمدهای از بازارهای آسیایی را تقویت کرد.
- هوش مصنوعی همچنان پرریسک است: با وجود رشد برخی شرکتهای فناوری، کاهش شدید ارزش سهام یک اپراتور مرکز داده در استرالیا نشان داد انتظارات بالای سرمایهگذاران بهسادگی تغییر میکند.
- نفت دوباره گران شد: بهای نفت برنت به محدوده ۱۱۰ دلار نزدیک شد و نگرانیها درباره تورم و هزینه تأمین مالی را افزایش داد.
- فرانسه زیر فشار بازار بدهی: افزایش بازده اوراق قرضه دولت فرانسه و اعتراضات گسترده، توجه سرمایهگذاران را به ریسکهای مالی و سیاسی اروپا معطوف کرد.
گزارشهای مالی؛ موتور محرک بازار سهام
در معاملات روز سهشنبه آمریکا، شاخص صنعتی داوجونز حدود یک درصد و شاخص استاندارد اند پورز ۵۰۰ حدود ۰٫۳ درصد افزایش یافتند؛ در مقابل، شاخص نزدک با افتی کمتر از ۰٫۱ درصد تقریباً بدون تغییر ماند. این واگرایی نشان میدهد رشد بازار دیگر بهطور یکسان میان همه گروههای سهامی توزیع نمیشود و عملکرد شرکتها و صنایع مختلف، نقش پررنگتری در تعیین مسیر سرمایهگذاری دارد.
در بازار اروپا نیز شاخص داکس آلمان با رشد ۰٫۵ درصدی به ۲۵ هزار و ۴۲۳ واحد رسید و شاخص کک ۴۰ فرانسه نیز ۰٫۵ درصد افزایش یافت و در سطح ۷ هزار و ۸۸۰ واحد قرار گرفت. شاخص فوتسی ۱۰۰ بریتانیا هم حدود ۰٫۱ درصد رشد کرد.
طبق دادههای شرکت اطلاعات مالی الاسایجی، در شرایطی که حدود ۱۳ درصد از شرکتهای شاخص استاندارد اند پورز ۵۰۰ گزارش مالی خود را منتشر کرده بودند، ۸۶ درصد از آنها توانسته بودند سودی بالاتر از پیشبینی تحلیلگران ثبت کنند. این آمار از مقاومت نسبی سودآوری شرکتها حکایت دارد؛ اما برای ارزیابی پایداری رشد بازار، باید مشخص شود این عملکرد تا چه اندازه ناشی از افزایش واقعی تقاضا و بهرهوری است و چه میزان به تعدیل هزینهها یا عوامل مقطعی وابسته است.
آسیا؛ رشد فناوری در کنار فشار هزینهها
بازارهای آسیایی نیز عملکردی عمدتاً مثبت داشتند. شاخص کاسپی کره جنوبی با رشد ۳٫۳ درصدی به ۵ هزار و ۷۳۵ واحد رسید و شاخص نیکی ۲۲۵ ژاپن حدود ۰٫۹ درصد افزایش یافت. شاخص تایکس تایوان نیز ۱٫۳ درصد رشد کرد؛ در مقابل، شاخص هنگسنگ هنگکنگ ۰٫۹ درصد و شاخص ترکیبی شانگهای چین ۰٫۶ درصد کاهش یافتند.
در کره جنوبی، سهام شرکت هوش مصنوعی الیس پس از سقوط ۳۲ درصدی در نخستین روز معاملاتی خود، در روز چهارشنبه حدود ۲۹٫۹ درصد افزایش یافت. این بازگشت سریع، در کنار نوسان شدید سهام شرکتهای فناوری، نشان میدهد بخشی از بازار همچنان در معرض تغییرات تند انتظارات و رفتارهای هیجانی قرار دارد.
در ژاپن، صادرات سپتامبر نسبت به سال گذشته ۱۶٫۷ درصد افزایش یافت و واردات نیز ۱۸٫۹ درصد رشد کرد. تقاضای قوی برای خودروها، نیمهرساناها و تجهیزات مرتبط با هوش مصنوعی از صادرات حمایت کرد؛ اما افزایش هزینه واردات، بهویژه نفت، موجب شد کسری تجاری این کشور تقریباً دو برابر شود. بنابراین، رونق صادرات فناوری الزاماً به معنای بهبود متوازن شرایط اقتصادی نیست.
هوش مصنوعی؛ فاصله میان رشد درآمد و سودآوری پایدار
بازار سهام شرکتهای مرتبط با هوش مصنوعی همچنان با نوسانهای قابلتوجهی روبهرو است. شرکت استرالیایی نکستدیسی، فعال در حوزه مراکز داده، پس از کاهش شدید پیشبینی درآمد سال آینده و توقف برخی طرحهای توسعهای، تقریباً نیمی از ارزش بازار خود را از دست داد.
این اتفاق در تضاد با رشد سهام برخی شرکتهای دیگر فناوری قرار دارد و مسئله مهمی را برجسته میکند: برخورداری از ارتباط مستقیم با صنعت هوش مصنوعی بهتنهایی تضمینکننده رشد ارزش سهام نیست. سرمایهگذاران بهتدریج علاوه بر ظرفیت رشد درآمد، هزینه سرمایهگذاری، نیازهای تأمین مالی، زمان بازگشت سرمایه و امکان تبدیل تقاضای فناوری به جریان نقدی پایدار را نیز بررسی میکنند.
در همین حال، سهام برخی تأمینکنندگان ژاپنی و تایوانی شرکتهای تسلا و اسپیساکس پس از مطرحشدن احتمال ادغام این دو شرکت از سوی ایلان ماسک افزایش یافت. بااینحال، چنین واکنشهایی بیش از آنکه نشاندهنده تغییر قطعی در بنیادهای اقتصادی شرکتها باشد، میتواند بازتابی از انتظارات بازار نسبت به تحولات آینده باشد.
نفت گرانتر و فشار بر اقتصاد جهانی
بهای نفت برنت در معاملات اولیه چهارشنبه حدود ۱٫۱ درصد افزایش یافت و به ۱۰۹٫۹۵ دلار در هر بشکه رسید. نفت خام آمریکا نیز با رشد ۱٫۲ درصدی در محدوده ۹۹ دلار معامله شد. این افزایش پس از آن رخ داد که قیمت نفت در روز سهشنبه به نزدیکی ۱۱۲ دلار رسیده بود؛ سطحی که از زمان آغاز جنگ ایران در اواخر فوریه، از بالاترین قیمتهای ثبتشده محسوب میشود.
نفت برنت طی ماه جاری در محدوده تقریبی ۹۷ تا ۱۱۲ دلار نوسان کرده است. این وضعیت، عدم قطعیت درباره بازگشت صنعت انرژی به شرایط عادی را منعکس میکند.
افزایش قیمت انرژی میتواند هزینه تولید، حملونقل و واردات را بالا ببرد و در نتیجه، مسیر کاهش تورم را دشوارتر کند. در صورت تداوم این وضعیت، بانکهای مرکزی ممکن است برای مدت طولانیتری سیاست پولی محدودکننده را حفظ کنند؛ عاملی که هزینه تأمین مالی شرکتها را افزایش میدهد و بهویژه برای بنگاههای فناوری با نیازهای سرمایهگذاری سنگین اهمیت دارد.
اروپا؛ بازار بدهی در کانون نگرانیها
در فرانسه، بازده اوراق قرضه دولتی دهساله در طول هفته بیش از ۱۶ واحد پایه افزایش یافت و به آستانه پنج درصد نزدیک شد. اعتراضات گسترده و دشواری دولت در ساماندهی وضعیت مالی عمومی، فشار بر بازار بدهی این کشور را تشدید کرده است.
همزمان، شرکت خردهفروشی کارفور پس از کاهش پیشبینیهای خود در پی اعتراضات اخیر، نزدیک به ۱۳ درصد افت کرد. این تحولات نشان میدهد ریسک سیاسی میتواند از مسیر کاهش فعالیت اقتصادی، اختلال در کسبوکارها و افزایش هزینه تأمین مالی، مستقیماً بر عملکرد شرکتها اثر بگذارد.
در بازار ارز نیز یورو در محدوده ۱٫۱۲۲ دلار قرار گرفت و هر دلار آمریکا با حدود ۱۵۸٫۱۵ ین ژاپن معامله شد. تداوم نرخهای بالای انرژی و نگرانیهای مالی اروپا میتواند بر تحولات آتی ارزها و جریان سرمایه میان بازارهای جهانی اثرگذار باشد.
مطالب مرتبط
خودرو پرنده تسلا؛ نمایش قدرت مهندسی یا محرک تازهای برای سهام؟
شرکت تسلا با رونمایی از نسل جدید رودستر و نمایش نسخهای مجهز به فناوری پرواز، بار دیگر توجه بازارها را به تواناییهای مهندسی خود جلب […]
مشاهده خبر
دلار آمریکا آسیبپذیرتر شد؛ بازار فارکس به افت نفت چشم دوخت
در یک نگاه دلار آمریکا: نگرانیهای مرتبط با سهام فناوری و احتمال افت قیمت نفت، آسیبپذیری دلار را افزایش دادهاند؛ بااینحال، ING همچنان کاهش تدریجی […]
مشاهده خبر
بازگشت غول تورم به بریتانیا؛ آیا نرخ بهره در نوامبر باز هم بالا میرود؟
در یک نگاه جهش تورم بریتانیا به بالاترین سطح یک سال اخیر: نرخ تورم عمومی بریتانیا در ماه سپتامبر به ۳.۵ درصد رسید که فراتر […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام