


کوین وارش و آینده فدرال رزرو؛ چرا احتمال یکدورهای شدن ریاست او میتواند بازارهای مالی را نگران کند؟
 بابک شیری علیا
زمان مطالعه: ۵ دقیقه
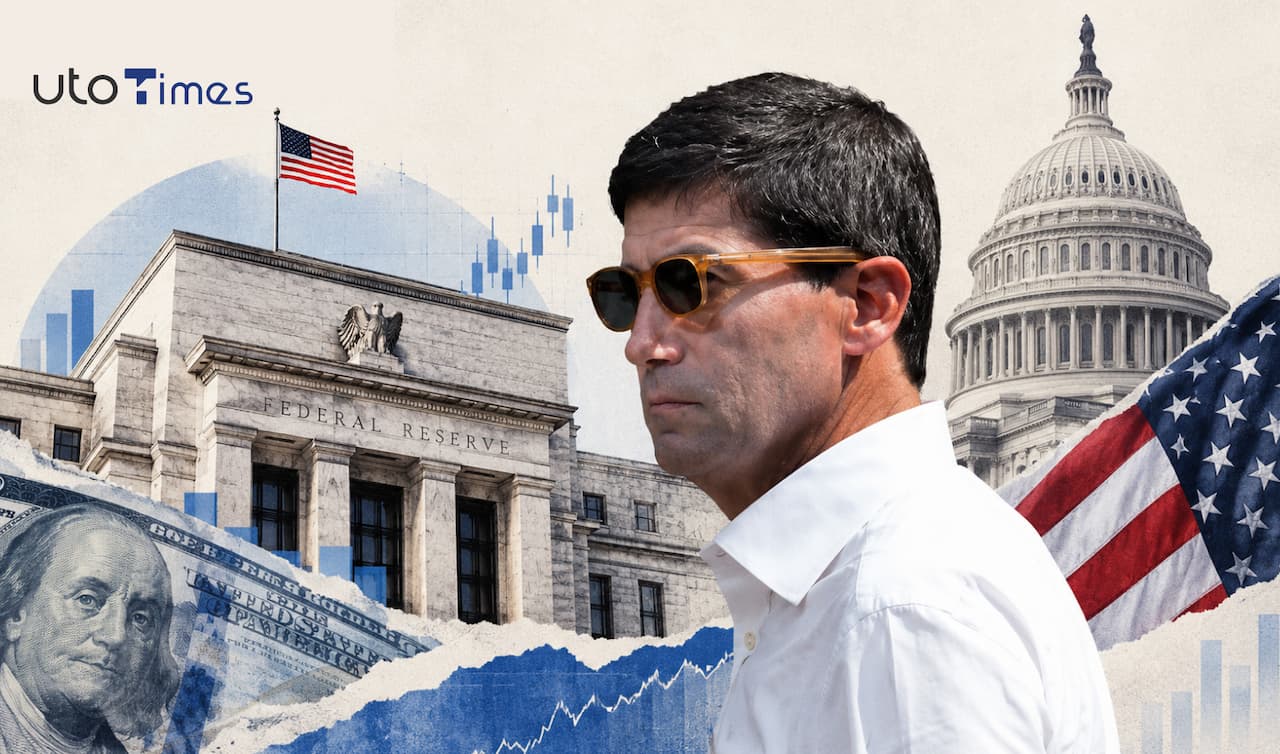
تغییر رویکرد فدرال رزرو در دوران ریاست کوین وارش، صرفاً به سیاست نرخ بهره و مبارزه با تورم محدود نمیشود؛ بلکه مسئله مهمتر، دوام این تغییرات در ساختار سیاسی ایالات متحده است. وارش پس از تثبیت نرخ بهره در نشست اکتبر، بار دیگر بر بازگرداندن تورم به هدف ۲ درصدی تأکید کرده و همزمان خواهان کاهش وابستگی بازارها به راهنماییهای مداوم بانک مرکزی شده است. بااینحال، گزارش جیپیمورگان هشدار میدهد که بیتوجهی به تعامل با کنگره میتواند موقعیت سیاسی او را تضعیف کند. این گزارش احتمال میدهد در صورت تغییر موازنه قدرت در سنا و تسلط دموکراتها، وارش پس از پایان دوره ریاست خود در سال ۲۰۳۰ برای یک دوره دیگر انتخاب نشود. اهمیت این موضوع برای سرمایهگذاران در آن است که تغییر رئیس فدرال رزرو میتواند مسیر سیاست پولی، انتظارات نرخ بهره و ثبات بازارهای مالی را تحت تأثیر قرار دهد.
- وارش بر بازگرداندن تورم به هدف ۲ درصدی و اصلاح شیوه ارتباطی فدرال رزرو تأکید دارد.
- جیپیمورگان تعامل بیشتر رئیس بانک مرکزی با کنگره را برای ماندگاری اصلاحات ضروری میداند.
- احتمال تغییر ترکیب سیاسی سنا میتواند شانس انتخاب مجدد وارش در سال ۲۰۳۰ را کاهش دهد.
- تداوم یا بازگشت سیاستهای پولی متفاوت، بر بازار اوراق قرضه، سهام و انتظارات سرمایهگذاران اثر میگذارد.
استقلال فدرال رزرو؛ میان سیاست پولی و نظارت سیاسی
فدرال رزرو برای حفظ ثبات قیمتها و دستیابی به حداکثر اشتغال پایدار فعالیت میکند. این دو هدف که به مأموریت دوگانه شهرت دارند، گاهی با یکدیگر تعارض پیدا میکنند؛ زیرا سیاستهای انبساطی میتوانند اشتغال و رشد اقتصادی را تقویت کنند، اما در شرایطی به افزایش تورم نیز منجر میشوند. در مقابل، افزایش نرخ بهره برای مهار تورم ممکن است فعالیت اقتصادی و بازار کار را تحت فشار قرار دهد.
استقلال بانک مرکزی برای جلوگیری از تبدیل تصمیمهای پولی به ابزار رقابتهای انتخاباتی طراحی شده است. تأمین مالی مستقل، دورههای نسبتاً طولانی اعضای هیئتمدیره و محدودیتهای قانونی بر برکناری آنان، از سازوکارهای محافظت از این استقلال هستند. بااینحال، استقلال به معنای جدایی کامل از ساختار سیاسی نیست. رئیسجمهور اعضای اصلی فدرال رزرو را معرفی میکند و انتصاب آنان به تأیید سنا نیاز دارد. همچنین بانک مرکزی موظف است درباره عملکرد و تصمیمهای خود به کنگره گزارش دهد. بنابراین، استقلال عملیاتی در کنار پاسخگویی نهادی معنا پیدا میکند.
هشدار جیپیمورگان؛ اصلاحات بدون پشتوانه نهادی
مایکل فرولی، اقتصاددان ارشد جیپیمورگان در ایالات متحده، معتقد است وارش باید توجه بیشتری به ارتباط با کنگره نشان دهد. از نگاه او، اصلاحات ساختاری زمانی دوام میآورند که علاوه بر اجرای صحیح، از حمایت و درک نهادهای نظارتی نیز برخوردار باشند. ریاست فدرال رزرو دورهای چهارساله دارد و پایان دوره کنونی وارش در سال ۲۰۳۰ میتواند نقطه تصمیمگیری درباره تمدید ریاست او باشد.
تغییر احتمالی اکثریت سنا به سود دموکراتها، فضای تأیید انتصابهای آینده را دگرگون میکند؛ اما این تحول بهتنهایی به معنای برکناری خودکار رئیس بانک مرکزی نیست. مسئله اصلی، کاهش احتمال توافق سیاسی برای تمدید ریاست و افزایش عدمقطعیت درباره جانشین احتمالی است. از همین رو، هشدار جیپیمورگان بیشتر درباره دوام اصلاحات و سرمایه سیاسی موردنیاز برای پیشبرد آنهاست، نه تغییر فوری سیاست پولی.
رویکرد وارش؛ کاهش راهنمایی و بازگشت مسئولیت به بازار
وارش معتقد است اتکای بیشازحد سرمایهگذاران به اظهارنظرهای فدرال رزرو، سازوکار طبیعی کشف قیمت را تضعیف کرده است. در سالهای پس از بحران مالی جهانی و سقوط حباب فناوری، بانک مرکزی بهتدریج راهنماییهای گستردهتری درباره مسیر احتمالی نرخ بهره و شرایط اقتصادی ارائه کرد. این ارتباطات به کاهش ابهام بازار کمک میکرد، اما بهمرور انتظاراتی ایجاد شد که گویی فدرال رزرو باید در شرایط دشوار از قیمت داراییها حمایت کند.
وارش در تلاش است این وابستگی را کاهش دهد و اطلاعات کمتری درباره مسیر آینده سیاست پولی ارائه کند. چنین تغییری میتواند سرمایهگذاران را به ارزیابی مستقل دادههای تورمی، اشتغال و رشد اقتصادی وادار کند. بااینحال، در دورهای که تورم همچنان مسئلهای مهم است و نرخهای بهره با حساسیت دنبال میشوند، کاهش راهنمایی ممکن است نوسان بازار اوراق قرضه را افزایش دهد. این انتقال به نظام ارتباطی محدودتر، حتی اگر در بلندمدت مفید باشد، در کوتاهمدت هزینه سازگاری دارد.
پیامدهای احتمالی برای بازارهای مالی
بازار اوراق قرضه نخستین حوزهای است که از تغییر ارتباطات بانک مرکزی تأثیر میپذیرد. کاهش شفافیت درباره مسیر نرخ بهره میتواند دامنه اختلاف انتظارات سرمایهگذاران را افزایش دهد و نوسان بازده اوراق را تشدید کند. بازار سهام نیز از مسیر نرخ تنزیل، هزینه تأمین مالی و ارزشگذاری سودهای آینده تحت تأثیر قرار میگیرد. شرکتهای رشدی و فناوری که بخش مهمی از ارزش آنها به جریان نقدی سالهای آینده وابسته است، معمولاً به تغییر انتظارات نرخ بهره حساسیت بیشتری دارند.
از سوی دیگر، اگر اختلاف سیاسی بر سر ریاست فدرال رزرو شدت بگیرد، نگرانی درباره استقلال بانک مرکزی میتواند بر اعتبار سیاست ضدتورمی اثر بگذارد. در چنین شرایطی، سرمایهگذاران ممکن است برای جبران نااطمینانی، بازده بیشتری از اوراق بلندمدت مطالبه کنند. البته تحقق این سناریو قطعی نیست و به ترکیب سیاسی کنگره، عملکرد اقتصادی و نحوه تعامل وارش با قانونگذاران بستگی دارد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است
مطالب مرتبط

جهش ۵۳ درصدی درآمد ابری هوش مصنوعی علیبابا؛ رشد سرمایهگذاریها در برابر افت سود و جریان نقدی
گزارش سهماهه دوم سال مالی ۲۰۲۷ علیبابا تصویری دوگانه ترسیم میکند. درآمد خدمات ابری و پردازشی هوش مصنوعی ۵۳ درصد رشد کرده، اما سود تعدیلشده […]
مشاهده خبر
عرضه تاریخی سهام آنتروپیک در سایه افت والاستریت؛ آزمون تازه اعتماد سرمایهگذاران به بازار هوش مصنوعی
بازار سهام آمریکا در پنجشنبه ۱۹ نوامبر ۲۰۲۶، میان دو نیروی متضاد حرکت کرد: استقبال کمسابقه از عرضه اولیه آنتروپیک و افزایش احتیاط در […]
مشاهده خبر
افت سهام AMD پس از گزارش هانتربروک؛ نگرانی از محدودیتهای صادراتی آمریکا به چین
سهام ایامدی در معاملات پنجشنبه ۱۹ نوامبر ۲۰۲۶ تحت فشار فروش قرار گرفت؛ پس از انتشار گزارش منفی هانتربروک کپیتال، فروشنده استقراضی. قیمت آغازین ۵۴۲٫۹۸ […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام