






- چرخش شدید در بازده اوراق خزانهداری آمریکا: انتشار دادههای تورمی بالاتر از حد انتظار، در ابتدا بازده اوراق را بهشدت افزایش داد؛ اما در ادامه، چرخشی چشمگیر باعث شد بازدهها حتی به سطوح پایینتر از پیش از انتشار دادههای تورم برسند.
- سهام فناوری زنگ خطر به صدا درمیآورد: ناتوانی سهام فناوری در بازیابی قیمتها، با وجود کاهش بازده اوراق قرضه، پرسشهایی را درباره ارزشگذاریهای بالا و پایداری رشد بازار سهام مطرح کرده است. با این حال، دو روز ضعف بهتنهایی برای تأیید شکلگیری یک روند نزولی کافی نیست.
- طلا با وجود موانع اقتصاد کلان حمایت میشود: کاهش بازده واقعی اوراق قرضه و تداوم تقاضای سرمایهگذاری، به بهبود قیمت طلا پس از افت اولیه ناشی از انتشار دادههای تورمی کمک کردهاند؛ هرچند چشمانداز تکنیکال این فلز همچنان شکننده است.
نوسانات شدید بازار در روز چهارشنبه، پس از انتشار گزارش تورم آمریکا که بالاتر از انتظارات بود، از تغییری بالقوه مهم در احساسات (سنتیمنت) سرمایهگذاران حکایت داشت؛ تغییری که پیامدهای آن بسیار فراتر از بازار اوراق قرضه است. در حالی که طلا پس از افت اولیه و همزمان با کاهش شدید بازده اوراق خزانهداری بخشی از زیان خود را جبران کرد، سهام شرکتهای فناوری نتوانستند از کاهش هزینههای استقراض بهره ببرند. در همین حال، نقره همچنان با فشار فروش مواجه بود؛ چرا که فضای ریسکگریزی به فلزات صنعتی نیز گسترش یافت و برتری نسبی طلا را تقویت کرد.
شاخص قیمت مصرفکننده آمریکا (CPI) در ماه سپتامبر نشان داد که نرخ تورم سالانه کل از ۳.۴ به ۳.۷ درصد افزایش یافته است. تورم هسته نیز از ۲.۴ به ۲.۶ درصد رسید. واکنش اولیه بازار قابل پیشبینی بود: سرمایهگذاران با بازنگری در انتظارات خود از سیاست پولی فدرال رزرو، اقدام به فروش اوراق خزانهداری کردند و بازده این اوراق افزایش یافت. بازده اوراق دوساله آمریکا برای مدتی ۱۶ نقطه پایه و بازده اوراق ۱۰ساله ۱۲ نقطه پایه جهش کرد. در این میان، طلا بلافاصله تحت فشار قرار گرفت و بازار سهام، بهویژه سهام شرکتهای فناوری، عملکرد ضعیفی از خود نشان داد.
اما اتفاقات بعدی بسیار جالبتر بود. با وخامت احساسات بازار و افزایش نگرانیها، سرمایهگذاران بار دیگر به خرید اوراق خزانهداری روی آوردند. این روند چرخشی شدید ایجاد کرد که تمام افزایش اولیه بازدهها را از بین برد و آنها را حتی به سطوح پایینتر از پیش از انتشار گزارش تورم رساند.
دلار آمریکا نیز شتاب خود را از دست داد. شاخص دلار بلومبرگ پس از ثبت اوج خود در واکنش به دادههای تورمی، ۰.۷ درصد کاهش یافت و حمایت بیشتری برای طلا فراهم کرد.
احتمالاً بخشی از این چرخش ناشی از بستهشدن موقعیتهای فروش استقراضی بود؛ آن هم پس از دورهای طولانی از فروش اوراق خزانهداری که موقعیتگیری معاملهگران را بیش از پیش در معرض تغییرات ناگهانی قرار داده بود.
✔️ بیشتر بخوانید: قیمت طلا در سال ۲۰۲۷ به ۵۰۰۰ دلار میرسد؛ آیا افت اخیر فرصت خرید است؟
با این حال، ضعف همزمان سهام شرکتهای فناوری پرسشی گستردهتر را مطرح میکند: آیا سرمایهگذاران بیش از آنکه نگران چشمانداز کوتاهمدت تورم و نرخ بهره باشند، نسبت به پایداری رشد بازار سهام تردید پیدا کردهاند؟
وقتی کاهش بازده اوراق دیگر از سهام حمایت نمیکند
در بخش بزرگی از رشد اخیر بازار سهام، کاهش بازده اوراق قرضه از سهام شرکتهای رشدی، بهویژه شرکتهای فناوری، حمایت کرده است. ارزشگذاری بالای این شرکتها تا حد زیادی به انتظارات درباره سودآوری آنها در سالهای آینده وابسته است. کاهش بازده اوراق قرضه، نرخ تنزیل سودهای آتی را پایین میآورد و در نتیجه، ارزش فعلی این سودها افزایش مییابد؛ عاملی که جذابیت سهام شرکتهای رشدی را بیشتر میکند.
اما واکنش بازار در روز چهارشنبه این رابطه را زیر سؤال برد. سهام فناوری با وجود کاهش شدید بازده اوراق خزانهداری نتوانست بازیابی شود. این موضوع نشان میدهد که سرمایهگذاران ممکن است بیش از گذشته درباره انتظارات سودآوری، ارزشگذاریهای بالا و تعهدات عظیم سرمایهای شرکتها برای تأمین مالی رونق سرمایهگذاری در هوش مصنوعی تردید داشته باشند.
در چنین شرایطی، تفاوت میان شرکتهایی که جریان نقدی قابلتوجهی تولید میکنند و شرکتهایی که برای تأمین مالی برنامههای توسعه بلندپروازانه خود به منابع مالی روزبهروز گرانتر وابستهاند، میتواند اهمیت بیشتری پیدا کند.
از آنجا که سرمایهگذاریهای مرتبط با هوش مصنوعی نقش مهمی در رشد اخیر بازار سهام داشتهاند، هرگونه بازنگری در انتظارات مربوط به بازده این سرمایهگذاریها میتواند پیامدهای گستردهتری برای تمایل سرمایهگذاران به پذیرش ریسک داشته باشد.
با این حال، با یک نشانه نمیتوان درباره شکلگیری یک روند قطعی قضاوت کرد. ضعف سهام فناوری طی دو روز، هرچند نگرانکننده باشد، لزوماً به معنای آغاز یک اصلاح عمیقتر نیست.
رداشت سود، موقعیتگیری بیش از حد معاملهگران و تعدیلهای تکنیکال همگی میتوانند افتهای شدید اما موقتی ایجاد کنند.
با وجود این، ناتوانی سهام در بهرهمندی از کاهش بازده اوراق قرضه، یک علامت هشدار است که باید آن را زیر نظر گرفت.
نکته مهم این است که کاهش بازده اوراق همیشه برای داراییهای پرریسک خبر مثبتی نیست. اگر این کاهش ناشی از فروکشکردن فشارهای تورمی باشد، میتواند از ارزشگذاریها حمایت کند. اما اگر کاهش بازدهها بازتاب نگرانی درباره رشد اقتصادی، سودآوری شرکتها یا ثبات مالی باشد، پیام آن بهمراتب نگرانکنندهتر خواهد بود.
طلا میان موانع اقتصاد کلان و تقاضای دفاعی گرفتار شده است
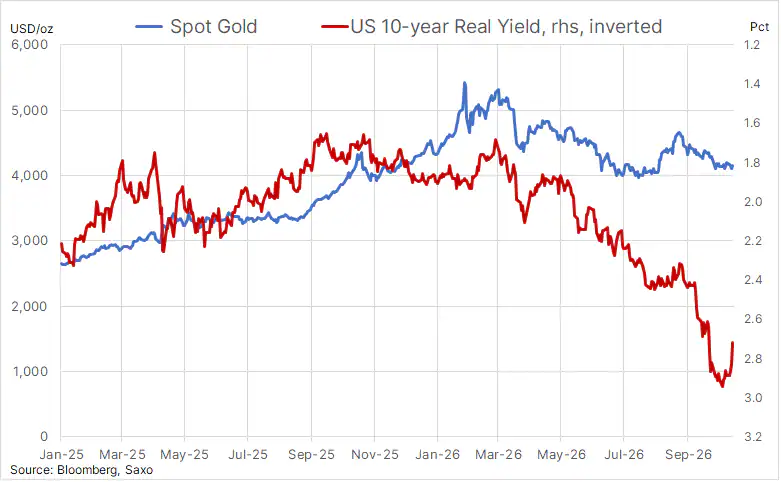
تغییر فضای بازار هم فرصتهایی برای طلا ایجاد میکند و هم چالشهایی به همراه دارد. این فلز در واکنش اولیه به انتشار گزارش شاخص قیمت مصرفکننده، همزمان با جهش بازده اوراق قرضه و تقویت دلار، تحت فشار قرار گرفت و برای مدتی تا نزدیکی کف اخیر خود در سطح ۴۰۶۶ دلار کاهش یافت.
✔️ بیشتر بخوانید: والاستریت در کمین طلا؛ فرصت خرید یا شروع یک ریزش بزرگ؟
با این حال، افزایش تقاضا برای اوراق خزانهداری و افت متعاقب بازده آنها به طلا کمک کرد تا بخش عمده زیان خود را جبران کند.
این بازگشت قیمت، نیروهای متضادی را نشان میدهد که در حال حاضر چشمانداز طلا را شکل میدهند.
معاملهگران کوتاهمدت اقتصاد کلان همچنان بهشدت به تغییرات بازده اوراق خزانهداری، ارزش دلار و انتظارات مربوط به سیاست پولی فدرال رزرو حساس هستند. اگرچه بازده واقعی اوراق ۱۰ساله آمریکا از کمتر از ۳ درصد در اوایل هفته به ۲.۷۲ درصد کاهش یافته، این نرخ همچنان در مقایسه با استانداردهای تاریخی بالا است. این موضوع، در کنار احتمال باقیمانده برای تشدید دوباره سیاست پولی، نشان میدهد که موانع اقتصاد کلان پیش روی طلا کاهش یافتهاند، اما هنوز از بین نرفتهاند.
در سوی دیگر، سرمایهگذاران بلندمدت همچنان به دنبال افزایش سهم طلا در سبد داراییهای خود هستند تا در برابر عدماطمینان مالی دولتها، بیثباتیهای ژئوپلیتیکی و تلاطمهای احتمالی بازارهای مالی از سرمایه خود محافظت کنند.
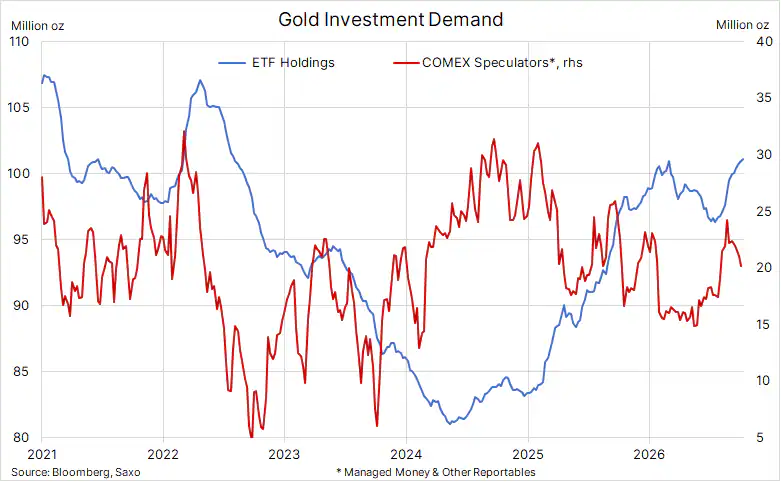
این تفاوت در افق سرمایهگذاری به توضیح این موضوع کمک میکند که چرا تقاضای سرمایهگذاری، بهویژه از طریق صندوقهای قابل معامله در بورس (ETF)، با وجود اصلاح اخیر قیمتها و بالا بودن بازده اوراق قرضه، همچنان مقاوم مانده است.
از زمان ثبت اوج اخیر قیمت طلا در ۲۵ اوت، میزان دارایی صندوقهای ETF با پشتوانه شمش طلا ۲.۳ میلیون اونس افزایش یافته است. این در حالی است که معاملهگران سفتهباز در بازار قراردادهای آتی، در همین دوره بهصورت خالص ۴.۱ میلیون اونس از موقعیتهای خود را فروختهاند.
با این حال، تصویر تکنیکال طلا همچنان چالشبرانگیز است. قیمت این فلز از ماه اوت درون یک کانال نزولی حرکت کرده و در حال حاضر پایینتر از میانگینهای متحرک ۲۱روزه، ۵۰روزه و ۲۰۰روزه قرار دارد. این وضعیت از تضعیف شتاب صعودی قیمت پس از اصلاح شدید از سقفهای قبلی حکایت میکند.
عبور قیمت از سطح ۴۱۷۵ دلار میتواند نشانهای از آغاز مرحله تثبیت قیمت باشد. با این حال، برای بهبود احساسات معاملهگران کوتاهمدتی که بر اساس شتاب حرکت قیمت تصمیم میگیرند، تثبیت قیمت بالاتر از سطح ۴۲۳۵ دلار ضروری خواهد بود؛ سطحی که در جریان ریزش اواخر سپتامبر شکسته شد.
در مقابل، افت قیمت به زیر ۴۰۶۶ دلار میتواند احتمال کاهش عمیقتر تا سطح ۴۰۰۰ دلار را افزایش دهد؛ محدودهای که حمایت خط روند بلندمدت در آن در حال شکلگیری است.
در شرایط فعلی، طلا همچنان میان فشار فروش ناشی از عوامل اقتصاد کلان و تقاضای راهبردی سرمایهگذاران گرفتار است. با این حال، اگر اعتماد به بازار سهام بیش از پیش تضعیف شود، احتمال دارد تقاضای راهبردی نقش پررنگتری در تعیین مسیر قیمت طلا ایفا کند.
نقره در شرایطی که جذابیت پولی طلا بر بازار غلبه کرده، تحت فشار است
در همین حال، نقره نتوانسته است روند بازیابی قدرتمندی را آغاز کند. بخشی از این ضعف به عملکرد نامطلوبتر فلزات صنعتی مربوط میشود. مس نیز در آستانه ثبت سومین افت روزانه متوالی قرار گرفته است؛ روندی که تا حدی از کاهش نگرانیها درباره اختلال در عرضه این فلز به دلیل اعتصاب در شیلی تأثیر پذیرفته است.
برخلاف طلا، نقره هم ویژگیهای پولی دارد و هم در صنایع مختلف مورد استفاده قرار میگیرد. به همین دلیل، این فلز در برابر نگرانیهای مربوط به رشد اقتصادی و تقاضای صنعتی آسیبپذیرتر است.
این واگرایی اکنون در نسبت طلا به نقره نیز دیده میشود. این نسبت از سطح مقاومتی مهم ۷۲.۶۰ عبور کرده و اکنون همان سطح میتواند بهعنوان حمایت عمل کند؛ وضعیتی که احتمال تداوم عملکرد ضعیفتر نقره در مقایسه با طلا را افزایش میدهد.
برای بازگشت شتاب صعودی به بازار نقره، احتمالاً کاهش بازده اوراق خزانهداری بهتنهایی کافی نخواهد بود. تثبیت بازار سهام، بهبود چشمانداز صنایع و احیای تقاضای فیزیکی نیز میتوانند از عوامل ضروری برای شکلگیری یک روند بهبود پایدارتر باشند.
آیا روایت حاکم بر بازار در حال تغییر است؟
معاملات روزهای آینده میتواند مشخص کند که آیا چرخش شدید روز چهارشنبه عمدتاً نتیجه تغییر موقعیت معاملهگران بوده یا نشانهای اولیه از تغییر اولویتهای سرمایهگذاران است.
اگر بازده اوراق قرضه همچنان کاهش یابد، اما بازار سهام تحت فشار باقی بماند، احتمال دارد طلا بیش از پیش از تقاضای دفاعی سرمایهگذاران سود ببرد؛ در حالی که نقره به دلیل وابستگی بیشتر به فعالیتهای صنعتی با دشواری مواجه شود.
در مقابل، اگر احساسات بازار تثبیت شود و بازده اوراق نیز در سطوح پایینتر باقی بماند، شرایط برای هر دو فلز مساعدتر خواهد شد و نقره نیز ممکن است بخشی از افت نسبی خود را جبران کند.
نکته کلیدی این است که مشخص شود کاهش بازده اوراق ناشی از بهبود چشمانداز تورم است یا از تضعیف اعتماد به رشد اقتصادی و سودآوری شرکتها حکایت دارد.
برای طلا، چرخش بازار به سمت سناریوی دوم میتواند بهتدریج توجه سرمایهگذاران را از موانع ناشی از نرخ بهره دور کند و بر نقش این فلز بهعنوان ابزاری برای متنوعسازی سبد سرمایهگذاری متمرکز سازد.
البته چنین تغییری لزوماً مانع نوسانات کوتاهمدت بیشتر یا افتهای ناشی از خروج سرمایه و تسویه موقعیتها نخواهد شد. با این حال، میتواند جذابیت نسبی طلا را تقویت کند؛ بهویژه در مقایسه با نقره، آن هم در شرایطی که پایداری رشد گسترده بازار سهام با تردیدهایی جدی روبهرو شده است.
✔️ بیشتر بخوانید: نقره در برابر طلا؛ کدام فلز گرانبها ظرفیت جهش بیشتری دارد؟