

سقوط ۱۳ درصدی سهام ایامدی؛ آیا پیش از گزارش ۳ نوامبر زمان خرید است؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
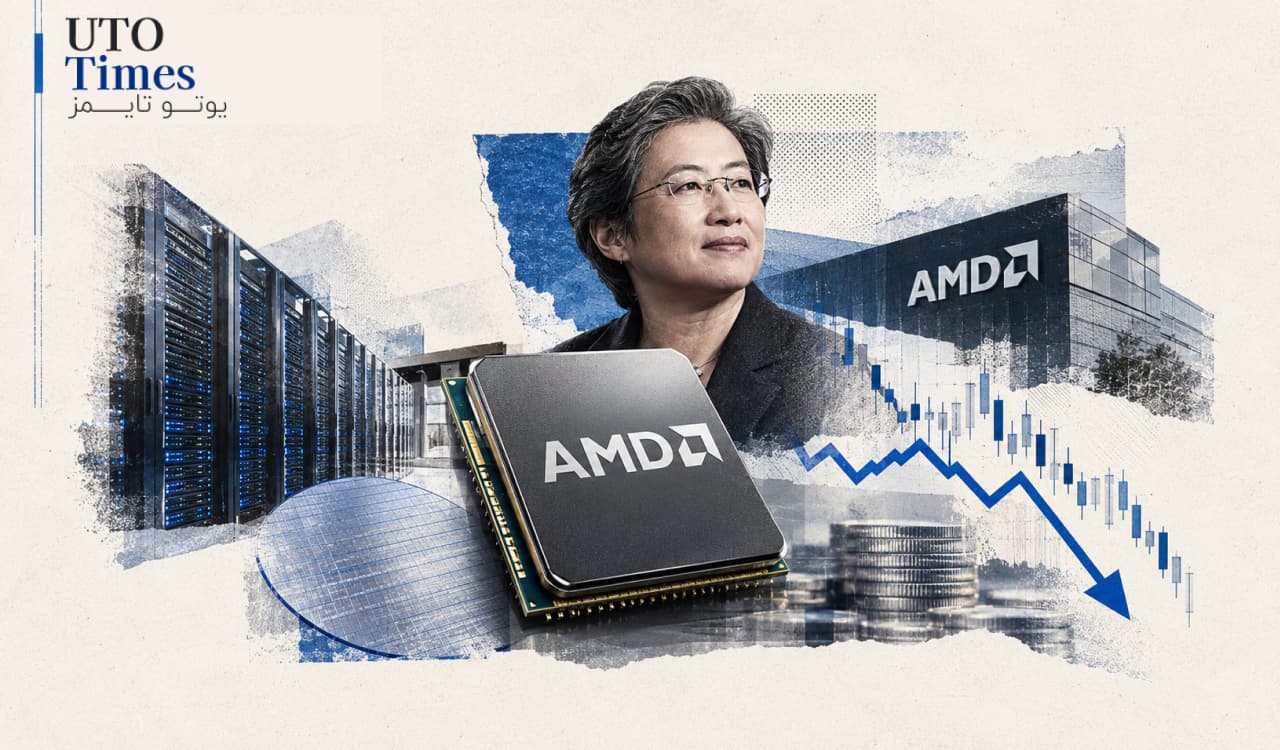
- سهام ایامدی طی هفته گذشته ۱۳ درصد افت کرد؛ نگرانی از کاهش شتاب سرمایهگذاری در مراکز داده هوش مصنوعی، عامل اصلی فشار فروش بود.
- این شرکت در نیمه نخست سال ۲۰۲۶، درآمدی معادل ۲۱٫۸ میلیارد دلار ثبت کرد که ۴۴ درصد بیشتر از مدت مشابه سال قبل است.
- گزارش مالی ۳ نوامبر و پیشبینیهای مدیرعامل درباره فروش سال ۲۰۲۷، مهمترین محرک احتمالی قیمت سهم خواهند بود.
- با نسبت قیمت به سود گذشتهنگر ۹۱٫۸، سهام ایامدی همچنان گران به نظر میرسد و خرید پیش از انتشار گزارش، ریسک قابلتوجهی دارد.
نگرانی از پایداری رونق هوش مصنوعی
ایامدی یکی از جدیترین رقبای انویدیا در بازار پردازندههای مورد استفاده در سامانههای هوش مصنوعی است. این شرکت از سال ۲۰۲۳ با عرضه پردازندههای گرافیکی خانواده امآی۳۰۰ایکس وارد رقابت جدی در بازار مراکز داده شد. اگرچه محصولات اولیه آن از نظر عملکرد در سطح پردازندههای پیشرفته انویدیا نبودند، محدودیت عرضه تراشه در بازار باعث شد شرکتهایی مانند اوراکل، مایکروسافت و متا به استفاده از محصولات ایامدی نیز روی بیاورند.
این شرکت در ادامه نسلهای جدیدتری از پردازندهها را توسعه داد و اکنون روی خانواده امآی۴۵۰ و سامانه یکپارچه هلیوس حساب ویژهای باز کرده است. طبق ادعای مطرحشده در مقاله اصلی، ترکیب این محصولات میتواند از نظر توان پردازشی و بهرهوری انرژی مزیت رقابتی ایجاد کند. بااینحال، برتری فنی بهتنهایی تضمینکننده فروش نیست؛ قیمت، دسترسی به محصولات، نرمافزارهای سازگار و هزینه انتقال از سامانههای رقیب نیز در تصمیم مشتریان نقش دارند.
نگرانی اخیر بازار از آنجا ناشی میشود که تأمین مالی شرکتهای فعال در حوزه هوش مصنوعی دشوارتر شده است. لغو عرضه اولیه سهام شرکت استرالیایی فیرموس، افزایش هزینه تأمین مالی شرکت کورویو و ابهام درباره ارزشگذاری احتمالی شرکت آنتروپیک، همگی نشانههایی از حساسیت فزاینده سرمایهگذاران نسبت به هزینههای زیرساختی این صنعت هستند.
اگر شرکتهای هوش مصنوعی نتوانند منابع مالی مورد انتظار خود را جذب کنند، ممکن است خرید تراشهها را به تعویق بیندازند یا از حجم سفارشهای آینده بکاهند. این مسئله برای ایامدی اهمیت ویژهای دارد؛ زیرا بخشی از چشمانداز رشد آن به گسترش سرمایهگذاری شرکتهای بزرگ فناوری وابسته است.
گزارش ۳ نوامبر؛ آزمون مهم مدیرعامل
ایامدی در نیمه نخست سال ۲۰۲۶، درآمدی برابر با ۲۱٫۸ میلیارد دلار به دست آورد که نسبت به دوره مشابه سال قبل ۴۴ درصد افزایش نشان میدهد. بخش مراکز داده با درآمد ۱۲٫۵ میلیارد دلاری، یکی از مهمترین موتورهای رشد شرکت بود و رشد درآمد آن به ۸۱ درصد رسید.
راهنمای مالی شرکت نیز از تداوم رشد قابلتوجه این بخش در سهماهه سوم حکایت داشت. مهمتر از عملکرد گذشته، اظهارات لیزا سو، مدیرعامل شرکت، درباره آینده است. او انتظار دارد فروش بخش مراکز داده در سال ۲۰۲۷ بیش از دو برابر شود. همچنین، برنامه افزایش چشمگیر عرضه پردازندههای گرافیکی در سال آینده میتواند نشاندهنده تلاش شرکت برای تصاحب سهم بیشتری از بازار باشد.
بنابراین، سرمایهگذاران در گزارش ۳ نوامبر فقط به درآمد و سود سهماهه توجه نخواهند کرد؛ بلکه میخواهند بدانند آیا مدیریت شرکت همچنان به چشمانداز رشد سال ۲۰۲۷ پایبند است یا خیر. تأیید یا تقویت این پیشبینیها ممکن است نگرانیهای بازار را موقتاً کاهش دهد. در مقابل، هرگونه تعدیل در انتظارات رشد میتواند فشار فروش را تشدید کند.
آیا قیمت سهام هنوز بیش از حد بالاست؟
بر اساس ارقام مقاله اصلی، ایامدی طی چهار فصل مالی گزارششده، بهازای هر سهم ۵٫۷۶ دلار سود تعدیلشده ثبت کرده است. با در نظر گرفتن قیمت پایانی ۱۶ اکتبر، نسبت قیمت به سود گذشتهنگر سهم به ۹۱٫۸ میرسد؛ رقمی که از نسبت ۲۷٫۱ انویدیا بهمراتب بالاتر است.
حتی با استفاده از برآورد متوسط تحلیلگران برای سود هر سهم ایامدی در سال ۲۰۲۷، یعنی ۱۵٫۷۶ دلار، نسبت قیمت به سود پیشنگر حدود ۳۳٫۵ خواهد بود. این سطح از ارزشگذاری نشان میدهد که بازار بخش قابلتوجهی از رشد آینده شرکت را از پیش در قیمت سهم لحاظ کرده است.
البته مقایسه دو شرکت صرفاً بر مبنای نسبت قیمت به سود کافی نیست. تفاوت در ترکیب محصولات، حاشیه سود، جایگاه رقابتی و ظرفیت رشد آینده باید در نظر گرفته شود. بااینحال، ارزشگذاری بالا حاشیه امنیت سرمایهگذار را کاهش میدهد؛ بهویژه زمانی که انتظارات رشد به تداوم هزینهکرد سنگین در صنعت هوش مصنوعی وابسته است.
مطالب مرتبط
آمازون یا آلفابت؛ کدام غول فناوری در سال ۲۰۲۶ ارزش خرید بیشتری دارد؟
در شرایطی که هوش مصنوعی به یکی از مهمترین محرکهای ارزشگذاری شرکتهای فناوری تبدیل شده است، انتخاب سهام مناسب بیش از گذشته به بررسی سودآوری، […]
مشاهده خبر
اوراکل در برابر مایکروسافت؛ کدام سهام هوش مصنوعی برای پنج سال آینده انتخاب بهتری است؟
رونق هوش مصنوعی، رقابت برای توسعه مراکز داده و زیرساختهای پردازشی را به یکی از بزرگترین میدانهای سرمایهگذاری جهان تبدیل کرده است. در این میان، […]
مشاهده خبر
اپل یا اینتل؛ کدام سهام فناوری برای خرید در سال ۲۰۲۶ انتخاب بهتری است؟
بازار سهام فناوری در برابر دو الگوی متفاوت از سرمایهگذاری قرار گرفته است: شرکتی که با تکیه بر برند قدرتمند، اکوسیستم گسترده محصولات و جریان […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام