

اپل یا اینتل؛ کدام سهام فناوری برای خرید در سال ۲۰۲۶ انتخاب بهتری است؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
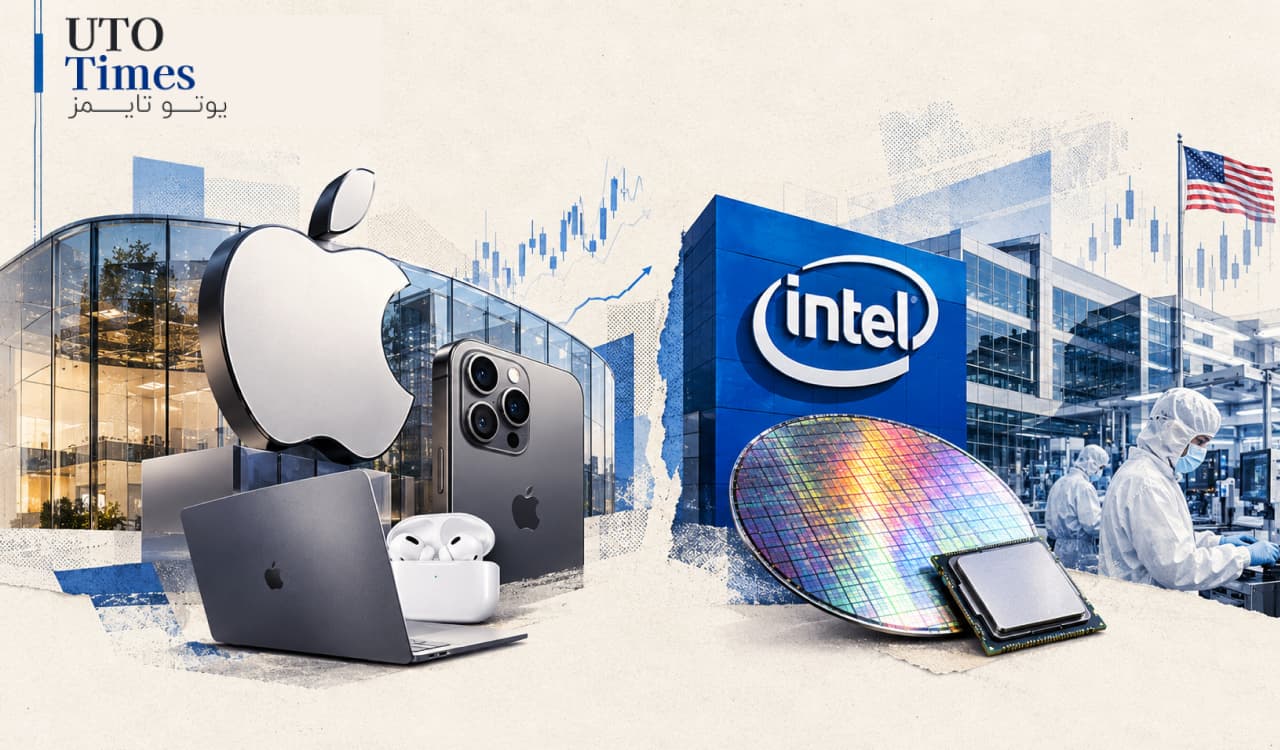
بازار سهام فناوری در برابر دو الگوی متفاوت از سرمایهگذاری قرار گرفته است: شرکتی که با تکیه بر برند قدرتمند، اکوسیستم گسترده محصولات و جریان نقدی عظیم، سودآوری خود را تثبیت کرده و شرکتی که برای احیای جایگاه رقابتیاش، میلیاردها دلار سرمایهگذاری میکند. اپل با جریان نقد آزاد ۹۸.۸ میلیارد دلاری، نماینده کسبوکارهای بالغ و سودآور است؛ در مقابل، اینتل میکوشد با توسعه فعالیتهای تولید تراشه برای مشتریان دیگر، مسیر تازهای برای رشد بسازد. پرسش اصلی این است که آیا امنیت مالی و سودآوری اپل ارزش پرداخت بهای بالای سهام آن را دارد یا تحول اینتل میتواند فرصت سرمایهگذاری جذابتری ایجاد کند؟
- اپل: در سال مالی ۲۰۲۵ حدود ۴۱۶.۲ میلیارد دلار درآمد و نزدیک به ۱۱۲ میلیارد دلار سود خالص ثبت کرد.
- اینتل: درآمد سال مالی ۲۰۲۵ آن حدود ۵۲.۹ میلیارد دلار بود و زیان خالص شرکت بهشدت کاهش یافت؛ اما جریان نقد آزاد همچنان منفی بود.
- ارزشگذاری: نسبت قیمت به سود پیشبینیشده اپل ۳۵.۷ و اینتل ۵۹.۲ است؛ بنابراین اینتل با وجود مشکلات عملیاتی، بر مبنای این معیار ارزانتر نیست.
- نتیجه اولیه: اپل از نظر سودآوری و تولید نقدینگی موقعیت مستحکمتری دارد؛ درحالیکه موفقیت اینتل به اجرای دقیق برنامه تحول تولیدی آن وابسته است.
اپل؛ ماشین تولید نقدینگی با تکیه بر قدرت برند
اپل یکی از شناختهشدهترین شرکتهای فناوری جهان است که از فروش تلفنهای هوشمند، رایانههای شخصی، ابزارهای پوشیدنی و خدمات دیجیتال درآمد کسب میکند. مزیت رقابتی این شرکت صرفاً به فروش محصولات محدود نیست؛ ارتباط میان سختافزار، نرمافزار، فروشگاه برنامهها و خدمات اشتراکی، اکوسیستمی ایجاد کرده است که حفظ مشتری و فروش محصولات مکمل را تسهیل میکند.
در سال مالی ۲۰۲۵، درآمد اپل به حدود ۴۱۶.۲ میلیارد دلار رسید که از رشد تقریبی ۶.۴ درصدی نسبت به سال قبل حکایت دارد. سود خالص شرکت نیز از ۹۳.۷ میلیارد دلار در سال ۲۰۲۴ به حدود ۱۱۲ میلیارد دلار افزایش یافت. حاشیه سود خالص نزدیک به ۲۶.۹ درصدی نشان میدهد اپل همچنان توانایی بالایی در تبدیل درآمد به سود دارد.
یکی از مهمترین نقاط قوت این شرکت، جریان نقد آزاد حدود ۹۸.۸ میلیارد دلاری است. چنین ظرفیتی به اپل امکان میدهد هزینههای تحقیق و توسعه را تأمین کند، محصولات تازه بسازد، سهام خود را بازخرید کند و به سهامداران سود نقدی بپردازد. البته نسبت بدهی به حقوق صاحبان سهام حدود ۱.۵ و نسبت جاری نزدیک به ۰.۹ نشان میدهند که ارزیابی وضعیت مالی آن باید فراتر از نقدینگی عملیاتی انجام شود.
بااینحال، اپل بدون ریسک نیست. رقابت در بازار تلفنهای هوشمند، فشارهای قانونی بر فروشگاه برنامهها، وابستگی زنجیره تأمین به تولیدکنندگان آسیایی و ابهام درباره سرعت تبدیل قابلیتهای هوش مصنوعی به درآمدهای جدید، میتوانند بر عملکرد آینده آن اثر بگذارند. در نتیجه، کیفیت بالای کسبوکار لزوماً به معنای مناسببودن هر قیمتی برای خرید سهام نیست.
اینتل؛ بازسازی پرهزینه برای بازگشت به رقابت
اینتل در موقعیتی متفاوت قرار دارد. این شرکت علاوه بر طراحی پردازندهها و شتابدهندههای محاسباتی، در پی گسترش فعالیتهای تولید تراشه برای شرکتهای دیگر است. هدف آن است که تواناییهای تولید و بستهبندی تراشه را به مزیتی تجاری تبدیل کند و وابستگی کسبوکار خود به فروش محصولات اختصاصی را کاهش دهد.
در سال مالی ۲۰۲۵، درآمد اینتل حدود ۵۲.۹ میلیارد دلار بود که کاهش اندک تقریبی ۰.۵ درصدی را نشان میداد. زیان خالص شرکت نیز به حدود ۲۶۷ میلیون دلار رسید؛ رقمی بسیار کمتر از زیان ۱۸.۸ میلیارد دلاری سال قبل. این تغییر میتواند نشانهای از بهبود باشد، اما بهتنهایی ثابت نمیکند که تحول ساختاری شرکت با موفقیت پیش میرود.
جریان نقد آزاد منفی حدود ۴.۹ میلیارد دلاری نشان میدهد اینتل همچنان با فشار مالی روبهرو است. هرچند نسبت جاری نزدیک به ۲ و نسبت بدهی به حقوق صاحبان سهام حدود ۰.۴، در نگاه نخست تصویر مطلوبتری از توان پوشش تعهدات ارائه میکنند، سرمایهگذاری سنگین در فناوریهای تولیدی میتواند منابع مالی شرکت را تحت فشار نگه دارد. افزون بر این، جذب مشتریان بزرگ، دستیابی به بازده تولید مناسب و رقابت با تولیدکنندگان تثبیتشده، از مهمترین آزمونهای پیش روی اینتل هستند.
مقایسه ارزشگذاری؛ چرا سهام ارزانتر الزاماً انتخاب بهتر نیست؟
بر اساس ارقام گزارششده در مقاله، وضعیت ارزشگذاری دو شرکت به شرح زیر است:
| شاخص ارزشگذاری | اپل (Apple) | اینتل (Intel) |
|---|---|---|
| نسبت قیمت به سود آیندهنگر (Forward P/E) | ۳۵.۷ | ۵۹.۲ |
| نسبت قیمت به فروش (P/S) | ۱۰.۷ | ۸.۵ |
اپل نسبت قیمت به فروش بالاتری دارد؛ موضوعی که نشان میدهد سرمایهگذاران برای هر دلار درآمد این شرکت، بهای بیشتری میپردازند. بااینحال، نسبت قیمت به سود پیشبینیشده آن پایینتر از اینتل است. بنابراین، حتی با وجود شهرت اینتل بهعنوان یک شرکت در حال بازسازی، سهام آن بر مبنای این دو معیار لزوماً ارزانتر نیست.
باید توجه داشت که نسبت قیمت به سود پیشبینیشده به برآورد سودهای آینده وابسته است و در شرکتی که هنوز با زیان یا تغییرات شدید سودآوری دستوپنجه نرم میکند، میتواند تصویر گمراهکنندهای ارائه دهد. مقایسه دقیقتر این دو شرکت به برآورد جریان نقدی آینده، هزینه سرمایهگذاری، سودآوری پایدار و بازده مورد انتظار سهامداران نیاز دارد.
ریسکهای پیش روی سرمایهگذاران
ریسک اصلی اپل، فاصله احتمالی میان انتظارات سرمایهگذاران و رشد واقعی آینده است. این شرکت در مقیاسی فعالیت میکند که دستیابی به نرخهای رشد بسیار بالا دشوارتر شده است. همچنین، تغییر مقررات، محدودیتهای تجاری و اختلال در زنجیره تأمین میتوانند سودآوری آن را تحت تأثیر قرار دهند.
در مقابل، ریسک اینتل بیشتر به اجرای برنامه تحول وابسته است. تأخیر در توسعه فناوریهای تولید، ناتوانی در جذب مشتریان عمده یا افزایش هزینهها میتواند بازگشت شرکت به سودآوری پایدار را به تعویق بیندازد. توقف پرداخت سود نقدی نیز نشان میدهد که اولویت فعلی مدیریت، حفظ منابع برای اجرای برنامه بازسازی است، نه بازده نقدی کوتاهمدت سهامداران.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
آمازون یا آلفابت؛ کدام غول فناوری در سال ۲۰۲۶ ارزش خرید بیشتری دارد؟
در شرایطی که هوش مصنوعی به یکی از مهمترین محرکهای ارزشگذاری شرکتهای فناوری تبدیل شده است، انتخاب سهام مناسب بیش از گذشته به بررسی سودآوری، […]
مشاهده خبر
اوراکل در برابر مایکروسافت؛ کدام سهام هوش مصنوعی برای پنج سال آینده انتخاب بهتری است؟
رونق هوش مصنوعی، رقابت برای توسعه مراکز داده و زیرساختهای پردازشی را به یکی از بزرگترین میدانهای سرمایهگذاری جهان تبدیل کرده است. در این میان، […]
مشاهده خبر
سقوط ۱۳ درصدی سهام ایامدی؛ آیا پیش از گزارش ۳ نوامبر زمان خرید است؟
سهام شرکت ایامدی در هفته گذشته ۱۳ درصد سقوط کرد؛ افتی که نگرانی سرمایهگذاران درباره پایداری رونق سرمایهگذاری در زیرساختهای هوش مصنوعی را آشکار میکند. […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام