


سهام متا در سپتامبر ۲۵ درصد رشد کرد؛ چرا هنوز فرصت صعود وجود دارد؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
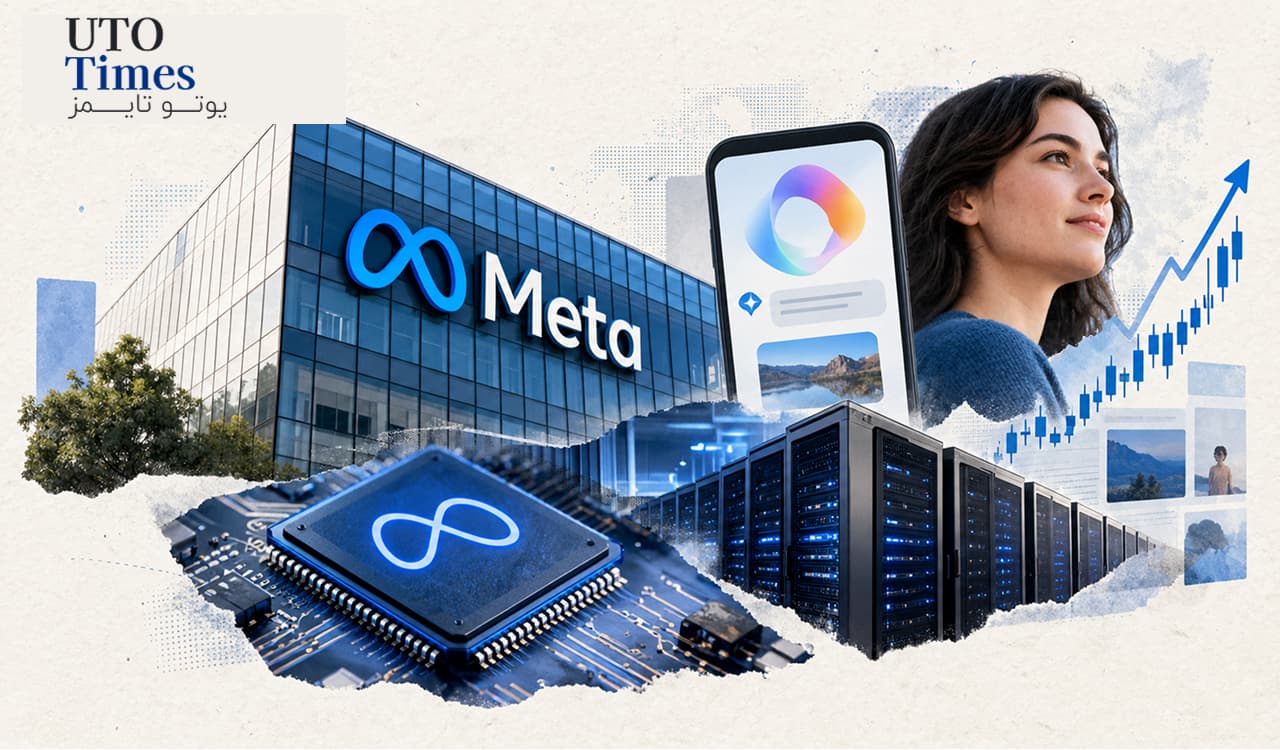
سهام شرکت متا پس از یک دوره عقبماندگی نسبت به بازار، در سپتامبر جهشی قابلتوجه را تجربه کرد. این رشد در شرایطی رقم خورد که سرمایهگذاری سنگین شرکت در هوش مصنوعی، فشار زیادی بر سودآوری آن وارد کرده بود. بااینحال، توسعه محصولات جدید هوش مصنوعی، قدرت کسبوکار تبلیغاتی و چشمانداز درآمدزایی از خدمات تازه، میتواند زمینهساز رشد بیشتر این شرکت در میانمدت باشد؛ هرچند ریسکهای حقوقی و هزینههای سرمایهگذاری همچنان اهمیت دارند.
- رشد چشمگیر سهام: سهام متا در سپتامبر حدود ۲۵ درصد افزایش یافت؛ درحالیکه شاخص اساندپی ۵۰۰ کمتر از یک درصد رشد کرد.
- فشار بر سودآوری: با وجود رشد ۲۸ درصدی درآمد در سهماهه دوم، سود عملیاتی شرکت ۸ درصد و جریان نقد آزاد آن ۹۱ درصد کاهش یافت.
- فرصت تازه درآمدزایی: توسعه دستیارهای هوش مصنوعی و مدلهای پیشرفته میتواند منابع درآمدی جدیدی فراتر از تبلیغات ایجاد کند.
- ارزشگذاری و ریسک: نسبت قیمت به سود پیشبینیشده متا به ۲۲٫۱ برابر رسیده است؛ رقمی بالاتر از میانگین ۱۹٫۱ برابری شرکتهای فناوری اطلاعات.
هوش مصنوعی؛ سرمایهگذاری پرهزینهای که نشانههای بازدهی دارد
متا طی یک سال گذشته سرمایهگذاری گستردهای در هوش مصنوعی انجام داده است؛ راهبردی که در ابتدا نگرانیهایی را درباره تکرار تجربه پرهزینه سرمایهگذاریهای شرکت در جهان مجازی ایجاد کرد. نگرانی سرمایهگذاران نیز بیدلیل نبود: هزینههای سنگین فناوری میتوانند حتی در شرایط رشد درآمد، حاشیه سود و توان تولید نقدینگی شرکت را تحت فشار قرار دهند.
در سهماهه دوم، درآمد متا با رشد سالانه ۲۸ درصدی به ۶۰٫۸ میلیارد دلار رسید. بااینحال، سود عملیاتی با افت ۸ درصدی به ۱۸٫۸ میلیارد دلار و سود خالص با کاهش ۱۴ درصدی به ۱۵٫۸ میلیارد دلار رسید. همچنین جریان نقد آزاد شرکت با افت ۹۱ درصدی به ۷۸۴ میلیون دلار کاهش یافت. حاشیه سود عملیاتی نیز از ۴۳ درصد در دوره مشابه سال قبل به ۳۱ درصد رسید.
این ارقام نشان میدهند که رشد فروش بهتنهایی برای ارزیابی موفقیت راهبرد هوش مصنوعی کافی نیست؛ مسئله اصلی، توانایی شرکت در تبدیل این سرمایهگذاریها به سود و جریان نقد پایدار است.
دستیارهای هوشمند؛ مسیر تازه درآمدزایی
تحولات اخیر نشان میدهد که سرمایهگذاریهای متا ممکن است بهتدریج به فرصتهای اقتصادی ملموستری تبدیل شوند. این شرکت در ماه سپتامبر دستیار هوشمندی به نام «میوس» عرضه کرد که طبق گزارش مقاله، بهسرعت در میان برنامههای رایگان پرطرفدار سامانه همراه اپل قرار گرفت.
این دستیار میتواند وظایف مختلفی را برای کاربران انجام دهد و در برخی شرایط، بدون دریافت درخواست تازه از کاربر اقدام کند. استفاده از آن تا سقف مشخصی رایگان است و امکانات بیشتر از طریق اشتراک پولی ارائه میشود.
متا همچنین نسخهای ویژه کسبوکارهای کوچک عرضه کرده و دو مدل پیشرفته دیگر با نامهای «میوس واندر» و «میوس واندر فول» را معرفی کرده است. این محصولات میتوانند رقابت شرکت با بازیگران مطرح هوش مصنوعی را تشدید کنند.
یکی از مسیرهای مهم درآمدزایی، دریافت کارمزد از فروشگاهها در ازای انجام خرید توسط دستیار هوشمند است. در صورت موفقیت این الگو، متا میتواند بخشی از ارزش اقتصادی فعالیت کاربران را مستقیماً به درآمد تبدیل کند؛ فرصتی که در کنار مدل تبلیغاتی فعلی، ظرفیت گسترش منابع درآمدی شرکت را افزایش میدهد.
کسبوکار تبلیغاتی؛ مزیت رقابتی اصلی متا
با وجود توجه گسترده به هوش مصنوعی، کسبوکار تبلیغاتی همچنان ستون اصلی فعالیت متا است. الگوریتمهای هوشمند این شرکت به بهبود پیشنهاد محتوا، افزایش تعامل کاربران و اثربخشی تبلیغات کمک کردهاند. ابزارهای خودکارسازی تبلیغات نیز میتوانند بازدهی هزینههای بازاریابی مشتریان تجاری را افزایش دهند.
ترکیب این مزیت تثبیتشده با فرصتهای درآمدی هوش مصنوعی اهمیت زیادی دارد. اگر متا بتواند هزینههای توسعه فناوری را کنترل کند و همزمان درآمد حاصل از محصولات جدید را افزایش دهد، رشد سودآوری در میانمدت دور از انتظار نخواهد بود.
پروندههای حقوقی؛ ریسکی مهم اما قابل مدیریت؟
متا همچنان با دعاوی حقوقی مرتبط با آثار شبکههای اجتماعی، بهویژه بر کاربران کمسنوسال، روبهرو است. طبق گزارش مقاله، شرکت در ماه اوت با ائتلافی از دادستانهای کل ایالتها و قلمروهای آمریکا به توافق رسید.
بر اساس این توافق، متا در یک دوره دهساله حدود ۱۲٫۷ میلیارد دلار پرداخت خواهد کرد و مبلغی معادل ۵٫۳ میلیارد دلار نیز به تحقق شرایطی مشخص وابسته است. شرکت همچنین پذیرفته محدودیتها و تدابیر حفاظتی سختگیرانهتری برای کاربران کمسنوسال اعمال کند.
پرداخت تدریجی این مبالغ، فشار نقدی فوری را کاهش میدهد؛ اما پروندههای دیگر همچنان میتوانند هزینههای حقوقی، محدودیتهای عملیاتی و ریسک اعتباری ایجاد کنند. بنابراین، ارزیابی این ریسکها باید بخشی از تحلیل ارزش سهام باشد.
مطالب مرتبط
واردات طلای هند در سپتامبر ۸۱ درصد کم شد؛ تقاضای فصل جشن و عروسی از کجا تأمین میشود؟
در یک نگاه واردات طلای هند در سپتامبر به ۱٫۸ میلیارد دلار رسید؛ کمترین سطح از مارس ۲۰۲۴ و ۸۱ درصد کمتر از سپتامبر سال […]
مشاهده خبر
بانک آمریکا یا گلدمن ساکس؛ کدام سهام برای سرمایهگذاری در سال ۲۰۲۶ جذابتر است؟
بانک آمریکا با ارزشگذاری پایینتر و پایگاه گسترده مشتریان، گزینهای برای سرمایهگذاران ارزشمحور است؛ در مقابل، گلدمن ساکس با تمرکز بر بازارهای مالی و مدیریت […]
مشاهده خبر
معادن مس به ۳۳۲ میلیارد دلار سرمایهگذاری جدید نیاز دارند؛ زنگ خطر کمبود عرضه تا سال ۲۰۵۰
مس، فلزی حیاتی برای اقتصاد جهانی، در آستانه یکی از مهمترین چالشهای عرضه در دهههای آینده قرار گرفته است. گسترش خودروهای برقی، توسعه زیرساختهای برق […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام