

نه اینتل، نه AMD؛ چرا آرم میتواند برنده بزرگ عصر هوش مصنوعی عاملمحور باشد؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
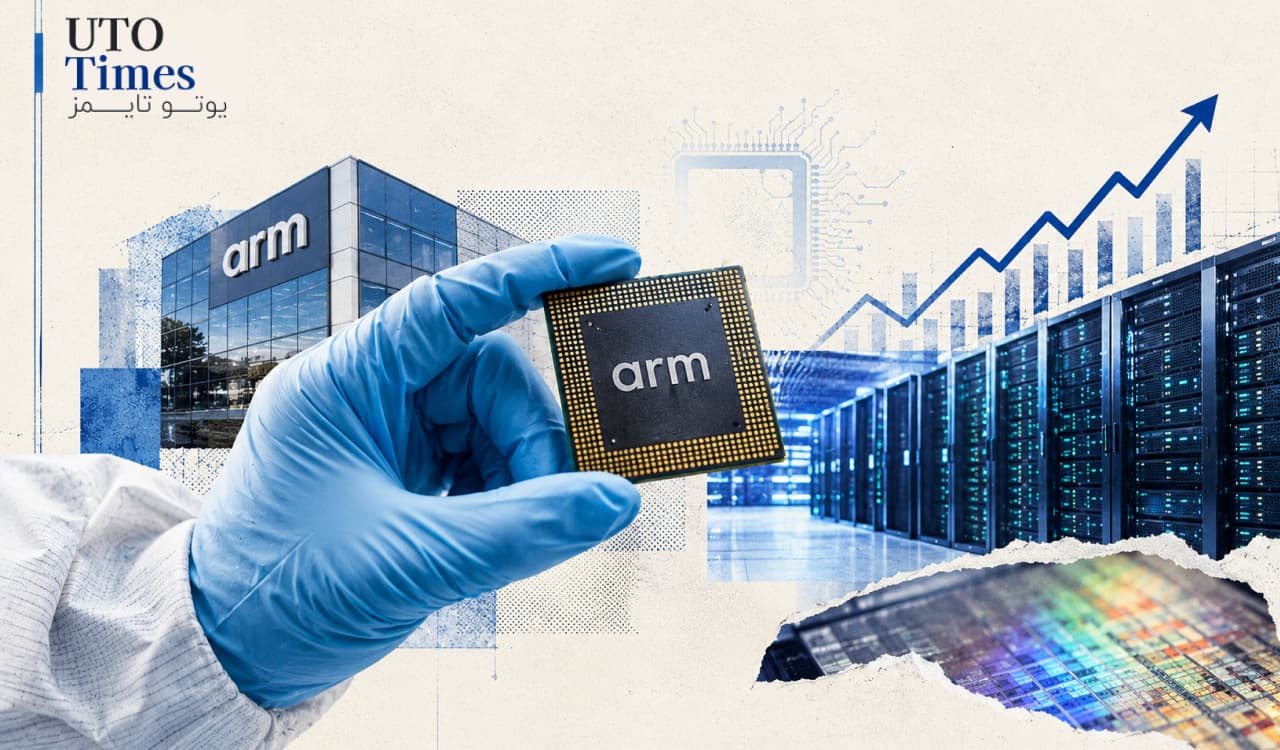
رقابت در صنعت نیمهرساناها وارد مرحله تازهای شده است. درحالیکه توجه بسیاری از سرمایهگذاران به پردازندههای گرافیکی و شرکت انویدیا معطوف شده، گسترش هوش مصنوعی عاملمحور میتواند فرصت بزرگی برای بازار پردازندههای مرکزی ایجاد کند. در این میان، اینتل و AMD از افزایش تقاضا سود میبرند؛ اما شرکت بریتانیایی آرم با معماری کممصرف خود و ورود مستقیم به بازار پردازندههای سرور، در موقعیتی قرار گرفته که میتواند معادلات رقابت را تغییر دهد.
- رشد هوش مصنوعی عاملمحور، نیاز مراکز داده به پردازندههای مرکزی را افزایش داده و بازار تازهای برای صنعت نیمهرساناها ایجاد کرده است.
- درآمد بخش مراکز داده AMD در سهماهه دوم ۲۰۲۶ نسبت به سال قبل ۱۰۷ درصد رشد کرد؛ درآمد بخش مراکز داده و هوش مصنوعی اینتل نیز ۵۹ درصد افزایش یافت.
- معماری آرم به دلیل بهرهوری انرژی بالاتر، در حال گسترش سهم خود از بازار پردازندههای سرور است و این شرکت اکنون بهطور مستقیم نیز وارد این بازار شده است.
- با وجود چشمانداز رشد، ارزشگذاری بالای سهام آرم و تحققنیافتن احتمالی انتظارات بازار، ریسک مهم سرمایهگذاری در این شرکت محسوب میشود.
چرا هوش مصنوعی عاملمحور تقاضا برای پردازندههای مرکزی را افزایش میدهد؟
نسل نخست ابزارهای هوش مصنوعی عمدتاً به پرسشهای کاربران پاسخ میداد؛ اما سامانههای عاملمحور میتوانند مجموعهای از وظایف را برنامهریزی کنند، اطلاعات موردنیاز را جمعآوری کنند و با استفاده از ابزارهای نرمافزاری، مراحل مختلف یک کار را بهصورت مستقل یا نیمهمستقل انجام دهند.
اجرای این فرایندها تنها به پردازندههای گرافیکی وابسته نیست. پردازندههای مرکزی وظایفی مانند هماهنگی میان نرمافزارها، مدیریت منابع محاسباتی و اجرای مراحل مختلف عملیات را بر عهده دارند. برآورد مطرحشده در مقاله نشان میدهد که نسبت پردازنده مرکزی به پردازنده گرافیکی در برخی سرورهای هوش مصنوعی ممکن است از یک به چهار به یک به دو یا حتی یک به یک تغییر کند؛ تحولی که میتواند تقاضا برای پردازندههای مرکزی را بهطور قابلتوجهی افزایش دهد.
بر اساس پیشبینی نقلشده در مقاله، بازار هوش مصنوعی عاملمحور میتواند تا سال ۲۰۳۳ به درآمد سالانه ۲۰۶ میلیارد دلار برسد؛ رشدی که فرصت قابلتوجهی برای تأمینکنندگان زیرساخت محاسباتی ایجاد میکند.
اینتل و AMD؛ رشد قدرتمند، اما رقابت دشوار
نشانههای اولیه این تحول در عملکرد مالی دو شرکت بزرگ صنعت پردازنده دیده میشود. درآمد بخش مراکز داده AMD در سهماهه دوم سال ۲۰۲۶ نسبت به دوره مشابه سال قبل ۱۰۷ درصد افزایش یافت. مدیرعامل این شرکت نیز از ثبت پنجمین فصل متوالی رکورد درآمد پردازندههای سرور خبر داد.
اینتل هم در همین دوره رشد ۵۹ درصدی درآمد بخش مراکز داده و هوش مصنوعی را ثبت کرد و درآمد این بخش به ۶.۳ میلیارد دلار رسید. این شرکت امیدوار است با افزایش تولید نسل جدید پردازندههای سرور خود، موسوم به «گرانایت رپیدز»، روند رشد را ادامه دهد.
بااینحال، رشد این دو شرکت لزوماً به معنای تسلط بلندمدت آنها بر بازار نیست. افزایش اهمیت مصرف انرژی، هزینه بهرهبرداری و اجرای همزمان حجم زیادی از وظایف میتواند مزیت رقابتی معماریهای جایگزین را تقویت کند.
آرم؛ مزیت بهرهوری انرژی در مرکز رقابت
آرم برخلاف اینتل و AMD که محصولات اصلی سرور خود را بر پایه معماری x86 توسعه میدهند، بر معماری مبتنی بر مجموعه دستورالعملهای سادهشده یا RISC تکیه دارد. این شرکت عمدتاً از طریق واگذاری مجوز استفاده از فناوری و دریافت حق امتیاز از تراشههای مبتنی بر معماری خود درآمد کسب میکند.
مزیت مهم این معماری، بهرهوری انرژی بالاتر در بسیاری از کاربردهاست. مقاله به برآوردهایی اشاره میکند که نشان میدهند پردازندههای مبتنی بر آرم میتوانند در مقایسه با نمونههای مبتنی بر x86، حدود ۳۰ تا ۶۰ درصد بهرهوری انرژی بیشتری داشته باشند؛ هرچند میزان این مزیت به نوع پردازنده، بار کاری و شرایط مقایسه بستگی دارد.
طبق دادههای نقلشده از شرکت تحلیلگر سیلیکون آنالیتیکس، سهم آرم از بازار پردازندههای سرور از حدود ۵ درصد در سال ۲۰۲۰ به نزدیک ۲۰ درصد افزایش یافته است. همچنین، مقاله به برآورد مؤسسه کانترپوینت ریسرچ اشاره میکند که بر اساس آن، پردازندههای مبتنی بر آرم ممکن است تا سال ۲۰۲۹ حدود ۹۰ درصد بازار پردازندههای سرور سفارشی را در اختیار بگیرند. این پیشبینی به معنای تسلط آرم بر کل بازار سرور نیست و باید در همین محدوده تفسیر شود.
ورود مستقیم به بازار؛ فرصت تازه برای آرم
آرم اکنون علاوه بر صدور مجوز فناوری، توسعه پردازندههای سرور اختصاصی خود را نیز دنبال میکند؛ محصولاتی که با تمرکز بر هوش مصنوعی عاملمحور و استنتاج طراحی شدهاند. بر اساس مقاله، شرکت انتظار دارد طی چند سال مالی آینده بیش از ۲ میلیارد دلار درآمد از فروش این پردازندهها کسب کند؛ برآوردی که نسبت به پیشبینی قبلی یک میلیارد دلاری افزایش یافته است.
این تغییر میتواند اهمیت راهبردی زیادی داشته باشد. آرم از یک سو همچنان از گسترش استفاده از معماری خود توسط شرکتهایی مانند انویدیا حق امتیاز دریافت میکند و از سوی دیگر، با عرضه مستقیم پردازنده، فرصت حضور در بخش بزرگتری از زنجیره ارزش را به دست میآورد.
مقاله پیشبینی میکند درآمد سال مالی جاری آرم با رشد ۲۳ درصدی به حدود ۶.۰۶ میلیارد دلار برسد. همچنین، رشد ۲۶ درصدی سود هر سهم برای سال مالی ۲۰۲۷ برآورد شده است. البته این ارقام پیشبینیاند و تحقق آنها به تقاضای واقعی، رقابت و عملکرد شرکت بستگی دارد.
ارزشگذاری؛ نقطه حساس سرمایهگذاری
با وجود چشمانداز رشد، سهام آرم ارزان نیست. طبق اطلاعات مقاله، نسبت قیمت به سود گذشتهنگر آن حدود ۲۳۵ برابر و نسبت قیمت به سود پیشبینیشده حدود ۱۰۳ برابر بوده است. چنین ارزشگذاریای نشان میدهد که بازار از پیش، بخش قابلتوجهی از رشد آینده شرکت را در قیمت سهام لحاظ کرده است.
در این شرایط، حتی اگر درآمد و سود شرکت افزایش یابد، تحققنیافتن انتظارات بلندپروازانه سرمایهگذاران میتواند به افت قیمت سهام منجر شود. بنابراین، ارزیابی آرم نباید صرفاً بر اساس رشد بازار هوش مصنوعی انجام شود؛ بلکه باید پایداری مزیت فنی، سرعت پذیرش پردازندههای جدید، حاشیه سود و توان تبدیل فرصتهای تجاری به جریان نقدی نیز بررسی شود.
مطالب مرتبط
طلا کل رشد تابستان را پس داد و به مرز ۴۰۰۰ دلار رسید؛ ریزش سهام هوش مصنوعی یا مداخله در ین؟
در یک نگاه طلا در معاملات پنجشنبه با افت ۲٫۵۷ درصدی به ۴۰۳۴٫۷۶ دلار در هر اونس رسید و تمام رشد قیمت از تابستان را […]
مشاهده خبر
بلوم انرژی یا کانستلیشن انرژی؛ کدام سهم از رونق برقرسانی به هوش مصنوعی سود بیشتری میبرد؟
رشد هوش مصنوعی، رقابت تازهای را در صنعت انرژی شکل داده است؛ رقابتی که دیگر صرفاً به تراشهها و مراکز داده محدود نمیشود، بلکه دسترسی […]
مشاهده خبر
تسلا پس از گزارش مالی جدید؛ آیا رؤیای هوش مصنوعی میتواند افت سودآوری را جبران کند؟
تسلا در حالی از آیندهای مبتنی بر خودروهای خودران، رباتهای انساننما و هوش مصنوعی سخن میگوید که تازهترین گزارش مالی آن از فشار فزاینده بر […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام