


پایان زنجیره ۱۵۵روزه صعود شاخص اساندپی ۵۰۰؛ تاریخ پس از شکست میانگین ۲۰۰روزه چه میگوید؟
 بابک شیری علیا
زمان مطالعه: ۴ دقیقه
- شاخص اساندپی ۵۰۰ پس از ۱۵۵ جلسه، در ۱۷ نوامبر زیر میانگین ۲۰۰روزه بسته شد.
- در ۲۶ مورد از ۳۴ نمونه تاریخی، شاخص سه ماه بعد رشد کرده بود.
- یک سال بعد، شاخص در ۲۳ مورد از ۳۳ نمونه بالاتر بود؛ کمتر از میانگین معمول بازار.
- شکست میانگین بهتنهایی سیگنال فروش نیست، اما احتمال افت بیشتر را منتفی نمیکند.
میانگین ۲۰۰روزه؛ نشانهای از تغییر روند
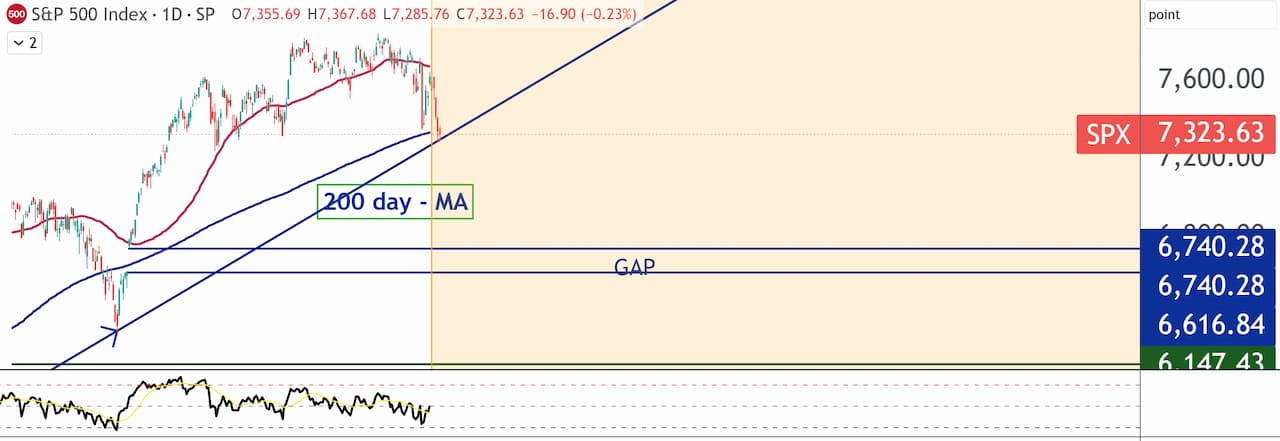
میانگین متحرک ۲۰۰روزه، میانگین قیمت پایانی ۲۰۰ جلسه اخیر است و جهت کلی بازار را نشان میدهد. قرارگرفتن شاخص بالای آن معمولاً نشانه قدرت روند صعودی است؛ شکست آن میتواند از کاهش شتاب بازار خبر دهد. بااینحال، این شاخص بر دادههای گذشته متکی و ذاتاً تأخیری است.
شاخص در ششم اکتبر رکورد ۷۸۱۸٫۹۳ واحدی را ثبت کرد؛ اما پنجم نوامبر بیش از چهار درصد افت کرد. هنگام انتشار گزارش، حدود شش درصد پایینتر از رکورد و هفت درصد بالاتر از پایان ۲۰۲۵ بود. این اصلاح بهتنهایی تغییر قطعی روند را ثابت نمیکند.
آمار تاریخی چه میگوید؟
دادههای قیمت پایانی از ژانویه ۱۹۵۰، ۳۴ دوره با دستکم ۱۵۰ جلسه متوالی بالاتر از میانگین را نشان میدهد. در ۲۶ مورد، شاخص سه ماه بعد رشد کرد؛ حدود ۷۶ درصد نمونهها. میانه افزایش نزدیک چهار درصد بود؛ درحالیکه در دورههای معمول سهماهه، احتمال رشد ۶۷ درصد و میانه بازده حدود سه درصد بوده است.
در این نمونهها، سه ماه پس از شکست اندکی بهتر از دوره عادی بوده است؛ اما تعداد موارد محدود است. محاسبات فقط تغییر قیمت را شامل میشود و سود نقدی سهام را در نظر نمیگیرد.
بازگشت سریع همیشه تضمینشده نیست
در نیمی از نمونهها، شاخص ظرف پنج جلسه و در ۲۸ مورد ظرف ۲۰ جلسه دوباره بالای میانگین رفت. اما در سال ۱۹۸۷ بازگشت ۱۶۱ جلسه زمان برد.
استثناها مهماند: پس از شکست آوریل ۱۹۶۲، شاخص در سه ماه ۱۷ درصد افت کرد. شکست اکتبر ۱۹۸۷ نیز دو جلسه پیش از سقوط حدود ۲۰درصدی رخ داد و شاخص سه ماه بعد ۱۵ درصد پایینتر بود.
چشمانداز یکساله؛ عملکردی کمی ضعیفتر
از ۳۳ نمونه یکساله، شاخص در ۲۳ مورد، حدود ۷۰ درصد، رشد کرد و میانه بازده نزدیک ۹ درصد بود. در دورههای معمول، احتمال رشد ۷۵ درصد و میانه بازده حدود ۱۱ درصد است؛ بنابراین عملکرد پس از شکست کمی ضعیفتر بوده است.
در ۱۱ مورد، شاخص در سال بعد دستکم ۱۰ درصد دیگر افت کرد؛ اما افت موقت لزوماً بازده سالانه منفی نساخت. پس از شکست فوریه ۲۰۲۰، شاخص ابتدا حدود ۲۵ درصد سقوط کرد، ولی یک سال بعد ۲۸ درصد بالاتر بود. نمونه مارس ۲۰۲۵ نیز با افتی حدود ۱۱درصدی و سپس بازده یکساله مثبت ۲۱درصدی همراه شد.
این مقایسه محدودیتهایی هم دارد: نمونهها از دورههای اقتصادی متفاوت گردآوری شدهاند و وزن شرکتهای فناوری، نرخ بهره و ساختار بازار در طول دههها تغییر کرده است. بنابراین، نتیجه آماری باید در کنار شرایط کنونی تفسیر شود، نه بهعنوان الگویی ثابت برای رفتار آینده شاخص. ترکیب شاخص و تمرکز ارزش بازار نیز برای تحلیل اهمیت دارد.
آیا زمان فروش صندوقهای شاخصی است؟
آمار تاریخی از فروش خودکار صندوقهای دنبالکننده اساندپی ۵۰۰ حمایت نمیکند؛ زیرا بیشتر نمونهها پس از سه ماه مثبت بودند. بااینحال، در برخی موارد افتی دستکم ۱۰درصدی رخ داد.
تصمیم باید با افق زمانی، نیاز نقدینگی، تحمل زیان و تنوع سبد هماهنگ باشد. سرمایهگذار بلندمدت نباید تنها با یک نشانه تکنیکال خارج شود؛ میانگین ۲۰۰روزه باید کنار سودآوری شرکتها، ارزشگذاری و شرایط اقتصادی سنجیده شود.
مطالب مرتبط

ترامپ از توافقهای ۱۷ میلیارد دلاری در جنوب شرق آسیا خبر داد؛ از فروش هواپیما تا هوش مصنوعی
دونالد ترامپ پس از سفر دو روزه به فیلیپین برای اجلاس آسهآن، از توافقهای تجاری و سرمایهگذاری بیش از ۱۷ میلیارد دلاری برای شرکتهای آمریکایی […]
مشاهده خبر
طلا به ۳۵۰۰ دلار میرسد؟ چرا تحلیلگر InvestingLive ادامه ریزش را پرریسک میداند
در یک نگاه سیاست پولی فدرال رزرو: بازار انتظار دارد نرخ بهره در نشست دسامبر ۲۵ نقطه پایه افزایش یابد و تا پایان سال ۲۰۲۷ […]
مشاهده خبر
آیا آنتروپیک تا سال ۲۰۳۰ به شرکتی ۵ تریلیون دلاری تبدیل میشود؟ آزمون بزرگ هوش مصنوعی
عرضه اولیه آنتروپیک، سازنده کلود، رویدادی برای بازار فناوری است. این شرکت تأسیسشده در ۲۰۲۱ با ارزشگذاری ۱٫۵ تریلیون دلار وارد بازار شد. آیا رشد […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام