


رونق سرمایهگذاری زیرساختی؛ فرصت تازه برای آسیا، هند و اروپا
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
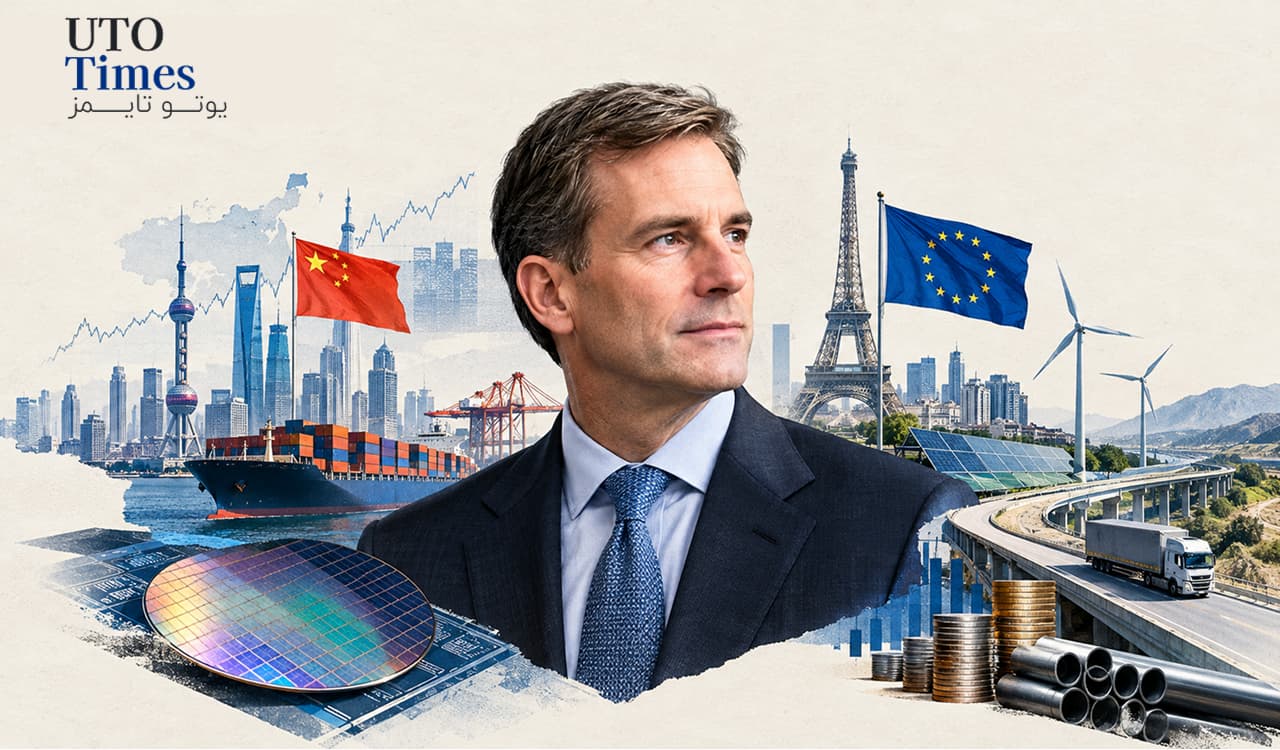
اقتصاد جهانی در حال ورود به دورهای تازه از سرمایهگذاری است؛ دورهای که برخلاف سالهای گذشته، تنها بر فناوری هوش مصنوعی متمرکز نیست و بازسازی زنجیرههای تأمین، امنیت ملی، زیرساختهای انرژی و افزایش تابآوری اقتصادی را نیز در بر میگیرد. هنری مکوی، مدیر اقتصاد کلان جهانی و تخصیص دارایی در شرکت سرمایهگذاری کیکیآر، معتقد است ابعاد این تحول هنوز بهدرستی در قیمتگذاری داراییها منعکس نشده است. از نگاه او، آسیا، هند و بخشهایی از اروپا از مهمترین مناطق بهرهمند از این روند خواهند بود.
تغییر رژیم اقتصادی و آغاز موج سرمایهگذاری
به باور مکوی، اقتصاد جهانی از الگوی مبتنی بر نرخ بهره بسیار پایین، سیاست پولی انبساطی و مصرفگرایی فاصله گرفته است. اکنون رشد اسمی اقتصاد، سودآوری شرکتها و سرمایهگذاری در داراییهای ثابت اهمیت بیشتری دارند. مشوقهای مالیاتی، مقرراتزدایی و ملاحظات امنیتی نیز شرکتها و دولتها را به افزایش هزینهکرد برای زیرساختها سوق میدهند.
این موج، چهار محور اصلی دارد: توسعه هوش مصنوعی، بازآرایی زنجیرههای تأمین، تقویت امنیت ملی و بازسازی نظام انرژی. در نتیجه، فرصتهای سرمایهگذاری به شرکتهای فناوری محدود نیست و صنایع تولیدی، لجستیک، شبکه برق و زیرساختهای حملونقل نیز میتوانند از آن بهره ببرند.
آسیا؛ تجارت منطقهای و اصلاحات شرکتی
آسیا یکی از مهمترین برندگان این تحول است. مکوی برآورد میکند که حدود ۶۰ تا ۷۵ درصد هزینهکرد سرمایهای این منطقه به هوش مصنوعی ارتباط مستقیم ندارد. رشد صنایع دفاعی، توسعه زیرساختهای برق و افزایش تجارت میان کشورهای آسیایی، محرکهای مستقل و مهمی برای سرمایهگذاری هستند.
سهم تجارت درونآسیایی از کل تجارت منطقه از ۴۶ درصد در سال ۱۹۹۰ به ۶۰ درصد در سال ۲۰۲۴ رسیده است و انتظار میرود تا سال ۲۰۳۰ به حدود ۶۸ درصد افزایش یابد. این روند میتواند برای شرکتهای تولیدی، حملونقل، انبارداری و زیرساختهای منطقهای فرصت ایجاد کند.
در ژاپن، کره جنوبی و سنگاپور نیز اصلاح ساختار شرکتها و واگذاری بخشهایی از کسبوکارها اهمیت فزایندهای دارد. به گفته مکوی، حدود ۴۰ درصد بازار سهام ژاپن پایینتر از ارزش دفتری معامله میشود و شرکتهای این کشور داراییهای نقدی قابلتوجهی دارند؛ عواملی که میتوانند زمینه مناسبی برای سرمایهگذاران خصوصی و بهبود بهرهوری فراهم کنند.
هند و اروپا؛ مصرف، انرژی و زیرساخت
در هند، رشد سریع تولید ناخالص داخلی اسمی فرصتهایی در حوزه درمان، آموزش و خدمات بازنشستگی ایجاد کرده است. بااینحال، افزایش مصرف در گروههای درآمدی متوسط و بالا همزمان با محدودتر شدن مخارج گروههای کمدرآمد رخ میدهد؛ شکافی که مسیر تقاضا را ناهمگون میکند.
مکوی همچنین بر اهمیت داراییهای واقعی، بهویژه زیرساختها، تأکید دارد. دولتهای بدهکار منابع کافی برای تأمین تمام سرمایهگذاریهای موردنیاز ندارند؛ بنابراین، واگذاری یا مشارکت بخش خصوصی در جادههای عوارضی و شبکههای انتقال برق میتواند گسترش یابد. در اروپا نیز تغییر مسیر تجارت آلمان از چین به اروپای شرقی، موقعیت کشورهایی مانند لهستان را تقویت میکند.
نرخ بهره، بدهی و فرصتهای سرمایهگذاری
از نگاه مکوی، تورم در سطحی بالاتر از میانگین سالهای گذشته تثبیت خواهد شد و سرمایهگذاران نمیتوانند مانند گذشته روی نرخهای بهره بسیار پایین حساب کنند. در چنین شرایطی، رشد بهرهوری، استفاده مؤثر از فناوری و ایجاد مزیت رقابتی پایدار برای شرکتها اهمیت بیشتری دارد.
ریسکهایی که نباید نادیده گرفت
این چشمانداز بدون ریسک نیست. مکوی نسبت به چرخهای بودن صنعت نیمهرساناها و پایداری جریان نقدی شرکتهای بزرگ هوش مصنوعی هشدار میدهد. برآورد او این است که حدود ۴۰ درصد سفارشهای ثبتشده شرکتهای بزرگ زیرساخت رایانشی به مدلهای زبانی بزرگ وابسته است؛ بنابراین، تحقق درآمدهای مورد انتظار این شرکتها اهمیت زیادی دارد.
کسری بودجه دولتها در فرانسه، آمریکا و برخی اقتصادهای توسعهیافته آسیایی نیز نگرانی دیگری است. همچنین، اگر دولتها بهجای افزایش هزینهکرد، به سمت انقباض مالی جدی حرکت کنند، ممکن است بخشی از فرضهای این چرخه سرمایهگذاری تغییر کند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
واردات طلای هند در سپتامبر ۸۱ درصد کم شد؛ تقاضای فصل جشن و عروسی از کجا تأمین میشود؟
در یک نگاه واردات طلای هند در سپتامبر به ۱٫۸ میلیارد دلار رسید؛ کمترین سطح از مارس ۲۰۲۴ و ۸۱ درصد کمتر از سپتامبر سال […]
مشاهده خبر
سهام متا در سپتامبر ۲۵ درصد رشد کرد؛ چرا هنوز فرصت صعود وجود دارد؟
سهام شرکت متا پس از یک دوره عقبماندگی نسبت به بازار، در سپتامبر جهشی قابلتوجه را تجربه کرد. این رشد در شرایطی رقم خورد که […]
مشاهده خبر
بانک آمریکا یا گلدمن ساکس؛ کدام سهام برای سرمایهگذاری در سال ۲۰۲۶ جذابتر است؟
بانک آمریکا با ارزشگذاری پایینتر و پایگاه گسترده مشتریان، گزینهای برای سرمایهگذاران ارزشمحور است؛ در مقابل، گلدمن ساکس با تمرکز بر بازارهای مالی و مدیریت […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام