EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۵ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۵ ساعت پیش

اوپک‌پلاس پرونده سال ۲۰۲۶ را بست؛ تثبیت سهمیه تولید ۷ کشور در دسامبر

در یک نگاه تثبیت دسامبر: هفت کشور اوپک‌پلاس سهمیه تولید نفت خود را تا پایان دسامبر ۲۰۲۶ روی سطوح سپتامبر ثابت نگه داشتند. چشم‌انداز ۲۰۲۷: ائتلاف منتظر تکمیل ارزیابی ظرفیت تولید پایدار است تا در نشست ۲۹ نوامبر، خطوط پایه سال آینده را تعیین کند. رشد سپتامبر: کل تولید اوپک‌پلاس با افزایشی چشمگیر به ۳۹.۰۶۸ میلیون بشکه در روز رسید که عربستان و عراق بیشترین نقش را در آن داشتند. در نشست امروز اوپک پلاس، هفت کشور عضو بر سر سهمیه‌های تولید نفت تا پایان سال جاری به توافق رسیدند. باید توجه داشت که این تصمیم در فضایی همراه با ابهام پیرامون عرضه و استمرار تنش‌های ژئوپلیتیکی اتخاذ شده است. این ۷ کشور تصمیم گرفتند سطح تولید موردنیاز برای سپتامبر ۲۰۲۶ را برای ماه دسامبر آینده نیز تثبیت کنند. پیش‌تر، این گروه ۷ کشوری شامل عربستان سعودی، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان، به‌همراه امارات، کاهش داوطلبانه در مجموع ۳.۸۵ میلیون بشکه در روز را به پایان رسانده بودند. علاوه بر این، ائتلاف اوپک‌پلاس سطح دیگری از کاهش تولید را به میزان حدود ۲ میلیون بشکه در روز بر عهده دارد که اجرای آن از نوامبر ۲۰۲۲ آغاز شده و تا پایان سال جاری ادامه خواهد داشت. همچنین، اوپک پلاس باید بررسی ظرفیت تولید اعضا را طی سه ماهه چهارم سال به اتمام برساند تا پیش از تعیین خطوط پایه برای سال ۲۰۲۷ که برای تنظیم سهمیه‌های آتی و برنامه‌ریزی جهت پایان دادن به کاهش‌ها به کار خواهد رفت، اقدامات لازم را انجام دهد. ارزیابی تصمیم ائتلاف اوپک‌پلاس عربستان سعودی، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان در جریان نشست مجازی روز یکشنبه ۱ نوامبر ۲۰۲۶ بار دیگر بر پایبندی خود به ثبات بازار تأکید کردند. بر اساس تصمیم این ۷ کشور عضو اوپک‌پلاس مبنی بر حفظ سیاست‌های تولیدی و استمرار رویکرد فعلی بدون هیچ‌گونه تغییر، سهمیه‌های رسمی تولید نفت برای ماه دسامبر به این شرح تعیین شد: عربستان سعودی ۱۰.۴۷۸ میلیون بشکه در روز، روسیه ۹.۹۴۹ میلیون بشکه، عراق ۴.۴۳۱ میلیون بشکه، کویت ۲.۶۷۶ میلیون بشکه، قزاقستان ۱.۶۲۸ میلیون بشکه، الجزایر ۱.۰۰۷ میلیون بشکه و عمان ۰.۸۴۱ میلیون بشکه در روز خواهد بود. این ۷ کشور همچنین تعهد جمعی خود جهت پایبندی کامل به «اعلامیه همکاری» تجدید کرده و از تداوم برگزاری نشست‌های ماهانه جهت پیگیری تحولات بازار خبر دادند. در این راستا، نشست بعدی آن‌ها در تاریخ ۲۹ نوامبر ۲۰۲۶ برگزار خواهد شد. باید توجه داشت که این کشورها پیش‌تر موفق شده بودند کاهش داوطلبانه ۲.۲ میلیون بشکه در روز، اعلام‌شده در نوامبر ۲۰۲۳، را طی ۶ ماه به‌جای ۱۸ ماه حذف و در سپتامبر ۲۰۲۵ به پایان ببرند. همچنین آن‌ها توانستند کاهش داوطلبانه ۱.۶۵ میلیون بشکه در روز، اعلام‌شده در آوریل ۲۰۲۳، را در فاصله اکتبر ۲۰۲۵ تا سپتامبر ۲۰۲۶، به‌جای پایان سال، خاتمه دهند. پیش از این نیز کشورهای عضو اوپک‌پلاس در راستای اجرای تصمیم سی‌ونهمین نشست وزیران مبنی بر مکلف کردن دبیرخانه به تدوین سازوکاری برای ارزیابی حداکثر ظرفیت تولید پایدار اعضا، با آن موافقت کرده بودند تا به عنوان مرجع پایه برای سطوح تولید نفت در سال ۲۰۲۷ مورد استفاده قرار گیرد. این ائتلاف در انتظار تکمیل ارزیابی حداکثر ظرفیت تولید پایدار برای تمامی کشورهاست تا از آن به عنوان مرجع پایه استفاده کند و تصمیم نهایی در این زمینه طی نشست وزیران در ۲۹ نوامبر ۲۰۲۶ اتخاذ خواهد شد. تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ با حدود ۹۰۳ هزار بشکه در روز افزایش ماهانه، به ۳۹.۰۶۸ میلیون بشکه در روز رسید که در ماه اوت گذشته ۳۸.۱۶۵ میلیون بشکه بود. بر اساس گزارش ماهانه سازمان اوپک که در ۱۳ اکتبر ۲۰۲۶ منتشر شد، تولید اوپک طی ماه سپتامبر ۹۲۰ هزار بشکه در روز افزایش یافته و به ۲۵.۰۹۷ میلیون بشکه در روز بالغ شده است. تولید این ائتلاف نفتی در سپتامبر برای ۱۰ کشور افزایش یافت که در صدر آن‌ها عربستان سعودی با کل تولید نفت خام ۸.۰۰۱ میلیون بشکه در روز و رشد حدود ۷۴۴ هزار بشکه در روز قرار دارد. عراق با افزایش تولید حدود ۳۸۶ هزار بشکه در روز و رسیدن به ۳.۹۲۰ میلیون بشکه در روز، جایگاه دوم را به خود اختصاص داد. امارات متحده عربی نیز تولید نفت خود را حدود ۸۶ هزار بشکه در روز افزایش داد و به ۳.۹۱۷ میلیون بشکه در روز رساند. خاطرنشان می‌شود داده‌های امارات با وجود خروج از اوپک همچنان در گزارش این سازمان لحاظ می‌شود، زیرا طبق مقررات داخلی، عضویت این کشور در سازمان رسماً تا پایان سال ۲۰۲۶ خاتمه نمی‌یابد. در مقابل، تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ در ۱۱ کشور با کاهش مواجه شد. به طوری که کویت با افت حدود ۱۴۰ هزار بشکه در روز، بیشترین کاهش را ثبت کرد و تولید خود را به ۱.۷۶۶ میلیون بشکه در روز رساند. علاوه بر این، تولید نفت خام در ایران ۹۹ هزار بشکه در روز، لیبی حدود ۵۸ هزار بشکه در روز و روسیه ۳۸ هزار بشکه در روز کاهش یافت. در مقابل، عمان تولید نفت خود را در ماه سپتامبر در سطح ۹۳۹ هزار بشکه در روز ثابت نگاه داشت.

خواندن کامل خبر
اخبار کامودیتی اثر متوسط

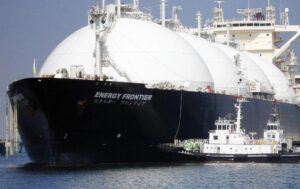
بازار گاز ژاپن؛ افت ۶۷ درصدی واردات از خلیج فارس و جهش عرضه آمریکا

در یک نگاه افت شدید عرضه از خلیج فارس: تنش‌ها و توقف صادرات از تنگه هرمز باعث شد واردات گاز ژاپن از خلیج فارس ۶۷ درصد کاهش یابد و سهم این منطقه به ۴.۲ درصد برسد. قطر بیشترین افت را تجربه کرد. جهش واردات از آمریکای شمالی: توکیو برای جبران کسری بازار به آمریکای شمالی روی آورد. به طوری که واردات LNG از ایالات متحده و کانادا با رشدی ۱۳۵ درصدی به ۲.۷۸ میلیون تن رسید. رتبه دوم ژاپن در واردات جهانی: مجموع واردات LNG ژاپن در سه ماهه سوم با افتی ۳.۶ درصدی به ۱۵.۱۲ میلیون تن رسید تا این کشور پس از چین در جایگاه دومین واردکننده بزرگ قرار گیرد.   واردات گاز مایع (LNG) ژاپن در سه ماهه سوم سال جاری، در سایه افت شدید عرضه از خلیج فارس، ۳.۶ درصد یا حدود ۵۶۲ هزار تن کاهش یافت. طبق گزارش رسانه‌های انرژی، واردات در این دوره به ۱۵.۱۲ میلیون تن رسید، در حالی که این رقم در دوره مشابه سال ۲۰۲۵، تقریبا ۱۵.۶۸ میلیون تن بود و این کشور را در رتبه دوم فهرست واردکنندگان عمده قرار داد. داده‌ها نشان می‌دهد که واردات ژاپن از خلیج فارس حدود ۱.۳۰ میلیون تن کاهش و در مقابل واردات آن از آمریکای شمالی ۱.۶۰ میلیون تن افزایش یافته است. طبق آمار سال ۲۰۲۵، تنگه هرمز تقریباً ۶.۳ درصد از کل واردات ژاپن را تشکیل می‌داد که ۵.۳ درصد آن از قطر بوده است. کاهش واردات گاز مایع خلیج فارس توسط ژاپن داده‌ها نشان می‌دهد که واردات گاز مایع ژاپن از خلیج فارس شامل قطر، عمان و امارات متحده عربی، در سه ماهه سوم سال ۲۰۲۶ به ۰.۶۴ میلیون تن کاهش یافته است. این رقم در مدت مشابه سال ۲۰۲۵، تقریبا ۱.۹۳ میلیون تن بوده که کاهشی ۶۷ درصدی را نشان می‌دهد. قطر پس از آنکه صادراتش به ژاپن از ۱.۱۴ میلیون تن به تنها ۶۵ هزار تن کاهش یافت، افت ۹۴ درصدی نسبت به سال گذشته، بیشترین آسیب را متحمل شد و حدود ۸۳ درصد از کل کاهش عرضه خلیج فارس را به خود اختصاص داد. برای نمونه، توکیو در ماه‌های اوت و سپتامبر هیچ محموله‌ گازی دریافت نکرد. در این راستا، شرکت انرژی قطر امسال به خرید ۳۳ محموله گاز مایع آمریکایی متوسل شد، در حالی که این رقم در سال گذشته ۴ محموله آمریکایی بود. هدف از این خرید، تأمین گاز برای مشتریان آسیایی از جمله ژاپن بود، زیرا صادرات آن از طریق تنگه هرمز به دلیل جنگ با ایران متوقف شده بود. در همین حال، واردات گاز مایع عمان توسط ژاپن در سه ماهه سوم سال ۲۰۲۶ نسبت به مدت مشابه سال قبل حدود ۲۲ درصد کاهش یافت و به ۵۱۳ هزار تن رسید که این رقم در مدت مشابه سال ۲۰۲۵، تقریبا ۶۶۱ هزار تن بود. عرضه امارات متحده عربی به ژاپن نیز در همین مدت ۵۵ درصد کاهش یافت و از ۱۳۱ هزار تن به ۶۰ هزار تن رسید. در نتیجه، سهم کشورهای خلیج فارس از کل واردات LNG ژاپن از ۱۲.۳ درصد به ۴.۲ درصد کاهش یافت و سهم قطر به تنهایی به ۰.۴ درصد رسید. در دوره آوریل تا پایان سپتامبر، واردات ژاپن از سه کشور حوزه خلیج فارس به ۱.۰۹ میلیون تن کاهش یافت. این رقم در دوره مشابه سال ۲۰۲۵، ۳.۳۳ میلیون تن بود که کاهشی ۶۷ درصدی را نشان می‌دهد. جهش واردات ژاپن از آمریکا و کانادا در مقابل، واردات گاز مایع ژاپن از آمریکای شمالی شامل ایالات متحده و کانادا، در سه ماهه سوم سال ۲۰۲۶ با ۱۳۵ درصد افزایش به ۲.۷۸ میلیون تن رسید، در حالی که این رقم در مدت مشابه سال گذشته ۱.۱۸ میلیون تن بود. در نتیجه، سهم ایالات متحده و کانادا در کل واردات ژاپن به ۱۸.۴ درصد افزایش یافت که این رقم در سه ماهه سوم سال ۲۰۲۵، ۷.۶ درصد بود. ایالات متحده با افزایش واردات به ۲.۲۰ میلیون تن، در مقایسه با ۱.۱۱ میلیون تن در مدت مشابه سال گذشته، پیشتاز افزایش عرضه بود. در طول ماه اوت، واردات گاز مایع آمریکا توسط ژاپن برای اولین بار در یک ماه به یک میلیون تن رسید که از یک پنجم کل واردات فراتر رفت. در همین حال، محموله‌های کانادایی در همین مدت ۵۰۷ هزار تن افزایش یافت و به ۵۷۸ هزار تن رسید. علاوه بر این، برونئی، پاپوآ گینه نو و تعدادی دیگر از تأمین‌کنندگان، بخشی از شکاف ایجاد شده توسط عرضه خلیج فارس را پر کرده‌اند. در مقابل، واردات از سایر تأمین‌کنندگان کاهش یافت، به طوری که محموله‌های روسیه حدود ۵۱۲ هزار تن، اندونزی ۴۱۱ هزار تن، مالزی ۱۹۸ هزار تن و استرالیا ۱۸۲ هزار تن کاهش یافت.  واردات LNG ژاپن در ۹ ماه نخست امسال در طول نه ماه نخست سال ۲۰۲۶، واردات گاز مایع ژاپن به ۴۷ میلیون تن رسید که این رقم در دوره مشابه سال ۲۰۲۵، ۴۸.۵ میلیون تن بود و بیش از ۳ درصد کاهش را نشان می‌دهد. زیرا این کشور در این دوره همچنان بزرگترین واردکننده بوده و چین را پشت سر گذاشته است. در این میان، ژانویه بالاترین سطح ماهانه را با ۶.۷۱ میلیون تن ثبت کرد، قبل از اینکه واردات به تدریج کاهش یابد و در ماه مه به پایین‌ترین سطح خود یعنی ۴.۵۱ میلیون تن برسد. در طول سه ماهه سوم، واردات ژاپن در ماه ژوئیه نسبت به سال گذشته ۱۰ درصد افزایش یافت و به ۵.۱۹ میلیون تن رسید، قبل از اینکه در ماه آگوست ۶ درصد و در ماه سپتامبر نزدیک به ۱۳ درصد کاهش یابد.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

حمله به کشتی شرکت ملی حمل‌ونقل گاز قطر

شرکت حمل ونقل گاز قطر اعلام کرد که یکی از کشتی‌های این شرکت شامگاه جمعه گذشته، هنگام عبور از آب‌های خلیج فارس، هدف حمله با اجسام نامشخص قرار گرفته است. این شرکت تاکید کرد که در پی این حادثه، هیچگونه تلفات جانی یا خسارت زیست‌محیطی گزارش نشده است و کشتی در حال حاضر در وضعیت ایمن قرار دارد. بنا بر اعلام این شرکت، ارزیابی ابعاد و پیامدهای ناشی از این حادثه همچنان ادامه دارد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

اقتصاد جهانی در نقطه عطف؛ آیا رکود جای خود را به نظمی تازه می‌دهد؟

در یک نگاه رشد اقتصادی جهان تحت تأثیر نرخ‌های بالای بهره و سیاست‌های پولی بانک‌های مرکزی روند کندی به خود گرفته است. به طوری که IMF رشد ۳ درصدی، بانک جهانی ۲.۵ درصد و OECD رشد ۲.۹ درصدی را پیش‌بینی می‌کنند. حجم بالای بدهی‌های عمومی و خصوصی، به ویژه در اقتصادهای در حال توسعه، به همراه دلار قوی و افزایش هزینه‌های استقراض، فشار مضاعفی بر بودجه‌ها، تورم و بازار کار وارد کرده است. تنش‌های تجاری، جنگ‌ها به ویژه در خلیج فارس و اختلال در زنجیره‌های تأمین، اقتصاد جهانی را در دوراهی «گذار کنترل‌شده» یا «رکود شدید» قرار داده و نظم اقتصادی جدیدی را رقم می‌زنند. اقتصاد جهانی همچنان تاثیر شوک‌های سال‌های اخیر را احساس می‌کند. فشارهای تورمی پس از همه‌گیری کرونا، افزایش نرخ بهره بانک‌های مرکزی، نوسانات قیمت انرژی و اختلال در زنجیره‌های تأمین، چشم‌انداز اقتصادی جهانی را تضعیف کرده است. آخرین پیش‌بینی‌های موسسات بین‌المللی نشان می‌دهد که رشد ادامه خواهد یافت اما با سرعت کمتری. صندوق بین‌المللی پول (IMF) رشد جهانی را در سال ۲۰۲۶، ۳ درصد، بانک جهانی ۲.۵ درصد و سازمان همکاری و توسعه اقتصادی (OECD) ۲.۹ درصد پیش‌بینی می‌کنند. همچنین صندوق بین‌المللی پول در به‌روزرسانی چشم‌انداز اقتصادی جهان در ژوئیه ۲۰۲۶ اعلام کرد که رشد جهانی در سال ۲۰۲۷ به ۳.۴ درصد خواهد رسید.  سیاست‌های نرخ بهره، رشد را سرکوب می‌کنند یکی از دقیق‌ترین جنبه‌های اقتصاد جهانی همچنان سیاست‌های پولی بانک‌های مرکزی است. افزایش نرخ بهره با هدف کنترل تورم، هزینه‌های اعتباری را در بسیاری از کشورها افزایش داده و فعالیت اقتصادی را کند کرده است. سیاست‌گذاران در تلاشند تا ثبات قیمت‌ها را حفظ و همزمان بر جلوگیری از کاهش شدید رشد تمرکز کنند. با این حال، شرایط فعلی ایجاد تعادل بین این دو هدف را دشوار می‌کند. کاهش مصرف، تمایل به کاهش سرمایه‌گذاری و کند شدن بازار کار، فشار بر چشم‌انداز اقتصادی را افزایش می‌دهد.  ریسک‌های ژئوپلیتیکی همچنان تأثیرگذار هستند جنگ‌ها، تحریم‌ها، نگرانی‌ها در مورد تأمین انرژی و اختلال در جریان‌های تجاری از دیگر عوامل اصلی مؤثر بر اقتصاد جهانی هستند. این تحولات نه تنها نوسانات کوتاه‌مدت ایجاد می‌کنند، بلکه جهت نظم اقتصادی را نیز تغییر می‌دهند. اختلال در تجارت جهانی بسیاری از کشورها را به اتخاذ اقدامات حمایتی بیشتر سوق داده است. تجدید ساختار زنجیره‌های تأمین، انتقال تولید به مناطق مختلف و کاهش وابستگی به منابع خارجی در مناطق راهبردی به عنوان نشانه‌هایی از تغییر نظم اقتصادی تلقی می‌شوند.  بار بدهی قابل توجه است یکی دیگر از مسائل مهم در اقتصاد جهانی، سطح بدهی است. هم امور مالی عمومی و هم بخش خصوصی در محیطی با نرخ بهره بالا تحت فشار قابل توجهی قرار دارند. به ویژه در کشورهای در حال توسعه، هزینه‌های بازپرداخت بدهی خارجی در حال افزایش است و فشار بر بودجه‌ها را تشدید می‌کند. افزایش هزینه‌های استقراض، فضای مانور در هزینه‌های دولت را محدود می‌کند. این امر بر بسیاری از حوزه‌ها، از سرمایه‌گذاری‌های زیرساختی گرفته تا سیاست‌های اجتماعی، تأثیر می‌گذارد. اگر روند فعلی ادامه یابد، این احتمال وجود دارد که ظرفیت رشد برخی از اقتصادها بیشتر تضعیف شود.  اقتصادهای در حال توسعه آسیب‌پذیرتر هستند اقتصادهای در حال توسعه از جمله گروه‌هایی هستند که بیشترین تأثیر را از نوسانات جهانی می‌پذیرند. وابستگی آنها به تأمین مالی خارجی و نوسانات نرخ ارز، این کشورها را در برابر نوسانات نرخ بهره جهانی آسیب‌پذیرتر می‌کند. دلار قوی هزینه‌های واردات را افزایش می‌دهد و بر ارزهای محلی فشار وارد می‌کند. این امر می‌تواند تورم را افزایش داده و فضای مانور بانک‌های مرکزی را محدود کند. در نهایت، این امر می‌تواند مشکلات جدیدی را برای رشد، اشتغال و توزیع درآمد ایجاد کند. عبور کنترل‌شده یا کاهش ناگهانی سرعت؟ وضعیت فعلی دو احتمال را برای اقتصاد جهانی ارائه می‌دهد. اول اینکه رکود به یک گذار کنترل‌شده تبدیل شود. دوم اینکه تنش‌های تجاری، سطح بالای بدهی و سیاست‌های پولی انقباضی طولانی‌مدت، رکود شدیدتری را رقم بزنند. بنابراین، اقتصاد جهانی احتمالا نه تنها دوره رکود را پشت سر بگذارد، بلکه آستانه‌ای را نیز طی کند که در آن قوانین جدیدی در حال شکل‌گیری است. در دوره آینده، تعادل بین رشد، تورم، بدهی و خطرات ژئوپلیتیکی تعیین خواهد کرد که این تصویر چگونه آشکار خواهد شد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

سقوط خریداران طلا و جهش ین؛ راز بازآرایی جدید بزرگان بازار

در یک نگاه شاخص دلار آمریکا؛ افت آرام موقعیت خالص: با وجود کاهش هم‌زمان خریدها و فروش‌ها، افت موقعیت‌های خرید سنگین‌تر بود و موقعیت خالص دلار با کاهش روبه‌رو شد. جهش مقتدرانه ین ژاپن: ین این هفته یکی از بالاترین رشدها را در بخش موقعیت خالص به ثبت رساند. طلا؛ استراحت عمیق خریداران: خروج گسترده قراردادهای خرید، افت معناداری را در موقعیت خالص طلا رقم زد. کامودیتی‌ها و غلات؛ تخلیه سنگین موقعیت‌ها: بازارهای کشاورزی و انرژی شاهد تغییرات و خروج شدید قراردادها بودند. بررسی گزارش تعهد معامله‌گران (COT) منتهی به ۲۷ اکتبر ۲۰۲۶ نشان می‌دهد که معامله‌گران بزرگ (غیرتجاری) در آستانه تحولات جدید کلان، دست به بازآرایی سبد معاملاتی خود زده‌اند. در این میان، شاخص دلار آمریکا شاهد کاهش موقعیت خالص خرید بوده، در حالی که در بخش کامودیتی‌ها و فلزات گران‌بها نوسانات قابل‌توجهی به ثبت رسیده است. شاخص دلار آمریکا؛ کاهش خریدها و افت موقعیت خالص در شاخص دلار، ارقام هفتگی نشان‌دهنده احتیاط بیشتر معامله‌گران است. موقعیت‌های خرید با ۱,۱۶۸ قرارداد کاهش به ۳۱,۲۵۴ قرارداد رسید. موقعیت‌های فروش نیز با ۲۴۵ قرارداد کاهش در رقم ۱۷,۱۳۳ قرارداد تثبیت شد. در نتیجه این تغییرات، موقعیت خالص خرید دلار با ۹۲۳ قرارداد کاهش به ۱۴,۱۲۱ قرارداد رسید. این آمار نشان می‌دهد که کاهش موقعیت‌های خرید عامل اصلی افت جزئی موقعیت خالص این ارز بوده است. ارزهای اصلی؛ چرخش‌های متفاوت در ین، یورو و پوند ین ژاپن؛ رشد چشمگیر خریداران ین ژاپن این هفته ستاره بازار فارکس بود؛ جایی که افزایش ۲۵,۳۳۰ قراردادی در بخش خرید و کاهش ۶,۳۸۳ قراردادی در بخش فروش، جهشی معادل ۳۱,۷۱۳ قرارداد را در موقعیت خالص رقم زد و آن را به ۱۰۱,۵۹۱ قرارداد خرید رساند. یورو و پوند انگلیس یورو: با وجود افزایش ۴,۲۲۵ قراردادی خریدها، رشد سنگین ۱۳,۵۹۵ قراردادی در بخش فروش باعث شد موقعیت خالص یورو ۹,۳۷۰ قرارداد منفی‌تر شده و به ۱۴۳,۸۹۴- قرارداد برسد. پوند: ثبت افزایشی متوازن در هر دو سمت خرید و فروش، بهبود خفیف ۱,۰۰۶ قراردادی را در موقعیت خالص پوند ایجاد کرد. طلا و کامودیتی‌ها؛ عقب‌نشینی معنادار در فلز زرد طلا؛ خروج سنگین خریداران در بازار طلا، معامله‌گران غیرتجاری دست به تسویه گسترده زدند: موقعیت‌های خرید با افت چشمگیر ۱۳,۴۱۸ قراردادی به ۲۲۳,۷۲۴ قرارداد کاهش یافت. موقعیت‌های فروش تغییر چندانی نکرد (۴ قرارداد کاهش). برآیند این تغییرات، افت ۱۳,۴۱۴ قراردادی در موقعیت خالص خرید طلا بود که آن را به ۱۸۶,۴۵۱ قرارداد رساند؛ رقمی که نشان‌دهنده سبک‌سازی سبد خریداران بزرگ است. نفت خام WTI در بخش انرژی، خریدهای نفت خام ۴,۹۴۴ قرارداد کاهش و فروش‌ها ۱۰,۰۳۸ قرارداد افزایش یافت که در نهایت منجر به افت ۱۴,۹۸۲ قراردادی در موقعیت خالص و رسیدن آن به ۷۴,۳۴۳ قرارداد خرید شد. بازار سهام آمریکا؛ حرکت احتیاطی در شاخص‌ها E-Mini S&P 500 : با وجود کاهش ۸,۲۶۴ قراردادی فروش‌ها و ثبات نسبی خریدها، موقعیت خالص این شاخص ۸,۳۰۳ قرارداد بهبود یافت و به ۱۴۳,۳۶۸- قرارداد رسید. نزدک: موقعیت خالص این شاخص با افت خفیف ۱,۸۸۷ قراردادی در محدوده ۴۸,۸۳۹ قرارداد خرید باقی ماند. جمع‌بندی گزارش COT مورخ ۲۷ اکتبر ۲۰۲۶ گویای فضایی محتاطانه و در عین حال واگرا در بازارهای جهانی است. عقب‌نشینی خریداران در طلا، تقویت موقعیت ین ژاپن و افت آرام دلار نشان می‌دهد که بزرگان بازار در حال ارزیابی دوباره ریسک‌های پیش‌رو هستند. این گزارش یوتوتایمز بر اساس داده‌های رسمی گزارش تعهد معامله‌گران (COT) تنظیم شده است.

خواندن کامل خبر
اخبار فارکس اثر متوسط

سرپیچی باکو از تحریم‌ها؛ ادامه فعالیت بانک ملی ایران در آذربایجان 

در یک نگاه رئیس کل بانک مرکزی آذربایجان اعلام کرد با وجود تحریم‌های آمریکا، هیچ برنامه‌ای برای اعمال محدودیت جدید بر شعبه بانک ملی ایران وجود ندارد و فعالیت این مؤسسه، مطابق الزامات نظارتی داخلی ادامه می‌یابد.  درآمد کل این شعبه با ۱۲.۷ درصد رشد به ۵.۷۴۶ میلیون منات، ۳.۳۸ میلیون دلار، رسید. اما سود خالص آن با ۴۲.۸ درصد کاهش به ۴.۴۱۲ میلیون منات افت کرد. کل دارایی‌های این شعبه در پایان سال ۲۰۲۵ به ۱۲۰.۲۹ میلیون منات، معادل ۷۰.۷۶ میلیون دلار، رسید که در مقایسه با سال قبل تقریباً یک درصد افزایش داشت.   طالع کاظموف، رئیس بانک مرکزی آذربایجان، اعلام کرد که بانک مرکزی این کشور، با وجود قرار داشتن بانک ملی ایران تحت تحریم‌های آمریکا، هیچ برنامه‌ای برای اعمال محدودیت‌های بیشتر بر فعالیت شعبه این بانک در باکو ندارد. کاظموف در کنفرانس مطبوعاتی مربوط به تصمیم بانک مرکزی درباره کریدور نرخ بهره تأکید کرد که حضور این بانک ایرانی در بخش مالی آذربایجان ناچیز است و فعالیت‌های آن مطابق با الزامات نظارتی داخلی انجام می‌شود. او گفت سهم بازار این بانک نزدیک به صفر است و مقام‌های آذربایجان اقدام بیشتری علیه این مؤسسه در نظر ندارند. کاظموف اظهار داشت: «این بانک سال‌هاست که تحت تحریم بوده و به فعالیت‌های خود با آذربایجان ادامه می‌دهد و ما هیچ برنامه‌ای برای اعمال محدودیت‌های جدید نداریم. این بانک با الزامات بانک مرکزی آذربایجان مطابقت دارد و ما هیچ اقدامی را پیش‌بینی نمی‌کنیم. این بانک مدت‌هاست که در بازار آذربایجان فعالیت می‌کند و قوانین را درک می‌کند. یعنی ما با هیچ مشکلی مواجه نیستیم.» این اظهارات نشان می‌دهد آذربایجان قصد دارد رویکرد نظارتی فعلی خود را نسبت به بانک ملی ایران، با وجود تحریم‌های بین‌المللی علیه این بانک، حفظ کند. ارزیابی رئیس بانک مرکزی از حضور محدود این بانک در بازار، در حجم نسبتاً کم فعالیت‌های مالی آن در آذربایجان نیز منعکس شده، اما شعبه باکو همچنان سودآور بوده است.  افزایش درآمد بانک ملی ایران با وجود کاهش سود براساس داده‌های تارنمای «آذرنیوز» در باکو، صورت‌های مالی شعبه باکو بانک ملی ایران نشان می‌دهد این مؤسسه در سال ۲۰۲۵ در مجموع ۵.۷۴۶ میلیون منات، معادل تقریباً ۳.۳۸ میلیون دلار، درآمد داشته است. این رقم در مقایسه با ۵.۰۹۷ میلیون منات، معادل ۳ میلیون دلار، در سال ۲۰۲۴، افزایشی ۱۲.۷ درصدی را نشان می‌دهد. بر اساس داده‌های مالی بررسی‌شده توسط «FED.az»، درآمد حاصل از بهره ۵.۶۶۶ میلیون منات، معادل ۳.۳۳ میلیون دلار، بوده و ۹۸.۶ درصد از کل درآمدها را تشکیل داده است. درآمد کمیسیون به حدود ۲۳ هزار منات، معادل ۱۳ هزار و ۵۰۰ دلار، رسید و عملیات ارزی نیز ۵۳ هزار منات، معادل ۳۱ هزار و ۲۰۰ دلار، درآمد ایجاد کرد. با وجود افزایش درآمدها، سود خالص بانک با ۴۲.۸ درصد کاهش به ۴.۴۱۲ میلیون منات، معادل ۲.۶۰ میلیون دلار، رسید‌. این رقم در سال ۲۰۲۴ برابر با ۷.۷۱۶ میلیون منات، معادل ۴.۵۴ میلیون دلار، بود. کل دارایی‌های این شعبه در پایان سال ۲۰۲۵ به ۱۲۰.۲۹ میلیون منات، معادل ۷۰.۷۶ میلیون دلار، رسید که در مقایسه با سال قبل تقریباً یک درصد افزایش داشت. تداوم کاهش سودآوری در سال ۲۰۲۶ آخرین نتایج مالی بانک نشان می‌دهد که سودآوری آن در ۹ ماه نخست سال ۲۰۲۶ نیز به کاهش ادامه داده است. شعبه باکو در فاصله ژانویه تا سپتامبر، ۳.۱۴۴ میلیون منات، معادل ۱.۸۵ میلیون دلار، سود خالص ثبت کرد. این رقم در مقایسه با ۴.۳۷۸ میلیون منات، معادل ۲.۵۸ میلیون دلار، در مدت مشابه سال ۲۰۲۵، تقریباً ۲۸.۲ درصد کاهش یافته است. درآمد حاصل از بهره با ۸.۴ درصد کاهش به ۳.۹۳۵ میلیون منات، معادل ۲.۳۱ میلیون دلار، و همچنین کل دارایی‌های بانک از ابتدای سال پنج درصد کاهش یافت و به ۱۱۴.۲۸ میلیون منات، معادل ۶۷.۲۲ میلیون دلار، رسید. با این حال، وام‌های معوق مشتریان بانک با ۲۰.۹ درصد افزایش به ۲.۷۹۳ میلیون منات، معادل ۱.۶۴ میلیون دلار، رسید. کل سرمایه بانک نیز با ۵.۹ درصد افزایش، ۵۶.۵۰ میلیون منات، معادل ۳۳.۲۳ میلیون دلار، گزارش شد. این آمار نشان می‌دهد که بانک ملی ایران، با وجود ادامه فعالیت سودآور در آذربایجان، در سال ۲۰۲۶ با فشار بر درآمد و دارایی‌های خود روبه‌رو بوده است. موضع اخیر بانک مرکزی آذربایجان نیز نشان می‌دهد که این تحولات، در کنار قرار گرفتن طولانی‌مدت این نهاد در معرض تحریم‌ها، موجب نشده است نهادهای نظارتی این کشور اعمال محدودیت‌های بیشتر را در دستور کار قرار دهند.

خواندن کامل خبر
اخبار ایران اثر متوسط

رضایی: هنوز تصمیم تازه‌ای درباره تغییر دکترین هسته‌ای گرفته نشده است

محسن رضایی، دبیر شورای عالی امنیت ملی جمهوری اسلامی ایران، در تازه ترین موضع‌گیری خود درباره تحولات اخیر اعلام کرد که بررسی‌ها نشان می‌دهد لحن نامه ارسال‌شده از سوی «ونس» (از طرف واشنگتن) تغییر کرده است؛ تغییری که از نگاه تهران، نشان‌دهنده اثربخشی ایستادگی و بازدارندگی ایران در برابر فشارهای آمریکا است. وی همچنین در پاسخ به سوالات درباره احتمال تغییر در سیاست‌های هسته‌ای کشور تصریح کرد: «هنوز تصمیم جدیدی در خصوص تغییر دکترین هسته‌ای گرفته نشده است، اما این بحث و مناظره در جریان است که آیا در صورت بروز یک جنگ جدید، باید همان دکترین قبلی ادامه یابد یا خیر.»

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بانک دویچه پس از ریزش بازار، سهام فناوری را جذاب‌تر می‌بیند

پس از چند هفته افت سهام فناوری، بانک دویچه سهام فناوری جهانی را از وزن خنثی به «بیش‌وزن» ارتقا داده است. استدلال بانک این است که کاهش قیمت‌ها و تعدیل موقعیت سرمایه‌گذاران، نسبت ریسک به بازده را بهبود داده و بخشی از نگرانی‌ها درباره تقاضای هوش مصنوعی در ارزش‌گذاری‌ها منعکس شده است. اما قیمت‌های جذاب‌تر پایان اصلاح را تضمین نمی‌کنند. در یک نگاه سهام فناوری طی سه هفته ۱۱ درصد افت کرد؛ سایر سهام اس‌اندپی ۵۰۰ نزدیک به ۶ درصد رشد کردند. عملکرد نسبی فناوری بیش از ۱۶ واحد درصد ضعیف شد. بانک دویچه پس از خنثی‌شدن موقعیت سرمایه‌گذاران، فناوری را بیش‌وزن کرد. ریسک‌های مقرراتی و ژئوپلیتیکی همچنان می‌توانند افت بازار را عمیق‌تر کنند. چرا نگاه بانک تغییر کرده است؟ به گفته راهبردپردازان بانک، شرکت‌های بزرگ رشدی و فناوری طی سه هفته بیش از ۱۶ واحد درصد از سایر اجزای اس‌اندپی ۵۰۰ عقب مانده‌اند. در این دوره، گروه فناوری حدود ۱۱ درصد افت کرد، در حالی که باقی شاخص نزدیک به ۶ درصد رشد داشت. این واگرایی، عملکرد نسبی فناوری را به انتهای کانال روندی یک‌دهه‌ای رسانده است. افت اخیر می‌تواند بخشی از خوش‌بینی پیشین را تخلیه کرده باشد. بهبود نسبت ریسک به بازده، به حفظ سود شرکت‌ها و واقع‌بینانه‌بودن انتظارات بستگی دارد. موقعیت سرمایه‌گذاران و چشم‌انداز سود دویچه بانک می‌گوید موقعیت‌گیری سرمایه‌گذاران، که پیش‌تر در سطوح بالایی قرار داشت، اکنون به محدوده خنثی بازگشته است. این وضعیت با انتظار رشد سود حدود ۱۰ درصدی تناسب بیشتری دارد. این رقم در برابر رشد تقریبی ۴۷ درصدی سود در سه‌ماهه سوم و پیش‌بینی اجماعی رشد ۳۶ درصدی تا پایان سال آینده قرار می‌گیرد. این ارقام به دوره‌ها و مبناهای متفاوتی تعلق دارند. برای سنجش پایداری رشد، گستره افزایش سود، کیفیت جریان نقدی و تبدیل سرمایه‌گذاری هوش مصنوعی به درآمد واقعی اهمیت دارد. آیا اصلاح می‌تواند به بازگشت منجر شود؟ بر اساس بررسی تاریخی نقل‌شده از سوی بانک، چرخش‌های قبلی سرمایه به سمت فناوری با رشد متوسط ۳۲ درصدی این گروه همراه بوده و عملکرد آن را ۳۰ واحد درصد بهتر از سایر بخش‌های اس‌اندپی ۵۰۰ کرده است. شاخص گسترده بازار نیز در سه ماه پس از این چرخش‌ها به‌طور متوسط ۱۶ درصد رشد کرده است. این میانگین‌ها پیش‌بینی قطعی نیستند؛ نتایج گذشته به نرخ بهره، ارزش‌گذاری اولیه و چرخه سود وابسته‌اند. بدون شناخت نمونه‌ها و تعریف «چرخش»، برداشت بیش از حد خوش‌بینانه ممکن است. رشد سود فراتر از فناوری طبق برآورد بانک، فناوری و انرژی روی‌هم حدود سه‌چهارم رشد مورد انتظار ۳۱ درصدی سود اس‌اندپی ۵۰۰ در سه‌ماهه سوم را تشکیل می‌دهند. با حذف این دو بخش نیز رشد سود حدود ۱۲ درصد برآورد شده است. انتظار می‌رود شرکت میانه این شاخص رشد سود ۱۴٫۴ درصدی ثبت کند؛ رقمی نزدیک به بالاترین سطح حدود دو دهه اخیر، به‌جز دوره‌های بازگشت پس از رکود. تأیید این روند می‌تواند وابستگی بازار به چند شرکت بزرگ را کاهش دهد؛ با این حال، برآوردها تا انتشار گزارش‌های واقعی قطعی نیستند. ریسک‌ها و جمع‌بندی دویچه بانک احتمال تشدید مقررات فناوری پس از انتخابات میان‌دوره‌ای آمریکا و افزایش تنش‌های ژئوپلیتیکی را از ریسک‌ها می‌داند. به گفته بانک، بازارهای سهام و نفت بخشی از نااطمینانی را در قیمت‌ها لحاظ کرده‌اند و قیمت نفت حدود ۶۵ درصد بالاتر از برآورد آن از ارزش منصفانه میان‌مدت است. این ارزیابی، دیدگاه بانک است؛ نه اثبات قیمت‌گذاری کامل ریسک‌ها. در مجموع، افت اخیر و خنثی‌شدن موقعیت سرمایه‌گذاران از نگاه بانک نقطه ورود جذاب‌تری ساخته است؛ با این حال، شوک خارجی می‌تواند افت بیشتری ایجاد کند. ارزیابی هر شرکت باید بر ارزش‌گذاری، سود و جریان نقدی، هزینه زیرساخت‌های هوش مصنوعی و حساسیت به مقررات متمرکز باشد. ارتقای رتبه یک بانک جایگزین بررسی مستقل نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

شرط ایران برای بازگشایی تنگه هرمز؛ پاسخ عراقچی به پیام آمریکا و شروط مذاکره!

سید عباس عراقچی، وزیر امور خارجه جمهوری اسلامی، در مصاحبه با شبکه الجزیره اعلام کرد که پیام ارسال‌شده از سوی «ونس» (از طرف واشنگتن) در بالاترین سطوح تصمیم‌گیری در تهران بررسی شده است. وی با «مثبت» خواندن تلاش آمریکا برای آغاز گفتگوهای جامع‌تر، تاکید کرد که در حال حاضر هیچ برنامه‌ای برای دیدار مستقیم با مقامات آمریکایی وجود ندارد و فرمت گفتگوها (مستقیم یا غیرمستقیم) پس از پذیرش شروط ایران تعیین خواهد شد. عراقچی طرح ایران برای تنگه هرمز را «تنها پیشنهاد موجود روی میز» خواند و شرط بازگشایی آن را به رسمیت شناختن مسیر جدید کشتیرانی توافق‌شده میان ایران و عمان و مسدود شدن مسیرهای جایگزین عنوان کرد. وی همچنین لغو تحریم‌های پس از نشست اسلام‌آباد و کاهش حضور نظامی آمریکا در منطقه را از دیگر الزامات تهران برای باز شدن مسیر دیپلماسی دانست. هم‌زمان، وزیر خارجه ایران از دریافت پیشنهادهای جدید هسته‌ای از طریق کشورهای میانجی و بررسی آن‌ها در تهران خبر داد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

درآمد نجومی غول‌های نفتی از جنگ ایران؛ جهش ۱۸۰ درصدی سود شورون

در یک نگاه سود نجومی ۱۳۰ میلیارد دلاری: شرکت‌های بزرگ نفت و گاز ایالات متحده طی شش ماهه نخست جنگ، بیش از ۱۳۰ میلیارد دلار سود خالص کسب کردند که سه برابر مدت مشابه سال قبل است. فشار سنگین بر شهروندان: حملات و بحران انرژی ناشی از جنگ، هزینه‌ای معادل ۱۱۰۰ دلار اضافی بر دوش هر خانوار آمریکایی برای تامین بنزین و سوخت تحمیل کرده است. رکوردشکنی اکسون و شورون: سود خالص اکسون‌موبیل با رشد بیش از ۱۰۴ درصدی به ۱۵.۴۱ میلیارد دلار و سود شورون با جهشی ۱۸۰ درصدی به ۹.۹۲ میلیارد دلار رسید.   براساس داده‌های منتشر شده، جنگ اخیر ایران باعث شد شهروندان آمریکایی قیمت‌های بسیار بالاتری برای بنزین، گازوئیل و سایر سوخت‌ها بپردازند، در حالی که شرکت‌های نفتی ایالات متحده بیش از ۱۳۰ میلیارد دلار سود کسب کنند.  این رقم، برآوردی محافظه‌کارانه بر اساس عملکرد شش‌ماهه، آوریل تا سپتامبر، بیش از ۵۰ شرکت بزرگ نفت و گاز ایالات متحده از جمله تولیدکنندگان و پالایشگاه‌هاست و سود کسب‌شده در ماه‌های مارس و اکتبر، ماه‌های آغازین جنگ، را شامل نمی‌شود. باید توجه داشت که این شرکت‌ها در مدت مشابه سال ۲۰۲۵ و در شرایطی که قیمت نفت پایین‌تر بود، کمتر از ۴۷ میلیارد دلار سود کل کسب کرده بودند. سود بی‌سابقه شرکت‌های نفتی در سال جاری، نگرانی‌های دیرینه در مورد توزیع هزینه‌ها و منافع در زمان بحران‌های انرژی را بار دیگر برانگیخته است. بر اساس تحلیل مرکز انرژی CREA که در دانشگاه براون انجام شده، آمریکایی‌ها از زمان آغاز حملات آمریکا و اسرائیل به ایران در ۲۸ فوریه، ۱۴۷ میلیارد دلار اضافی برای بنزین و گازوئیل هزینه کرده‌اند که این مبلغ به ازای هر خانوار از ۱۱۰۰ دلار فراتر می‌رود. خسارت‌های سنگین واردشده به تأسیسات تولید سوخت در خاورمیانه و روسیه، به‌ویژه به نفع پالایشگاه‌های ایالات متحده تمام شده است. با کاهش تعداد پالایشگاه‌های فعال برای پاسخگویی به تقاضای جهانی، حاشیه سود واحدهای باقی‌مانده به سرعت افزایش یافته است. هم‌زمان، تولیدکنندگان آمریکایی نیز به دلیل قیمت‌های بالاتر و بدون مواجهه با خطرات و هزینه‌های فعالیت در مناطق جنگی، درآمد کلانی کسب کردند. اکسون موبیل و شورون، به عنوان بزرگ‌ترین شرکت‌های نفتی ایالات متحده، بالاترین درآمد سه ماهه سوم خود در سال‌های اخیر را گزارش کردند. به‌طوری‌که سود اکسون بیش از دو برابر و سود شورون تقریباً سه برابر شد.  نیل هانسن، مدیر ارشد مالی اکسون، در مصاحبه‌ای با اشاره به این شرایط گفت: «ما اذعان داریم که قیمت بالای سوخت به خانواده‌ها و کسب‌وکارها فشار می‌آورد. با این حال، این نوع کسب‌وکار به‌گونه‌ای است که نمی‌توان با سرمایه‌گذاری یک‌شبه از وضعیت آن خارج شد و تصمیمات کلیدی امروز، سال‌ها پیش اتخاذ شده‌اند.» انتظار می‌رود ده‌ها شرکت نفتی دیگر آمریکایی نیز نتایج مالی سه‌ماهه سوم خود را در هفته‌های آینده منتشر کنند. جهش ۱۰۰ درصدی سود اکسون‌موبیل برای نمونه، نتایج سه‌ماهه سوم سال ۲۰۲۶ اکسون‌موبیل از جهشی چشمگیر در سود این شرکت حکایت دارد که با رشد فعالیت‌های پالایشی در بازار ایالات متحده حمایت می‌شد و این غول انرژی توانست با بهره‌گیری از قیمت‌های بالاتر و کمبود عرضه هم‌زمان با افزایش تقاضای جهانی، سود سرشاری کسب کند. بر اساس گزارش فصلی منتشرشده، سود خالص این شرکت انرژی آمریکایی در بازه زمانی ژوئیه تا پایان سپتامبر، رشدی بیش از ۱۰۴ درصد نسبت به سال گذشته را به ثبت رسانده است. دارن وودز، مدیرعامل اکسون‌موبیل، در این زمینه توضیح داد که این شرکت با تکیه بر دارایی‌های گسترده و عملیات یکپارچه خود توانسته است نقش مهمی در تأمین تقاضای جهانی انرژی ایفا کند. با توجه به پیامدهای مداوم تحولات خاورمیانه، اکسون‌موبیل به دنبال تنوع‌بخشی به سبد کسب‌وکار خود در خارج از محدوده جغرافیایی این منطقه است و در همین راستا، بررسی فرصت‌های لازم برای بازگشت به ونزوئلا را در دستور کار قرار داده است. سود خالص این شرکت ۱۵.۴۱ میلیارد دلار بوده که بیش از دو برابر سود خالص ۷.۵۵ میلیارد دلاری در دوره مشابه سال گذشته است. سود هر سهم (EPS) این شرکت، ۳.۷۲ دلار، نیز در مقایسه با ۱.۷۶ دلار به ازای هر سهم در سه‌ماهه سوم سال ۲۰۲۵ رشد بالایی داشته است. بر اساس گزارش رویترز، سود هر سهم تعدیل‌شده به حدود ۴.۳۲ دلار رسید که فراتر از پیش‌بینی‌های تحلیلگران گروه بورس لندن،حدود ۴.۰۸ دلار، بود. سود خالص اکسون‌موبیل برای ۹ ماه نخست سال ۲۰۲۶ بالغ بر ۳۴.۱۲ میلیارد دلار تخمین زده شده است که در مقایسه با ۲۲.۳۴ میلیارد دلار مدت مشابه سال گذشته، از رشد ۵۲.۷ درصدی حکایت دارد. همچنین، درآمد تعدیل‌شده برای سه فصل نخست سال با جهشی ۸۲.۴ درصدی از ۲۲.۸۵ میلیارد دلار در سال گذشته به ۴۰.۹۶ میلیارد دلار در سال جاری افزایش یافته است.  سود ۱۸۰ درصدی شورون با تکیه بر بازار پالایش هم‌زمان، شرکت شورون نیز عملکردی قدرتمند در سه‌ماهه سوم ۲۰۲۶ به نمایش گذاشت و خالص سود خود را با جهشی ۱۸۰ درصدی نسبت به سال گذشته به ۹.۹۲ میلیارد دلار رساند. این رقم اگرچه نسبت به سود ۱۲.۰۷ میلیارد دلاری سه‌ماهه دوم کمی کاهش یافته، اما رشدی قابل‌توجه نسبت به ۳.۵۴ میلیارد دلار سه‌ماهه مشابه سال قبل است. مايك ويرث، مدیرعامل شورون، ضمن اشاره به تغییرات برنامه‌های تولید در ونزوئلا، بر پایبندی به راهبردهای شرکت و افزایش سرمایه‌گذاری‌ها تأکید کرد. سود تعدیل‌شده شورون با ۱۸۵.۵ درصد افزایش به ۱۰.۳۶ میلیارد دلار، معادل ۵.۲۸ دلار به ازای هر سهم، رسید که فراتر از میانگین پیش‌بینی‌های ۴.۸۹ دلاری وال‌استریت بود. همچنین بدهی خالص شورون در پایان این سه‌ماهه به ۲۰.۷ میلیارد دلار کاهش یافت و هیئت مدیره آن پرداخت سود نقدی ۳.۵ میلیارد دلاری، ۱.۷۸ دلار به ازای هر سهم، به همراه بازخرید ۲.۵ میلیارد دلار سهام را مصوب کرد. بر اساس گزارش عملکرد سه‌ماهه سوم سال ۲۰۲۶ شرکت شورون، کل تولید نفت و گاز این غول انرژی به حدود ۳.۹۸ میلیون بشکه معادل نفت در روز رسید که این رقم در مقایسه با تولید ۴.۰۹ میلیون بشکه معادل نفت در مدت مشابه سال گذشته، کاهشی ۲.۶ درصدی را نشان می‌دهد. این میزان تولید میان بازار ایالات متحده و سایر بازارهای جهانی تقسیم شده است. تولید شورون در بازار داخلی آمریکا طی سه‌ماه گذشته به ۲.۰۴۳ میلیون بشکه معادل نفت در روز بالغ شد که ترکیبی از ۱.۴۵۶ میلیون بشکه مایعات نفتی و ۳.۵۲۲ میلیارد فوت مکعب گاز در روز را شامل می‌گردد. همچنین، تولید این شرکت در بازارهای بین‌المللی نیز به ۱.۹۳۷ میلیون بشکه معادل نفت در روز رسید که شامل ۱.۰۱۰ میلیون بشکه مایعات نفتی و ۵.۵۶ میلیارد فوت مکعب گاز در روز است. با وجود افت جزئی در سه‌ماهه سوم، گزارش درآمد شورون حاکی از آن است که کل تولید این شرکت در نه ماه نخست سال ۲۰۲۶ به طور میانگین به حدود ۳.۹۷ میلیون بشکه معادل نفت در روز رسیده که در مقایسه با رقم ۳.۶ میلیون بشکه معادل نفت در دوره مشابه سال گذشته، از رشدی قابل‌توجه معادل ۹.۸۵ درصد حکایت دارد.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

پیام مکتوب رهبر ایران در پاسخ به ترامپ؛ دستور بازنگری بانک اهداف آمریکا و اسرائیل!

در واکنش به تحولات اخیر و مواضع تهاجمی واشنگتن، مجتبی خامنه‌ای، رهبر جمهوری اسلامی در پیام مکتوبی خطاب به فرماندهان نظامی، دستور داد بانک اهداف جمهوری اسلامی برای هرگونه مواجهه احتمالی به‌روزرسانی شود. بر اساس این دستور، تمام دارایی‌ها و مواضع آمریکا و اسرائیل که در برد عملیاتی نیروهای مسلح جمهوری اسلامی ایران قرار دارند، در فهرست اهداف بازنگری‌شده گنجانده شده‌اند. در این پیام تاکید شده است که در صورت هرگونه اقدام ماجراجویانه، تجاوز نظامی یا اقدام تروریستی از سوی دشمنان، «تعیین زمان‌بندی و شرایط پایان یافتن درگیری جدید، تنها در اختیار تهران خواهد بود» و پاسخ نیروهای مسلح جمهوری اسلامی ایران «فوری، موثر و بدون محدودیت جغرافیایی» خواهد بود. هم‌زمان، دستورات ویژه‌ای برای تقویت اشراف اطلاعاتی، افزایش تولید مهمات و تجهیزات رزمی، پشتیبانی و پهپادهای شناسایی به صنایع دفاعی و نیروهای مسلح ابلاغ شده است.

خواندن کامل خبر
اخبار ایران اثر متوسط

گزارش فارس از حمله پهپادی به دو قایق ماهیگیری در نزدیکی جزیره قشم

خبرگزاری فارس گزارش داد پهپاد «دشمن» دو قایق ماهیگیری را در فاصله ۱۴ مایل دریایی جنوب جزیره قشم هدف قرار داده است. فارس در گزارشی دیگر اعلام کرد در پی این حمله پهپادی، دو ماهیگیر مفقود و دو نفر زخمی شده‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

العربی‌الجدید: حضور هیئت آمریکایی در دوحه برای مذاکرات مستقیم با ایران

برخی منابع به العربی الجدید خبر دادند که پیشرفتی قابل ‌توجه در مذاکرات غیرمستقیم میان امریکا و ایران حاصل شده است. این منابع گفتند که یک هیئت امریکایی برای انجام مذاکرات مستقیم با ایران به گفت‌وگوهای دوحه خواهد پیوست. شایان ذکر است پس از یک روز گفت‌وگو در تهران درباره توافق احتمالی میان ایران با ایالات متحده، تیم‌های مذاکره‌کننده قطر و ایران راهی دوحه شدند تا دور جدید مذاکرات را از روز شنبه آغاز کنند. باراک راوید، گزارشگر «آکسیوس»، تصریح کرد: تیم مذاکره‌کننده قطری پس از یک روز گفت‌وگو درباره توافق احتمالی ایران و امریکا، از تهران به دوحه سفر کرده ضمن آنکه تیم مذاکره‌کننده ایرانی نیز در همین پرواز به مقصد دوحه، همراه آن‌ها است. وی به نقل از یک منبع دیپلمات تاکید کرد: مذاکرات روز شنبه از سر گرفته خواهد شد.

خواندن کامل خبر
اخبار ایران اثر متوسط

الحدث مدعی شد؛افشای پیش‌نویس طرح میانجی‌ها برای توافق ایران و امریکا

منابع خبری اعلام کردند: پیش‌نویس طرح میانجی‌گران برای حل اختلافات ایران و امریکا بر پایه اصل تعادل و همزمانی انجام برخی اقدامات تنظیم شده است. به گزارش الحدث، بر اساس این پیش‌نویس، میانجی‌ها در پی ارزیابی و سنجش تعهد زودهنگام ایران در خصوص آینده ذخایر هسته‌ای این کشور هستند. این منبع نوشت: پیش نویس این طرح، همچنین شامل بررسی ترتیبات لازم جهت بازگشایی مجدد تنگه هرمز به روی دریانوردی طی یک بازه زمانی ۷ روزه است. در بخش دیگری از این پیش‌نویس، موضوع بررسی نقش احتمالی چین به عنوان ضامن اجرای هرگونه توافق آتی میان امریکا و ایران مطرح شده است ضمن آنکه میانجی‌ها در تلاش هستند تا موافقت ایران را برای برگزاری یک دور مذاکرات مستقیم با ایالات متحده جلب کنند. بر اساس چارچوب این طرح، دو طرف بر سر یک جدول زمانی برای اجرای همزمان تعهدات از سوی ایالات متحده و ایران توافق خواهند کرد، به طوری که در برابر هر اقدام هسته‌ای از سوی ایران، یک اقدام متقابل و متناظر در زمینه کاهش یا رفع تحریم‌ها از طرف امریکا انجام خواهد شد. در این پیش نویس تاکید شده است: هیچ‌یک از طرفین یعنی ایران و امریکا ملزم به ارائه امتیاز بدون دریافت تعهد متقابل نخواهند بود. در نهایت، این طرح بر تعیین یک جدول زمانی مشخص جهت اجرای همزمان تعهدات و تدوین سازوکارهایی شفاف برای مدیریت و رسیدگی به موارد احتمالی تاخیر یا عدم پایبندی از سوی ایران تاکید دارد.

خواندن کامل خبر
ژئوپلیتیک اثر متوسط
ژئوپلیتیک اثر متوسط

بازار طلا زیر ذره‌بین تحلیلگران؛ آیا گزارش اشتغال آمریکا به نجات طلا می‌آید؟

در یک نگاه سقوط طلا به پایین‌ترین سطح در بیش از یک سال گذشته: قیمت طلا تحت فشار سیاست‌های انقباضی فدرال رزرو، افزایش نگرانی‌های تورمی و موج فروش در بازار سهام، به زیر ۳۹۰۰ دلار سقوط کرد. بدبینی کم‌سابقه تحلیلگران وال‌استریت: در تازه‌ترین نظرسنجی کیتکو، ۶۳ درصد تحلیلگران کاهش بیشتر قیمت طلا را پیش‌بینی کردند، در حالی که ۵۳ درصد سرمایه‌گذاران خرد همچنان به بازگشت قیمت امیدوارند. هفته‌ای سرنوشت‌ساز با انتخابات آمریکا و گزارش اشتغال: انتخابات میان‌دوره‌ای و انتشار گزارش NFP می‌توانند مسیر بعدی طلا را تعیین کنند؛ در صورت تداوم فشار فروش، محدوده ۳۷۵۰ تا ۳۸۵۰ دلار و سپس سطح ۳۵۰۰ دلار در کانون توجه خواهند بود. قیمت طلا هفته دیگری را با افت شدید به پایان رساند؛ زیرا بهبود اولیه قیمت جای خود را به موج سنگین فروش داد. حفظ موضع هاوکیش فدرال رزرو، انتشار داده‌های اقتصادی قدرتمندتر از انتظار آمریکا و تقویت انتظارات برای افزایش بیشتر نرخ بهره، فشار قابل‌توجهی بر این فلز گران‌بها وارد کردند. در نهایت، سقوط شدید سهام شرکت‌های فناوری در روز جمعه، موج گسترده‌ای از نقدکردن پوزیشن‌های معاملاتی را در بازار فلزات گران‌بها به راه انداخت و به ریزش بیشتر قیمت‌ها منجر شد. طلای نقدی معاملات هفته را شامگاه یکشنبه در سطح ۳۹۹۴.۹۵ دلار به ازای هر اونس آغاز کرد و در ابتدا با ورود خریدارانی که به دنبال استفاده از فرصت خرید در قیمت‌های پایین پس از سقوط هفته گذشته به زیر ۴۰۰۰ دلار بودند، افزایش یافت. این روند صعودی روز سه‌شنبه با کاهش بازده اوراق خزانه‌داری و تضعیف دلار آمریکا شتاب بیشتری گرفت و قیمت طلا را پیش از اعلام تصمیم سیاست پولی فدرال رزرو در روز چهارشنبه، بار دیگر به بالای ۴۰۵۰ دلار رساند. فدرال رزرو در نشست خود با رأی ۱۰ در برابر ۲ تصمیم گرفت نرخ بهره را در محدوده ۳.۷۵ تا ۴ درصد بدون تغییر حفظ کند؛ در حالی که دو عضو مخالف خواستار افزایش دوباره نرخ بهره به میزان ۲۵ واحد پایه بودند. پس از این تصمیم، طلای نقدی اندکی پیش از پایان معاملات بازار سهام در روز چهارشنبه، سقف هفتگی خود را در سطح ۴۰۸۲.۵۰ دلار به ازای هر اونس ثبت کرد، اما پس از آن فروشندگان بار دیگر کنترل بازار را به دست گرفتند. طلا روز پنج‌شنبه بار دیگر تحت فشار فروش قرار گرفت؛ زیرا رشد تولید ناخالص داخلی آمریکا در سه‌ماهه سوم که فراتر از انتظارات بود، همراه با تورم بالای شاخص خالص مخارج مصرف شخصی (Core PCE)، احتمال ضرورت تشدید بیشتر سیاست‌های پولی را تقویت کرد. در نتیجه، قیمت این فلز گران‌بها بار دیگر به سمت سطح ۴۰۰۰ دلار عقب‌نشینی کرد و با وجود کاهش بازده اوراق خزانه‌داری و افت قیمت نفت که تا حدودی از فشارهای بازار کاسته بودند، حمایت نسبی از دلار آمریکا همچنان ادامه یافت. فشار فروش روز جمعه به‌شدت افزایش یافت؛ پس از آنکه سقوط سنگین سهام شرکت‌های فناوری، تحت تأثیر نگرانی‌های فزاینده درباره بازده سرمایه‌گذاری‌های انجام‌شده در حوزه هوش مصنوعی، موج گسترده‌ای از نقدکردن موقعیت‌های معاملاتی را در بازارهای مالی به راه انداخت. طلا با قدرت به زیر سطح ۴۰۰۰ دلار سقوط کرد و هم‌زمان با نقره و سایر فلزات گران‌بها به روند نزولی خود ادامه داد؛ زیرا فروش‌های اجباری و انتظارات برای افزایش دوباره نرخ بهره فدرال رزرو، بر تقاضای دارایی امن غلبه کردند. در نهایت، طلای نقدی در ساعات پایانی معاملات جمعه، کف هفتگی خود را در سطح ۳۸۷۰.۲۵ دلار به ازای هر اونس ثبت کرد که پایین‌ترین قیمت این فلز گران‌بها در بیش از یک سال گذشته محسوب می‌شد. قیمت طلا در آستانه پایان معاملات هفتگی نیز تنها چند دلار بالاتر از این سطح قرار داشت. تازه‌ترین نظرسنجی هفتگی طلای کیتکو نیوز نشان می‌دهد که پس از سقوط قیمت طلا به زیر سطح ۳۹۰۰ دلار، خوش‌بینی تحلیلگران وال‌استریت به‌شدت کاهش یافته است؛ در مقابل، سرمایه‌گذاران خُرد مِین‌استریت با وجود ریزش سنگین این فلز گران‌بها، همچنان با اختلافی اندک دیدگاه صعودی خود را حفظ کرده‌اند. مارک چندلر، مدیرعامل Bannockburn Global Forex، گفت: «درخشش طلا کم‌رنگ شده است. همین اواخر آگوست بود که قیمت این فلز گران‌بها در نزدیکی ۴۷۰۰ دلار قرار داشت. البته یک نکته قابل‌توجه وجود دارد و آن اینکه طلا بار دیگر به زیر باند پایینی بولینگر سقوط کرده است؛ سطحی که دو انحراف معیار پایین‌تر از میانگین متحرک ۲۰روزه قرار دارد. با این حال، هنوز نشانه‌ای از تسلیم کامل فروشندگان و شکل‌گیری موج نهایی فروش در بازار مشاهده نمی‌شود. بنابراین، با فرض اینکه طلا به سمت ثبت کف‌های جدید سالانه حرکت کند، احتمال می‌دهم قیمت تا محدوده ۳۷۵۰ تا ۳۸۵۰ دلار کاهش یابد.» آدام باتن، رئیس بخش استراتژی ارزی در investingLive، گفت: «نزولی. هفته بسیار مهمی در پیش داریم که با انتخابات میان‌دوره‌ای آمریکا و احتمال ازسرگیری جنگ با ایران همراه خواهد بود. با این حال، نگرانی من این است که ترامپ با واکنشی تند، تنش‌ها را تشدید کند و این اتفاق موج شدیدی از ریسک‌گریزی را در بازارهای مالی به راه بیندازد.» کالین چشینسکی، استراتژیست ارشد بازار در SIA Wealth Management، گفت: «برای هفته آینده نسبت به طلا دیدگاه نزولی دارم. از منظر تکنیکال، شکست سطح ۴۰۰۰ دلار به سمت پایین اتفاق بسیار مهمی محسوب می‌شود.» ریچ چکان، رئیس و مدیر عملیاتی Asset Strategies International، گفت: «بدون تغییر. در هفته پیش‌رو شاهد عوامل متضادی هستم که می‌توانند بر قیمت طلا تأثیر بگذارند. ازسرگیری حملات به نفتکش‌ها در تنگه هرمز ممکن است اندکی پس از انتخابات میان‌دوره‌ای آمریکا با اقدامات تلافی‌جویانه همراه شود. چنین اتفاقی احتمالاً قیمت نفت را افزایش می‌دهد و نگرانی‌های تورمی را تشدید می‌کند؛ عواملی که می‌توانند فشار نزولی بیشتری بر طلا وارد کنند. اما از سوی دیگر، اگر دموکرات‌ها در انتخابات میان‌دوره‌ای موفق به کسب کرسی‌های بیشتری شوند، این موضوع ممکن است جمهوری‌خواهان نگران را به سمت طلا به‌عنوان دارایی امن و ابزاری برای حفظ سرمایه سوق دهد.» چکان افزود: «من هر افت قیمت طلا را فرصتی مناسب برای خرید در سطوح جذاب تلقی می‌کنم.» دنیل پاویلونیس، کارگزار ارشد کامودیتی در StoneX Group، به کیتکو نیوز گفت اکنون که طلا و نقره حمایت‌های کلیدی کوتاه‌مدت خود را شکسته‌اند، احتمال دارد بازار فلزات گران‌بها وارد دوره‌ای طولانی‌تر و عمیق‌تر از اصلاح قیمت شود. به اعتقاد او، طلا برای ازسرگیری روند صعودی دو سال گذشته، به نشانه‌هایی از تسهیل سیاست پولی نیاز خواهد داشت. او گفت: «هنوز شاهد فشارهای تورمی هستیم. بازار سهام تحت فشار فروش قرار گرفته و قیمت کامودیتی‌ها نیز، به‌استثنای برخی بخش‌های بازار انرژی، کاهش یافته است.» پاویلونیس معتقد است بازار در میانه فرایند بازگشایی و تسویه پوزیشن‌های معاملاتی قرار دارد. او گفت: «اگر به نمودارها نگاه کنید، وضعیت چندان امیدوارکننده به نظر نمی‌رسد. اگر صرفاً از منظر تکنیکال و بدون در نظر گرفتن عوامل بنیادی بازار را بررسی کنیم، به نظر می‌رسد قیمت‌ها همچنان ظرفیت کاهش بیشتری دارند.» پاویلونیس درباره میزان احتمالی افت قیمت فلزات گران‌بها گفت که بازار ممکن است پیش از بازگشت تقاضای پایدار، اصلاح نزولی عمیقی را تجربه کند. او گفت: «می‌توانم تصور کنم که قیمت نقره تا محدوده بالایی ۳۰ دلار کاهش پیدا کند. همچنین احتمال می‌دهم طلا تا سطوحی در نزدیکی ۳۰۰۰ دلار سقوط کند. به نظرم احتمال وقوع چنین سناریویی تا سه‌ماهه نخست سال آینده بسیار زیاد است. پس از آن، ممکن است قیمت‌ها برای مدتی در محدوده‌ای مشخص تثبیت شوند و سپس احتمالاً دوباره مسیر صعودی را در پیش بگیرند.» پاویلونیس تأکید کرد که چنین الگوهایی را بارها در گذشته مشاهده کرده است. او گفت: «در دفعات گذشته، وقتی قیمت نقره به ۵۰ دلار رسید یا طلا جهش شدیدی را تجربه کرد، چه اتفاقی افتاد؟ پس از آن شاهد موج فروش بودیم. جشن صعود به پایان رسیده است. همان مضامینی که در زمان ثبت سقف‌های قیمتی اوایل سال ۲۰۲۶ مشاهده می‌کردیم، همان تیترهای خبری و همان روایت‌ها دوباره مطرح می‌شوند؛ اینکه قیمت‌ها به دلیل تورم یا این عامل و آن عامل افزایش یافته‌اند. مردم نیاز دارند برای توضیح اینکه چرا قیمت‌ها تا این اندازه رشد کرده‌اند، دلایلی منطقی پیدا کنند.» او ادامه داد: «اما اگر به آرشیو اخبار بازگردید و گزارش‌های حوالی سال ۱۹۸۰ را بررسی کنید، پیش از آنکه مردم متوجه نقش برادران هانت شوند که البته تنها بخشی از ماجرا بود، دقیقاً با همین روایت‌ها مواجه می‌شوید: ذخایر نقره رو به پایان است، طلای کافی وجود ندارد، موجودی بورس‌ها پایین آمده، انبارها خالی شده‌اند و ذخایر کاهش یافته‌اند. مردم در حال خرید هستند و بنابراین شما هم باید هرچه سریع‌تر طلا و نقره بخرید! در دوره منتهی به سال ۱۹۸۰، روزنامه نیویورک تایمز مقالاتی درباره طلا و نقره منتشر می‌کرد که تقریباً با گزارش‌های امروزی یکسان بودند.» پاویلونیس معتقد است سرمایه‌گذارانی که از موج صعودی اخیر همچنان دارای پوزیشن‌های باز هستند و حد ضرر آن‌ها فعال نشده، یا کسانی که طلای فیزیکی نگهداری می‌کنند، اکنون باید به فکر پوشش ریسک دارایی‌های خود باشند. او گفت: «به نظرم اکنون زمان پوشش ریسک فرا رسیده است. باید استفاده از استراتژی‌های حفاظتی مانند کولار (Collar) را برای پوزیشن‌های خود آغاز کنید و از فرصت‌های موجود بهره ببرید. زیرا اگر قیمت‌ها کاهش بیشتری پیدا کنند، روش‌هایی برای محدودکردن زیان ناشی از این افت وجود دارد. با چنین رویکردی می‌توانید خود را در شرایط مناسبی قرار دهید تا در سطوح پایین‌تر، دارایی بیشتری انباشت کنید. اگر من جای سرمایه‌گذاران بودم، اکنون به چنین موضوعاتی فکر می‌کردم.» پاویلونیس همچنین هشدار داد که اگر موج نقدکردن پوزیشن‌های معاملاتی در بازارهای مالی ادامه پیدا کند، احتمالاً فشار فروش بیشتری در بازار طلا نیز مشاهده خواهد شد. او گفت: «ما دلایلی برای خرید و نگهداری فلزات گران‌بها داریم. فکر می‌کنم در بلندمدت این دیدگاه درست از آب درخواهد آمد، اما در کوتاه‌مدت ممکن است فرضیه سرمایه‌گذاری شما اشتباه باشد. بنابراین، اگر تاکنون اقدامی برای پوشش ریسک انجام نداده‌اید، شاید اکنون زمان آن رسیده باشد که حتی محافظت بیشتری برای دارایی‌های خود در نظر بگیرید.» این هفته ۱۶ تحلیلگر در نظرسنجی هفتگی طلای کیتکو نیوز شرکت کردند و پس از ناکامی قیمت طلا در حفظ سطح ۳۹۰۰ دلار، خوش‌بینی تحلیلگران وال‌استریت تقریباً به‌طور کامل از بین رفت. تنها یک کارشناس، معادل ۶ درصد، انتظار داشت قیمت طلا در هفته پیش‌رو افزایش یابد؛ در حالی که ۱۰ تحلیلگر، معادل ۶۳ درصد، کاهش بیشتر قیمت این فلز گران‌بها را پیش‌بینی کردند. پنج تحلیلگر باقی‌مانده نیز که ۳۱ درصد از کل شرکت‌کنندگان را تشکیل می‌دادند، اعلام کردند قادر به پیش‌بینی جهت حرکت طلا نیستند یا انتظار دارند قیمت در هفته آینده در محدوده‌ای خنثی نوسان کند. در همین حال، در نظرسنجی آنلاین کیتکو ۱۸۴ رأی ثبت شد و سرمایه‌گذاران خرد مین‌استریت، با وجود سقوط شدید قیمت طلا، بار دیگر دیدگاهی به‌مراتب صعودی‌تر از تحلیلگران حرفه‌ای داشتند. ۹۸ معامله‌گر خُرد، معادل ۵۳ درصد، انتظار داشتند قیمت طلا در هفته آینده افزایش یابد؛ در حالی که ۵۶ نفر دیگر، معادل ۳۰ درصد، کاهش بیشتر قیمت این فلز گران‌بها را پیش‌بینی کردند. ۳۰ سرمایه‌گذار باقی‌مانده نیز که ۱۶ درصد از کل آرا را تشکیل می‌دادند، انتظار داشتند طلا در هفته پیش‌رو وارد مرحله تثبیت قیمت شود. هفته آینده مجموعه‌ای از داده‌های اقتصادی مهم و رویدادهای ژئوپلیتیکی پیش روی سرمایه‌گذاران قرار خواهد گرفت که می‌توانند نوسانات قابل‌توجهی در بازارهای مالی ایجاد کنند. در این میان، انتخابات میان‌دوره‌ای آمریکا و گزارش اشتغال غیرکشاورزی (گزارش NFP) ماه اکتبر مهم‌ترین رویدادهای هفته خواهند بود. تقویم اقتصادی آمریکا از عصر دوشنبه با انتشار شاخص مدیران خرید بخش تولید مؤسسه ISM برای ماه اکتبر آغاز خواهد شد. سپس روز سه‌شنبه، گزارش فرصت‌های شغلی خالی (JOLTS) منتشر می‌شود؛ در حالی که روند رأی‌گیری انتخابات میان‌دوره‌ای آمریکا مهم‌ترین موضوع مورد توجه رسانه‌ها و فعالان بازار خواهد بود. روز چهارشنبه، دومین گزارش مهم بازار کار آمریکا، یعنی آمار اشتغال بخش خصوصی غیرکشاورزی مؤسسه ADP منتشر خواهد شد و پس از آن، نوبت به انتشار شاخص مدیران خرید بخش خدمات مؤسسه ISM خواهد رسید. روز پنج‌شنبه نیز معامله‌گران تصمیم سیاست پولی بانک مرکزی انگلستان (BoE) و آمار هفتگی مدعیان دریافت مزایای بیکاری آمریکا را زیر نظر خواهند داشت. در نهایت، عصر جمعه با انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه اکتبر، مهم‌ترین داده اقتصادی هفته در اختیار بازارها قرار خواهد گرفت. پس از آن نیز برآورد مقدماتی شاخص اعتماد مصرف‌کننده دانشگاه میشیگان منتشر می‌شود و تقویم رویدادهای مهم اقتصادی هفته به پایان می‌رسد. جسی کلمبو، تحلیلگر مستقل فلزات گران‌بها و بنیان‌گذار BubbleBubble Report، گفت که طلا و نقره در حال آزمون محدوده‌های حمایتی کلیدی خود هستند؛ سطوحی که در صورت شکست قطعی، می‌توانند موج گسترده‌ای از فروش ناشی از تسلیم خریداران را در بازار فلزات گران‌بها به راه بیندازند. کلمبو گفت رفتار قیمتی بازار در روز جمعه تا حدودی غیرمعمول بوده است؛ زیرا برخلاف بسیاری از مواقع، ریزش قیمت طلا ناشی از جهش آشکار ارزش دلار آمریکا نیست. او گفت: «در عین حال شاهد کاهش بازده اوراق خزانه‌داری و به‌طور کلی بازده اوراق قرضه هستیم. قیمت نفت افزایش یافته و این موضوع قطعاً می‌تواند یکی از عوامل مؤثر باشد، اما رشد نفت چندان شدید نبوده و حدود ۲ تا ۲.۵ درصد است. به نظر نمی‌رسد شدت فروش در بازار طلا با میزان افزایش قیمت نفت تناسب داشته باشد.» کلمبو افزود: «قطعاً عوامل تکنیکال نیز در این اتفاق نقش دارند. گمان می‌کنم در آستانه انتخابات میان‌دوره‌ای آمریکا، ریسک‌گریزی در بازارها افزایش یافته و هم‌زمان شاهد نقدکردن پوزیشن‌های معاملاتی در سهام شرکت‌های فناوری هستیم.» او همچنین به نگرانی سرمایه‌گذاران درباره احتمال تشدید درگیری با ایران از سوی دولت آمریکا اشاره کرد. کلمبو گفت: «حتی گمانه‌زنی‌هایی دیده‌ام مبنی بر اینکه ممکن است همین آخر هفته اقداماتی صورت بگیرد. رئیس‌جمهور ترامپ در بسیاری از مواقع ترجیح می‌دهد اقدامات خود را در تعطیلات آخر هفته آغاز کند، درگیری کوتاهی شکل بگیرد و سپس تا شامگاه یکشنبه، پیش از بازگشایی بازارهای فیوچرز، ماجرا را به پایان برساند. بنابراین ممکن است پیش از این آخر هفته شاهد افزایش ریسک‌گریزی باشیم؛ شرایطی که در آن معامله‌گران ترجیح می‌دهند ابتدا دارایی‌های خود را بفروشند و بعداً درباره دلایل آن پرس‌وجو کنند.» کلمبو هشدار داد که تشدید بدبینی در بازار، مومنتوم نزولی را تقویت کرده و اثری شبیه گلوله برفی ایجاد کرده است؛ روندی که ممکن است به‌زودی به مرحله تسلیم گسترده خریداران و فروش هیجانی منجر شود. او گفت: «قیمت در حال عبور از سطوح حمایتی کلیدی است. برای مثال، در قراردادهای آتی طلای بورس کامکس (COMEX)، محدوده ۳۹۰۰ تا ۴۰۰۰ دلار همان منطقه حمایتی مهمی است که مدت‌ها زیر نظر داشته‌ام. این محدوده دقیقاً یک سال پیش، در ماه‌های اکتبر و نوامبر، شکل گرفت. اکنون قیمت در حال آزمون این منطقه است، اما هنوز شکست قطعی آن به سمت پایین رخ نداده است.» کلمبو افزود که علاوه بر وضعیت فعلی قیمت، نحوه بسته‌شدن معاملات روز جمعه و آغاز معاملات هفته آینده را نیز به‌دقت دنبال خواهد کرد. او گفت: «آیا قیمت همچنان می‌تواند این محدوده حمایتی را حفظ کند؟ اکنون واقعاً در نقطه‌ای بسیار حساس قرار داریم. اگر قیمت، احتمالاً در هفته آینده، با حجم معاملات بالا به زیر این منطقه نفوذ کند و معاملات را پایین‌تر از آن به پایان برساند، حمایت بعدی که زیر نظر خواهم داشت در حوالی ۳۵۰۰ دلار قرار دارد.» کلمبو تأکید کرد: «نمی‌گویم قیمت لزوماً تا آن سطح سقوط خواهد کرد؛ فقط می‌گویم اگر حمایت فعلی واقعاً از دست برود، سطح بعدی که باید زیر نظر داشت ۳۵۰۰ دلار است.» در بازار نقره نیز کلمبو محدوده حمایتی ۴۵ تا ۵۵ دلار را در قراردادهای آتی بورس کامکس زیر نظر دارد؛ محدوده‌ای که بر اساس سقف‌ها و کف‌های قیمتی ماه‌های اکتبر و نوامبر سال گذشته شکل گرفته است. او گفت: «این محدوده آخرین منطقه‌ای بود که نقره پیش از آغاز جهش سهمی‌وار و پرشتاب خود در اواخر سال ۲۰۲۵ و اوایل ۲۰۲۶، در آن به تثبیت قیمت و نوسانات رفت‌وبرگشتی مشغول بود. بنابراین می‌خواهم ببینم قیمت اکنون در مواجهه دوباره با این محدوده چه واکنشی نشان می‌دهد.» کلمبو افزود: «علاوه بر این، سطح ۵۰ دلار نیز اهمیت تاریخی بسیار زیادی دارد. این سطح به سال ۱۹۸۰ بازمی‌گردد؛ زمانی که نقره و سایر فلزات گران‌بها تقریباً به اوج بازار صعودی بلندمدت خود در دهه ۱۹۷۰ رسیدند. سطح ۵۰ دلار در سال ۲۰۱۱ نیز نقش مهمی ایفا کرد.» او ادامه داد: «در نوامبر ۲۰۲۵، نقره با قدرت از سطح ۵۰ دلار عبور کرد و من این اتفاق را نشانه‌ای از وقوع یک شکست صعودی بزرگ و چندساله تلقی کردم.» کلمبو گفت: «اکنون قیمت نقره از سطوح بالاتر در حال نزدیک‌شدن دوباره به ۵۰ دلار است و این سطح به یک حمایت جدید تبدیل شده است. البته منظورم دقیقاً عدد ۵۰ دلار نیست، بلکه محدوده‌ای در اطراف آن است؛ زیرا می‌دانیم در چنین سطح مهمی ممکن است انواع نوسانات غیرعادی و حرکات فریبنده رخ دهد.» او در پایان افزود: «می‌خواهم ببینم آیا این حمایت حفظ خواهد شد یا خیر. ممکن است قیمت برای مدت کوتاهی اندکی به زیر آن نفوذ کند و یک موج فروش سریع شکل بگیرد. اگر حمایت حفظ شود، اتفاق مثبتی خواهد بود؛ اما اگر شکسته شود، باید به سراغ حمایت بعدی برویم. با این حال، در شرایط فعلی این منطقه حمایتی همچنان پابرجاست و من فعلاً بر حفظ آن حساب می‌کنم.» الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، انتظار دارد قیمت طلا در هفته آینده کاهش بیشتری را تجربه کند. او گفت: «طلا اکنون نزدیک به دو ماه و نیم است که در یک روند نزولی قرار دارد و با ثبت مجموعه‌ای از سقف‌های پایین‌تر، خط مقاومت نزولی تقریباً بی‌نقصی را شکل داده است. روز جمعه، قیمت نقدی هر اونس تروا طلا تا سطح ۳۹۴۰ دلار سقوط کرد و با ثبت پایین‌ترین قیمت از نوامبر سال گذشته، محدوده حمایتی اندکی پایین‌تر از ۴۰۰۰ دلار را که در ماه‌های ژوئن و جولای مانع ادامه فشار فروش شده بود، شکست. با در نظر گرفتن کل روند صعودی اخیر، از کف‌های چهار سال پیش تا سقف‌های ثبت‌شده در ژانویه و فوریه، قیمت اکنون ۶۱.۸ درصد از آن رشد را اصلاح کرده است؛ به این معنا که طلا به مرز پایینی یک اصلاح کلاسیک رسیده است.» با این حال، کوپتسیکویچ نسبت به چشم‌انداز کوتاه‌مدت طلا ابراز نگرانی کرد. او هشدار داد: «افت قیمت طلا با موج گسترده فروش در بازارهای سهام همراه شده است. به عبارت دیگر، شاهد یک وضعیت معمول ریسک‌گریزی هستیم که احتمال فعال‌شدن درخواست‌های افزایش وجه تضمین (کال مارجین) نیز در آن وجود دارد. در چنین شرایطی، بسیاری از فعالان بازار توجه چندانی به سطوح قیمتی ندارند و صرفاً تلاش می‌کنند با تعدیل پوزیشن‌های معاملاتی خود، میزان ریسک سبد دارایی‌هایشان را به سطوح معمول بازگردانند. اگرچه طلا عموماً به‌عنوان دارایی امن شناخته می‌شود، اما در جریان چنین موج‌های فروشی معمولاً هم‌جهت با بازار سهام حرکت می‌کند و تنها پس از آن به مسیر صعودی بازمی‌گردد که بانک‌های مرکزی نشانه‌هایی از تغییر سیاست پولی به سمت تسهیل ارائه دهند.» کوپتسیکویچ گفت اگرچه فدرال رزرو، بانک مرکزی اروپا و بانک مرکزی ژاپن در هفته جاری نرخ بهره را افزایش ندادند، اما مواضع آن‌ها انتظارات برای افزایش نرخ بهره در ماه دسامبر را تقویت کرد. او افزود: «در همین حال، قیمت نفت که در شرایط اقتصادی کنونی یکی از شاخص‌های پیش‌نگر تورم محسوب می‌شود، به مرز بالایی محدوده نوسان سال جاری نزدیک شده است؛ موضوعی که از احتمال تشدید فشارهای تورمی حکایت دارد. روشن است که همبستگی معکوس میان نفت و طلا، مشابه آنچه چهار سال پیش مشاهده می‌کردیم، بار دیگر بازگشته است؛ به‌طوری که هرچه قیمت نفت بالاتر می‌رود، قیمت طلا کاهش می‌یابد. در چنین شرایطی، ناچاریم بار دیگر سناریوی اولیه خود درباره طلا را که از ابتدای سال مطرح کرده بودیم، مورد توجه قرار دهیم؛ سناریویی که کاهش قیمت هر اونس تروا طلا تا سطح ۳۳۰۰ دلار را پیش‌بینی می‌کرد.» نیل ولش، رئیس بخش فلزات در Britannia Global Markets، گفت کاهش قیمت طلا در شرایطی رخ داده که بازار سهام شرکت‌های فناوری با افت مواجه شده، قیمت انرژی افزایش یافته و انتظارات درباره مسیر نرخ بهره تغییر کرده است. او گفت: «این عوامل به‌صورت هم‌زمان و در تعامل با یکدیگر بر بازار تأثیر می‌گذارند و نمی‌توان افت قیمت طلا را صرفاً به یک عامل مشخص نسبت داد. اعتبار طلا به‌عنوان دارایی امن نیز به این معنا نیست که این فلز گران‌بها در برابر نیاز بازار به نقدینگی مصون خواهد بود.» ولش معتقد است مهم‌ترین محرک احتمالی برای تغییر مسیر طلا، تضعیف محسوس فعالیت‌های اقتصادی آمریکا، به‌ویژه در بازار کار، خواهد بود؛ تحولی که بتواند انتظارات برای افزایش بیشتر نرخ بهره را کاهش دهد و بازده واقعی اوراق را پایین بیاورد. او گفت: «صرفاً توقف افزایش نرخ بهره از سوی بانک‌های مرکزی احتمالاً کافی نخواهد بود. فدرال رزرو و بانک مرکزی اروپا هر دو همچنان موضعی مشروط و متمایل به انقباض بیشتر سیاست پولی حفظ کرده‌اند. بنابراین، طلا برای بازگشت به مسیر صعودی به شواهدی از تغییر واقعی چشم‌انداز سیاست پولی نیاز دارد، نه صرفاً شرایطی که بانک‌های مرکزی در انتظار انتشار داده‌های بیشتر باشند.» ولش گفت گزارش اشتغال غیرکشاورزی آمریکا (NFP) که جمعه آینده منتشر خواهد شد، آزمون مهمی برای بازارهای مالی خواهد بود. او توضیح داد: «اگر این گزارش ضعیف‌تر از انتظارات منتشر شود، به‌ویژه اگر با کاهش سرعت رشد دستمزدها، افزایش نرخ بیکاری یا بازنگری نزولی آمار ماه‌های گذشته همراه باشد، می‌تواند انتظارات برای افزایش نرخ بهره در ماه دسامبر را به‌طور قابل‌توجهی کاهش دهد و شرایط اقتصاد کلان را به نفع طلا تغییر دهد.» ولش در ادامه هشدار داد: «با این حال، اگر تورم همچنان بالا باقی بماند و اقتصاد در مجموع مقاومت خود را حفظ کند، انتشار تنها یک گزارش اقتصادی ممکن است برای تغییر چشم‌انداز بازار کافی نباشد. در چنین شرایطی، هرگونه بهبود قیمت طلا می‌تواند صرفاً یک بازگشت صعودی کوتاه‌مدت در چارچوب دوره‌ای طولانی‌تر از تثبیت و نوسانات قیمتی باشد.» در زمان نگارش این مقاله یوتوتایمز، طلای نقدی آخرین بار در سطح ۳۸۷۵.۰۵ دلار به ازای هر اونس معامله می‌شد که نشان‌دهنده افت ۳.۷۴ درصدی در مقیاس هفتگی و کاهش ۳.۶۲ درصدی در معاملات روزانه بود.

خواندن کامل خبر
تحلیل طلا اثر متوسط
تحلیل طلا اثر متوسط

نگرانی از بازدهی سرمایه‌گذاری هوش مصنوعی، وال‌استریت و بورس‌های اروپا را عقب راند

بازارهای سهام در پایان معاملات جمعه ۳۰ اکتبر ۲۰۲۶، زیر فشار موج فروش سهام فناوری قرار گرفتند؛ موجی که نگرانی عمیق‌تری درباره اقتصاد سرمایه‌گذاری در هوش مصنوعی را آشکار کرد. سرمایه‌گذاران اکنون می‌پرسند آیا هزینه‌های سنگین توسعه مراکز داده، تراشه‌ها و زیرساخت‌های پردازشی، در زمان مناسبی به درآمد و سودآوری تبدیل خواهند شد یا خیر. سقوط اینتل و افت گسترده شرکت‌های نیمه‌رسانا نشان داد بازار دیگر صرفاً رشد تقاضا را پاداش نمی‌دهد و بازده سرمایه‌گذاری را نیز مطالبه می‌کند. در یک نگاه شاخص نزدک در معاملات جمعه ۲.۸۶ درصد افت کرد و بدترین عملکرد روزانه خود از پنجم ژوئن را ثبت کرد. سهام اینتل ۲۸.۵۸ درصد سقوط کرد و فشار فروش به انویدیا، ای‌ام‌دی و سازندگان سرور گسترش یافت. نگرانی اصلی بازار، افزایش هزینه‌های هوش مصنوعی و نامشخص‌بودن زمان بازگشت سرمایه است. بورس‌های اروپا نیز تحت تأثیر افت فناوری عقب نشستند، اما شاخص استاکس ۶۰۰ بهترین عملکرد ماهانه خود از ژوئن را ثبت کرد. آمریکا؛ عقب‌نشینی گسترده از سهام فناوری هر سه شاخص اصلی بورس آمریکا روز جمعه را با افت به پایان رساندند. داوجونز با کاهش ۱.۰۹ درصدی به ۵۱٬۷۷۰.۳۱ واحد رسید؛ اس‌اندپی ۵۰۰ با افت ۱.۸۲ درصدی در سطح ۷٬۵۸۰.۰۷ واحد ایستاد و نزدک مرکب نیز ۲.۸۶ درصد از ارزش خود را از دست داد و به ۲۵٬۴۳۷ واحد رسید. نزدک از رکورد پایانی ششم اکتبر تاکنون ۷.۸ درصد کاهش یافته است. عامل اصلی فشار فروش، گزارش‌های مالی اینتل و آمازون بود که پنج‌شنبه منتشر شدند. سهام اینتل ۲۸.۵۸ درصد سقوط کرد. کندشدن تقاضای رایانه‌های شخصی و احتمال تداوم این وضعیت در سال آینده، نگرانی‌ها درباره عملکرد آینده شرکت را افزایش داد. آمازون نیز با وجود جبران بخشی از افت روزانه، ۱.۴۱ درصد پایین‌تر بسته شد. فروش به دیگر بخش‌های زنجیره فناوری سرایت کرد. انویدیا ۴.۲۲ درصد و ای‌ام‌دی ۱۰.۸۸ درصد افت کردند. شاخص نیمه‌رساناها بیش از ۷ درصد کاهش یافت و زیان ماهانه آن از ۱۵ درصد فراتر رفت. سهام دل و اچ‌پی نیز به‌ترتیب ۱۰.۷۷ و ۹.۶ درصد عقب نشستند. این هم‌زمانی نشان می‌دهد نگرانی بازار به یک شرکت محدود نیست و ارزش‌گذاری بخش بزرگی از زنجیره سخت‌افزار هوش مصنوعی در حال بازبینی است. هوش مصنوعی؛ مسئله بازده سرمایه‌گذاری افزایش سرمایه‌گذاری شرکت‌های بزرگ فناوری در زیرساخت هوش مصنوعی، اکنون به آزمونی برای جریان نقدی تبدیل شده است. آلفابت پس از گزارش افزایش هزینه‌ها و منفی‌شدن جریان نقدی، پنج‌شنبه ۱۲.۶ درصد سقوط کرد و جمعه نیز ۱.۴ درصد دیگر افت داشت. افزایش برنامه‌های سرمایه‌گذاری آمازون، متا و آلفابت، پرسش درباره نحوه تأمین مالی این هزینه‌ها و اتکای بیشتر احتمالی به بازار بدهی را برجسته کرده است. برآورد جی‌پی‌مورگان، هزینه سرمایه‌ای جهانی زیرساخت هوش مصنوعی را در سال ۲۰۲۶ حدود ۹۰۰ میلیارد دلار و تا سال ۲۰۳۰ حدود ۵.۵ تریلیون دلار پیش‌بینی می‌کند. این ارقام ظرفیت رشد بزرگی را نشان می‌دهند، اما تضمین‌کننده سودآوری نیستند. اگر درآمد خدمات هوش مصنوعی با سرعت هزینه‌های ساخت و نگهداری زیرساخت‌ها رشد نکند، حتی شرکت‌های بزرگ نیز ممکن است با فشار بر جریان نقدی و بازده سرمایه مواجه شوند. بر اساس گزارش رویترز، بیش از ۲ تریلیون دلار از ارزش بازار نزدک ۱۰۰ در معرض حذف‌شدن طی اکتبر قرار گرفته است. این برآورد نشان‌دهنده عمق بازنگری سرمایه‌گذاران در ارزش سهام فناوری است. بااین‌حال، عملکرد مثبت مایکروسافت و اسپیس‌ایکس یادآور می‌شود که بازار میان شرکت‌هایی که نشانه‌هایی از تبدیل سرمایه‌گذاری به درآمد ارائه می‌کنند و شرکت‌هایی که همچنان با ابهام بازده روبه‌رو هستند، تفاوت قائل می‌شود. اوراق قرضه و بازار انرژی هم‌زمان با افت سهام فناوری، تقاضا برای اوراق خزانه‌داری آمریکا افزایش یافت. بازده اوراق ده‌ساله با کاهش ۵.۸ واحد پایه به ۴.۹۳۱ درصد رسید. کاهش بازده به معنای افزایش قیمت اوراق است و با حرکت سرمایه‌گذاران به سمت دارایی‌های امن‌تر هم‌خوانی دارد. در بازار انرژی، نفت خام آمریکا با رشد ۲.۰۸ درصدی به ۱۰۴.۱۲ دلار و نفت برنت با افزایش ۲.۴ درصدی به ۱۱۷.۶۳ دلار در هر بشکه رسید. نگرانی از تشدید تنش‌های خاورمیانه و حمله به یک نفتکش در تنگه هرمز، ریسک عرضه را افزایش داد. در همین شرایط، اکسون‌موبیل و شورون با بهره‌مندی از حاشیه سود پالایشی بالاتر، بهتر از انتظار سودآوری کردند و سهامشان رشد داشت. در مقابل، طلا ۳.۶۳ درصد افت کرد و به ۳٬۸۷۴.۵۸ دلار در هر اونس رسید. نقره نیز با کاهش ۶.۳۶ درصدی به ۴۹.۰۶ دلار عقب نشست. افزایش قیمت انرژی و نگرانی‌های تورمی، احتمال تداوم نرخ‌های بهره بالا را تقویت کرد و بر فلزات گران‌بها فشار گذاشت. اروپا؛ سرایت موج فروش فناوری بازارهای اروپایی نیز جمعه از موج فروش جهانی سهام فناوری در امان نماندند. شاخص استاکس ۶۰۰ با افت ۰.۳۶ درصدی در ۶۴۶.۷۵ واحد بسته شد و شاخص فناوری اروپا ۲.۷۵ درصد کاهش یافت. بااین‌حال، استاکس ۶۰۰ در مجموع اکتبر را با بهترین عملکرد ماهانه خود از ژوئن به پایان رساند. در آلمان، شاخص داکس ۰.۸۵ درصد و در فرانسه، کک ۴۰ حدود ۰.۰۱ درصد افت کردند. بازار بریتانیا نیز تقریباً بدون تغییر و با کاهش ۰.۰۲ درصدی بسته شد. افت شرکت‌های فعال در زنجیره تولید تراشه نشان داد حساسیت سرمایه‌گذاران به هزینه‌های هوش مصنوعی از مرز آمریکا فراتر رفته است. بااین‌حال، رشد سهام برخی شرکت‌ها مانند سانوفی و یونیورسال موزیک نشان داد فشار فروش در اروپا یکدست نبود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا زیر ۴۰۰۰ دلار رفت؛ چرا یوبی‌اس هنوز به ۵۰۰۰ دلار در ۲۰۲۷ امیدوار است؟

در یک نگاه طلا روز ۳۰ اکتبر به زیر ۴۰۰۰ دلار در هر اونس رفت، اما یوبی‌اس رسیدن آن به ۵۰۰۰ دلار را در ۲۰۲۷ همچنان ممکن می‌داند. فدرال رزرو روز ۲۸ اکتبر نرخ بهره را در محدودهٔ ۳٫۷۵ تا ۴ درصد ثابت نگه داشت، اما دو عضو رأی‌دهنده خواهان افزایش فوری نرخ بودند. شاخص قیمت مصرف‌کننده در سپتامبر نسبت به سال قبل ۳٫۷ درصد رشد کرد و از ۳٫۴ درصد اوت بالاتر رفت. خود یوبی‌اس افزایش نرخ بهره را در دسامبر ۲۰۲۶ و مارس ۲۰۲۷ انتظار دارد؛ نرخ بهرهٔ بالاتر معمولاً بر قیمت طلا فشار می‌آورد. طلا روز ۳۰ اکتبر به زیر ۴۰۰۰ دلار در هر اونس رفت و حدود ۲۹ درصد از اوج حدود ۵۵۹۵ دلاری ژانویه (به گزارش رویترز) فاصله گرفت. با این حال، یوبی‌اس از پیش‌بینی قبلی خود عقب ننشسته و همچنان رسیدن طلا به ۵۰۰۰ دلار یا بیشتر را در ۲۰۲۷ ممکن می‌داند. کسی را در نظر بگیرید که در اوج ژانویه ۱۰٬۰۰۰ دلار طلا خرید تا پس‌اندازش را در برابر تورم و درگیری‌های بین‌المللی حفظ کند. این مبلغ تا ۳۰ اکتبر، پس از کسر هزینه‌ها، به حدود ۷۱۴۰ دلار کاهش یافته است. جیووانی استانوو، راهبردپرداز یوبی‌اس، به گزارش رویترز تکرار کرد که طلا ممکن است در ۲۰۲۷ به ۵۰۰۰ دلار یا بیشتر برسد. این رقم حدود ۲۵ درصد بالاتر از ۴۰۰۰ دلار است و هدف این بانک سوئیسی برای سپتامبر ۲۰۲۷، یعنی ۵۴۰۰ دلار، به معنای حدود ۳۵ درصد رشد است. با این حال، حتی ۵۴۰۰ دلار هم طلا را پایین‌تر از اوج ژانویه نگه می‌دارد و عمق این ریزش را نشان می‌دهد. یوبی‌اس چشم‌انداز ۵۰۰۰ دلاری را نخستین بار در اوت مطرح کرد و تا اکتبر، حتی وقتی قیمت به مرز ۴۰۰۰ دلار نزدیک می‌شد، روی آن ماند. استانوو روز ۲۳ اکتبر نوشت: «از نگاه ما، افت قیمت به سمت ۴۰۰۰ دلار در هر اونس فرصت‌هایی برای افزایش سهم طلا در سبد سرمایه‌گذاری فراهم می‌کند.» دلیل اصلی امیدواری یوبی‌اس جلسهٔ بعدی فدرال رزرو نیست؛ این بانک بیشتر روی خریدارانی حساب می‌کند که همچنان طلا می‌خرند. به گزارش Biggo به نقل از شورای جهانی طلا، بانک‌های مرکزی در فصل دوم ۲۸۹ تن طلا خریدند که ۶۲ درصد بیشتر از مدت مشابه سال قبل است. صندوق‌های قابل‌معامله در بورس (ETF) با پشتوانهٔ طلا هم در فصل سوم ورود رکورد ۳۱ میلیارد دلار سرمایه را ثبت کردند، حتی با اینکه قیمت‌ها در سپتامبر ضعیف شدند. پشت این تقاضا، نگرانی دربارهٔ بدهی دولت‌ها، قدرت خرید پول‌ها و اتکا به ذخایر دلاری قرار دارد. یوبی‌اس در این خوش‌بینی تنها نیست. گلدمن ساکس هدف ۵۴۰۰ دلار را تا پایان ۲۰۲۷ تعیین کرده و چشم‌انداز قبلی جی‌پی‌مورگان هم ۶۳۰۰ دلار بود. در مقابل، نظرسنجی رویترز از ۳۰ تحلیلگر و معامله‌گر، میانهٔ پیش‌بینی‌ها (عدد وسط پیش‌بینی‌ها) برای میانگین قیمت طلا در ۲۰۲۷ را ۴۶۵۰ دلار نشان می‌دهد. این رقم از هدف ۵۴۰۰ دلاری یوبی‌اس برای سپتامبر پایین‌تر است، هرچند این دو افق زمانی مستقیماً قابل مقایسه نیستند. فدرال رزرو؛ مانع بزرگ بازگشت طلا رفتار طلا این بار غیرعادی است: تورم ناخوشایند مانده، نفت خام گران است و ریسک‌های ژئوپلیتیکی هم از بین نرفته‌اند. طبق این گزارش، چنین شرایطی معمولاً می‌تواند تقاضا برای طلا را به‌عنوان ذخیرهٔ ارزش سنتی (دارایی‌ای برای حفظ ارزش پول) بالا ببرد. اما طلا پایین آمد، چون چشم‌انداز نرخ بهرهٔ بالاتر سرمایه‌گذاری‌های سوددهنده را جذاب‌تر می‌کند و طلا سودی نمی‌پردازد. وقتی تورم فدرال رزرو را به سمت نرخ بهرهٔ بالاتر ببرد، بازده اوراق خزانه می‌تواند بالا برود و با تقویت دلار، بر طلا فشار بیاورد. فدرال رزرو روز ۲۸ اکتبر نرخ بهره را در محدودهٔ ۳٫۷۵ تا ۴ درصد ثابت نگه داشت. با این حال، دو نفر از ۱۲ عضو رأی‌دهنده، لیزا کوک و بث همک، افزایش فوری یک‌چهارم واحد درصدی را ترجیح می‌دادند. آمارها نشان می‌دهد تورم همچنان بالاست: شاخص قیمت مصرف‌کننده (سنجهٔ تغییر قیمت کالاها و خدمات مصرفی) در سپتامبر نسبت به سال قبل ۳٫۷ درصد رشد کرد و از ۳٫۴ درصد اوت بالاتر رفت. قیمت بنزین فقط در یک ماه ۹٫۱ درصد جهش کرد و بیش از نیمی از کل افزایش ماهانهٔ این شاخص را رقم زد. شاخص هزینه‌های مصرف شخصی، سنجهٔ تورمی مورد علاقهٔ فدرال رزرو، هم از ۳٫۴ به ۳٫۶ درصد سالانه رسید. در عین حال، اقتصاد نشانه‌ای از کوچک‌شدن قریب‌الوقوع نشان نمی‌دهد و تولید ناخالص داخلی فصل سوم با نرخ سالانه‌شدهٔ ۳٫۴ درصد رشد کرد. اما هزینهٔ مصرفی واقعی خانوارها (پس از کسر اثر تورم) در سپتامبر ثابت ماند. به همین دلیل، سیاست‌گذاران باید میان تورم سرسخت و کندشدن احتمالی تقاضای خانوارها تعادل برقرار کنند. خود یوبی‌اس هم روز ۲۶ اکتبر نوشت: «ما افزایش نرخ بهره را در دسامبر ۲۰۲۶ و مارس ۲۰۲۷ انتظار داریم.» شرط‌های رسیدن به ۵۰۰۰ دلار یوبی‌اس در واقع شرط بسته که تقاضای بلندمدت در نهایت بر فشار کوتاه‌مدت نرخ بهره غلبه کند؛ اینکه چنین شود، هنوز روشن نیست. برای تحقق پیش‌بینی این بانک، خرید بانک‌های مرکزی و صندوق‌ها باید قوی بماند، تورم آرام شود و شاید بازده اوراق و دلار هم پایین بیایند. در مقابل، سیاست انقباضی تهاجمی فدرال رزرو می‌تواند این بازگشت را به تأخیر بیندازد. نشانه‌های مهمی که باید دنبال کرد، تصمیم دسامبر فدرال رزرو، بازده واقعی (بازده پس از کسر تورم)، قدرت دلار و جریان سرمایهٔ صندوق‌ها هستند. جمع‌بندی با وجود افت طلا به زیر ۴۰۰۰ دلار و فاصلهٔ حدود ۲۹ درصدی از اوج ژانویه، یوبی‌اس همچنان طلای ۵۰۰۰ دلاری را در ۲۰۲۷ ممکن می‌داند. پشتوانهٔ این خوش‌بینی، خرید بانک‌های مرکزی و ورود سرمایه به صندوق‌های طلاست. اما انتظار افزایش نرخ بهره، حتی از سوی خود یوبی‌اس، مسیر بازگشت را دشوار می‌کند و تصمیم دسامبر فدرال رزرو را به نقطه‌ای کلیدی تبدیل کرده است. تیم یوتوتایمز این مطلب را با استفاده از گزارش وب‌سایت TheStreet برای خوانندگان فارسی‌زبان آماده کرده است.

خواندن کامل خبر
تحلیل طلا اثر متوسط
تحلیل طلا اثر متوسط

نقره برای نخستین بار از نوامبر ۲۰۲۵ زیر ۵۰ دلار رفت؛ نشانهٔ کف قیمت است؟

در یک نگاه قیمت نقدی نقره روز جمعه بیش از ۶ درصد افت کرد و با ۴۹٫۰۸ دلار در هر اونس، برای نخستین بار از نوامبر ۲۰۲۵ زیر ۵۰ دلار رفت. قیمت نقدی طلا روز جمعه ۳ درصد پایین آمد و به ۳۸۹۷٫۱۷ دلار در هر اونس رسید؛ صندوق طلای GLD هم کف ۵۲ هفته‌ای تازه‌ای ثبت کرد. فدرال رزرو روز چهارشنبه نرخ بهره را ثابت نگه داشت، اما طبق ابزار CME FedWatch احتمال افزایش نرخ در دسامبر ۷۳ درصد است. با وجود ریزش فلزات گران‌بها، احساسات خرده‌سرمایه‌گذاران در Stocktwits دربارهٔ صندوق نقرهٔ SLV از «خوش‌بین» به «بسیار خوش‌بین» تغییر کرد. قیمت نقدی نقره روز جمعه بیش از ۶ درصد افت کرد و به ۴۹٫۰۸ دلار در هر اونس رسید. به این ترتیب، نقره برای نخستین بار از نوامبر ۲۰۲۵ زیر مرز ۵۰ دلار رفت. با این حال، پیتر برانت، معامله‌گر کهنه‌کار، در همین ریزش نشانه‌های یک کف احتمالی را می‌بیند. فشار فروش فقط به نقره محدود نماند و قیمت نقدی طلا هم ۳ درصد پایین آمد و به ۳۸۹۷٫۱۷ دلار در هر اونس رسید. صندوق‌های قابل‌معامله در بورس (ETF) که قیمت فلزات گران‌بها را دنبال می‌کنند هم به‌شدت افت کردند. صندوق SPDR Gold Shares با نماد GLD به پایین‌ترین سطح خود در ۵۲ هفتهٔ گذشته رسید. صندوق نقرهٔ iShares Silver Trust با نماد SLV هم به پایین‌ترین سطح خود در بیش از ۱۱ ماه رسید. قراردادهای آتی طلا (قراردادهایی برای معامله در تاریخی مشخص در آینده) با سررسید دسامبر ۲۰۲۶ نیز ۳ درصد پایین آمدند و به ۳۹۱۰ دلار در هر اونس رسیدند. پیتر برانت و نشانه‌های کف قیمت نقره برانت می‌گوید افت تند نقره از فروش سرمایه‌گذارانی می‌آید که بالای ۹۰ تا ۱۰۰ دلار در هر اونس نقره خریده بودند. به گفتهٔ او، همین افراد پیش‌تر اصرار داشتند هرگز نمی‌فروشند، اما حالا دارایی‌شان را می‌فروشند و می‌گویند دیگر هرگز نقره نمی‌خرند. برانت در پستی در شبکهٔ اجتماعی ایکس نوشت: «آغاز کف‌ها این‌گونه شکل می‌گیرد.» پس از نگاه برانت، این موج فروش نشانهٔ شروع شکل‌گیری کف است. این برداشت یک معامله‌گر از رفتار بازار است و پیش‌بینی قطعی مسیر قیمت به شمار نمی‌رود. نفت، تورم و سایهٔ افزایش نرخ بهره تحلیلگران این فروش هیجانی را به نگرانی‌های تورمی ناشی از گرانی انرژی و احتمال افزایش نرخ بهره در ادامهٔ سال ۲۰۲۶ نسبت می‌دهند. بارت ملک، مدیر جهانی راهبرد کالاها در تی‌دی سکیوریتیز، روز جمعه به بلومبرگ گفت: «بالا رفتن قیمت نفت به فضای ریسک‌گریزی دامن می‌زند و همین، موج خرید اوراق خزانه را به راه انداخته است. این موضوع نقدینگی بازار سهام را کم می‌کند و طلا هم در این موج گرفتار شده است.» ریسک‌گریزی یعنی سرمایه‌گذاران از دارایی‌های پرریسک فاصله می‌گیرند و به گزینه‌های امن‌تر رو می‌آورند. فدرال رزرو روز چهارشنبه نرخ بهره را ثابت نگه داشت، اما معامله‌گران شرط‌بندی روی افزایش نرخ تا پیش از پایان ۲۰۲۶ را بیشتر کرده‌اند. طبق ابزار CME FedWatch (ابزاری برای سنجش احتمال تصمیم‌های نرخ بهره)، احتمال افزایش نرخ در دسامبر ۷۳ درصد است. پیتر گرانت، معاون رئیس و راهبردپرداز ارشد فلزات در زینر متالز، به رویترز گفت بانک‌های مرکزی بزرگ نرخ‌ها را ثابت نگه داشتند. به گفتهٔ او، نشانه‌ها حاکی است که «تم بالاتر برای مدت طولانی‌تر غالب است و همین بر فلزات گران‌بها فشار می‌آورد» (یعنی انتظار ماندگاری نرخ‌های بهرهٔ بالا برای مدتی طولانی‌تر). در سوی دیگر، خرده‌سرمایه‌گذاران (سرمایه‌گذاران فردی) با وجود این فروش هیجانی خوش‌بین ماندند. در پلتفرم Stocktwits، احساسات دربارهٔ GLD در ۲۴ ساعت منتهی به این گزارش «خوش‌بین» ماند و برای SLV از «خوش‌بین» به «بسیار خوش‌بین» تغییر کرد. طبق این گزارش، SLV از ابتدای ۲۰۲۶ بیش از ۳۲ درصد و GLD حدود ۱۰ درصد افت کرده است. برانت در این فروش نشانهٔ کف می‌بیند، اما تحلیلگران عامل فشار را نگرانی‌های تورمی و احتمال افزایش نرخ بهره در دسامبر می‌دانند. همین دو عامل را باید زیر نظر داشت. جمع‌بندی نقره در معاملات روز جمعه با ۴۹٫۰۸ دلار در هر اونس زیر ۵۰ دلار رفت و طلا هم ۳ درصد ارزان‌تر شد. تحلیلگران نگرانی‌های تورمی و احتمال افزایش نرخ بهره را عامل این فروش می‌دانند و ابزار CME FedWatch احتمال افزایش نرخ در دسامبر را ۷۳ درصد نشان می‌دهد. پیتر برانت در فروش کسانی که نقره را گران خریده بودند، نشانهٔ یک کف احتمالی می‌بیند. این تحلیل از گزارش وب‌سایت یاهو فایننس گرفته شده و تیم یوتوتایمز آن را به زبان فارسی بازنویسی کرده است.  

خواندن کامل خبر
تحلیل طلا اثر متوسط
تحلیل طلا اثر متوسط

سخنگوی ارتش پاکستان به میانجی‌گری ایران و آمریکا «با احتیاط خوش‌بین» است

سخنگوی ارتش پاکستان اعلام کرد که این نهاد نسبت به میانجی‌گری ایران و آمریکا «با احتیاط خوش‌بین» است و دربارهٔ «خرابکاران قدرتمند» هشدار داد. وی تصریح کرد که هیچ محدودیتی برای پیوستن ایران به پیمان دفاعی مشترک مکه وجود ندارد و تصمیم‌گیری بر عهدهٔ سه طرف اصلی است. او همچنین افزود که اعزام نیروهای بیشتر برای دفاع از عربستان سعودی به شرایط و تصمیم سیاسی بستگی دارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

لوگان، عضو فدرال رزرو: نرخ بهره باید دست‌کم دو بار دیگر افزایش یابد

لوگان، عضو فدرال رزرو اعلام کرد قرار نگرفتن تورم در مسیر بازگشت به هدف ۲ درصدی «غیرقابل‌قبول» است و این نهاد باید دست‌کم دو بار دیگر نرخ بهره را افزایش دهد و سپس برای ارزیابی متوقف شود. او تأکید کرد افزایش نرخ‌های بازار پیامی است که نشان می‌دهد فدرال رزرو هنوز کار بیشتری پیش رو دارد. این مقام با بیان اینکه جاانداختن یک نشست مسیر سیاست‌گذاری را تغییر نمی‌دهد، افزود تعدیل تدریجی سیاست می‌تواند خطر افت ناگهانی اقتصاد را کاهش دهد. به گفتهٔ او، پس از ۵۰ واحد پایه افزایش نرخ، توقف برای ارزیابی گام‌های بعدی اقدامی منطقی است تا هدف نهایی یعنی حفظ سیاست پولی در سطحی نسبتاً محدودکننده محقق شود. لوگان تصریح کرد تغییر تدریجی سیاست و شفاف‌سازی هدف نرخ بهره به خانوارها، شرکت‌ها و سرمایه‌گذاران کمک می‌کند تا با نرخ‌های بالاتر سازگار شوند و از مزایای توقف بهره‌مند گردند. وی اشاره کرد نرخ‌های بلندمدت بالا رفته اما فشار آن بر اقتصاد کمتر از حد انتظار بوده و شرایط مالی همچنان به رشد اقتصادی شتاب می‌دهد. این عضو فدرال رزرو در پایان خاطرنشان کرد رشد اقتصادی قوی و مخارج مصرف‌کنندگان پایدار مانده است و بازار کار شرایطی متعادل دارد و شاید اندکی به سمت کمبود نیروی کار پیش می‌رود.

خواندن کامل خبر
بانک‌های مرکزی اثر متوسط

زلزله در سهام فناوری آمریکا؛ آیا تب هوش مصنوعی در وال‌استریت فروکش می‌کند؟

در یک نگاه بازار سهام آمریکا تحت فشار فروش قرار گرفته و شاخص‌های نزدک بیشترین افت را تجربه کرده‌اند؛ چرا که سرمایه‌گذاران نسبت به هزینه‌های سنگین توسعه هوش مصنوعی و زمان بازگشت سرمایه‌گذاری‌ها نگران شده‌اند. اینتل: با وجود گزارش درآمدزایی بهتر از انتظارات، چشم‌انداز ضعیف آینده، کاهش تقاضای رایانه‌های شخصی، محدودیت‌های تولید و هزینه‌های بالای سرمایه‌گذاری، سهام این شرکت را با افت حدود ۲۸.۶ درصدی به ۶۶ دلار رسانده است. چشم‌انداز بازار: تقاضای بالای هوش مصنوعی دیگر به‌تنهایی برای توجیه ارزش‌گذاری بالای شرکت‌های فناوری کافی نیست. سرمایه‌گذاران اکنون بیش از گذشته به هزینه سرمایه‌گذاری، جریان نقدی و زمان تحقق سود توجه می‌کنند. تا زمانی که شاخص‌های نزدک سطوح تکنیکال ازدست‌رفته را پس نگیرند، برتری همچنان با فروشندگان خواهد بود. اینتل و آمازون بیشترین فشار را بر بازار سهام آمریکا وارد کردند. بازار سهام آمریکا در معاملات اخیر با افت مواجه شده‌اند و شاخص‌های نزدک بیشترین کاهش را تجربه می‌کنند؛ چرا که سرمایه‌گذاران در حال بازنگری در چشم‌انداز سودآوری شرکت‌ها و هزینه‌های لازم برای تحقق وعده‌های رشد مبتنی بر هوش مصنوعی هستند. این موج فروش نشان‌دهنده تغییر در معیارهای سرمایه‌گذاران برای ارزیابی شرکت‌ها است. رشد قدرتمند در حوزه هوش مصنوعی همچنان اهمیت زیادی دارد، اما بازار بیش از گذشته به هزینه تحقق این رشد، زمان تبدیل سرمایه‌گذاری‌ها به بازده مالی و میزان نقدینگی باقی‌مانده شرکت‌ها توجه می‌کند. آمازون و اینتل هر دو پس از پایان معاملات روز گذشته گزارش‌های درآمدزایی خود را منتشر کردند، اما نتوانستند انتظارات سرمایه‌گذاران را برآورده کنند. اگرچه نگرانی‌ها درباره این دو شرکت متفاوت است، گزارش‌های آن‌ها یک پرسش مشترک را پیش روی خریداران سهام قرار داده است: آیا چشم‌انداز آینده شرکت‌ها، قیمت فعلی سهام آن‌ها را توجیه می‌کند؟ آمازون؛ رشد قدرتمند در کنار هزینه‌های سنگین سرمایه‌گذاری در مورد آمازون، نگرانی اصلی به هزینه‌های سرمایه‌ای و جریان نقدی شرکت مربوط می‌شود. کسب‌وکار خدمات ابری AWS همچنان رشد قدرتمندی دارد، اما ایجاد زیرساخت‌های موردنیاز برای پاسخ‌گویی به این تقاضا، مستلزم سرمایه‌گذاری‌های بسیار سنگین است. این هزینه‌ها بخش قابل‌توجهی از نقدینگی تولیدشده توسط کسب‌وکار را جذب می‌کنند. در همین حال، چشم‌انداز ضعیف‌تر فروش در تعطیلات پایان سال نیز بر ابهامات مربوط به وضعیت مصرف‌کنندگان افزوده است. سرمایه‌گذاران به دنبال مسیر روشن‌تری هستند که نشان دهد چگونه تقاضای فزاینده برای هوش مصنوعی می‌تواند به جریان نقدی پایدار تبدیل شود. رشد اهمیت دارد، اما هزینه دستیابی به آن نیز به همان اندازه مهم است. از منظر تکنیکال، فروشندگان قیمت سهام آمازون را به زیر دو سطح مهم رسانده‌اند: میانگین متحرک ۲۰۰روزه در سطح ۲۴۳.۳۸ دلار و سطح میانی ۵۰ درصدی رشد قیمت از کف ماه فوریه در محدوده ۲۴۱.۶۰ دلار. شکسته‌شدن این سطوح، چشم‌انداز تکنیکال سهم را تضعیف کرده و محدوده ۲۴۱.۶۰ تا ۲۴۳.۳۸ دلار را به یک ناحیه مقاومتی در مسیر صعود تبدیل کرده است. خریداران برای بهبود وضعیت تکنیکال سهم باید قیمت را دوباره به بالای این محدوده برسانند. تا زمانی که چنین اتفاقی رخ نداده، هرگونه بازگشت قیمت همچنان در زیر سطوح کلیدی تکنیکال قرار خواهد گرفت و فروشندگان دست بالاتر را خواهند داشت. اینتل؛ رشد سود فراتر از انتظار، نتوانست نگرانی‌ها درباره روند احیا را برطرف کند در مورد اینتل، نگرانی اصلی به پایداری روند احیای این شرکت مربوط می‌شود. اینتل اگرچه سودی بالاتر از پیش‌بینی تحلیلگران گزارش کرد، اما ارائه چشم‌اندازی ناامیدکننده برای آینده، توجه بازار را دوباره به چالش‌های پیش‌روی شرکت معطوف کرد. ضعف تقاضا برای رایانه‌های شخصی، محدودیت‌های تولید و تداوم سرمایه‌گذاری‌های سنگین، از جمله موانعی هستند که می‌توانند عملکرد این شرکت را در فصل‌های آینده تحت فشار قرار دهند. گزارش درآمدزایی بهتر از انتظار می‌تواند توجه سرمایه‌گذاران را جلب کند، اما این چشم‌انداز آینده شرکت است که تعیین می‌کند آیا خریداران همچنان در بازار باقی خواهند ماند یا خیر. سهام اینتل با فشار فروش شدیدی مواجه شده و حدود ۲۸.۶ درصد کاهش یافته و به ۶۶ دلار رسیده است؛ سطحی که پایین‌ترین قیمت از ماه آوریل محسوب می‌شود. با وجود این افت، قیمت سهام این شرکت همچنان به‌مراتب بالاتر از سطح پایان سال گذشته، یعنی حدود ۳۷.۵۰ دلار، قرار دارد. با این حال، اینتل بخش قابل‌توجهی از رشد خود را که قیمت سهام را در مقطعی از سال جاری به اوج ۱۴۲.۳۵ دلار رسانده بود، از دست داده است. این اتفاق یادآور روشنی است از اینکه وقتی انتظارات مربوط به رشد آینده کاهش پیدا می‌کنند، قیمت سهامی که پیش‌تر در سطوح بالایی قرار گرفته، با چه سرعتی می‌تواند در معرض فشار فروش قرار بگیرد. معاملات مبتنی بر هوش مصنوعی با آزمونی دشوارتر مواجه شده‌اند گزارش‌های مالی آمازون و اینتل در مجموع یکی از فرضیات مهم پشت رشد اخیر سهام شرکت‌های فناوری را زیر سؤال برده‌اند: اینکه تقاضای قدرتمند برای هوش مصنوعی به‌تنهایی برای حمایت از قیمت‌های بالاتر سهام کافی خواهد بود. تقاضا می‌تواند همچنان قوی باقی بماند، اما هزینه‌های لازم برای پاسخ‌گویی به آن ممکن است جریان نقدی و سودآوری شرکت‌ها را تحت فشار قرار دهد. زمانی که انتظارات بازار از قبل در سطوح بالایی قرار دارند، سرمایه‌گذاران تحمل کمتری در برابر ابهام درباره زمان و میزان بازده سرمایه‌گذاری‌های آینده خواهند داشت. نگرانی‌های بنیادی بازار با شکست سطوح تکنیکال نیز تشدید شده‌اند. شاخص‌های نزدک کامپوزیت و نزدک ۱۰۰ روز گذشته به زیر میانگین‌های متحرک ۱۰۰روزه خود سقوط کردند. نزدک کامپوزیت؛ شکست یک حمایت دیگر، احتمال افت بیشتر را افزایش می‌دهد شاخص نزدک کامپوزیت روز گذشته به زیر میانگین متحرک ۱۰۰روزه در محدوده ۲۶۲۵۲ واحد سقوط کرد و معاملات را در سطح ۲۶۱۸۴.۷۲ واحد به پایان رساند. امروز نیز این شاخص با گپ نزولی، به زیر سطح تکنیکال مهم بعدی در محدوده ۲۵۸۳۱.۷۴ واحد رفت. در زمان ثبت داده‌های ابتدایی معاملات، نزدک کامپوزیت در سطح ۲۵۶۱۵.۴۷ واحد قرار داشت که نشان‌دهنده افت ۲.۱۷ درصدی بود. با شکسته‌شدن این حمایت، توجه معامله‌گران به محدوده ۲۵۰۳۵ واحد معطوف شده است؛ جایی که میانگین متحرک صعودی ۲۰۰روزه و سطح اصلاحی ۳۸.۲ درصدی فیبوناچی در نزدیکی یکدیگر قرار گرفته‌اند. ترکیب این دو سطح، محدوده مذکور را به یک معیار مهم برای ارزیابی شدت ادامه فشار فروش تبدیل می‌کند. خریداران ممکن است در این محدوده برای حمایت از قیمت وارد عمل شوند، اما موفقیت آن‌ها به این بستگی دارد که این حمایت حفظ شود یا از دست برود. چه اتفاقی می‌تواند پیش از رسیدن شاخص به این محدوده، شرایط را بهبود دهد؟ نخستین گام، بازگشت شاخص به بالای سطح ۲۵۸۳۱.۷۴ واحد و تثبیت قیمت در بالای آن است. چنین حرکتی می‌تواند اعتبار شکست نزولی امروز را زیر سؤال ببرد. در مرحله بعد، خریداران باید میانگین متحرک ۱۰۰روزه در محدوده ۲۶۲۵۲ واحد را پس بگیرند تا بتوانند کنترل بیشتری بر بازار به دست آورند. تا زمانی که این سطوح دوباره پس گرفته نشوند، برتری تکنیکال همچنان با فروشندگان خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مسلم خواستار افزایش مجدد نرخ بهره در آینده نزدیک شد

مسلم، از مقام‌های فدرال رزرو، می‌گوید بانک مرکزی آمریکا برای بازگرداندن ثبات قیمت‌ها باید «به‌زودی» بار دیگر نرخ بهره را افزایش دهد. دلایل اصلی این موضع عبارت‌اند از: تداوم تورم بالا: نرخ تورم همچنان بیش از حد مطلوب است و ریسک‌ها همچنان به سمت افزایش بیشتر قیمت‌ها متمایل هستند. شرایط پولی انبساطی: با وجود اندکی سخت‌گیرانه‌تر شدن شرایط، سیاست پولی و وضعیت مالی همچنان انبساطی هستند. تاب‌آوری اقتصاد آمریکا: اقتصاد و بازار کار آمریکا همچنان قدرتمند هستند و فضای لازم برای افزایش بیشتر نرخ بهره را فراهم می‌کنند. موسالم معتقد است افزایش زودتر و تدریجی نرخ بهره می‌تواند احتمال نیاز به افزایش‌های شدیدتر و مختل‌کننده‌تر در آینده را کاهش دهد. اقدام زودهنگام‌تر برای افزایش نرخ بهره، ریسک‌های پیش‌روی اقتصاد کلان را کاهش می‌دهد. بانک مرکزی آمریکا به‌زودی بار دیگر نرخ بهره را افزایش خواهد داد. تعدیل تدریجی نرخ بهره به افزایش‌های ناگهانی و یک‌باره ترجیح دارد. انتظار بازار برای افزایش نرخ‌های سیاستی، به بالا ماندن بازده اوراق قرضه بلندمدت دامن زده است. نرخ تورم همچنان بالاست و بعید است بدون اقدامات بانک مرکزی کاهش پیدا کند. سیاست پولی فعلی همچنان انبساطی است. شرایط مالی نیز همچنان انبساطی است. در شرایط کنونی، اولویت اصلی باید بازگرداندن ثبات قیمت‌ها باشد. شرایط مالی اندکی سخت‌گیرانه‌تر شده، اما میزان این تغییر محدود است. اقتصاد کلان و بازار کار آمریکا همچنان از بنیان‌های قدرتمندی برخوردارند. ریسک‌های تورمی همچنان بیشتر به سمت افزایش تورم متمایل هستند. انتظارات تورمی همچنان باثبات باقی مانده‌اند. داده‌های سه‌ماهه سوم، استحکام بنیادین اقتصاد آمریکا را تأیید می‌کنند. بسیار مهم است که مردم درک روشنی از نحوه تفکر و عملکرد بانک مرکزی داشته باشند. اطلاع‌رسانی لزوماً به معنای ارائه سیاست لفظی درباره مسیر آینده سیاست‌های پولی نیست. قواعد سیاست‌گذاری ابزارهای مفیدی برای تدوین و اجرای سیاست پولی هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار درباره آینده نقره؛ چرا این فلز گران‌بها از طلا عقب ماند؟

در یک نگاه نسبت طلا به نقره برای نخستین بار از دسامبر ۲۰۲۵ به بالای ۷۶ رسیده و از ابتدای سال بیش از ۱۱ درصد افزایش یافته است. موجودی نقره در خزانه‌های لندن به ۹۳۲ میلیون اونس رسیده که بالاترین سطح در نزدیک به چهار سال گذشته است. کسری عرضه جهانی نقره در سال جاری کاهش می‌یابد و بازار در سال ۲۰۲۷ وارد وضعیت مازاد عرضه خواهد شد. قیمت طلا و نقره همچنان تحت فشار تورم پایدار و افزایش بازده اوراق قرضه قرار دارند. به گفته یک مؤسسه تحقیقاتی، کاهش تقاضای سرمایه‌گذاری و بهبود نقدشوندگی در بازار فیزیکی می‌تواند فشار فروش بیشتری بر قیمت این فلز سفید وارد کند. تحلیلگران مؤسسه تحقیقاتی متالز فوکِس (Metals Focus) در تازه‌ترین گزارش خود که توسط یوتوتایمز بازنویسی و ترجمه شده است، درباره فلزات گران‌بها اعلام کردند که عملکرد ضعیف‌تر نقره در مقایسه با طلا، نسبت طلا به نقره را برای نخستین بار از دسامبر ۲۰۲۵ به بالای ۷۶ رسانده است. این نسبت در بیشتر ماه‌های تابستان در محدوده ۶۰ تا ۷۰ قرار داشت. اگرچه نسبت طلا به نقره همچنان پایین‌تر از میانگین ۸۲ واحدی آن در فاصله سال‌های ۲۰۲۰ تا ۲۰۲۵ قرار دارد، تحلیلگران معتقدند با توجه به موانع جدی پیش روی نقره، این نسبت همچنان ظرفیت افزایش دارد. این شاخص از ابتدای سال تاکنون بیش از ۱۱ درصد رشد کرده است. تحلیلگران توضیح دادند که نوسانات شدیدتر نقره در مقایسه با طلا، فشار فروش گسترده در بازار فلزات گران‌بها را تشدید کرده است. ادامه جنگ در ایران، قیمت انرژی را افزایش داده و نگرانی‌ها درباره تشدید تورم را تقویت کرده است. اگرچه فدرال رزرو روز چهارشنبه نرخ بهره را بدون تغییر نگه داشت، همچنان رویکردی متمایل به سیاست‌های انقباضی را حفظ کرد؛ چرا که سیاست‌گذاران این نهاد همچنان بر بازگرداندن تورم به هدف ۲ درصدی بانک مرکزی متمرکز هستند. بر اساس ابزار CME FedWatch، بازارها احتمال افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر را حدود ۸۰ درصد برآورد می‌کنند. همچنین دست‌کم دو مرحله افزایش دیگر نرخ بهره در سال ۲۰۲۷ در قیمت‌گذاری بازار لحاظ شده است. چشم‌انداز افزایش نرخ بهره و رشد بازده اوراق قرضه همچنان هزینه فرصت نگهداری فلزات گران‌بهایی را که سود دوره‌ای پرداخت نمی‌کنند، افزایش می‌دهد. با این حال در میان این دو فلز گران‌بها، طلا به دلیل ویژگی‌های پولی و تداوم تقاضای دارایی امن، مقاومت بیشتری در برابر این فشارها نشان داده است. به گفته تحلیلگران، خرید طلا از سوی بانک‌های مرکزی و همچنین تقاضای سرمایه‌گذاران بلندمدتی که به دنبال محافظت از دارایی‌های خود در برابر نااطمینانی‌های ژئوپلیتیکی و اقتصادی هستند، به حمایت از قیمت طلا کمک کرده است. در مقابل، نقره همچنان وابستگی بیشتری به تقاضای صنعتی و جریان سرمایه‌گذاری‌های سفته‌بازانه دارد. تضعیف تقاضای فیزیکی؛ عامل دیگری برای فشار بر نقره متالز فوکِس علاوه بر شرایط نامساعد اقتصاد کلان، کاهش تقاضا در بازار فیزیکی را نیز یکی از عوامل فشار بر قیمت نقره می‌داند. تحلیلگران این مؤسسه خاطرنشان کردند محدودیت‌های شدید نقدشوندگی که در سال ۲۰۲۵ و اوایل سال ۲۰۲۶ به افزایش بی‌سابقه قیمت نقره کمک کرده بودند، تا حد زیادی از بین رفته‌اند. بر اساس این گزارش، موجودی نقره در خزانه‌های لندن تا پایان ماه سپتامبر به ۹۳۲ میلیون اونس افزایش یافته که بالاترین میزان در نزدیک به چهار سال گذشته محسوب می‌شود. مهم‌تر از آن، موجودی قابل عرضه در بازار، به غیر از نقره نگهداری‌شده در صندوق‌های قابل معامله با پشتوانه فیزیکی، به حدود ۲۶۷ میلیون اونس رسیده است؛ رقمی که تقریباً دو برابر پایین‌ترین سطح ثبت‌شده در اکتبر ۲۰۲۵ است. افزایش عرضه قابل دسترس در شرایطی اتفاق می‌افتد که تقاضای سرمایه‌گذاری همچنان روندی نزولی دارد. به گفته متالز فوکِس، میزان دارایی صندوق‌های قابل معامله با پشتوانه نقره در سراسر جهان از ابتدای سال تاکنون حدود ۶۰ میلیون اونس کاهش یافته است. این روند باعث شده بخشی از نقره‌ای که پیش‌تر در اختیار صندوق‌ها قرار داشت، دوباره به بازار فیزیکی بازگردد. تحلیلگران توضیح دادند که اگرچه خروج اولیه سرمایه از این صندوق‌ها عمدتاً ناشی از برداشت سود پس از ثبت رکوردهای قیمتی نقره بود، اما نبود اطمینان کافی در میان سرمایه‌گذاران مانع شکل‌گیری جریان‌های جدید و قابل‌توجه سرمایه‌گذاری شده است. علاقه معامله‌گران سفته‌باز نیز به شکل محسوسی کاهش یافته است. در این گزارش آمده که موقعیت‌های خرید خالص صندوق‌های مدیریت‌شده در معاملات آتی نقره در بورس کالای شیکاگو (CME) به تنها ۱۷ میلیون اونس رسیده است؛ پایین‌ترین سطح از فوریه ۲۰۲۴ تاکنون. تقاضای فیزیکی نیز حمایت چندانی از قیمت نمی‌کند تقاضا برای خرید شمش و سکه نقره نیز حمایت چندانی از بازار به عمل نیاورده است. بر اساس بررسی متالز فوکِس از ضرابخانه‌های بزرگ، فروش سکه‌های سرمایه‌گذاری نقره در سه‌ماهه دوم سال نسبت به سه ماه نخست بیش از ۸۰ درصد سقوط کرد و به پایین‌ترین سطح فصلی از زمان آغاز این بررسی در سال ۲۰۱۰ رسید. اگرچه فروش این محصولات در سه‌ماهه سوم تا حدودی بهبود یافت، همچنان ۲۲ درصد پایین‌تر از مدت مشابه سال گذشته باقی ماند. این مؤسسه تحقیقاتی پیش‌بینی می‌کند که عوامل بنیادی بازار فیزیکی نقره همچنان ضعیف باقی بمانند؛ چرا که قیمت‌های بالا، مصرف نقره در بخش جواهرات و ظروف نقره‌ای را تحت فشار قرار می‌دهند. هم‌زمان، تقاضای صنعتی نیز با چالش‌های فزاینده‌ای روبه‌رو است. تولیدکنندگان در تلاش‌اند میزان مصرف نقره را کاهش دهند یا از مواد جایگزین استفاده کنند؛ روندی که به‌ویژه در صنعت فتوولتائیک و تولید پنل‌های خورشیدی اهمیت بیشتری پیدا کرده است. در نتیجه، متالز فوکِس انتظار دارد کسری عرضه در بازار جهانی نقره طی سال جاری بیش از پیش کاهش یابد و این بازار در سال ۲۰۲۷ وارد وضعیت مازاد عرضه شود. تغییر چشم‌انداز عرضه و تقاضا نشان می‌دهد که احتمال تکرار یک بحران شدید کمبود نقره در بازار فیزیکی طی آینده نزدیک چندان بالا نیست. آیا افت نقره در برابر طلا ادامه‌دار خواهد بود؟ با وجود چشم‌انداز نزولی، متالز فوکِس انتظار ندارد عملکرد ضعیف‌تر نقره در مقایسه با طلا برای همیشه ادامه پیدا کند. تحلیلگران این مؤسسه معتقدند نقره طی ۱۲ ماه آینده احتمالاً همچنان مسیر قیمتی خود را از طلا می‌گیرد. با این حال، افزایش نرخ بهره و رشد بازدهی اوراق قرضه می‌تواند در کوتاه‌مدت ریسک افت بیشتر قیمت نقره را افزایش دهد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اکسون‌موبیل برآورد می‌کند نیمی از ظرفیت پالایش نفت روسیه از مدار خارج شده است

مدیرعامل اکسون انتظار دارد ظرفیت پالایش نفت در جهان از سال آینده روند بهبود را آغاز کند، هرچند بازگشت کامل آن ممکن است زمان بیشتری ببرد. تولید نفت امارات متحده عربی به سطوحی بازگشته است که با میزان تولید تاریخی این کشور مطابقت دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

باراک راوید، خبرنگار آکسیوس: چندین مقام آمریکایی می‌گویند محور اصلی نشست روز گذشته، بررسی حملات نظامی نبوده است

بیش از ۲۰ نفر در این نشست حضور داشتند و محاصره و اعمال فشار اقتصادی به‌طور مفصل مورد بحث قرار گرفت. با این حال، احتمال انجام حملات نظامی بلافاصله پس از انتخابات میان‌دوره‌ای آمریکا همچنان وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر