EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۲ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۲ ساعت پیش

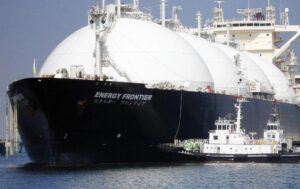
بازار گاز ژاپن؛ افت ۶۷ درصدی واردات از خلیج فارس و جهش عرضه آمریکا

در یک نگاه افت شدید عرضه از خلیج فارس: تنش‌ها و توقف صادرات از تنگه هرمز باعث شد واردات گاز ژاپن از خلیج فارس ۶۷ درصد کاهش یابد و سهم این منطقه به ۴.۲ درصد برسد. قطر بیشترین افت را تجربه کرد. جهش واردات از آمریکای شمالی: توکیو برای جبران کسری بازار به آمریکای شمالی روی آورد. به طوری که واردات LNG از ایالات متحده و کانادا با رشدی ۱۳۵ درصدی به ۲.۷۸ میلیون تن رسید. رتبه دوم ژاپن در واردات جهانی: مجموع واردات LNG ژاپن در سه ماهه سوم با افتی ۳.۶ درصدی به ۱۵.۱۲ میلیون تن رسید تا این کشور پس از چین در جایگاه دومین واردکننده بزرگ قرار گیرد.   واردات گاز مایع (LNG) ژاپن در سه ماهه سوم سال جاری، در سایه افت شدید عرضه از خلیج فارس، ۳.۶ درصد یا حدود ۵۶۲ هزار تن کاهش یافت. طبق گزارش رسانه‌های انرژی، واردات در این دوره به ۱۵.۱۲ میلیون تن رسید، در حالی که این رقم در دوره مشابه سال ۲۰۲۵، تقریبا ۱۵.۶۸ میلیون تن بود و این کشور را در رتبه دوم فهرست واردکنندگان عمده قرار داد. داده‌ها نشان می‌دهد که واردات ژاپن از خلیج فارس حدود ۱.۳۰ میلیون تن کاهش و در مقابل واردات آن از آمریکای شمالی ۱.۶۰ میلیون تن افزایش یافته است. طبق آمار سال ۲۰۲۵، تنگه هرمز تقریباً ۶.۳ درصد از کل واردات ژاپن را تشکیل می‌داد که ۵.۳ درصد آن از قطر بوده است. کاهش واردات گاز مایع خلیج فارس توسط ژاپن داده‌ها نشان می‌دهد که واردات گاز مایع ژاپن از خلیج فارس شامل قطر، عمان و امارات متحده عربی، در سه ماهه سوم سال ۲۰۲۶ به ۰.۶۴ میلیون تن کاهش یافته است. این رقم در مدت مشابه سال ۲۰۲۵، تقریبا ۱.۹۳ میلیون تن بوده که کاهشی ۶۷ درصدی را نشان می‌دهد. قطر پس از آنکه صادراتش به ژاپن از ۱.۱۴ میلیون تن به تنها ۶۵ هزار تن کاهش یافت، افت ۹۴ درصدی نسبت به سال گذشته، بیشترین آسیب را متحمل شد و حدود ۸۳ درصد از کل کاهش عرضه خلیج فارس را به خود اختصاص داد. برای نمونه، توکیو در ماه‌های اوت و سپتامبر هیچ محموله‌ گازی دریافت نکرد. در این راستا، شرکت انرژی قطر امسال به خرید ۳۳ محموله گاز مایع آمریکایی متوسل شد، در حالی که این رقم در سال گذشته ۴ محموله آمریکایی بود. هدف از این خرید، تأمین گاز برای مشتریان آسیایی از جمله ژاپن بود، زیرا صادرات آن از طریق تنگه هرمز به دلیل جنگ با ایران متوقف شده بود. در همین حال، واردات گاز مایع عمان توسط ژاپن در سه ماهه سوم سال ۲۰۲۶ نسبت به مدت مشابه سال قبل حدود ۲۲ درصد کاهش یافت و به ۵۱۳ هزار تن رسید که این رقم در مدت مشابه سال ۲۰۲۵، تقریبا ۶۶۱ هزار تن بود. عرضه امارات متحده عربی به ژاپن نیز در همین مدت ۵۵ درصد کاهش یافت و از ۱۳۱ هزار تن به ۶۰ هزار تن رسید. در نتیجه، سهم کشورهای خلیج فارس از کل واردات LNG ژاپن از ۱۲.۳ درصد به ۴.۲ درصد کاهش یافت و سهم قطر به تنهایی به ۰.۴ درصد رسید. در دوره آوریل تا پایان سپتامبر، واردات ژاپن از سه کشور حوزه خلیج فارس به ۱.۰۹ میلیون تن کاهش یافت. این رقم در دوره مشابه سال ۲۰۲۵، ۳.۳۳ میلیون تن بود که کاهشی ۶۷ درصدی را نشان می‌دهد. جهش واردات ژاپن از آمریکا و کانادا در مقابل، واردات گاز مایع ژاپن از آمریکای شمالی شامل ایالات متحده و کانادا، در سه ماهه سوم سال ۲۰۲۶ با ۱۳۵ درصد افزایش به ۲.۷۸ میلیون تن رسید، در حالی که این رقم در مدت مشابه سال گذشته ۱.۱۸ میلیون تن بود. در نتیجه، سهم ایالات متحده و کانادا در کل واردات ژاپن به ۱۸.۴ درصد افزایش یافت که این رقم در سه ماهه سوم سال ۲۰۲۵، ۷.۶ درصد بود. ایالات متحده با افزایش واردات به ۲.۲۰ میلیون تن، در مقایسه با ۱.۱۱ میلیون تن در مدت مشابه سال گذشته، پیشتاز افزایش عرضه بود. در طول ماه اوت، واردات گاز مایع آمریکا توسط ژاپن برای اولین بار در یک ماه به یک میلیون تن رسید که از یک پنجم کل واردات فراتر رفت. در همین حال، محموله‌های کانادایی در همین مدت ۵۰۷ هزار تن افزایش یافت و به ۵۷۸ هزار تن رسید. علاوه بر این، برونئی، پاپوآ گینه نو و تعدادی دیگر از تأمین‌کنندگان، بخشی از شکاف ایجاد شده توسط عرضه خلیج فارس را پر کرده‌اند. در مقابل، واردات از سایر تأمین‌کنندگان کاهش یافت، به طوری که محموله‌های روسیه حدود ۵۱۲ هزار تن، اندونزی ۴۱۱ هزار تن، مالزی ۱۹۸ هزار تن و استرالیا ۱۸۲ هزار تن کاهش یافت.  واردات LNG ژاپن در ۹ ماه نخست امسال در طول نه ماه نخست سال ۲۰۲۶، واردات گاز مایع ژاپن به ۴۷ میلیون تن رسید که این رقم در دوره مشابه سال ۲۰۲۵، ۴۸.۵ میلیون تن بود و بیش از ۳ درصد کاهش را نشان می‌دهد. زیرا این کشور در این دوره همچنان بزرگترین واردکننده بوده و چین را پشت سر گذاشته است. در این میان، ژانویه بالاترین سطح ماهانه را با ۶.۷۱ میلیون تن ثبت کرد، قبل از اینکه واردات به تدریج کاهش یابد و در ماه مه به پایین‌ترین سطح خود یعنی ۴.۵۱ میلیون تن برسد. در طول سه ماهه سوم، واردات ژاپن در ماه ژوئیه نسبت به سال گذشته ۱۰ درصد افزایش یافت و به ۵.۱۹ میلیون تن رسید، قبل از اینکه در ماه آگوست ۶ درصد و در ماه سپتامبر نزدیک به ۱۳ درصد کاهش یابد.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

حمله به کشتی شرکت ملی حمل‌ونقل گاز قطر

شرکت حمل ونقل گاز قطر اعلام کرد که یکی از کشتی‌های این شرکت شامگاه جمعه گذشته، هنگام عبور از آب‌های خلیج فارس، هدف حمله با اجسام نامشخص قرار گرفته است. این شرکت تاکید کرد که در پی این حادثه، هیچگونه تلفات جانی یا خسارت زیست‌محیطی گزارش نشده است و کشتی در حال حاضر در وضعیت ایمن قرار دارد. بنا بر اعلام این شرکت، ارزیابی ابعاد و پیامدهای ناشی از این حادثه همچنان ادامه دارد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

اقتصاد جهانی در نقطه عطف؛ آیا رکود جای خود را به نظمی تازه می‌دهد؟

در یک نگاه رشد اقتصادی جهان تحت تأثیر نرخ‌های بالای بهره و سیاست‌های پولی بانک‌های مرکزی روند کندی به خود گرفته است. به طوری که IMF رشد ۳ درصدی، بانک جهانی ۲.۵ درصد و OECD رشد ۲.۹ درصدی را پیش‌بینی می‌کنند. حجم بالای بدهی‌های عمومی و خصوصی، به ویژه در اقتصادهای در حال توسعه، به همراه دلار قوی و افزایش هزینه‌های استقراض، فشار مضاعفی بر بودجه‌ها، تورم و بازار کار وارد کرده است. تنش‌های تجاری، جنگ‌ها به ویژه در خلیج فارس و اختلال در زنجیره‌های تأمین، اقتصاد جهانی را در دوراهی «گذار کنترل‌شده» یا «رکود شدید» قرار داده و نظم اقتصادی جدیدی را رقم می‌زنند. اقتصاد جهانی همچنان تاثیر شوک‌های سال‌های اخیر را احساس می‌کند. فشارهای تورمی پس از همه‌گیری کرونا، افزایش نرخ بهره بانک‌های مرکزی، نوسانات قیمت انرژی و اختلال در زنجیره‌های تأمین، چشم‌انداز اقتصادی جهانی را تضعیف کرده است. آخرین پیش‌بینی‌های موسسات بین‌المللی نشان می‌دهد که رشد ادامه خواهد یافت اما با سرعت کمتری. صندوق بین‌المللی پول (IMF) رشد جهانی را در سال ۲۰۲۶، ۳ درصد، بانک جهانی ۲.۵ درصد و سازمان همکاری و توسعه اقتصادی (OECD) ۲.۹ درصد پیش‌بینی می‌کنند. همچنین صندوق بین‌المللی پول در به‌روزرسانی چشم‌انداز اقتصادی جهان در ژوئیه ۲۰۲۶ اعلام کرد که رشد جهانی در سال ۲۰۲۷ به ۳.۴ درصد خواهد رسید.  سیاست‌های نرخ بهره، رشد را سرکوب می‌کنند یکی از دقیق‌ترین جنبه‌های اقتصاد جهانی همچنان سیاست‌های پولی بانک‌های مرکزی است. افزایش نرخ بهره با هدف کنترل تورم، هزینه‌های اعتباری را در بسیاری از کشورها افزایش داده و فعالیت اقتصادی را کند کرده است. سیاست‌گذاران در تلاشند تا ثبات قیمت‌ها را حفظ و همزمان بر جلوگیری از کاهش شدید رشد تمرکز کنند. با این حال، شرایط فعلی ایجاد تعادل بین این دو هدف را دشوار می‌کند. کاهش مصرف، تمایل به کاهش سرمایه‌گذاری و کند شدن بازار کار، فشار بر چشم‌انداز اقتصادی را افزایش می‌دهد.  ریسک‌های ژئوپلیتیکی همچنان تأثیرگذار هستند جنگ‌ها، تحریم‌ها، نگرانی‌ها در مورد تأمین انرژی و اختلال در جریان‌های تجاری از دیگر عوامل اصلی مؤثر بر اقتصاد جهانی هستند. این تحولات نه تنها نوسانات کوتاه‌مدت ایجاد می‌کنند، بلکه جهت نظم اقتصادی را نیز تغییر می‌دهند. اختلال در تجارت جهانی بسیاری از کشورها را به اتخاذ اقدامات حمایتی بیشتر سوق داده است. تجدید ساختار زنجیره‌های تأمین، انتقال تولید به مناطق مختلف و کاهش وابستگی به منابع خارجی در مناطق راهبردی به عنوان نشانه‌هایی از تغییر نظم اقتصادی تلقی می‌شوند.  بار بدهی قابل توجه است یکی دیگر از مسائل مهم در اقتصاد جهانی، سطح بدهی است. هم امور مالی عمومی و هم بخش خصوصی در محیطی با نرخ بهره بالا تحت فشار قابل توجهی قرار دارند. به ویژه در کشورهای در حال توسعه، هزینه‌های بازپرداخت بدهی خارجی در حال افزایش است و فشار بر بودجه‌ها را تشدید می‌کند. افزایش هزینه‌های استقراض، فضای مانور در هزینه‌های دولت را محدود می‌کند. این امر بر بسیاری از حوزه‌ها، از سرمایه‌گذاری‌های زیرساختی گرفته تا سیاست‌های اجتماعی، تأثیر می‌گذارد. اگر روند فعلی ادامه یابد، این احتمال وجود دارد که ظرفیت رشد برخی از اقتصادها بیشتر تضعیف شود.  اقتصادهای در حال توسعه آسیب‌پذیرتر هستند اقتصادهای در حال توسعه از جمله گروه‌هایی هستند که بیشترین تأثیر را از نوسانات جهانی می‌پذیرند. وابستگی آنها به تأمین مالی خارجی و نوسانات نرخ ارز، این کشورها را در برابر نوسانات نرخ بهره جهانی آسیب‌پذیرتر می‌کند. دلار قوی هزینه‌های واردات را افزایش می‌دهد و بر ارزهای محلی فشار وارد می‌کند. این امر می‌تواند تورم را افزایش داده و فضای مانور بانک‌های مرکزی را محدود کند. در نهایت، این امر می‌تواند مشکلات جدیدی را برای رشد، اشتغال و توزیع درآمد ایجاد کند. عبور کنترل‌شده یا کاهش ناگهانی سرعت؟ وضعیت فعلی دو احتمال را برای اقتصاد جهانی ارائه می‌دهد. اول اینکه رکود به یک گذار کنترل‌شده تبدیل شود. دوم اینکه تنش‌های تجاری، سطح بالای بدهی و سیاست‌های پولی انقباضی طولانی‌مدت، رکود شدیدتری را رقم بزنند. بنابراین، اقتصاد جهانی احتمالا نه تنها دوره رکود را پشت سر بگذارد، بلکه آستانه‌ای را نیز طی کند که در آن قوانین جدیدی در حال شکل‌گیری است. در دوره آینده، تعادل بین رشد، تورم، بدهی و خطرات ژئوپلیتیکی تعیین خواهد کرد که این تصویر چگونه آشکار خواهد شد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

سقوط خریداران طلا و جهش ین؛ راز بازآرایی جدید بزرگان بازار

در یک نگاه شاخص دلار آمریکا؛ افت آرام موقعیت خالص: با وجود کاهش هم‌زمان خریدها و فروش‌ها، افت موقعیت‌های خرید سنگین‌تر بود و موقعیت خالص دلار با کاهش روبه‌رو شد. جهش مقتدرانه ین ژاپن: ین این هفته یکی از بالاترین رشدها را در بخش موقعیت خالص به ثبت رساند. طلا؛ استراحت عمیق خریداران: خروج گسترده قراردادهای خرید، افت معناداری را در موقعیت خالص طلا رقم زد. کامودیتی‌ها و غلات؛ تخلیه سنگین موقعیت‌ها: بازارهای کشاورزی و انرژی شاهد تغییرات و خروج شدید قراردادها بودند. بررسی گزارش تعهد معامله‌گران (COT) منتهی به ۲۷ اکتبر ۲۰۲۶ نشان می‌دهد که معامله‌گران بزرگ (غیرتجاری) در آستانه تحولات جدید کلان، دست به بازآرایی سبد معاملاتی خود زده‌اند. در این میان، شاخص دلار آمریکا شاهد کاهش موقعیت خالص خرید بوده، در حالی که در بخش کامودیتی‌ها و فلزات گران‌بها نوسانات قابل‌توجهی به ثبت رسیده است. شاخص دلار آمریکا؛ کاهش خریدها و افت موقعیت خالص در شاخص دلار، ارقام هفتگی نشان‌دهنده احتیاط بیشتر معامله‌گران است. موقعیت‌های خرید با ۱,۱۶۸ قرارداد کاهش به ۳۱,۲۵۴ قرارداد رسید. موقعیت‌های فروش نیز با ۲۴۵ قرارداد کاهش در رقم ۱۷,۱۳۳ قرارداد تثبیت شد. در نتیجه این تغییرات، موقعیت خالص خرید دلار با ۹۲۳ قرارداد کاهش به ۱۴,۱۲۱ قرارداد رسید. این آمار نشان می‌دهد که کاهش موقعیت‌های خرید عامل اصلی افت جزئی موقعیت خالص این ارز بوده است. ارزهای اصلی؛ چرخش‌های متفاوت در ین، یورو و پوند ین ژاپن؛ رشد چشمگیر خریداران ین ژاپن این هفته ستاره بازار فارکس بود؛ جایی که افزایش ۲۵,۳۳۰ قراردادی در بخش خرید و کاهش ۶,۳۸۳ قراردادی در بخش فروش، جهشی معادل ۳۱,۷۱۳ قرارداد را در موقعیت خالص رقم زد و آن را به ۱۰۱,۵۹۱ قرارداد خرید رساند. یورو و پوند انگلیس یورو: با وجود افزایش ۴,۲۲۵ قراردادی خریدها، رشد سنگین ۱۳,۵۹۵ قراردادی در بخش فروش باعث شد موقعیت خالص یورو ۹,۳۷۰ قرارداد منفی‌تر شده و به ۱۴۳,۸۹۴- قرارداد برسد. پوند: ثبت افزایشی متوازن در هر دو سمت خرید و فروش، بهبود خفیف ۱,۰۰۶ قراردادی را در موقعیت خالص پوند ایجاد کرد. طلا و کامودیتی‌ها؛ عقب‌نشینی معنادار در فلز زرد طلا؛ خروج سنگین خریداران در بازار طلا، معامله‌گران غیرتجاری دست به تسویه گسترده زدند: موقعیت‌های خرید با افت چشمگیر ۱۳,۴۱۸ قراردادی به ۲۲۳,۷۲۴ قرارداد کاهش یافت. موقعیت‌های فروش تغییر چندانی نکرد (۴ قرارداد کاهش). برآیند این تغییرات، افت ۱۳,۴۱۴ قراردادی در موقعیت خالص خرید طلا بود که آن را به ۱۸۶,۴۵۱ قرارداد رساند؛ رقمی که نشان‌دهنده سبک‌سازی سبد خریداران بزرگ است. نفت خام WTI در بخش انرژی، خریدهای نفت خام ۴,۹۴۴ قرارداد کاهش و فروش‌ها ۱۰,۰۳۸ قرارداد افزایش یافت که در نهایت منجر به افت ۱۴,۹۸۲ قراردادی در موقعیت خالص و رسیدن آن به ۷۴,۳۴۳ قرارداد خرید شد. بازار سهام آمریکا؛ حرکت احتیاطی در شاخص‌ها E-Mini S&P 500 : با وجود کاهش ۸,۲۶۴ قراردادی فروش‌ها و ثبات نسبی خریدها، موقعیت خالص این شاخص ۸,۳۰۳ قرارداد بهبود یافت و به ۱۴۳,۳۶۸- قرارداد رسید. نزدک: موقعیت خالص این شاخص با افت خفیف ۱,۸۸۷ قراردادی در محدوده ۴۸,۸۳۹ قرارداد خرید باقی ماند. جمع‌بندی گزارش COT مورخ ۲۷ اکتبر ۲۰۲۶ گویای فضایی محتاطانه و در عین حال واگرا در بازارهای جهانی است. عقب‌نشینی خریداران در طلا، تقویت موقعیت ین ژاپن و افت آرام دلار نشان می‌دهد که بزرگان بازار در حال ارزیابی دوباره ریسک‌های پیش‌رو هستند. این گزارش یوتوتایمز بر اساس داده‌های رسمی گزارش تعهد معامله‌گران (COT) تنظیم شده است.

خواندن کامل خبر
اخبار فارکس اثر متوسط

سرپیچی باکو از تحریم‌ها؛ ادامه فعالیت بانک ملی ایران در آذربایجان 

در یک نگاه رئیس کل بانک مرکزی آذربایجان اعلام کرد با وجود تحریم‌های آمریکا، هیچ برنامه‌ای برای اعمال محدودیت جدید بر شعبه بانک ملی ایران وجود ندارد و فعالیت این مؤسسه، مطابق الزامات نظارتی داخلی ادامه می‌یابد.  درآمد کل این شعبه با ۱۲.۷ درصد رشد به ۵.۷۴۶ میلیون منات، ۳.۳۸ میلیون دلار، رسید. اما سود خالص آن با ۴۲.۸ درصد کاهش به ۴.۴۱۲ میلیون منات افت کرد. کل دارایی‌های این شعبه در پایان سال ۲۰۲۵ به ۱۲۰.۲۹ میلیون منات، معادل ۷۰.۷۶ میلیون دلار، رسید که در مقایسه با سال قبل تقریباً یک درصد افزایش داشت.   طالع کاظموف، رئیس بانک مرکزی آذربایجان، اعلام کرد که بانک مرکزی این کشور، با وجود قرار داشتن بانک ملی ایران تحت تحریم‌های آمریکا، هیچ برنامه‌ای برای اعمال محدودیت‌های بیشتر بر فعالیت شعبه این بانک در باکو ندارد. کاظموف در کنفرانس مطبوعاتی مربوط به تصمیم بانک مرکزی درباره کریدور نرخ بهره تأکید کرد که حضور این بانک ایرانی در بخش مالی آذربایجان ناچیز است و فعالیت‌های آن مطابق با الزامات نظارتی داخلی انجام می‌شود. او گفت سهم بازار این بانک نزدیک به صفر است و مقام‌های آذربایجان اقدام بیشتری علیه این مؤسسه در نظر ندارند. کاظموف اظهار داشت: «این بانک سال‌هاست که تحت تحریم بوده و به فعالیت‌های خود با آذربایجان ادامه می‌دهد و ما هیچ برنامه‌ای برای اعمال محدودیت‌های جدید نداریم. این بانک با الزامات بانک مرکزی آذربایجان مطابقت دارد و ما هیچ اقدامی را پیش‌بینی نمی‌کنیم. این بانک مدت‌هاست که در بازار آذربایجان فعالیت می‌کند و قوانین را درک می‌کند. یعنی ما با هیچ مشکلی مواجه نیستیم.» این اظهارات نشان می‌دهد آذربایجان قصد دارد رویکرد نظارتی فعلی خود را نسبت به بانک ملی ایران، با وجود تحریم‌های بین‌المللی علیه این بانک، حفظ کند. ارزیابی رئیس بانک مرکزی از حضور محدود این بانک در بازار، در حجم نسبتاً کم فعالیت‌های مالی آن در آذربایجان نیز منعکس شده، اما شعبه باکو همچنان سودآور بوده است.  افزایش درآمد بانک ملی ایران با وجود کاهش سود براساس داده‌های تارنمای «آذرنیوز» در باکو، صورت‌های مالی شعبه باکو بانک ملی ایران نشان می‌دهد این مؤسسه در سال ۲۰۲۵ در مجموع ۵.۷۴۶ میلیون منات، معادل تقریباً ۳.۳۸ میلیون دلار، درآمد داشته است. این رقم در مقایسه با ۵.۰۹۷ میلیون منات، معادل ۳ میلیون دلار، در سال ۲۰۲۴، افزایشی ۱۲.۷ درصدی را نشان می‌دهد. بر اساس داده‌های مالی بررسی‌شده توسط «FED.az»، درآمد حاصل از بهره ۵.۶۶۶ میلیون منات، معادل ۳.۳۳ میلیون دلار، بوده و ۹۸.۶ درصد از کل درآمدها را تشکیل داده است. درآمد کمیسیون به حدود ۲۳ هزار منات، معادل ۱۳ هزار و ۵۰۰ دلار، رسید و عملیات ارزی نیز ۵۳ هزار منات، معادل ۳۱ هزار و ۲۰۰ دلار، درآمد ایجاد کرد. با وجود افزایش درآمدها، سود خالص بانک با ۴۲.۸ درصد کاهش به ۴.۴۱۲ میلیون منات، معادل ۲.۶۰ میلیون دلار، رسید‌. این رقم در سال ۲۰۲۴ برابر با ۷.۷۱۶ میلیون منات، معادل ۴.۵۴ میلیون دلار، بود. کل دارایی‌های این شعبه در پایان سال ۲۰۲۵ به ۱۲۰.۲۹ میلیون منات، معادل ۷۰.۷۶ میلیون دلار، رسید که در مقایسه با سال قبل تقریباً یک درصد افزایش داشت. تداوم کاهش سودآوری در سال ۲۰۲۶ آخرین نتایج مالی بانک نشان می‌دهد که سودآوری آن در ۹ ماه نخست سال ۲۰۲۶ نیز به کاهش ادامه داده است. شعبه باکو در فاصله ژانویه تا سپتامبر، ۳.۱۴۴ میلیون منات، معادل ۱.۸۵ میلیون دلار، سود خالص ثبت کرد. این رقم در مقایسه با ۴.۳۷۸ میلیون منات، معادل ۲.۵۸ میلیون دلار، در مدت مشابه سال ۲۰۲۵، تقریباً ۲۸.۲ درصد کاهش یافته است. درآمد حاصل از بهره با ۸.۴ درصد کاهش به ۳.۹۳۵ میلیون منات، معادل ۲.۳۱ میلیون دلار، و همچنین کل دارایی‌های بانک از ابتدای سال پنج درصد کاهش یافت و به ۱۱۴.۲۸ میلیون منات، معادل ۶۷.۲۲ میلیون دلار، رسید. با این حال، وام‌های معوق مشتریان بانک با ۲۰.۹ درصد افزایش به ۲.۷۹۳ میلیون منات، معادل ۱.۶۴ میلیون دلار، رسید. کل سرمایه بانک نیز با ۵.۹ درصد افزایش، ۵۶.۵۰ میلیون منات، معادل ۳۳.۲۳ میلیون دلار، گزارش شد. این آمار نشان می‌دهد که بانک ملی ایران، با وجود ادامه فعالیت سودآور در آذربایجان، در سال ۲۰۲۶ با فشار بر درآمد و دارایی‌های خود روبه‌رو بوده است. موضع اخیر بانک مرکزی آذربایجان نیز نشان می‌دهد که این تحولات، در کنار قرار گرفتن طولانی‌مدت این نهاد در معرض تحریم‌ها، موجب نشده است نهادهای نظارتی این کشور اعمال محدودیت‌های بیشتر را در دستور کار قرار دهند.

خواندن کامل خبر
اخبار ایران اثر متوسط

سهام نتفلیکس، تی‌جی‌ایکس و دوردش؛ سه فرصت سرمایه‌گذاری در نوامبر ۲۰۲۶؟

افت قیمت سهام همیشه نشانه ضعف یک کسب‌وکار نیست؛ گاهی فاصله میان ارزش بازار و ظرفیت سودآوری بلندمدت شرکت‌ها، فرصت‌هایی برای سرمایه‌گذاران صبور ایجاد می‌کند. در آستانه نوامبر ۲۰۲۶، نتفلیکس، تی‌جی‌ایکس و دوردش سه نمونه متفاوت از شرکت‌هایی هستند که با وجود عقب‌نشینی قیمت، همچنان از مزیت‌های رقابتی و ظرفیت رشد برخوردارند. بااین‌حال، افت قیمت به‌تنهایی برای توجیه خرید کافی نیست و ارزش‌گذاری، کیفیت سود و ریسک‌های پیش‌رو نیز باید بررسی شوند. در یک نگاه نتفلیکس: رشد درآمد کندتر شده، اما سودآوری و دسترسی جهانی همچنان نقاط قوت آن هستند. تی‌جی‌ایکس: فروشگاه‌های تخفیفی و برنامه توسعه تا ۷۵۰۰ شعبه، ظرفیت رشد بلندمدت ایجاد می‌کنند. دوردش: افزایش سفارش‌ها و گسترش عضویت پولی، موتور رشد پلتفرم را تقویت می‌کند. نتیجه: افت قیمت می‌تواند فرصت باشد، اما خرید هر سهم به ارزش‌گذاری و ریسک‌های آن بستگی دارد. نتفلیکس؛ رشد آهسته‌تر، سودآوری قدرتمندتر نتفلیکس (NFLX) با وجود کاهش رشد درآمد، همچنان از مقیاس جهانی، درآمد تکرارشونده و حاشیه سود عملیاتی قابل‌توجه بهره می‌برد. درآمد شرکت در سه‌ماهه سوم ۲۰۲۶ حدود ۱۲.۹ میلیارد دلار بود که نسبت به سال قبل ۱۲ درصد افزایش داشت. حاشیه سود عملیاتی نیز به ۳۴.۶ درصد رسید. مدیریت شرکت برای کل سال، حاشیه سود عملیاتی ۳۱.۵ درصدی را پیش‌بینی کرده است. بر اساس داده‌های مقاله مبنا، قیمت سهم نسبت به اوج قبلی حدود ۵۲ درصد کاهش یافته و نسبت قیمت به سود پیش‌بینی‌شده آن به ۱۷.۷ برابر رسیده است. اگر این نسبت‌ها با داده‌های به‌روز تأیید شوند، ممکن است سهم در مقایسه با گذشته جذاب‌تر به نظر برسد؛ بااین‌حال، کاهش رشد درآمد، هزینه تولید محتوا و رقابت در بازار پخش آنلاین همچنان اهمیت دارند. معیار اصلی، توانایی شرکت در حفظ مشترکان و تبدیل رشد درآمد به سود و جریان نقدی پایدار است. تی‌جی‌ایکس؛ مزیت رقابتی در فروش کالاهای تخفیفی شرکت تی‌جی‌ایکس (TJX) با فروش پوشاک و کالاهای خانگی برنددار با قیمت‌های پایین‌تر، مدلی متناسب با حساسیت مصرف‌کنندگان به هزینه‌های زندگی ایجاد کرده است. فروش قابل‌مقایسه شرکت در سه‌ماهه دوم سال مالی ۲۰۲۷ چهار درصد افزایش یافت و سود هر سهم تعدیل‌شده آن، بدون احتساب اثر بازپرداخت تعرفه‌ها، با رشد ۱۱ درصدی به ۱.۲۲ دلار رسید. مدیریت همچنین هدف بلندمدت خود را برای توسعه شبکه جهانی به ۷۵۰۰ فروشگاه افزایش داده است. این مدل می‌تواند در شرایط فشار اقتصادی نیز مشتری جذب کند؛ زیرا خریداران به دنبال برندهای معتبر با قیمت مناسب هستند. بااین‌حال، نسبت قیمت به سود پیش‌بینی‌شده ۲۶ برابری که در مقاله مبنا آمده، نشان می‌دهد کیفیت کسب‌وکار الزاماً به معنای ارزان‌بودن سهم نیست. تحقق برنامه توسعه، حفظ حاشیه سود و مدیریت موجودی کالا، عوامل تعیین‌کننده بازده آینده خواهند بود. دوردش؛ گسترش شبکه و درآمد عضویت دوردش (DASH) از افزایش سفارش‌ها، جذب فروشندگان بیشتر و توسعه خدمات فراتر از تحویل غذا سود می‌برد. درآمد شرکت در سه‌ماهه دوم ۲۰۲۶ با رشد ۳۶ درصدی به حدود ۴.۵ میلیارد دلار رسید و تعداد سفارش‌ها نیز ۲۷ درصد افزایش یافت. این ارقام از گزارش رسمی شرکت استخراج شده‌اند و با رشد ۱۷ درصدی ذکرشده در مقاله مبنا تفاوت دارند؛ بنابراین، باید دوره گزارش و مبنای محاسبه اعداد را پیش از انتشار نهایی یکسان کرد. عضویت پولی داش‌پس می‌تواند دفعات سفارش مشتریان را افزایش دهد و هم‌زمان، حضور فروشندگان بیشتر را توجیه‌پذیرتر کند. این چرخه به رشد شبکه کمک می‌کند، اما رقابت، هزینه جذب مشتری، فشار بر سودآوری و ارزش‌گذاری بالا همچنان ریسک‌های مهمی هستند. نسبت قیمت به سود پیش‌بینی‌شده ۲۹ برابری گزارش‌شده در مقاله مبنا باید در کنار رشد سود مورد انتظار و توانایی شرکت در تبدیل درآمد به جریان نقدی ارزیابی شود. ار تطبیق داده شوند. همچنین، اعداد رشد دوردش در متن اصلی با گزارش رسمی سه‌ماهه دوم هم‌خوانی کامل ندارند؛ در نسخه بالا، رقم گزارش رسمی مبنا قرار گرفته و اختلاف نیز شفاف‌سازی شده است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

رضایی: هنوز تصمیم تازه‌ای درباره تغییر دکترین هسته‌ای گرفته نشده است

محسن رضایی، دبیر شورای عالی امنیت ملی جمهوری اسلامی ایران، در تازه ترین موضع‌گیری خود درباره تحولات اخیر اعلام کرد که بررسی‌ها نشان می‌دهد لحن نامه ارسال‌شده از سوی «ونس» (از طرف واشنگتن) تغییر کرده است؛ تغییری که از نگاه تهران، نشان‌دهنده اثربخشی ایستادگی و بازدارندگی ایران در برابر فشارهای آمریکا است. وی همچنین در پاسخ به سوالات درباره احتمال تغییر در سیاست‌های هسته‌ای کشور تصریح کرد: «هنوز تصمیم جدیدی در خصوص تغییر دکترین هسته‌ای گرفته نشده است، اما این بحث و مناظره در جریان است که آیا در صورت بروز یک جنگ جدید، باید همان دکترین قبلی ادامه یابد یا خیر.»

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

متا و فوریر ربات انسان‌نمای مکس را در سه ماه ساختند

به گزارش «د اینفورمیشن»، متا و شرکت فوریر نمونه‌ای انسان‌نما به نام مکس را در مدت‌زمانی فقط سه‌ماهه ساختند. وزن این ربات حدود ۱۰۶ پوند است. این گزارش همچنین می‌گوید متا برای سرعت‌دادن به تلاش‌هایش در حوزه رباتیک، با یک استارتاپ چینی نمونه‌ای اولیه از ربات انسان‌نما ساخته است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

بانک دویچه پس از ریزش بازار، سهام فناوری را جذاب‌تر می‌بیند

پس از چند هفته افت سهام فناوری، بانک دویچه سهام فناوری جهانی را از وزن خنثی به «بیش‌وزن» ارتقا داده است. استدلال بانک این است که کاهش قیمت‌ها و تعدیل موقعیت سرمایه‌گذاران، نسبت ریسک به بازده را بهبود داده و بخشی از نگرانی‌ها درباره تقاضای هوش مصنوعی در ارزش‌گذاری‌ها منعکس شده است. اما قیمت‌های جذاب‌تر پایان اصلاح را تضمین نمی‌کنند. در یک نگاه سهام فناوری طی سه هفته ۱۱ درصد افت کرد؛ سایر سهام اس‌اندپی ۵۰۰ نزدیک به ۶ درصد رشد کردند. عملکرد نسبی فناوری بیش از ۱۶ واحد درصد ضعیف شد. بانک دویچه پس از خنثی‌شدن موقعیت سرمایه‌گذاران، فناوری را بیش‌وزن کرد. ریسک‌های مقرراتی و ژئوپلیتیکی همچنان می‌توانند افت بازار را عمیق‌تر کنند. چرا نگاه بانک تغییر کرده است؟ به گفته راهبردپردازان بانک، شرکت‌های بزرگ رشدی و فناوری طی سه هفته بیش از ۱۶ واحد درصد از سایر اجزای اس‌اندپی ۵۰۰ عقب مانده‌اند. در این دوره، گروه فناوری حدود ۱۱ درصد افت کرد، در حالی که باقی شاخص نزدیک به ۶ درصد رشد داشت. این واگرایی، عملکرد نسبی فناوری را به انتهای کانال روندی یک‌دهه‌ای رسانده است. افت اخیر می‌تواند بخشی از خوش‌بینی پیشین را تخلیه کرده باشد. بهبود نسبت ریسک به بازده، به حفظ سود شرکت‌ها و واقع‌بینانه‌بودن انتظارات بستگی دارد. موقعیت سرمایه‌گذاران و چشم‌انداز سود دویچه بانک می‌گوید موقعیت‌گیری سرمایه‌گذاران، که پیش‌تر در سطوح بالایی قرار داشت، اکنون به محدوده خنثی بازگشته است. این وضعیت با انتظار رشد سود حدود ۱۰ درصدی تناسب بیشتری دارد. این رقم در برابر رشد تقریبی ۴۷ درصدی سود در سه‌ماهه سوم و پیش‌بینی اجماعی رشد ۳۶ درصدی تا پایان سال آینده قرار می‌گیرد. این ارقام به دوره‌ها و مبناهای متفاوتی تعلق دارند. برای سنجش پایداری رشد، گستره افزایش سود، کیفیت جریان نقدی و تبدیل سرمایه‌گذاری هوش مصنوعی به درآمد واقعی اهمیت دارد. آیا اصلاح می‌تواند به بازگشت منجر شود؟ بر اساس بررسی تاریخی نقل‌شده از سوی بانک، چرخش‌های قبلی سرمایه به سمت فناوری با رشد متوسط ۳۲ درصدی این گروه همراه بوده و عملکرد آن را ۳۰ واحد درصد بهتر از سایر بخش‌های اس‌اندپی ۵۰۰ کرده است. شاخص گسترده بازار نیز در سه ماه پس از این چرخش‌ها به‌طور متوسط ۱۶ درصد رشد کرده است. این میانگین‌ها پیش‌بینی قطعی نیستند؛ نتایج گذشته به نرخ بهره، ارزش‌گذاری اولیه و چرخه سود وابسته‌اند. بدون شناخت نمونه‌ها و تعریف «چرخش»، برداشت بیش از حد خوش‌بینانه ممکن است. رشد سود فراتر از فناوری طبق برآورد بانک، فناوری و انرژی روی‌هم حدود سه‌چهارم رشد مورد انتظار ۳۱ درصدی سود اس‌اندپی ۵۰۰ در سه‌ماهه سوم را تشکیل می‌دهند. با حذف این دو بخش نیز رشد سود حدود ۱۲ درصد برآورد شده است. انتظار می‌رود شرکت میانه این شاخص رشد سود ۱۴٫۴ درصدی ثبت کند؛ رقمی نزدیک به بالاترین سطح حدود دو دهه اخیر، به‌جز دوره‌های بازگشت پس از رکود. تأیید این روند می‌تواند وابستگی بازار به چند شرکت بزرگ را کاهش دهد؛ با این حال، برآوردها تا انتشار گزارش‌های واقعی قطعی نیستند. ریسک‌ها و جمع‌بندی دویچه بانک احتمال تشدید مقررات فناوری پس از انتخابات میان‌دوره‌ای آمریکا و افزایش تنش‌های ژئوپلیتیکی را از ریسک‌ها می‌داند. به گفته بانک، بازارهای سهام و نفت بخشی از نااطمینانی را در قیمت‌ها لحاظ کرده‌اند و قیمت نفت حدود ۶۵ درصد بالاتر از برآورد آن از ارزش منصفانه میان‌مدت است. این ارزیابی، دیدگاه بانک است؛ نه اثبات قیمت‌گذاری کامل ریسک‌ها. در مجموع، افت اخیر و خنثی‌شدن موقعیت سرمایه‌گذاران از نگاه بانک نقطه ورود جذاب‌تری ساخته است؛ با این حال، شوک خارجی می‌تواند افت بیشتری ایجاد کند. ارزیابی هر شرکت باید بر ارزش‌گذاری، سود و جریان نقدی، هزینه زیرساخت‌های هوش مصنوعی و حساسیت به مقررات متمرکز باشد. ارتقای رتبه یک بانک جایگزین بررسی مستقل نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

شرط ایران برای بازگشایی تنگه هرمز؛ پاسخ عراقچی به پیام آمریکا و شروط مذاکره!

سید عباس عراقچی، وزیر امور خارجه جمهوری اسلامی، در مصاحبه با شبکه الجزیره اعلام کرد که پیام ارسال‌شده از سوی «ونس» (از طرف واشنگتن) در بالاترین سطوح تصمیم‌گیری در تهران بررسی شده است. وی با «مثبت» خواندن تلاش آمریکا برای آغاز گفتگوهای جامع‌تر، تاکید کرد که در حال حاضر هیچ برنامه‌ای برای دیدار مستقیم با مقامات آمریکایی وجود ندارد و فرمت گفتگوها (مستقیم یا غیرمستقیم) پس از پذیرش شروط ایران تعیین خواهد شد. عراقچی طرح ایران برای تنگه هرمز را «تنها پیشنهاد موجود روی میز» خواند و شرط بازگشایی آن را به رسمیت شناختن مسیر جدید کشتیرانی توافق‌شده میان ایران و عمان و مسدود شدن مسیرهای جایگزین عنوان کرد. وی همچنین لغو تحریم‌های پس از نشست اسلام‌آباد و کاهش حضور نظامی آمریکا در منطقه را از دیگر الزامات تهران برای باز شدن مسیر دیپلماسی دانست. هم‌زمان، وزیر خارجه ایران از دریافت پیشنهادهای جدید هسته‌ای از طریق کشورهای میانجی و بررسی آن‌ها در تهران خبر داد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

درآمد نجومی غول‌های نفتی از جنگ ایران؛ جهش ۱۸۰ درصدی سود شورون

در یک نگاه سود نجومی ۱۳۰ میلیارد دلاری: شرکت‌های بزرگ نفت و گاز ایالات متحده طی شش ماهه نخست جنگ، بیش از ۱۳۰ میلیارد دلار سود خالص کسب کردند که سه برابر مدت مشابه سال قبل است. فشار سنگین بر شهروندان: حملات و بحران انرژی ناشی از جنگ، هزینه‌ای معادل ۱۱۰۰ دلار اضافی بر دوش هر خانوار آمریکایی برای تامین بنزین و سوخت تحمیل کرده است. رکوردشکنی اکسون و شورون: سود خالص اکسون‌موبیل با رشد بیش از ۱۰۴ درصدی به ۱۵.۴۱ میلیارد دلار و سود شورون با جهشی ۱۸۰ درصدی به ۹.۹۲ میلیارد دلار رسید.   براساس داده‌های منتشر شده، جنگ اخیر ایران باعث شد شهروندان آمریکایی قیمت‌های بسیار بالاتری برای بنزین، گازوئیل و سایر سوخت‌ها بپردازند، در حالی که شرکت‌های نفتی ایالات متحده بیش از ۱۳۰ میلیارد دلار سود کسب کنند.  این رقم، برآوردی محافظه‌کارانه بر اساس عملکرد شش‌ماهه، آوریل تا سپتامبر، بیش از ۵۰ شرکت بزرگ نفت و گاز ایالات متحده از جمله تولیدکنندگان و پالایشگاه‌هاست و سود کسب‌شده در ماه‌های مارس و اکتبر، ماه‌های آغازین جنگ، را شامل نمی‌شود. باید توجه داشت که این شرکت‌ها در مدت مشابه سال ۲۰۲۵ و در شرایطی که قیمت نفت پایین‌تر بود، کمتر از ۴۷ میلیارد دلار سود کل کسب کرده بودند. سود بی‌سابقه شرکت‌های نفتی در سال جاری، نگرانی‌های دیرینه در مورد توزیع هزینه‌ها و منافع در زمان بحران‌های انرژی را بار دیگر برانگیخته است. بر اساس تحلیل مرکز انرژی CREA که در دانشگاه براون انجام شده، آمریکایی‌ها از زمان آغاز حملات آمریکا و اسرائیل به ایران در ۲۸ فوریه، ۱۴۷ میلیارد دلار اضافی برای بنزین و گازوئیل هزینه کرده‌اند که این مبلغ به ازای هر خانوار از ۱۱۰۰ دلار فراتر می‌رود. خسارت‌های سنگین واردشده به تأسیسات تولید سوخت در خاورمیانه و روسیه، به‌ویژه به نفع پالایشگاه‌های ایالات متحده تمام شده است. با کاهش تعداد پالایشگاه‌های فعال برای پاسخگویی به تقاضای جهانی، حاشیه سود واحدهای باقی‌مانده به سرعت افزایش یافته است. هم‌زمان، تولیدکنندگان آمریکایی نیز به دلیل قیمت‌های بالاتر و بدون مواجهه با خطرات و هزینه‌های فعالیت در مناطق جنگی، درآمد کلانی کسب کردند. اکسون موبیل و شورون، به عنوان بزرگ‌ترین شرکت‌های نفتی ایالات متحده، بالاترین درآمد سه ماهه سوم خود در سال‌های اخیر را گزارش کردند. به‌طوری‌که سود اکسون بیش از دو برابر و سود شورون تقریباً سه برابر شد.  نیل هانسن، مدیر ارشد مالی اکسون، در مصاحبه‌ای با اشاره به این شرایط گفت: «ما اذعان داریم که قیمت بالای سوخت به خانواده‌ها و کسب‌وکارها فشار می‌آورد. با این حال، این نوع کسب‌وکار به‌گونه‌ای است که نمی‌توان با سرمایه‌گذاری یک‌شبه از وضعیت آن خارج شد و تصمیمات کلیدی امروز، سال‌ها پیش اتخاذ شده‌اند.» انتظار می‌رود ده‌ها شرکت نفتی دیگر آمریکایی نیز نتایج مالی سه‌ماهه سوم خود را در هفته‌های آینده منتشر کنند. جهش ۱۰۰ درصدی سود اکسون‌موبیل برای نمونه، نتایج سه‌ماهه سوم سال ۲۰۲۶ اکسون‌موبیل از جهشی چشمگیر در سود این شرکت حکایت دارد که با رشد فعالیت‌های پالایشی در بازار ایالات متحده حمایت می‌شد و این غول انرژی توانست با بهره‌گیری از قیمت‌های بالاتر و کمبود عرضه هم‌زمان با افزایش تقاضای جهانی، سود سرشاری کسب کند. بر اساس گزارش فصلی منتشرشده، سود خالص این شرکت انرژی آمریکایی در بازه زمانی ژوئیه تا پایان سپتامبر، رشدی بیش از ۱۰۴ درصد نسبت به سال گذشته را به ثبت رسانده است. دارن وودز، مدیرعامل اکسون‌موبیل، در این زمینه توضیح داد که این شرکت با تکیه بر دارایی‌های گسترده و عملیات یکپارچه خود توانسته است نقش مهمی در تأمین تقاضای جهانی انرژی ایفا کند. با توجه به پیامدهای مداوم تحولات خاورمیانه، اکسون‌موبیل به دنبال تنوع‌بخشی به سبد کسب‌وکار خود در خارج از محدوده جغرافیایی این منطقه است و در همین راستا، بررسی فرصت‌های لازم برای بازگشت به ونزوئلا را در دستور کار قرار داده است. سود خالص این شرکت ۱۵.۴۱ میلیارد دلار بوده که بیش از دو برابر سود خالص ۷.۵۵ میلیارد دلاری در دوره مشابه سال گذشته است. سود هر سهم (EPS) این شرکت، ۳.۷۲ دلار، نیز در مقایسه با ۱.۷۶ دلار به ازای هر سهم در سه‌ماهه سوم سال ۲۰۲۵ رشد بالایی داشته است. بر اساس گزارش رویترز، سود هر سهم تعدیل‌شده به حدود ۴.۳۲ دلار رسید که فراتر از پیش‌بینی‌های تحلیلگران گروه بورس لندن،حدود ۴.۰۸ دلار، بود. سود خالص اکسون‌موبیل برای ۹ ماه نخست سال ۲۰۲۶ بالغ بر ۳۴.۱۲ میلیارد دلار تخمین زده شده است که در مقایسه با ۲۲.۳۴ میلیارد دلار مدت مشابه سال گذشته، از رشد ۵۲.۷ درصدی حکایت دارد. همچنین، درآمد تعدیل‌شده برای سه فصل نخست سال با جهشی ۸۲.۴ درصدی از ۲۲.۸۵ میلیارد دلار در سال گذشته به ۴۰.۹۶ میلیارد دلار در سال جاری افزایش یافته است.  سود ۱۸۰ درصدی شورون با تکیه بر بازار پالایش هم‌زمان، شرکت شورون نیز عملکردی قدرتمند در سه‌ماهه سوم ۲۰۲۶ به نمایش گذاشت و خالص سود خود را با جهشی ۱۸۰ درصدی نسبت به سال گذشته به ۹.۹۲ میلیارد دلار رساند. این رقم اگرچه نسبت به سود ۱۲.۰۷ میلیارد دلاری سه‌ماهه دوم کمی کاهش یافته، اما رشدی قابل‌توجه نسبت به ۳.۵۴ میلیارد دلار سه‌ماهه مشابه سال قبل است. مايك ويرث، مدیرعامل شورون، ضمن اشاره به تغییرات برنامه‌های تولید در ونزوئلا، بر پایبندی به راهبردهای شرکت و افزایش سرمایه‌گذاری‌ها تأکید کرد. سود تعدیل‌شده شورون با ۱۸۵.۵ درصد افزایش به ۱۰.۳۶ میلیارد دلار، معادل ۵.۲۸ دلار به ازای هر سهم، رسید که فراتر از میانگین پیش‌بینی‌های ۴.۸۹ دلاری وال‌استریت بود. همچنین بدهی خالص شورون در پایان این سه‌ماهه به ۲۰.۷ میلیارد دلار کاهش یافت و هیئت مدیره آن پرداخت سود نقدی ۳.۵ میلیارد دلاری، ۱.۷۸ دلار به ازای هر سهم، به همراه بازخرید ۲.۵ میلیارد دلار سهام را مصوب کرد. بر اساس گزارش عملکرد سه‌ماهه سوم سال ۲۰۲۶ شرکت شورون، کل تولید نفت و گاز این غول انرژی به حدود ۳.۹۸ میلیون بشکه معادل نفت در روز رسید که این رقم در مقایسه با تولید ۴.۰۹ میلیون بشکه معادل نفت در مدت مشابه سال گذشته، کاهشی ۲.۶ درصدی را نشان می‌دهد. این میزان تولید میان بازار ایالات متحده و سایر بازارهای جهانی تقسیم شده است. تولید شورون در بازار داخلی آمریکا طی سه‌ماه گذشته به ۲.۰۴۳ میلیون بشکه معادل نفت در روز بالغ شد که ترکیبی از ۱.۴۵۶ میلیون بشکه مایعات نفتی و ۳.۵۲۲ میلیارد فوت مکعب گاز در روز را شامل می‌گردد. همچنین، تولید این شرکت در بازارهای بین‌المللی نیز به ۱.۹۳۷ میلیون بشکه معادل نفت در روز رسید که شامل ۱.۰۱۰ میلیون بشکه مایعات نفتی و ۵.۵۶ میلیارد فوت مکعب گاز در روز است. با وجود افت جزئی در سه‌ماهه سوم، گزارش درآمد شورون حاکی از آن است که کل تولید این شرکت در نه ماه نخست سال ۲۰۲۶ به طور میانگین به حدود ۳.۹۷ میلیون بشکه معادل نفت در روز رسیده که در مقایسه با رقم ۳.۶ میلیون بشکه معادل نفت در دوره مشابه سال گذشته، از رشدی قابل‌توجه معادل ۹.۸۵ درصد حکایت دارد.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

پیام مکتوب رهبر ایران در پاسخ به ترامپ؛ دستور بازنگری بانک اهداف آمریکا و اسرائیل!

در واکنش به تحولات اخیر و مواضع تهاجمی واشنگتن، مجتبی خامنه‌ای، رهبر جمهوری اسلامی در پیام مکتوبی خطاب به فرماندهان نظامی، دستور داد بانک اهداف جمهوری اسلامی برای هرگونه مواجهه احتمالی به‌روزرسانی شود. بر اساس این دستور، تمام دارایی‌ها و مواضع آمریکا و اسرائیل که در برد عملیاتی نیروهای مسلح جمهوری اسلامی ایران قرار دارند، در فهرست اهداف بازنگری‌شده گنجانده شده‌اند. در این پیام تاکید شده است که در صورت هرگونه اقدام ماجراجویانه، تجاوز نظامی یا اقدام تروریستی از سوی دشمنان، «تعیین زمان‌بندی و شرایط پایان یافتن درگیری جدید، تنها در اختیار تهران خواهد بود» و پاسخ نیروهای مسلح جمهوری اسلامی ایران «فوری، موثر و بدون محدودیت جغرافیایی» خواهد بود. هم‌زمان، دستورات ویژه‌ای برای تقویت اشراف اطلاعاتی، افزایش تولید مهمات و تجهیزات رزمی، پشتیبانی و پهپادهای شناسایی به صنایع دفاعی و نیروهای مسلح ابلاغ شده است.

خواندن کامل خبر
اخبار ایران اثر متوسط

گزارش فارس از حمله پهپادی به دو قایق ماهیگیری در نزدیکی جزیره قشم

خبرگزاری فارس گزارش داد پهپاد «دشمن» دو قایق ماهیگیری را در فاصله ۱۴ مایل دریایی جنوب جزیره قشم هدف قرار داده است. فارس در گزارشی دیگر اعلام کرد در پی این حمله پهپادی، دو ماهیگیر مفقود و دو نفر زخمی شده‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

العربی‌الجدید: حضور هیئت آمریکایی در دوحه برای مذاکرات مستقیم با ایران

برخی منابع به العربی الجدید خبر دادند که پیشرفتی قابل ‌توجه در مذاکرات غیرمستقیم میان امریکا و ایران حاصل شده است. این منابع گفتند که یک هیئت امریکایی برای انجام مذاکرات مستقیم با ایران به گفت‌وگوهای دوحه خواهد پیوست. شایان ذکر است پس از یک روز گفت‌وگو در تهران درباره توافق احتمالی میان ایران با ایالات متحده، تیم‌های مذاکره‌کننده قطر و ایران راهی دوحه شدند تا دور جدید مذاکرات را از روز شنبه آغاز کنند. باراک راوید، گزارشگر «آکسیوس»، تصریح کرد: تیم مذاکره‌کننده قطری پس از یک روز گفت‌وگو درباره توافق احتمالی ایران و امریکا، از تهران به دوحه سفر کرده ضمن آنکه تیم مذاکره‌کننده ایرانی نیز در همین پرواز به مقصد دوحه، همراه آن‌ها است. وی به نقل از یک منبع دیپلمات تاکید کرد: مذاکرات روز شنبه از سر گرفته خواهد شد.

خواندن کامل خبر
اخبار ایران اثر متوسط

الحدث مدعی شد؛افشای پیش‌نویس طرح میانجی‌ها برای توافق ایران و امریکا

منابع خبری اعلام کردند: پیش‌نویس طرح میانجی‌گران برای حل اختلافات ایران و امریکا بر پایه اصل تعادل و همزمانی انجام برخی اقدامات تنظیم شده است. به گزارش الحدث، بر اساس این پیش‌نویس، میانجی‌ها در پی ارزیابی و سنجش تعهد زودهنگام ایران در خصوص آینده ذخایر هسته‌ای این کشور هستند. این منبع نوشت: پیش نویس این طرح، همچنین شامل بررسی ترتیبات لازم جهت بازگشایی مجدد تنگه هرمز به روی دریانوردی طی یک بازه زمانی ۷ روزه است. در بخش دیگری از این پیش‌نویس، موضوع بررسی نقش احتمالی چین به عنوان ضامن اجرای هرگونه توافق آتی میان امریکا و ایران مطرح شده است ضمن آنکه میانجی‌ها در تلاش هستند تا موافقت ایران را برای برگزاری یک دور مذاکرات مستقیم با ایالات متحده جلب کنند. بر اساس چارچوب این طرح، دو طرف بر سر یک جدول زمانی برای اجرای همزمان تعهدات از سوی ایالات متحده و ایران توافق خواهند کرد، به طوری که در برابر هر اقدام هسته‌ای از سوی ایران، یک اقدام متقابل و متناظر در زمینه کاهش یا رفع تحریم‌ها از طرف امریکا انجام خواهد شد. در این پیش نویس تاکید شده است: هیچ‌یک از طرفین یعنی ایران و امریکا ملزم به ارائه امتیاز بدون دریافت تعهد متقابل نخواهند بود. در نهایت، این طرح بر تعیین یک جدول زمانی مشخص جهت اجرای همزمان تعهدات و تدوین سازوکارهایی شفاف برای مدیریت و رسیدگی به موارد احتمالی تاخیر یا عدم پایبندی از سوی ایران تاکید دارد.

خواندن کامل خبر
ژئوپلیتیک اثر متوسط
ژئوپلیتیک اثر متوسط

نگرانی از بازدهی سرمایه‌گذاری هوش مصنوعی، وال‌استریت و بورس‌های اروپا را عقب راند

بازارهای سهام در پایان معاملات جمعه ۳۰ اکتبر ۲۰۲۶، زیر فشار موج فروش سهام فناوری قرار گرفتند؛ موجی که نگرانی عمیق‌تری درباره اقتصاد سرمایه‌گذاری در هوش مصنوعی را آشکار کرد. سرمایه‌گذاران اکنون می‌پرسند آیا هزینه‌های سنگین توسعه مراکز داده، تراشه‌ها و زیرساخت‌های پردازشی، در زمان مناسبی به درآمد و سودآوری تبدیل خواهند شد یا خیر. سقوط اینتل و افت گسترده شرکت‌های نیمه‌رسانا نشان داد بازار دیگر صرفاً رشد تقاضا را پاداش نمی‌دهد و بازده سرمایه‌گذاری را نیز مطالبه می‌کند. در یک نگاه شاخص نزدک در معاملات جمعه ۲.۸۶ درصد افت کرد و بدترین عملکرد روزانه خود از پنجم ژوئن را ثبت کرد. سهام اینتل ۲۸.۵۸ درصد سقوط کرد و فشار فروش به انویدیا، ای‌ام‌دی و سازندگان سرور گسترش یافت. نگرانی اصلی بازار، افزایش هزینه‌های هوش مصنوعی و نامشخص‌بودن زمان بازگشت سرمایه است. بورس‌های اروپا نیز تحت تأثیر افت فناوری عقب نشستند، اما شاخص استاکس ۶۰۰ بهترین عملکرد ماهانه خود از ژوئن را ثبت کرد. آمریکا؛ عقب‌نشینی گسترده از سهام فناوری هر سه شاخص اصلی بورس آمریکا روز جمعه را با افت به پایان رساندند. داوجونز با کاهش ۱.۰۹ درصدی به ۵۱٬۷۷۰.۳۱ واحد رسید؛ اس‌اندپی ۵۰۰ با افت ۱.۸۲ درصدی در سطح ۷٬۵۸۰.۰۷ واحد ایستاد و نزدک مرکب نیز ۲.۸۶ درصد از ارزش خود را از دست داد و به ۲۵٬۴۳۷ واحد رسید. نزدک از رکورد پایانی ششم اکتبر تاکنون ۷.۸ درصد کاهش یافته است. عامل اصلی فشار فروش، گزارش‌های مالی اینتل و آمازون بود که پنج‌شنبه منتشر شدند. سهام اینتل ۲۸.۵۸ درصد سقوط کرد. کندشدن تقاضای رایانه‌های شخصی و احتمال تداوم این وضعیت در سال آینده، نگرانی‌ها درباره عملکرد آینده شرکت را افزایش داد. آمازون نیز با وجود جبران بخشی از افت روزانه، ۱.۴۱ درصد پایین‌تر بسته شد. فروش به دیگر بخش‌های زنجیره فناوری سرایت کرد. انویدیا ۴.۲۲ درصد و ای‌ام‌دی ۱۰.۸۸ درصد افت کردند. شاخص نیمه‌رساناها بیش از ۷ درصد کاهش یافت و زیان ماهانه آن از ۱۵ درصد فراتر رفت. سهام دل و اچ‌پی نیز به‌ترتیب ۱۰.۷۷ و ۹.۶ درصد عقب نشستند. این هم‌زمانی نشان می‌دهد نگرانی بازار به یک شرکت محدود نیست و ارزش‌گذاری بخش بزرگی از زنجیره سخت‌افزار هوش مصنوعی در حال بازبینی است. هوش مصنوعی؛ مسئله بازده سرمایه‌گذاری افزایش سرمایه‌گذاری شرکت‌های بزرگ فناوری در زیرساخت هوش مصنوعی، اکنون به آزمونی برای جریان نقدی تبدیل شده است. آلفابت پس از گزارش افزایش هزینه‌ها و منفی‌شدن جریان نقدی، پنج‌شنبه ۱۲.۶ درصد سقوط کرد و جمعه نیز ۱.۴ درصد دیگر افت داشت. افزایش برنامه‌های سرمایه‌گذاری آمازون، متا و آلفابت، پرسش درباره نحوه تأمین مالی این هزینه‌ها و اتکای بیشتر احتمالی به بازار بدهی را برجسته کرده است. برآورد جی‌پی‌مورگان، هزینه سرمایه‌ای جهانی زیرساخت هوش مصنوعی را در سال ۲۰۲۶ حدود ۹۰۰ میلیارد دلار و تا سال ۲۰۳۰ حدود ۵.۵ تریلیون دلار پیش‌بینی می‌کند. این ارقام ظرفیت رشد بزرگی را نشان می‌دهند، اما تضمین‌کننده سودآوری نیستند. اگر درآمد خدمات هوش مصنوعی با سرعت هزینه‌های ساخت و نگهداری زیرساخت‌ها رشد نکند، حتی شرکت‌های بزرگ نیز ممکن است با فشار بر جریان نقدی و بازده سرمایه مواجه شوند. بر اساس گزارش رویترز، بیش از ۲ تریلیون دلار از ارزش بازار نزدک ۱۰۰ در معرض حذف‌شدن طی اکتبر قرار گرفته است. این برآورد نشان‌دهنده عمق بازنگری سرمایه‌گذاران در ارزش سهام فناوری است. بااین‌حال، عملکرد مثبت مایکروسافت و اسپیس‌ایکس یادآور می‌شود که بازار میان شرکت‌هایی که نشانه‌هایی از تبدیل سرمایه‌گذاری به درآمد ارائه می‌کنند و شرکت‌هایی که همچنان با ابهام بازده روبه‌رو هستند، تفاوت قائل می‌شود. اوراق قرضه و بازار انرژی هم‌زمان با افت سهام فناوری، تقاضا برای اوراق خزانه‌داری آمریکا افزایش یافت. بازده اوراق ده‌ساله با کاهش ۵.۸ واحد پایه به ۴.۹۳۱ درصد رسید. کاهش بازده به معنای افزایش قیمت اوراق است و با حرکت سرمایه‌گذاران به سمت دارایی‌های امن‌تر هم‌خوانی دارد. در بازار انرژی، نفت خام آمریکا با رشد ۲.۰۸ درصدی به ۱۰۴.۱۲ دلار و نفت برنت با افزایش ۲.۴ درصدی به ۱۱۷.۶۳ دلار در هر بشکه رسید. نگرانی از تشدید تنش‌های خاورمیانه و حمله به یک نفتکش در تنگه هرمز، ریسک عرضه را افزایش داد. در همین شرایط، اکسون‌موبیل و شورون با بهره‌مندی از حاشیه سود پالایشی بالاتر، بهتر از انتظار سودآوری کردند و سهامشان رشد داشت. در مقابل، طلا ۳.۶۳ درصد افت کرد و به ۳٬۸۷۴.۵۸ دلار در هر اونس رسید. نقره نیز با کاهش ۶.۳۶ درصدی به ۴۹.۰۶ دلار عقب نشست. افزایش قیمت انرژی و نگرانی‌های تورمی، احتمال تداوم نرخ‌های بهره بالا را تقویت کرد و بر فلزات گران‌بها فشار گذاشت. اروپا؛ سرایت موج فروش فناوری بازارهای اروپایی نیز جمعه از موج فروش جهانی سهام فناوری در امان نماندند. شاخص استاکس ۶۰۰ با افت ۰.۳۶ درصدی در ۶۴۶.۷۵ واحد بسته شد و شاخص فناوری اروپا ۲.۷۵ درصد کاهش یافت. بااین‌حال، استاکس ۶۰۰ در مجموع اکتبر را با بهترین عملکرد ماهانه خود از ژوئن به پایان رساند. در آلمان، شاخص داکس ۰.۸۵ درصد و در فرانسه، کک ۴۰ حدود ۰.۰۱ درصد افت کردند. بازار بریتانیا نیز تقریباً بدون تغییر و با کاهش ۰.۰۲ درصدی بسته شد. افت شرکت‌های فعال در زنجیره تولید تراشه نشان داد حساسیت سرمایه‌گذاران به هزینه‌های هوش مصنوعی از مرز آمریکا فراتر رفته است. بااین‌حال، رشد سهام برخی شرکت‌ها مانند سانوفی و یونیورسال موزیک نشان داد فشار فروش در اروپا یکدست نبود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش مالی منتشر شده شرکت‌ها؛ ۳۰ اکتبر ۲۰۲۶

گزارش‌های مالی منتشرشده در روز جمعه ۳۰ اکتبر ۲۰۲۶، تصویری متفاوت از عملکرد شرکت‌های بزرگ بورسی در صنایع انرژی، داروسازی و حمل‌ونقل ارائه می‌دهد. در این میان، شرکت‌های اکسون‌موبیل و شورون با بهره‌گیری از افزایش حاشیه سود پالایشی، عملکردی فراتر از انتظارات تحلیلگران ثبت کردند. هم‌زمان، شرکت‌های داروسازی اب‌وی و آسترازنکا نیز با عبور از برآوردهای سودآوری، توجه سرمایه‌گذاران را به خود جلب کردند. بااین‌حال، بررسی جزئیات نشان می‌دهد کیفیت رشد درآمد، پایداری سود و چشم‌انداز عملیاتی شرکت‌ها به یک اندازه مطلوب نیست. در یک نگاه اکسون‌موبیل و شورون با رشد حاشیه سود پالایشی، سودی فراتر از پیش‌بینی تحلیلگران ثبت کردند. درآمد شورون با رشد سالانه حدود ۳۶ درصدی به ۶۷٫۸ میلیارد دلار رسید. اب‌وی و آسترازنکا نیز در سه‌ماهه سوم از برآورد سود هر سهم عبور کردند. افزایش هزینه‌های انرژی، تحولات ژئوپلیتیکی و پایداری حاشیه سود، عوامل تعیین‌کننده مسیر آینده سهام خواهند بود. اکسون‌موبیل؛ سودآوری بالاتر با وجود فشار بر درآمد شرکت اکسون‌موبیل (ExxonMobil) در سه‌ماهه سوم ۲۰۲۶ سود تعدیل‌شده هر سهم معادل ۴٫۲۳ دلار گزارش کرد که از برآورد ۳٫۹۹ دلاری تقویم مالی فراتر رفت. بااین‌حال، درآمد ۱۰۳٫۳۶ میلیارد دلاری شرکت در مقایسه با پیش‌بینی ۱۱۵٫۴۵ میلیارد دلاری پایین‌تر قرار گرفت. این تفاوت نشان می‌دهد عملکرد مثبت سودآوری الزاماً به معنای عبور تمام شاخص‌های عملیاتی از انتظارات بازار نیست. عامل اصلی تقویت سودآوری اکسون‌موبیل، افزایش حاشیه سود پالایش فرآورده‌های نفتی بود. اختلال در تأسیسات تولید سوخت در پی جنگ آمریکا و اسرائیل با ایران و تداوم جنگ روسیه و اوکراین، عرضه برخی فرآورده‌های نفتی را تحت فشار قرار داده و قیمت سوخت را افزایش داده است. مدیریت شرکت پیش‌تر اعلام کرده بود که بهبود حاشیه سود پالایشی حدود ۴٫۵ میلیارد دلار به نتایج مالی اضافه خواهد کرد. اکسون‌موبیل همچنین از پرداخت ۴٫۳ میلیارد دلار سود نقدی و بازخرید ۵٫۱ میلیارد دلار از سهام خود خبر داد. دارن وودز، مدیرعامل شرکت، نیز برنامه سرمایه‌گذاری بیش از ۱۰۰ میلیارد دلاری در سال‌های آینده برای تقویت عرضه جهانی انرژی را مطرح کرد. دستیابی به صرفه‌جویی تجمعی نزدیک به ۱۷ میلیارد دلار از سال ۲۰۲۴ تاکنون نیز از پیشرفت برنامه کاهش هزینه‌های شرکت حکایت دارد. شورون؛ رشد قدرتمند درآمد و جریان نقدی شورون (Chevron) یکی از برجسته‌ترین عملکردهای مالی این روز را به ثبت رساند. سود تعدیل‌شده هر سهم شرکت به ۵٫۲۸ دلار رسید؛ درحالی‌که تحلیلگران ۴٫۸۸ دلار را پیش‌بینی کرده بودند. درآمد نیز با رشد حدود ۳۶ درصدی نسبت به سال گذشته، به ۶۷٫۸ میلیارد دلار افزایش یافت و از برآورد ۶۰٫۵۵ میلیارد دلاری عبور کرد. سود تعدیل‌شده شرکت به ۱۰٫۴ میلیارد دلار رسید؛ درحالی‌که این رقم در دوره مشابه سال گذشته ۳٫۶ میلیارد دلار بود. پالایشگاه‌های آمریکایی نیز با پردازش روزانه ۱٫۰۹ میلیون بشکه نفت خام و بهره‌برداری نزدیک به ۹۸ درصد از ظرفیت، عملکرد عملیاتی قدرتمندی داشتند. جریان نقد عملیاتی شورون به ۱۶ میلیارد دلار و جریان نقد آزاد آن به ۱۲ میلیارد دلار رسید. کاهش ۳٫۵ میلیارد دلاری بدهی نیز وضعیت مالی شرکت را تقویت کرد. افزون بر این، شورون سود نقدی فصلی ۱٫۷۸ دلاری به‌ازای هر سهم را برای پرداخت در ۱۰ دسامبر اعلام کرد. بااین‌حال، تولید معادل نفت و گاز شرکت با کاهش ۳ درصدی به حدود ۳٫۹۸ میلیون بشکه در روز رسید. بنابراین، رشد سودآوری بیش از آنکه حاصل افزایش تولید باشد، از بهبود شرایط پالایشی و قیمت‌ها تأثیر پذیرفته است. بی‌پی؛ عبور قابل‌توجه از انتظارات سودآوری بی‌پی (BP) نیز در سه‌ماهه سوم عملکردی فراتر از برآورد بازار داشت. سود هر سهم این شرکت به ۳٫۲۶ دلار رسید؛ درحالی‌که پیش‌بینی تحلیلگران ۲٫۴۳ دلار بود. درآمد ۶۹٫۸۸ میلیارد دلاری نیز از برآورد ۶۱٫۰۷ میلیارد دلاری فراتر رفت. عبور سود هر سهم از پیش‌بینی‌ها، در کنار رشد قیمت انرژی و بهبود شرایط بازار فرآورده‌های نفتی، نشان‌دهنده بهره‌مندی این شرکت از شرایط مساعد صنعت است. بااین‌حال، ارزیابی پایداری این عملکرد به بررسی جریان نقد عملیاتی، بدهی‌ها و بازده سرمایه‌گذاری‌های آینده نیاز دارد. داروسازی؛ عملکرد مثبت اب‌وی و آسترازنکا در صنعت داروسازی، اب‌وی (AbbVie) سود هر سهم ۳٫۸۲ دلاری و درآمد ۱۷٫۴ میلیارد دلاری گزارش کرد. هر دو شاخص از پیش‌بینی تحلیلگران، به‌ترتیب ۳٫۷۴ دلار و ۱۷٫۳۶ میلیارد دلار، بالاتر بودند. شرکت همچنین سود هر سهم سال ۲۰۲۶ را در محدوده ۱۳٫۹۵ تا ۱۳٫۹۹ دلار پیش‌بینی کرد. آسترازنکا (AstraZeneca) نیز با سود اصلی هر سهم ۲٫۷۹ دلاری، از برآورد ۲٫۵۹ دلاری عبور کرد. درآمد شرکت به ۱۶٫۲۱ میلیارد دلار رسید و سود عملیاتی اصلی آن ۵٫۸۶ میلیارد دلار گزارش شد. حاشیه سود عملیاتی اصلی ۳۶ درصدی، یکی از نقاط قوت این گزارش بود. باوجود عملکرد مثبت، همه محصولات آسترازنکا شرایط یکسانی نداشتند. فروش داروی دیابت فارکسیگا در پی ورود نسخه‌های ژنریک به بازار آمریکا با افت قابل‌توجه مواجه شد. شرکت با حفظ پیش‌بینی سالانه، همچنان انتظار رشد درآمد و سود اصلی را دارد. سایر شرکت‌ها؛ نشانه‌های متفاوت در صنایع مختلف در میان سایر گزارش‌ها، شرکت دومینیون انرژی سود هر سهم ۱٫۲۸ دلاری و درآمد ۵٫۶۲ میلیارد دلاری ثبت کرد. اکس‌لون نیز با سود ۰٫۸۷ دلاری و درآمد ۷٫۳۲ میلیارد دلاری، از پیش‌بینی‌ها عبور کرد. شرکت راه‌آهن ملی کانادا، با سود هر سهم ۲٫۱۶ دلاری و درآمد ۴٫۷۷ میلیارد دلاری، عملکردی بالاتر از انتظارات داشت. در مقابل، مگنا اینترنشنال با وجود تحقق سود ۱٫۸۳ دلاری، اندکی پایین‌تر از برآورد درآمدی ظاهر شد. این تفاوت‌ها نشان می‌دهد شرایط رشد و سودآوری در صنایع مختلف همچنان ناهمگون است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

موج تردید در سهام هوش مصنوعی؛ آیا زمان شناسایی سود و کاهش ریسک فرا رسیده است؟

بازار سهام فناوری در پایان اکتبر ۲۰۲۶ با موج تازه‌ای از نگرانی درباره پایداری رونق هوش مصنوعی مواجه شده است. انتشار گزارش‌های مالی شرکت‌های بزرگ فناوری، کاهش شتاب برخی درآمدهای تبلیغاتی، ابهام درباره بازده سرمایه‌گذاری‌های سنگین زیرساختی و نشانه‌هایی از تغییر رفتار سرمایه‌گذاران، همگی به افزایش فشار فروش در سهام مرتبط با هوش مصنوعی منجر شده‌اند. درحالی‌که شاخص‌های اصلی بازار هنوز فاصله زیادی با محدوده اوج خود ندارند، بخشی از سهام نیمه‌رساناها و شرکت‌های فناوری افت‌های قابل‌توجهی را تجربه می‌کنند. اکنون پرسش اصلی این است که آیا این تحولات صرفاً اصلاحی موقت در یک روند صعودی قدرتمند هستند یا نشانه‌ای از تغییر بنیادی در انتظارات سرمایه‌گذاران نسبت به اقتصاد هوش مصنوعی؟ در یک نگاه افت درآمد تبلیغاتی گوگل و ابهام در اسناد مالی آنتروپیک، نگرانی‌ها درباره ارزش‌گذاری شرکت‌های هوش مصنوعی را افزایش داده است. صندوق هوش مصنوعی و فناوری در اکتبر ۸ درصد افت کرده و صندوق نیمه‌رساناها ۲۹ درصد پایین‌تر از اوج اخیر خود قرار گرفته است. سرمایه‌گذاران اکنون به‌جای وعده‌های رشد، خواهان مشاهده سودآوری واقعی و بازده سرمایه‌گذاری‌های سنگین زیرساختی هستند. افزایش تقاضا برای ابزارهای پوشش ریسک و خروج سرمایه از سهام فناوری، احتمال تداوم نوسانات بازار را تقویت می‌کند. تغییر انتظارات؛ از رشد هوش مصنوعی تا مطالبه سودآوری مهم‌ترین تحول در بازار فناوری، تغییر معیار ارزیابی سرمایه‌گذاری در هوش مصنوعی است. طی سال‌های گذشته، افزایش ظرفیت پردازشی، توسعه مراکز داده و سرمایه‌گذاری شرکت‌های بزرگ در زیرساخت‌های هوش مصنوعی، به‌عنوان نشانه‌هایی از رشد آینده تلقی می‌شدند. بااین‌حال، بازار اکنون به مرحله‌ای رسیده است که صرف افزایش هزینه‌های سرمایه‌ای دیگر برای توجیه ارزش‌گذاری شرکت‌ها کافی نیست و سرمایه‌گذاران به دنبال شواهد روشن‌تری از تبدیل این هزینه‌ها به درآمد و سود هستند. انتشار اسناد مرتبط با عرضه اولیه سهام شرکت آنتروپیک نیز بر این نگرانی‌ها افزوده است. بر اساس گزارش سی‌ان‌بی‌سی، اطلاعات منتشرشده نشان می‌دهد سرعت رشد فروش این شرکت از سه‌ماهه دوم به سوم کاهش یافته است. در کنار آن، سرمایه‌گذاران با این پرسش مواجه شده‌اند که آیا تقاضای تجاری برای خدمات هوش مصنوعی می‌تواند با سرعت سرمایه‌گذاری‌های انجام‌شده در این صنعت هماهنگ شود یا خیر. عقب‌نشینی سهام فناوری؛ نشانه‌های تغییر جهت سرمایه فشار فروش در معاملات جمعه ۳۰ اکتبر به بخش بزرگی از صنعت فناوری گسترش یافت. سهام اینتل پس از انتشار چشم‌انداز درآمدی ضعیف‌تر از انتظارات، حدود ۲۵ درصد سقوط کرد. سهام میکرون نیز ۵٫۵ درصد و انویدیا حدود ۴ درصد کاهش یافتند. آمازون و آلفابت هم در محدوده منفی معامله شدند. سهام آلفابت پیش‌تر نیز پس از انتشار گزارش مالی و آشکارشدن ضعف درآمدهای اصلی تبلیغاتی، با یکی از سنگین‌ترین افت‌های معاملاتی خود مواجه شده بود. در بازار صندوق‌های سرمایه‌گذاری نیز نشانه‌های این تغییر انتظارات قابل‌مشاهده است. صندوق قابل معامله هوش مصنوعی و فناوری شرکت گلوبال ایکس در هفته مورد بررسی حدود ۴ درصد افت کرد و زیان آن در ماه اکتبر به ۸ درصد رسید. این صندوق اکنون تقریباً ۱۵ درصد پایین‌تر از رکورد تابستانی خود قرار دارد. وضعیت صندوق نیمه‌رساناهای آی‌شیرز حتی ضعیف‌تر بوده و فاصله آن با اوج اخیر به حدود ۲۹ درصد رسیده است؛ سطحی که نشان‌دهنده ورود این صندوق به محدوده بازار نزولی است. بااین‌حال، افت سهام فناوری به معنای فروپاشی کل بازار نیست. شاخص اس‌اندپی ۵۰۰ همچنان فاصله محدودی با رکورد تاریخی خود دارد و بخشی از فشار فروش فناوری با افزایش تقاضا برای سهام شرکت‌هایی مانند پروکتر اند گمبل و برکشایر هاتاوی جبران شده است. رشد سهام کوکاکولا، والمارت و الای لیلی نیز نشان می‌دهد سرمایه‌گذاران در حال انتقال بخشی از سرمایه خود به صنایع باثبات‌تر هستند. این جابه‌جایی را می‌توان نشانه‌ای از کاهش تمایل به پذیرش ریسک در بخش‌هایی دانست که ارزش‌گذاری آن‌ها به انتظارات بلندمدت وابستگی زیادی دارد. بازده سرمایه‌گذاری؛ مسئله اصلی شرکت‌های بزرگ فناوری یکی از نگرانی‌های اساسی بازار، حجم سرمایه‌گذاری شرکت‌های بزرگ فناوری در زیرساخت‌های هوش مصنوعی است. شرکت‌های ارائه‌دهنده خدمات ابری برای توسعه مراکز داده، خرید پردازنده‌های پیشرفته و تأمین ظرفیت محاسباتی، منابع مالی قابل‌توجهی اختصاص داده‌اند. بااین‌حال، نشانه‌هایی از تعدیل برنامه‌های هزینه‌ای برخی از این شرکت‌ها مشاهده می‌شود؛ موضوعی که می‌تواند بیانگر بازنگری در برآورد تقاضای بلندمدت برای ظرفیت پردازشی باشد. از نگاه سرمایه‌گذاران، مسئله صرفاً میزان سرمایه‌گذاری نیست، بلکه نسبت بازده اقتصادی آن به هزینه‌های انجام‌شده اهمیت دارد. اگر ابزارهای هوش مصنوعی نتوانند بهره‌وری عملیاتی کسب‌وکارها را افزایش دهند و جریان درآمدی متناسبی ایجاد کنند، تداوم هزینه‌های سنگین زیرساختی می‌تواند فشار بیشتری بر جریان نقدی و سودآوری شرکت‌ها وارد کند. اظهارات پل تودور جونز، بنیان‌گذار شرکت سرمایه‌گذاری تودور، نیز نشان‌دهنده ابعاد این نگرانی است. او پیش‌تر نسبت به احتمال رسیدن بازار به نقطه عطف هشدار داده و مقیاس تأمین مالی زیرساخت‌های هوش مصنوعی را در مقایسه با پروژه‌های بزرگ تاریخی زیرساختی بسیار قابل‌توجه دانسته بود. چنین دیدگاهی لزوماً به معنای پایان رونق هوش مصنوعی نیست، اما بر اهمیت بررسی پایداری منابع مالی و بازده اقتصادی این سرمایه‌گذاری‌ها تأکید دارد. بازار اختیار معامله؛ افزایش تقاضا برای پوشش ریسک یکی دیگر از نشانه‌های تغییر رفتار سرمایه‌گذاران، افزایش تقاضا برای ابزارهای محافظت در برابر افت قیمت است. دنیس داویت، مدیر سرمایه‌گذاری شرکت میل‌بانک دارتمور پورتسموث، اعلام کرده است که طی سه روز معاملاتی اخیر، تمایل معامله‌گران به خرید قراردادهای فروش برای پوشش ریسک نزولی افزایش یافته است. این تغییر اهمیت دارد؛ زیرا در دوره رونق فناوری، معمولاً تقاضا برای ابزارهای بهره‌مندی از رشد قیمت بیشتر بود. افزایش تقاضا برای پوشش ریسک می‌تواند نشان دهد سرمایه‌گذاران نسبت به تداوم رشد بدون وقفه سهام فناوری اطمینان کمتری دارند. البته این رفتار به‌تنهایی سیگنال قطعی آغاز یک روند نزولی بلندمدت نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط ۱۰ درصدی نزدک ۱۰۰ از اوج؛ زنگ خطر برای حباب سرمایه‌گذاری در هوش مصنوعی به صدا درآمد

بازار سهام آمریکا در آخرین معاملات اکتبر ۲۰۲۶ با موج تازه‌ای از فشار فروش مواجه شد؛ موجی که بیش از هر چیز، انتظارات سرمایه‌گذاران درباره بازده سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی را زیر سؤال برده است. افت قابل‌توجه سهام شرکت‌های فناوری، شاخص نزدک ۱۰۰ را به محدوده اصلاح ۱۰ درصدی از اوج تاریخی خود رساند و نگرانی‌ها درباره فاصله میان هزینه‌های توسعه هوش مصنوعی و توان واقعی شرکت‌ها برای تبدیل این سرمایه‌گذاری‌ها به سود و جریان نقدی را افزایش داد. این تحولات نشان می‌دهد بازار در حال عبور از مرحله هیجان‌محور سرمایه‌گذاری در هوش مصنوعی به دوره‌ای است که در آن، عملکرد مالی و بازده اقتصادی پروژه‌ها اهمیت بیشتری پیدا می‌کند. در یک نگاه شاخص نزدک ۱۰۰ در معاملات جمعه ۴ درصد افت کرد و حدود ۱۰ درصد پایین‌تر از اوج خود قرار گرفت. ارزش بازار این شاخص در ماه اکتبر بیش از ۱٫۲ تریلیون دلار کاهش یافت. نگرانی درباره بازده سرمایه‌گذاری‌های ۷۵۰ میلیارد دلاری شرکت‌های بزرگ فناوری در هوش مصنوعی تشدید شده است. افزایش هزینه‌های سرمایه‌ای، تضعیف برخی کسب‌وکارهای اصلی و کاهش تقاضای ریسک‌پذیر، فشار بر بازار سهام را افزایش داده‌اند. اصلاح بازار فناوری؛ پایان هیجان یا آغاز ارزیابی دوباره؟ در معاملات ۳۰ اکتبر، شاخص نزدک ۱۰۰ با افت ۴٫۱ درصدی یکی از ضعیف‌ترین روزهای خود را تجربه کرد. شاخص اس‌اندپی ۵۰۰ نیز ۲٫۲ درصد کاهش یافت و میانگین صنعتی داوجونز با افت ۱٫۳ درصدی مواجه شد. در سطح جهانی نیز شاخص ام‌اس‌سی‌آی جهان ۱٫۸ درصد پایین آمد. این افت‌ها در شرایطی رخ داد که گزارش‌های مالی و چشم‌انداز برخی شرکت‌های بزرگ فناوری نتوانست انتظارات بازار را برآورده کند. سهام اینتل پس از ارائه چشم‌اندازی ضعیف‌تر از برآورد تحلیلگران، شدیدترین افت خود در بیش از چهار دهه گذشته را ثبت کرد. آمازون نیز با وجود تداوم سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی، حدود ۲ درصد کاهش یافت؛ زیرا افزایش مخارج سرمایه‌ای نگرانی‌هایی درباره بازده این هزینه‌ها ایجاد کرده است. در مجموع، کاهش بیش از ۱٫۲ تریلیون دلاری ارزش بازار نزدک ۱۰۰ طی ماه اکتبر نشان می‌دهد سرمایه‌گذاران دیگر صرفاً بر اساس وعده‌های رشد آینده حاضر به پرداخت ارزش‌های بالا نیستند. سرمایه‌گذاری ۷۵۰ میلیارد دلاری؛ آزمون بزرگ بازده هوش مصنوعی یکی از محورهای اصلی نگرانی بازار، حجم سرمایه‌گذاری شرکت‌های بزرگ فناوری در زیرساخت‌های هوش مصنوعی است. طبق گزارش بلومبرگ، کسب‌وکارهای اصلی شرکت‌های فناوری آمریکا که پشتوانه حدود ۷۵۰ میلیارد دلار سرمایه‌گذاری امسال در این حوزه هستند، نشانه‌هایی از کاهش شتاب رشد را بروز داده‌اند. اهمیت این موضوع در آن است که بخشی از شرکت‌ها ممکن است با نوعی تعارض اقتصادی مواجه شوند؛ فناوری هوش مصنوعی که قرار است موتور رشد آینده آن‌ها باشد، در برخی موارد می‌تواند مدل‌های درآمدی سنتی خودشان را نیز تحت فشار قرار دهد. بنابراین، افزایش هزینه‌های توسعه هوش مصنوعی لزوماً به معنای افزایش متناسب درآمد و سود نیست. از نگاه سرمایه‌گذاران، مسئله اصلی دیگر میزان سفارش‌ها یا ظرفیت پردازشی ایجادشده نیست، بلکه توانایی شرکت‌ها در تبدیل تقاضای موجود به درآمد پایدار، سود عملیاتی و جریان نقدی آزاد است. همین تغییر معیار ارزیابی می‌تواند فاصله میان شرکت‌های موفق و بازیگرانی را که صرفاً هزینه‌های سنگینی متحمل شده‌اند، افزایش دهد. افزایش هزینه‌ها و تغییر رفتار سرمایه‌گذاران نگرانی درباره بازده سرمایه‌گذاری‌ها با افزایش حساسیت بازار نسبت به مخارج سرمایه‌ای همراه شده است. اولریکا هوفمان-بورچاردی از دفتر سرمایه‌گذاری یو‌بی‌اس هشدار داده است که حتی در شرایط تداوم تقاضای هوش مصنوعی، خطر افزایش بیش از ظرفیت جذب سرمایه‌گذاری‌ها در میانه چرخه توسعه وجود دارد. در همین حال، مت مالِی از مؤسسه میلر تاباک معتقد است نشانه‌های ضعف در کسب‌وکارهای اصلی شرکت‌های فناوری می‌تواند زمان تحقق بازده مورد انتظار از سرمایه‌گذاری‌های هوش مصنوعی را بیش از پیش به تعویق بیندازد. این شرایط رفتار سرمایه‌گذاران را نیز تغییر می‌دهد. طی ماه‌های گذشته، بخشی از سرمایه از سهام فناوری به صنایع دیگر منتقل شده بود؛ اما اگر افت شاخص‌های اصلی عمیق‌تر شود، احتمال دارد این چرخش سرمایه جای خود را به افزایش تقاضا برای وجه نقد و دارایی‌های کم‌ریسک‌تر بدهد. بازارهای جهانی؛ از بیت‌کوین تا اوراق خزانه‌داری فشار فروش تنها به بازار سهام محدود نماند. بیت‌کوین با افت ۳٫۱ درصدی به حدود ۷۶ هزار و ۳۷۳ دلار رسید. این کاهش در شرایطی رخ داد که انتشار خبر حمله سایبری بی‌سابقه به بایننس، نگرانی‌ها درباره امنیت دارایی‌های مشتریان را افزایش داد. در بازار انرژی، نفت خام وست تگزاس اینترمدیت با رشد ۲ درصدی به ۱۰۴٫۰۶ دلار در هر بشکه رسید. نگرانی درباره احتمال ازسرگیری حملات آمریکا علیه ایران از عوامل مؤثر بر افزایش قیمت نفت بود. در مقابل، طلا با افت ۳٫۶ درصدی به ۳ هزار و ۸۷۸ دلار در هر اونس رسید. بازده اوراق خزانه‌داری ۱۰ ساله آمریکا نیز در محدوده ۴٫۹۳ درصد قرار داشت. حرکت سرمایه به سمت اوراق دولتی نشان‌دهنده افزایش احتیاط در فضای بازار بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط نزدک؛ نگرانی از بدهی‌های هوش مصنوعی بازارهای جهانی را لرزاند

بازارهای سهام در پایان معاملات جمعه با موجی از فروش در شرکت‌های فناوری مواجه شدند؛ موجی که نگرانی درباره پایداری سرمایه‌گذاری‌های عظیم در زیرساخت‌های هوش مصنوعی را به کانون توجه سرمایه‌گذاران بازگرداند. انتشار گزارش‌هایی درباره احتمال دریافت رتبه اعتباری غیرسرمایه‌گذاری توسط شرکت انتروپیک، در کنار عملکرد ضعیف برخی غول‌های فناوری و افزایش تعهدات مالی آن‌ها، فشار فروش را تشدید کرد. هم‌زمان، جهش قیمت نفت و تشدید تنش‌های آمریکا و ایران نیز بر تمایل سرمایه‌گذاران به پذیرش ریسک تأثیر گذاشت. در یک نگاه شاخص نزدک ۱۰۰ روز جمعه ۴٫۴ درصد افت کرد و نسبت به اوج ششم اکتبر وارد محدوده اصلاح ۱۰ درصدی شد. سهام آلفابت در معاملات پنجشنبه ۱۳ درصد سقوط کرد و حدود ۵۰۰ میلیارد دلار از ارزش بازار آن کاسته شد. سهام اینتل پس از انتشار پیش‌بینی‌های ضعیف، حدود ۳۰ درصد کاهش یافت و فشار بر صنعت نیمه‌رساناها افزایش پیدا کرد. نگرانی از بازده سرمایه‌گذاری‌های هوش مصنوعی، افزایش بدهی شرکت‌ها و رشد قیمت نفت، هم‌زمان اشتهای ریسک در بازارهای جهانی را تضعیف کردند. نزدک در محدوده اصلاح؛ تغییر نگاه بازار به هوش مصنوعی شاخص نزدک ۱۰۰ در معاملات بعدازظهر جمعه ۴٫۴ درصد کاهش یافت؛ افتی که پس از کاهش ۱٫۴ درصدی روز پنجشنبه رخ داد و زیان شاخص را نسبت به رکورد ششم اکتبر به حدود ۱۰ درصد رساند. این میزان افت، شاخص را وارد محدوده اصلاحی متعارف بازار کرد. شاخص اس‌اندپی ۵۰۰ نیز ۲٫۴ درصد کاهش یافت. یکی از محرک‌های اصلی نگرانی، گزارش فایننشال تایمز درباره احتمال دریافت رتبه اعتباری پایین‌تر از درجه سرمایه‌گذاری توسط انتروپیک بود. طبق این گزارش، بلک‌استون به سرمایه‌گذاران هشدار داده بود که این شرکت ممکن است پس از عرضه اولیه سهام نتواند رتبه اعتباری سرمایه‌گذاری دریافت کند؛ موضوعی که با ارزیابی قبلی تفاوت داشت. کاهش احتمالی اعتبار اعتباری انتروپیک می‌تواند دسترسی این شرکت به تأمین مالی بدهی را محدود کند و برنامه‌های توسعه مراکز داده را تحت فشار قرار دهد. اهمیت موضوع به خود این شرکت محدود نیست؛ زیرا بخش‌هایی از صنعت هوش مصنوعی از طریق مجموعه‌ای پیچیده از قراردادهای سرمایه‌گذاری، تأمین مالی و خرید تجهیزات به یکدیگر وابسته شده‌اند. غول‌های فناوری زیر فشار هزینه‌های سرمایه‌ای عملکرد شرکت‌های بزرگ فناوری نیز بر نگرانی بازار افزود. سهام آمازون ۲٫۷ درصد افت کرد؛ درحالی‌که شرکت از ترتیبات تأمین مالی تأمین‌کنندگان به ارزش ۸۰ میلیارد دلار خبر داده بود. این سازوکار امکان تأمین مالی بر مبنای ارزش تجهیزات خریداری‌شده را فراهم می‌کند و نشانه‌ای از ابعاد مالی توسعه زیرساخت‌های محاسباتی است. در سوی دیگر، سهام آلفابت، شرکت مادر گوگل، پنجشنبه ۱۳ درصد سقوط کرد و حدود ۵۰۰ میلیارد دلار از ارزش بازار آن کاسته شد. گزارش‌ها از تداوم مصرف نقدینگی و افزایش هزینه‌های سرمایه‌ای حکایت داشتند. همچنین، نگرانی درباره تأثیر قابلیت‌های جست‌وجوی مبتنی بر هوش مصنوعی بر مدل درآمدی تبلیغات، پرسش‌هایی درباره پایداری مزیت رقابتی این شرکت ایجاد کرد. این تحولات نشان می‌دهند که رشد درآمد و گسترش خدمات هوش مصنوعی دیگر به‌تنهایی برای توجیه ارزش‌گذاری شرکت‌ها کافی نیست. بازار به‌طور فزاینده‌ای بر رابطه میان هزینه‌های زیرساختی، جریان نقدی آزاد و بازده اقتصادی سرمایه‌گذاری‌ها تمرکز کرده است. سقوط اینتل و فشار بر صنعت نیمه‌رساناها سهام اینتل پس از انتشار پیش‌بینی‌های ناامیدکننده حدود ۳۰ درصد کاهش یافت؛ افتی که در صورت تثبیت، شدیدترین کاهش روزانه شرکت از سال ۱۹۷۴ محسوب می‌شد. این اتفاق نشان داد که حتی شرکت‌های فعال در زنجیره تأمین هوش مصنوعی نیز از بازنگری انتظارات بازار مصون نیستند. شاخص نیمه‌رساناهای فیلادلفیا ۹٫۲ درصد افت کرد. در آسیا نیز شاخص نیکی ۲۲۵ ژاپن ۲٫۱ درصد پایین آمد و سهام سافت‌بانک، سرمایه‌گذار اوپن‌ای‌آی، ۶ درصد کاهش یافت. سهام سامسونگ الکترونیکس و اس‌کی هاینیکس نیز به‌ترتیب ۳ و ۷٫۱ درصد افت کردند و شاخص کاسپی کره جنوبی را ۳٫۵ درصد پایین کشیدند. در اروپا، سهام شرکت ای‌اس‌ام‌ال ۶٫۱ درصد کاهش یافت و مجموعه سهام فناوری منطقه نیز با افت مواجه شد. هم‌زمانی این تحولات در بازارهای مختلف، نشان‌دهنده گسترش نگرانی از ارزش‌گذاری و تأمین مالی صنعت هوش مصنوعی است. بدهی، نفت و خروج سرمایه از موقعیت‌های پرریسک افزایش قیمت نفت بر فشار فروش افزود. نفت برنت در معاملات جمعه به ۱۱۸ دلار در هر بشکه رسید؛ بالاترین سطح از آوریل، طبق گزارش منتشرشده. نگرانی از تشدید درگیری میان آمریکا و ایران، چشم‌انداز هزینه انرژی و تورم را مبهم‌تر کرد و می‌تواند بر حاشیه سود شرکت‌ها و سیاست پولی اثر بگذارد. در همین حال، سهام مرتبط با رمزارزها نیز تحت فشار قرار گرفتند. سهام رابین‌هود ۱۰٫۵ درصد و کوین‌بیس ۱۴٫۳ درصد افت کرد؛ تحولی که در گزارش به نگرانی‌های پس از حمله سایبری بزرگ به صرافی بایننس نسبت داده شده است. افزون بر این، صندوق‌های پوشش ریسک پیش از فصل انتشار گزارش‌های مالی، موقعیت‌های قابل‌توجهی در سهام شرکت‌های بزرگ فناوری ایجاد کرده بودند. خروج سریع از این موقعیت‌ها می‌تواند افت قیمت‌ها را تشدید کند؛ به‌ویژه هنگامی که مدیران سرمایه‌گذاری برای محدودکردن زیان و حفظ عملکرد سالانه، ریسک سبد خود را کاهش می‌دهند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا سهام ای‌ام‌دی سقوط کرد؟ هشدار اینتل و نگرانی از تقاضای رایانه‌ها، بازار تراشه را لرزاند

سهام شرکت ای‌ام‌دی در معاملات روز جمعه، ۳۰ اکتبر ۲۰۲۶، تحت فشار فروش سنگینی قرار گرفت. هشدار رقیب اصلی این شرکت، اینتل، درباره چشم‌انداز ضعیف بازار رایانه‌های شخصی، نگرانی‌ها از کاهش تقاضا برای پردازنده‌ها را افزایش داد. هم‌زمانی این اتفاق با نزدیک‌شدن به زمان انتشار گزارش مالی ای‌ام‌دی و افت گسترده سهام فناوری، سرمایه‌گذاران را به بازنگری در انتظارات خود واداشت. پرسش اصلی این است که آیا افت اخیر نشانه تغییر بنیادین در چشم‌انداز شرکت است یا واکنشی کوتاه‌مدت به افزایش ریسک‌های صنعت؟ در یک نگاه سهام ای‌ام‌دی در ۳۰ اکتبر با افتی نزدیک به ۱۲ درصدی مواجه شد. هشدار اینتل درباره ضعف بازار رایانه‌های شخصی، نگرانی از کاهش تقاضای پردازنده‌ها را تشدید کرد. گزارش مالی ای‌ام‌دی در ۳ نوامبر، رویدادی مهم برای ارزیابی چشم‌انداز شرکت است. ارزش‌گذاری بالا و نوسان بازار فناوری، ریسک سرمایه‌گذاری در این سهم را افزایش داده‌اند. هشدار اینتل؛ عامل اصلی فشار فروش بر اساس گزارش منتشرشده در اینوستینگ، افت سهام ای‌ام‌دی پس از آن شدت گرفت که اینتل در گزارش مالی سه‌ماهه سوم خود، چشم‌انداز ضعیف‌تری برای سه‌ماهه چهارم ارائه کرد. اینتل انتظار دارد درآمد بخش پردازنده‌های رایانه‌های شخصی در این دوره نسبت به سه‌ماهه قبل بیش از ۲۰ درصد کاهش یابد. کمبود حافظه، اصلاح موجودی انبارها و محدودشدن بودجه فناوری اطلاعات از جمله عواملی هستند که در این گزارش به‌عنوان موانع تقاضا مطرح شده‌اند. اهمیت این هشدار برای ای‌ام‌دی از آنجا ناشی می‌شود که هر دو شرکت در بازار پردازنده‌های رایانه‌های شخصی و پردازنده‌های مرکزی مراکز داده رقابت می‌کنند. بنابراین، ضعف تقاضا برای محصولات اینتل می‌تواند نگرانی‌هایی درباره شرایط کلی بازار ایجاد کند؛ هرچند عملکرد دو شرکت الزاماً یکسان نیست و شدت اثر این عوامل به ترکیب محصولات، سهم بازار و وضعیت سفارش‌های هر شرکت بستگی دارد. در چنین شرایطی، سرمایه‌گذاران ممکن است پیش از مشاهده نتایج مالی جدید، ریسک خود را کاهش دهند. این واکنش به‌ویژه زمانی تشدید می‌شود که یک شرکت در آستانه انتشار گزارش مالی قرار داشته باشد و اطلاعات کافی برای ارزیابی میزان تأثیر شرایط بازار بر عملکرد آن در دسترس نباشد. گزارش مالی پیش‌رو؛ آزمون مهم برای ای‌ام‌دی طبق گزارش منبع، ای‌ام‌دی قرار است در ۳ نوامبر نتایج مالی سه‌ماهه خود را منتشر کند. این گزارش می‌تواند تصویری روشن‌تر از وضعیت تقاضا برای پردازنده‌های رایانه‌های شخصی، فروش محصولات مراکز داده و چشم‌انداز درآمد شرکت ارائه دهد. برای سرمایه‌گذاران، تنها رشد درآمد اهمیت ندارد؛ بلکه کیفیت این رشد نیز تعیین‌کننده است. افزایش فروش محصولات مرتبط با مراکز داده، بهبود حاشیه سود و تبدیل درآمد به جریان نقدی پایدار می‌توانند نشانه‌های مهمی از قدرت عملیاتی شرکت باشند. در مقابل، ضعف بازار رایانه‌های شخصی یا ارائه پیش‌بینی محتاطانه برای فصل‌های آینده ممکن است فشار بیشتری بر ارزش‌گذاری سهم وارد کند. به همین دلیل، ارزیابی ای‌ام‌دی باید بر اساس نتایج واقعی و راهنمای مالی مدیریت انجام شود، نه صرفاً واکنش بازار به گزارش رقیب. حمایت تحلیلگران؛ فرصتی در برابر ریسک با وجود فشار فروش، برخی تحلیلگران همچنان به چشم‌انداز بلندمدت ای‌ام‌دی خوش‌بین هستند. طبق گزارش اینوستینگ، مؤسسه جفریز توصیه خرید و هدف قیمتی ۶۵۰ دلار را حفظ کرده است. مؤسسه ساسکوهانا نیز هدف قیمتی خود را از ۶۲۰ به ۶۵۰ دلار افزایش داده و ارزیابی مثبت خود را ادامه داده است. این دیدگاه‌ها نشان می‌دهند که بخشی از بازار همچنان به ظرفیت رشد درآمد مراکز داده و تقاضای پردازشی مرتبط با هوش مصنوعی امیدوار است. بااین‌حال، هدف قیمتی تحلیلگران تضمینی برای بازدهی آینده نیست و ممکن است با تغییر فرضیات مالی یا شرایط بازار تعدیل شود. از سوی دیگر، افت قیمت سهم به‌تنهایی به معنای ارزان‌شدن آن نیست. اگر قیمت سهام پیش از اصلاح، انتظارات بسیار خوش‌بینانه‌ای از رشد آینده را منعکس کرده باشد، حتی پس از کاهش نیز ممکن است ارزش‌گذاری آن بالا باقی بماند. فشار گسترده بر بازار فناوری افت ای‌ام‌دی در فضایی رخ داد که بازار سهام آمریکا نیز با فشار فروش مواجه بود. بر اساس ارقام گزارش، شاخص نزدک حدود ۲٫۵ درصد و شاخص اس‌اندپی ۵۰۰ حدود ۱٫۴۵ درصد کاهش یافتند. نگرانی از بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی و گزارش‌های مالی ناامیدکننده برخی شرکت‌های بزرگ فناوری، فضای بازار را محتاط‌تر کرد. این شرایط اهمیت تفکیک عوامل عمومی بازار از عوامل اختصاصی شرکت را افزایش می‌دهد. بخشی از افت ای‌ام‌دی ممکن است ناشی از کاهش عمومی تمایل به سرمایه‌گذاری در سهام فناوری باشد؛ اما نگرانی درباره تقاضای پردازنده‌ها و گزارش مالی پیش‌رو، ریسک‌های ویژه این شرکت را نیز برجسته کرده است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا سهام اوراکل امروز سقوط کرد؟ نگرانی از بازده سرمایه‌گذاری در هوش مصنوعی شدت گرفت

سهام اوراکل در معاملات روز جمعه، ۳۰ اکتبر ۲۰۲۶، تحت تأثیر موج فروش سهام فناوری و افزایش نگرانی‌ها درباره بازده سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی با فشار مواجه شد. افت درآمد و سود آمازون نسبت به پیش‌بینی‌ها، تداوم برنامه سنگین هزینه‌کرد شرکت‌های بزرگ فناوری و تردید درباره پایداری مدل‌های تجاری رایانش ابری، فضای بازار را تغییر داد. این تحولات تنها چند روز پس از ارائه برنامه‌های بلندپروازانه اوراکل برای رشد درآمد رخ دادند و بار دیگر فاصله میان انتظارات سرمایه‌گذاران و واقعیت‌های مالی توسعه هوش مصنوعی را برجسته کردند. در یک نگاه سهام اوراکل در معاملات صبح جمعه حدود ۴٫۷ درصد افت کرد و با موج فروش سهام مرتبط با هوش مصنوعی همراه شد. گزارش ضعیف‌تر از انتظار آمازون و برنامه هزینه‌کرد حدود ۲۲۰ میلیارد دلاری آن برای سال ۲۰۲۶، نگرانی‌ها درباره بازده سرمایه‌گذاری را افزایش داد. اظهارات مدیرعامل مایکروسافت درباره وابستگی برخی کسب‌وکارهای ابری به مشتریان بزرگ، حساسیت بازار نسبت به مدل درآمدی اوراکل را تشدید کرد. بدهی بالا و جریان نقدی آزاد منفی، در کنار اهداف بلندپروازانه رشد، همچنان از مهم‌ترین ریسک‌های سهام اوراکل هستند. موج فروش هوش مصنوعی به اوراکل رسید بر اساس گزارش منتشرشده در اینوستینگ، سهام اوراکل در معاملات صبح ۳۰ اکتبر حدود ۴٫۷ درصد کاهش یافت. این افت پس از آن رخ داد که سهام شرکت تنها دو روز پیش از آن، در پی ارائه برنامه‌های راهبردی در نشست سرمایه‌گذاران، رشد قابل‌توجهی را تجربه کرده بود. به این ترتیب، بخشی از خوش‌بینی کوتاه‌مدت بازار به سرعت جای خود را به نگرانی درباره هزینه‌ها و زمان بازگشت سرمایه داد. محرک اصلی این تغییر، گزارش مالی آمازون بود که درآمد و سود آن کمتر از پیش‌بینی تحلیلگران اعلام شد. در عین حال، این شرکت برنامه هزینه‌کرد سرمایه‌ای حدود ۲۲۰ میلیارد دلار در سال ۲۰۲۶ را حفظ کرد. ترکیب عملکرد ضعیف‌تر از انتظار و تداوم سرمایه‌گذاری سنگین، این پرسش را تقویت کرد که آیا تقاضای خدمات هوش مصنوعی در نهایت بازدهی متناسب با هزینه‌های زیرساختی ایجاد خواهد کرد یا خیر. اهمیت این موضوع برای اوراکل از آنجا ناشی می‌شود که توسعه زیرساخت‌های رایانش ابری و تأمین ظرفیت پردازشی برای هوش مصنوعی، به سرمایه‌گذاری گسترده نیاز دارد. اگر درآمد حاصل از این سرمایه‌گذاری‌ها با سرعت کافی رشد نکند، فشار بر جریان نقدی و ترازنامه شرکت افزایش خواهد یافت. تمرکز مشتریان؛ ریسک پنهان کسب‌وکار ابری اظهارات ساتیا نادلا، مدیرعامل مایکروسافت، نیز بر فضای منفی بازار اثر گذاشت. او در جریان نشست بررسی عملکرد مالی شرکت، نسبت به مدل‌های کسب‌وکار ابری مبتنی بر تعداد محدودی مشتری بزرگ انتقاد کرد. این اظهارات به‌عنوان هشداری درباره پایداری مدل درآمدی اوراکل و برخی شرکت‌های زیرساختی هوش مصنوعی تفسیر شد. تمرکز درآمد در میان چند مشتری بزرگ می‌تواند رشد سریع قراردادها را به همراه داشته باشد، اما هم‌زمان ریسک وابستگی تجاری را افزایش می‌دهد. کاهش سرمایه‌گذاری یکی از مشتریان اصلی، تغییر شرایط قرارداد یا تأخیر در بهره‌برداری از ظرفیت‌های پردازشی می‌تواند بر درآمد و جریان نقدی اثر بگذارد. البته اظهارات نادلا به‌تنهایی اثبات نمی‌کند که قراردادهای اوراکل ناپایدار هستند؛ ارزیابی این ریسک به اطلاعات دقیق درباره ترکیب مشتریان، تعهدات قراردادی و توان پرداخت آن‌ها نیاز دارد. در همین حال، بانک اسکوشیا هدف قیمتی اوراکل را از ۲۱۵ به ۲۰۵ دلار کاهش داد. مورگان استنلی نیز با حفظ موضع محتاطانه خود، بر دشواری اجرای برنامه‌های پیش‌رو تأکید کرد. ارزش‌گذاری و فشار مالی در کانون توجه در نشست سرمایه‌گذاران، اوراکل هدف درآمد ۲۲۵ میلیارد دلاری تا سال مالی ۲۰۳۰ را مطرح کرد و درباره محدودکردن تأمین مالی اضافی نیز توضیح داد. این اهداف می‌توانند نشانه‌ای از اعتماد مدیریت به ظرفیت رشد شرکت باشند؛ بااین‌حال، تحقق آن‌ها مستلزم توسعه زیرساخت، جذب مشتری و تبدیل تقاضای هوش مصنوعی به درآمد و جریان نقدی پایدار است. جریان نقدی آزاد منفی و بدهی بالا، حساسیت اوراکل را نسبت به تغییر انتظارات بازار افزایش می‌دهند. در چنین شرایطی، حتی اگر درآمد شرکت رشد کند، افزایش هزینه‌های سرمایه‌ای و تعهدات مالی ممکن است مانع بهبود متناسب وضعیت نقدینگی شود. ازاین‌رو، ارزیابی اوراکل نباید صرفاً بر رشد فروش یا اهداف بلندمدت مدیریت متکی باشد؛ توانایی تأمین مالی توسعه و بازده واقعی سرمایه‌گذاری‌ها نیز اهمیت تعیین‌کننده دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ریزش ۱۰ درصدی سهام بلوم انرژی؛ نگرانی از جریان نقدی و هزینه‌های سنگین سرمایه‌گذاری بر موج هوش مصنوعی غلبه کرد

سهام شرکت بلوم انرژی در معاملات روز ۳۰ اکتبر ۲۰۲۶ با فشار فروش قابل‌توجهی مواجه شد؛ اتفاقی که نشان می‌دهد رشد سریع درآمد و افزایش تقاضا برای تأمین برق مراکز داده هوش مصنوعی، به‌تنهایی برای حفظ اعتماد سرمایه‌گذاران کافی نیست. اگرچه این شرکت در سه‌ماهه سوم سال ۲۰۲۶ رکورد درآمدی تازه‌ای ثبت کرد و پیش‌بینی فروش سالانه خود را افزایش داد، اما نگرانی درباره جریان نقدی عملیاتی منفی، مخارج سنگین سرمایه‌ای و ارزش‌گذاری بالای سهام، نگاه بازار را تغییر داده است. در واقع، مسئله اصلی سرمایه‌گذاران دیگر صرفاً میزان رشد فروش نیست، بلکه توانایی بلوم انرژی برای تبدیل این رشد به جریان نقدی پایدار و بازده اقتصادی قابل‌اتکا است. در یک نگاه سهام بلوم انرژی در معاملات ۳۰ اکتبر حدود ۱۰٫۷۵ درصد افت کرد و به محدوده ۲۰۲ دلار رسید. درآمد سه‌ماهه سوم شرکت با رشد ۱۳۸ درصدی به رکورد ۱٫۲۴ میلیارد دلار افزایش یافت. جریان نقدی عملیاتی منفی و مخارج سرمایه‌ای بی‌سابقه، نگرانی‌ها درباره پایداری رشد را تشدید کردند. کاهش اهداف قیمتی تحلیلگران و افت سهام فناوری، فشار فروش بر نماد BE را افزایش داد. رشد خیره‌کننده درآمد؛ چرا بازار واکنش منفی نشان داد؟ بر اساس گزارش منتشرشده از عملکرد سه‌ماهه سوم، درآمد بلوم انرژی به ۱٫۲۴ میلیارد دلار رسید که در مقایسه با دوره مشابه سال گذشته ۱۳۸ درصد افزایش نشان می‌دهد. این عملکرد در کنار افزایش پیش‌بینی درآمد سالانه به محدوده ۴٫۴ تا ۴٫۶ میلیارد دلار، بیانگر شتاب قابل‌توجه فعالیت‌های تجاری شرکت است. بلوم انرژی در حوزه فناوری پیل سوختی فعالیت می‌کند و سامانه‌هایی برای تولید برق در محل مصرف ارائه می‌دهد. این فناوری در شرایطی اهمیت بیشتری پیدا کرده است که توسعه مراکز داده، زیرساخت‌های پردازش ابری و کاربردهای هوش مصنوعی، نیاز به تأمین برق پایدار را افزایش داده‌اند. محدودیت شبکه‌های برق و طولانی‌بودن زمان توسعه زیرساخت‌های انتقال نیز می‌تواند تقاضا برای راهکارهای تولید برق در محل را تقویت کند. با وجود این، واکنش منفی بازار نشان داد که سرمایه‌گذاران میان رشد درآمد و کیفیت سودآوری تمایز قائل هستند. افزایش فروش زمانی ارزش اقتصادی پایداری ایجاد می‌کند که شرکت بتواند هزینه‌های عملیاتی و سرمایه‌گذاری را مدیریت کرده و در نهایت نقدینگی کافی تولید کند. از همین منظر، عملکرد درآمدی مثبت نتوانست نگرانی‌های موجود درباره وضعیت مالی شرکت را برطرف کند. جریان نقدی منفی؛ مهم‌ترین عامل نگرانی سرمایه‌گذاران مهم‌ترین عامل فشار بر سهام بلوم انرژی، وضعیت جریان نقدی شرکت در کنار افزایش مخارج سرمایه‌ای است. توسعه ظرفیت تولید، گسترش فعالیت‌های تجاری و پاسخ‌گویی به سفارش‌های بزرگ، به سرمایه‌گذاری قابل‌توجهی نیاز دارد. بااین‌حال، زمانی که جریان نقدی عملیاتی منفی باشد و هم‌زمان هزینه‌های سرمایه‌ای به سطوح بی‌سابقه برسند، پرسش‌هایی درباره نحوه تأمین مالی توسعه فعالیت‌ها مطرح می‌شود. در چنین شرایطی، حتی رشد سریع درآمد نیز ممکن است به افزایش نیاز شرکت به منابع مالی منجر شود. اگر بلوم انرژی نتواند با بهبود بهره‌وری، مدیریت سرمایه در گردش و افزایش حاشیه سود، جریان نقدی خود را تقویت کند، احتمال وابستگی بیشتر به تأمین مالی خارجی و افزایش هزینه‌های مالی وجود خواهد داشت. بنابراین، بازار در حال ارزیابی این موضوع است که آیا توسعه سریع شرکت در نهایت به سودآوری پایدار منجر می‌شود یا هزینه‌های رشد، بخش قابل‌توجهی از منافع اقتصادی آن را جذب خواهند کرد. کاهش اهداف قیمتی؛ فشار مضاعف بر ارزش‌گذاری سهام پس از انتشار گزارش مالی، چند مؤسسه تحلیلگری اهداف قیمتی خود برای سهام بلوم انرژی را کاهش دادند. جفریز هدف قیمتی را از ۲۸۹ به ۲۴۲ دلار رساند و توصیه نگهداری را حفظ کرد. جی‌پی مورگان نیز هدف خود را از ۳۱۴ به ۲۹۲ دلار کاهش داد. مؤسسه BTIG هدف قیمتی ۲۹۵ دلاری قبلی را به ۲۵۰ دلار تعدیل کرد. سیتی با حفظ ارزیابی خنثی، هدف قیمتی خود را اندکی به ۲۸۴ دلار افزایش داد. این تغییرات نشان می‌دهد که نگرانی درباره جریان نقدی و ارزش‌گذاری، به یکی از محورهای اصلی ارزیابی تحلیلگران تبدیل شده است. همچنین فروش نزدیک به ۹۰ هزار سهم توسط مدیران داخلی شرکت طی سه ماه گذشته، بر فضای احتیاطی بازار افزوده است؛ هرچند فروش سهام مدیران به‌تنهایی نشانه قطعی ضعف بنیادی شرکت محسوب نمی‌شود. فشار بازار فناوری و عقب‌نشینی از سقف قیمتی افت سهام بلوم انرژی در شرایطی رخ داده که بازار سهام آمریکا نیز با فشار فروش مواجه بوده است. کاهش شاخص نزدک و اس‌اندپی ۵۰۰ پس از انتشار گزارش‌های مالی آمازون و اینتل، نگرانی‌ها درباره بازده اقتصادی سرمایه‌گذاری‌های گسترده در زیرساخت هوش مصنوعی را افزایش داده است. از آنجا که بخش مهمی از چشم‌انداز رشد بلوم انرژی به افزایش تقاضای برق مراکز داده وابسته است، تردید درباره بازده این سرمایه‌گذاری‌ها می‌تواند مستقیماً بر انتظارات سرمایه‌گذاران اثر بگذارد. سهام شرکت که پیش‌تر به اوج ۳۵۱٫۲۸ دلار رسیده بود، اکنون فاصله محسوسی با سقف سالانه خود دارد. رسیدن قیمت به کف روزانه ۲۰۲٫۱۹ دلار نیز شدت تغییر انتظارات بازار را نشان می‌دهد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سخنگوی ارتش پاکستان به میانجی‌گری ایران و آمریکا «با احتیاط خوش‌بین» است

سخنگوی ارتش پاکستان اعلام کرد که این نهاد نسبت به میانجی‌گری ایران و آمریکا «با احتیاط خوش‌بین» است و دربارهٔ «خرابکاران قدرتمند» هشدار داد. وی تصریح کرد که هیچ محدودیتی برای پیوستن ایران به پیمان دفاعی مشترک مکه وجود ندارد و تصمیم‌گیری بر عهدهٔ سه طرف اصلی است. او همچنین افزود که اعزام نیروهای بیشتر برای دفاع از عربستان سعودی به شرایط و تصمیم سیاسی بستگی دارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

فورد به‌دنبال افزایش ۲۰ درصدی فروش و رساندن آن به ۵ میلیون خودرو تا سال ۲۰۳۲ است

بر اساس گزارش وال‌استریت ژورنال، جیم فارلی، مدیرعامل فورد، قصد دارد فروش سالانه این خودروساز را تا سال ۲۰۳۲ به ۵ میلیون دستگاه برساند؛ هدفی که حدود ۲۰ درصد بالاتر از حجم فروش فعلی شرکت است. این برنامه شامل عرضه پنج مدل جدید با قیمت کمتر از ۴۰ هزار دلار تا سال ۲۰۳۰ می‌شود. یکی از این محصولات، وانت برقی Fathom با قیمت حدود ۳۰ هزار دلار است که انتظار می‌رود تولید آن از سه‌ماهه چهارم سال ۲۰۲۷ آغاز شود و در نخستین سال عرضه، بیش از ۱۰۰ هزار دستگاه فروش داشته باشد. با این حال، فورد در حال حاضر با چالش‌هایی در بخش فروش روبه‌رو است. تحویل جهانی خودروهای این شرکت تا پایان ماه سپتامبر ۹ درصد کاهش یافته و سهام آن نیز از ابتدای سال تاکنون حدود ۸.۵ درصد افت کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر