EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۳ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۳ دقیقه پیش

تقویم مهم بازارهای سهام آمریکا و جهان: ۱۰ آبان تا ۱۵ آبان ۱۴۰۵

بازارهای مالی جهان در نخستین هفته نوامبر با مجموعه‌ای فشرده از رویدادهای اقتصادی، سیاسی و شرکتی روبه‌رو می‌شوند؛ رویدادهایی که می‌توانند مسیر معاملات را تا پایان سال تغییر دهند. پس از افزایش فشار فروش بر سهام فناوری آمریکا، سرمایه‌گذاران اکنون باید هم‌زمان گزارش‌های مالی شرکت‌های بزرگ، انتخابات میان‌دوره‌ای ایالات متحده، تصمیم احتمالی بانک انگلستان درباره نرخ بهره و گزارش اشتغال آمریکا را ارزیابی کنند. مهم‌ترین پرسش بازار در شرایط کنونی، صرفاً میزان رشد درآمد شرکت‌های فناوری نیست؛ بلکه این است که آیا سرمایه‌گذاری سنگین در هوش مصنوعی می‌تواند در زمانی معقول به درآمد، جریان نقدی و سودآوری پایدار تبدیل شود؟ افت سهام شرکت‌هایی مانند آلفابت، آمازون و اینتل نشان می‌دهد که حتی شرکت‌های بزرگ نیز در صورت ارائه چشم‌انداز ضعیف یا افزایش نگرانی درباره هزینه‌های سرمایه‌ای، از واکنش منفی بازار در امان نیستند. در آمریکا، هم‌زمانی گزارش‌های مالی شرکت‌های اپل، پالانتیر و ای‌ام‌دی با انتخابات میان‌دوره‌ای و انتشار آمار اشتغال، احتمال افزایش نوسان را بالا می‌برد. در اروپا، تصمیم بانک انگلستان و داده‌های تورمی منطقه یورو اهمیت ویژه‌ای دارند؛ درحالی‌که بازارهای آسیایی به داده‌های تولید چین، تجارت خارجی کره جنوبی و مسیر سیاست پولی استرالیا و ژاپن توجه خواهند کرد. برآیند این عوامل، آغاز هفته‌ای حساس است که در آن واکنش بازار به اطلاعات تازه، احتمالاً از خود ارقام نیز مهم‌تر خواهد بود. در یک نگاه آمریکا: گزارش‌های شرکت‌های فناوری و آمار اشتغال، جهت کوتاه‌مدت بازار را تعیین می‌کنند. اروپا: تصمیم بانک انگلستان و داده‌های تورمی، آزمونی برای سهام و ارزهای منطقه هستند. آسیا: داده‌های چین و تجارت نیمه‌رساناها، مهم‌ترین نشانه‌های وضعیت تقاضای منطقه‌اند. چشم‌انداز کلی: نوسان بالا محتمل است و تثبیت روند صعودی به شواهد تازه نیاز دارد. فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۲ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۳ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۴ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام پنج‌شنبه ۵ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۶ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام بازار سهام آمریکا؛ آزمون دشوار برای معامله هوش مصنوعی بازار اروپا؛ بانک انگلستان در مرکز توجه بازارهای آسیا؛ چین، نیمه‌رساناها و مسیر نرخ‌های بهره دوشنبه ۲ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Apple AAPL 344.63 دلار 5.03 تریلیون دلار 113.38 میلیارد دلار 1.99 دلار Berkshire Hathaway A BRK.A 815,600 دلار 1.16 تریلیون دلار 100.93 میلیارد دلار 8,659.08 دلار Berkshire Hathaway B BRK.B 542.49 دلار 1.16 تریلیون دلار 100.93 میلیارد دلار 5.78 دلار Palantir Technologies PLTR 184.11 دلار 442.43 میلیارد دلار 2.17 میلیارد دلار 0.4105 دلار Vertex Pharmaceuticals VRTX 558.88 دلار 141.65 میلیارد دلار 3.41 میلیارد دلار 4.76 دلار British American Tobacco ADR BTI 61.52 دلار 132.14 میلیارد دلار — — Marriott International MAR 399.30 دلار 104.12 میلیارد دلار 6.91 میلیارد دلار 2.83 دلار Grupo Mexico GMBXF 12.04 دلار 93.43 میلیارد دلار 5.95 میلیارد دلار 0.2257 دلار Williams Companies WMB 74.35 دلار 90.94 میلیارد دلار 3 میلیارد دلار 0.5401 دلار BOC Hong Kong ADR BHKLY 131.24 دلار 68.06 میلیارد دلار — — UCB ADR UCBJY 156.80 دلار 59.88 میلیارد دلار — — Diamondback Energy FANG 212.08 دلار 59.39 میلیارد دلار 4.68 میلیارد دلار 5.46 دلار Lonza Group AG ADR LZAGY 77.84 دلار 54.53 میلیارد دلار — — Realty Income O 56.93 دلار 53.85 میلیارد دلار 1.43 میلیارد دلار 0.4062 دلار Entergy ETR 110.11 دلار 52.61 میلیارد دلار 4.17 میلیارد دلار 1.67 دلار Sumitomo ADR SSUMY 10.63 دلار 50.64 میلیارد دلار 11.23 میلیارد دلار 0.2357 دلار سه‌شنبه ۳ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS AMD AMD 504.80 دلار 824.07 میلیارد دلار 13.06 میلیارد دلار 1.94 دلار Amgen AMGN 466.01 دلار 251.94 میلیارد دلار 10.06 میلیارد دلار 5.76 دلار Arista Networks ANET 168.86 دلار 212.97 میلیارد دلار 3.33 میلیارد دلار 1.08 دلار Shopify SHOP 157.49 دلار 202.63 میلیارد دلار 3.74 میلیارد دلار 0.4662 دلار Pfizer PFE 30.52 دلار 173.95 میلیارد دلار 15.91 میلیارد دلار 0.7327 دلار Eaton ETN 369.97 دلار 143.7 میلیارد دلار 8.53 میلیارد دلار 3.54 دلار Marathon Petroleum MPC 444.73 دلار 124.89 میلیارد دلار 46.72 میلیارد دلار 25.38 دلار Booking Holdings BKNG 148.13 دلار 111.3 میلیارد دلار 9.54 میلیارد دلار 4.49 دلار Itaú Unibanco ADR ITUB 7.13 دلار 82.94 میلیارد دلار 9.6 میلیارد دلار 0.2257 دلار Ferrari RACE 395.99 دلار 76.05 میلیارد دلار 2.16 میلیارد دلار 2.70 دلار Energy Transfer ET 20.91 دلار 72 میلیارد دلار 30.98 میلیارد دلار 0.3992 دلار Apollo Global Management APO 115.84 دلار 68.41 میلیارد دلار 5.79 میلیارد دلار 2.22 دلار MPLX MPLX 60.16 دلار 60.99 میلیارد دلار 3.36 میلیارد دلار 1.14 دلار Bayer ADR BAYRY 13.99 دلار 55.46 میلیارد دلار 11.32 میلیارد دلار 0.1206 دلار AMETEK AME 241.12 دلار 55.28 میلیارد دلار 2.12 میلیارد دلار 2.11 دلار Coca-Cola Europacific Partners CCEP 113.22 دلار 50.07 میلیارد دلار 5.68 میلیارد دلار — Teva ADR TEVA 42.09 دلار 49.05 میلیارد دلار 4.25 میلیارد دلار 0.7215 دلار Keurig Dr Pepper KDP 35.84 دلار 48.77 میلیارد دلار 7.33 میلیارد دلار 0.6181 دلار Block XYZ 76.22 دلار 46.08 میلیارد دلار 6.58 میلیارد دلار 1.03 دلار Waters Corporation WAT 462.72 دلار 45.46 میلیارد دلار 1.75 میلیارد دلار 4.00 دلار چهارشنبه ۴ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Arm ADR ARM 205.97 دلار 219.99 میلیارد دلار 1.07 میلیارد دلار 0.41 دلار McDonald's MCD 258.12 دلار 182.66 میلیارد دلار 7.29 میلیارد دلار 3.38 دلار Qualcomm QCOM 164.79 دلار 175.97 میلیارد دلار 10.14 میلیارد دلار 2.17 دلار Novo Nordisk ADR NVO 40.00 دلار 175.35 میلیارد دلار 11.09 میلیارد دلار 0.7403 دلار Uber UBER 65.25 دلار 133.28 میلیارد دلار 14.67 میلیارد دلار 0.8642 دلار McKesson MCK 994.58 دلار 115.96 میلیارد دلار 109.86 میلیارد دلار 10.71 دلار CVS Health CVS 90.25 دلار 115.43 میلیارد دلار 104.75 میلیارد دلار 1.65 دلار Mitsubishi Corporation MSBHF 30.01 دلار 111.68 میلیارد دلار 27.87 میلیارد دلار 0.3449 دلار Itochu ADR ITOCY 14.69 دلار 102.02 میلیارد دلار 22.82 میلیارد دلار 0.2516 دلار Suncor Energy SU 79.42 دلار 93 میلیارد دلار 11.26 میلیارد دلار 2.25 دلار Emerson Electric EMR 164.94 دلار 92 میلیارد دلار 5.11 میلیارد دلار 1.85 دلار Mitsui & Company ADR MITSY 632.05 دلار 90.06 میلیارد دلار 23.34 میلیارد دلار 12.62 دلار NTT Inc DRC NTTYY 27.45 دلار 89.55 میلیارد دلار 23.11 میلیارد دلار 0.5177 دلار Datadog DDOG 235.27 دلار 84.48 میلیارد دلار 1.14 میلیارد دلار 0.6415 دلار MercadoLibre MELI 1,624.53 دلار 82.36 میلیارد دلار 10.69 میلیارد دلار 9.34 دلار Motorola Solutions MSI 491.53 دلار 81.35 میلیارد دلار 3.25 میلیارد دلار 4.42 دلار AppLovin APP 228.50 دلار 76.47 میلیارد دلار 2.08 میلیارد دلار 4.04 دلار Manulife Financial MFC 44.63 دلار 74.06 میلیارد دلار — 0.8423 دلار Allstate ALL 259.87 دلار 65.71 میلیارد دلار 15.84 میلیارد دلار 6.77 دلار W.W. Grainger GWW 1,359.17 دلار 64.02 میلیارد دلار 5.07 میلیارد دلار 11.67 دلار MetLife MET 100.02 دلار 63.56 میلیارد دلار 19.91 میلیارد دلار 2.75 دلار Cencora COR 330.84 دلار 63.13 میلیارد دلار 87.97 میلیارد دلار 4.57 دلار Aflac AFL 123.89 دلار 62.11 میلیارد دلار 4.11 میلیارد دلار 1.80 دلار Cenovus Energy CVE 32.73 دلار 60.42 میلیارد دلار 11.65 میلیارد دلار 1.04 دلار United Overseas Bank ADR UOVEY 64.42 دلار 53.41 میلیارد دلار 2.71 میلیارد دلار 1.28 دلار Edwards Lifesciences EW 92.01 دلار 53.03 میلیارد دلار 1.68 میلیارد دلار 0.738 دلار Marubeni ADR MARUY 31.05 دلار 50.88 میلیارد دلار 13.02 میلیارد دلار 0.4808 دلار پنج‌شنبه ۵ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Toyota Motor ADR TM 195.71 دلار 229.46 میلیارد دلار 84.08 میلیارد دلار 3.77 دلار ConocoPhillips COP 154.03 دلار 185.04 میلیارد دلار 18.45 میلیارد دلار 2.97 دلار DBS Group Holdings ADR DBSDY 227.84 دلار 162.59 میلیارد دلار 4.73 میلیارد دلار 3.18 دلار Deutsche Telekom ADR DTEGY 29.00 دلار 139.7 میلیارد دلار 34.75 میلیارد دلار 0.7011 دلار Canadian Natural Resources CNQ 56.11 دلار 115.69 میلیارد دلار 12.35 میلیارد دلار 1.49 دلار Parker-Hannifin PH 899.82 دلار 113.48 میلیارد دلار 5.81 میلیارد دلار 8.21 دلار Southern Company SO 93.71 دلار 107.8 میلیارد دلار 8.37 میلیارد دلار 1.68 دلار Cloudflare NET 280.70 دلار 99.95 میلیارد دلار 736.8 میلیون دلار 0.3423 دلار Duke Energy DUK 127.39 دلار 99.33 میلیارد دلار 8.91 میلیارد دلار 1.88 دلار Airbnb ABNB 164.39 دلار 96.92 میلیارد دلار 4.75 میلیارد دلار 2.85 دلار Monster Beverage MNST 47.34 دلار 92.74 میلیارد دلار 2.49 میلیارد دلار 0.2998 دلار National Australia Bank ADR NABZY 14.48 دلار 90.02 میلیارد دلار — — EOG Resources EOG 165.54 دلار 86.83 میلیارد دلار 7.13 میلیارد دلار 4.41 دلار National Grid ADR NGG 83.95 دلار 84.43 میلیارد دلار — — Simon Property Group SPG 217.75 دلار 82.61 میلیارد دلار 1.63 میلیارد دلار 1.68 دلار The Cigna Group CI 298.23 دلار 78.8 میلیارد دلار 72.65 میلیارد دلار 7.52 دلار Lumentum Holdings LITE 840.70 دلار 76.15 میلیارد دلار 1.25 میلیارد دلار 4.21 دلار DHL ADR DHLGY 32.63 دلار 72.53 میلیارد دلار 24.58 میلیارد دلار 0.4861 دلار Air Products APD 316.43 دلار 70.46 میلیارد دلار 3.32 میلیارد دلار 3.61 دلار Cummins CMI 500.09 دلار 68.84 میلیارد دلار 9.85 میلیارد دلار 8.19 دلار Targa Resources TRGP 314.99 دلار 67.54 میلیارد دلار 4.74 میلیارد دلار 2.70 دلار TC Energy TRP 64.50 دلار 67.23 میلیارد دلار 2.83 میلیارد دلار 0.6025 دلار Engie ADR ENGIY 26.16 دلار 63.59 میلیارد دلار 17.57 میلیارد دلار 0.3106 دلار Nintendo ADR NTDOY 13.10 دلار 60.64 میلیارد دلار 2.99 میلیارد دلار 0.1081 دلار Devon Energy DVN 52.15 دلار 59.97 میلیارد دلار 6.48 میلیارد دلار 1.27 دلار Natera NTRA 414.30 دلار 59.72 میلیارد دلار 707.64 میلیون دلار -0.2682 دلار Cardinal Health CAH 250.48 دلار 58 میلیارد دلار 66.59 میلیارد دلار 2.95 دلار Sempra SRE 86.06 دلار 56.27 میلیارد دلار 3.31 میلیارد دلار 1.20 دلار Swiss Re ADR SSREY 46.46 دلار 54.64 میلیارد دلار 10.83 میلیارد دلار 0.8523 دلار Rheinmetall ADR RNMBY 231.17 دلار 54.04 میلیارد دلار 3.65 میلیارد دلار 1.60 دلار Becton Dickinson BDX 197.88 دلار 53.9 میلیارد دلار 5.11 میلیارد دلار 4.07 دلار Siemens Healthineers ADR SMMNY 23.81 دلار 53.28 میلیارد دلار 7.66 میلیارد دلار 0.3811 دلار Wheaton Precious Metals WPM 116.58 دلار 52.79 میلیارد دلار 875.64 میلیون دلار 1.01 دلار جمعه ۶ نوامبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Tokyo Electron ADR TELWY 30.80 دلار 136.66 میلیارد دلار 5.49 میلیارد دلار 1.32 دلار Enbridge ENB 49.46 دلار 110.23 میلیارد دلار 13.37 میلیارد دلار 0.4991 دلار Moderna MRNA 221.72 دلار 88.52 میلیارد دلار 892.41 میلیون دلار -1.09 دلار KDDI ADR KDDIY 17.97 دلار 68.53 میلیارد دلار 10.04 میلیارد دلار 0.3315 دلار Hong Kong Exchanges & Clearing ADR HKXCY 46.69 دلار 59.2 میلیارد دلار 1.06 میلیارد دلار 0.5146 دلار Constellation Software CNSWF 2,427 دلار 51.46 میلیارد دلار 3.5 میلیارد دلار 29.73 دلار Humana HUM 414.50 دلار 49.77 میلیارد دلار 40.87 میلیارد دلار -1.00 دلار Vistra VST 138.37 دلار 46.44 میلیارد دلار 6.79 میلیارد دلار 2.71 دلار BeOne Medicines DRC ONC 370.33 دلار 42.11 میلیارد دلار 1.75 میلیارد دلار 1.89 دلار Advanced Info Service ADR AVIFY 9.49 دلار 29.77 میلیارد دلار 1.7 میلیارد دلار 0.1342 دلار   ✔️ بیشتر بخوانید: رویدادهای اثرگذار بازارهای جهانی را اینجا دنبال کنید. بازار سهام آمریکا؛ آزمون دشوار برای معامله هوش مصنوعی فشار فروش فناوری و تغییر رفتار سرمایه‌گذاران بازار سهام آمریکا هفته گذشته را در شرایطی به پایان رساند که اعتماد سرمایه‌گذاران به بخشی از شرکت‌های بزرگ فناوری تضعیف شده بود. شاخص اس‌اندپی ۵۰۰ در معاملات پایانی جمعه ۳۰ اکتبر، در محدوده ۷۵۸۰ واحد قرار گرفت و شاخص نزدک کامپوزیت نیز در همان روز افت قابل‌توجهی را تجربه کرد. فشار فروش در سهام فناوری، عملکرد کلی بازار را تحت تأثیر قرار داد و نشان داد که انتشار گزارش‌های مالی مناسب در برخی شرکت‌ها برای حفظ شتاب صعودی کافی نیست. بر اساس داده‌های گزارش‌شده در پایان هفته، اس‌اندپی ۵۰۰ در هفته حدود ۰٫۶ درصد کاهش یافت و نزدک کامپوزیت در ماه اکتبر افتی نزدیک به ۵٫۳ درصد را ثبت کرد. این ارقام، در کنار افت شدید برخی نمادهای فناوری، بیانگر افزایش حساسیت بازار به کیفیت درآمدها، چشم‌انداز سودآوری و هزینه‌های توسعه زیرساخت‌های هوش مصنوعی است. در این میان، کاهش قیمت سهام را نباید الزاماً به معنای تضعیف بنیادی تمام شرکت‌های فناوری دانست. بخشی از فشار فروش می‌تواند حاصل تعدیل انتظارات، شناسایی سود پس از رشدهای قبلی و کاهش تمایل سرمایه‌گذاران به پذیرش ارزش‌گذاری‌های بالا باشد. بااین‌حال، اگر شرکت‌ها نتوانند بازده سرمایه‌گذاری‌های سنگین خود را به‌صورت روشن نشان دهند، احتمال ادامه اصلاح در این بخش افزایش خواهد یافت. آلفابت، آمازون و اینتل؛ چرا بازار به گزارش‌ها واکنش منفی نشان داد؟ گزارش‌های مالی و چشم‌انداز ارائه‌شده از سوی چند شرکت بزرگ، نگرانی درباره پایداری رونق هوش مصنوعی را تشدید کرد. آلفابت با افت درآمد جست‌وجو نسبت به انتظارات و افزایش چشمگیر هزینه‌های سرمایه‌ای روبه‌رو شد. طبق گزارش‌های مبنا، هزینه سرمایه‌ای فصلی این شرکت به حدود ۵۱ میلیارد دلار رسید و جریان نقدی آزاد آن تحت فشار قرار گرفت. افت روزانه ۱۲٫۶ درصدی سهام آلفابت نیز نشان داد که سرمایه‌گذاران نسبت به فاصله میان هزینه‌های زیرساختی و درآمدهای قابل‌تحقق حساس شده‌اند. آمازون نیز با وجود رشد مناسب کسب‌وکار خدمات ابری، نتوانست انتظارات مربوط به سودآوری را به‌طور کامل برآورده کند. این تفاوت میان رشد فروش و کیفیت سود اهمیت زیادی دارد؛ زیرا بازار تنها به افزایش درآمد توجه نمی‌کند، بلکه می‌خواهد بداند چه میزان از این درآمد به سود عملیاتی و جریان نقدی تبدیل می‌شود. در مورد اینتل، ضعف واکنش بازار به گزارش مالی و چشم‌انداز شرکت نشان می‌دهد که بازگشت رقابت‌پذیری در صنعت نیمه‌رساناها همچنان به اجرای موفق برنامه‌های عملیاتی وابسته است. توسعه ظرفیت تولید، هزینه‌های بالای سرمایه‌گذاری و رقابت در بازار پردازنده‌ها، عواملی هستند که می‌توانند دوره بازیابی سودآوری را طولانی کنند. وجه مشترک این شرکت‌ها، لزوماً ضعف یکسان در عملکرد عملیاتی نیست؛ بلکه بازار در حال ارزیابی مجدد ارزش اقتصادی سرمایه‌گذاری‌های بزرگ فناوری است. رشد تقاضا برای هوش مصنوعی زمانی می‌تواند از قیمت سهام حمایت کند که با درآمد تکرارشونده، حاشیه سود قابل‌قبول و جریان نقدی پایدار همراه شود. اپل، پالانتیر و ای‌ام‌دی؛ سه آزمون برای هفته جدید گزارش مالی اپل در دوشنبه ۲ نوامبر، یکی از رویدادهای مهم هفته خواهد بود. سرمایه‌گذاران به وضعیت تقاضا برای آیفون، عملکرد بخش خدمات و چشم‌انداز فروش در فصل تعطیلات پایان سال توجه خواهند کرد. برای اپل، صرف ثبت درآمد بالا کافی نیست؛ راهنمای مدیریت درباره تقاضای مصرف‌کنندگان و توانایی شرکت برای حفظ حاشیه سود نیز اهمیت دارد. پالانتیر نیز در همان روز گزارش می‌دهد. این شرکت در نقطه تلاقی نرم‌افزار، تحلیل داده و هوش مصنوعی قرار دارد؛ بنابراین بازار احتمالاً بر رشد قراردادها، تقاضای مشتریان تجاری و دولتی و میزان تبدیل درآمد به سود تمرکز خواهد کرد. در شرکت‌هایی با ارزش‌گذاری بالا، حتی رشد مناسب نیز ممکن است در صورت پایین‌تر بودن از انتظارات بازار، واکنش منفی ایجاد کند. گزارش ای‌ام‌دی در سه‌شنبه ۳ نوامبر، آزمونی مهم برای صنعت پردازنده و شتاب‌دهنده‌های هوش مصنوعی خواهد بود. سرمایه‌گذاران باید علاوه بر درآمد تحقق‌یافته، چشم‌انداز فروش محصولات مرتبط با مراکز داده، ظرفیت عرضه و روند حاشیه سود را بررسی کنند. گزارش کوالکام در چهارشنبه نیز می‌تواند تصویری تکمیلی از وضعیت تقاضای نیمه‌رساناها ارائه دهد. نکته کلیدی این است که واکنش قیمت به گزارش‌ها تنها به عبور یا عدم عبور از پیش‌بینی‌ها وابسته نیست. اگر نتیجه مالی مناسب باشد اما چشم‌انداز آینده ضعیف‌تر از انتظار ارائه شود، قیمت سهام ممکن است کاهش یابد. در مقابل، راهنمای مثبت و قابل‌اتکا می‌تواند حتی در فضای منفی بازار نیز زمینه بهبود برخی نمادها را فراهم کند. فدرال رزرو، تورم و اشتغال؛ پیوند سیاست پولی با ارزش‌گذاری سهام فدرال رزرو در نشست پایان اکتبر نرخ بهره را در محدوده ۳٫۷۵ تا ۴ درصد حفظ کرد. رأی کمیته با نتیجه ۱۰ به ۲ همراه بود و دو عضو از افزایش ۲۵ واحد پایه‌ای نرخ بهره حمایت کردند. پیام کلی نشست، تداوم احتیاط در تصمیم‌گیری و نیاز به دریافت اطلاعات بیشتر درباره مسیر تورم و فعالیت اقتصادی بود. بر اساس داده‌های گزارش‌شده، شاخص قیمت مخارج مصرف شخصی در سپتامبر نسبت به ماه قبل ۰٫۵ درصد افزایش یافت و رشد سالانه آن به ۳٫۶ درصد رسید. شاخص هسته نیز در مقیاس سالانه ۳٫۱ درصد افزایش داشت. این ارقام همچنان بالاتر از هدف ۲ درصدی فدرال رزرو هستند و نشان می‌دهند که کاهش پایدار تورم هنوز قطعی نیست. در مقابل، برآورد اولیه رشد سالانه اقتصاد آمریکا در سه‌ماهه سوم ۳٫۴ درصد اعلام شد؛ رقمی بالاتر از انتظارهای گزارش‌شده در منابع مبنا. ترکیب رشد اقتصادی نسبتاً قوی و تورم بالاتر از هدف، تصمیم‌گیری بانک مرکزی را دشوار می‌کند: سیاست انقباضی‌تر می‌تواند فشار تورمی را کاهش دهد، اما هم‌زمان هزینه تأمین مالی را بالا ببرد و ارزش فعلی جریان‌های نقدی آتی شرکت‌ها را پایین بیاورد. گزارش اشتغال جمعه ۶ نوامبر، یکی از مهم‌ترین داده‌های هفته خواهد بود. انتظار گزارش‌شده بازار، ایجاد حدود ۵۵ هزار شغل جدید خارج از بخش کشاورزی و ثابت ماندن نرخ بیکاری در ۴٫۲ درصد است. اگر آمار اشتغال به‌مراتب قوی‌تر از انتظار باشد، احتمال تداوم سیاست پولی سخت‌گیرانه می‌تواند افزایش یابد و بر سهام رشدمحور فشار وارد کند. اگر داده‌ها ضعیف باشند، بازده اوراق قرضه ممکن است کاهش یابد؛ اما ضعف شدید بازار کار می‌تواند نگرانی درباره رشد اقتصادی را تشدید کند. بازار اروپا؛ بانک انگلستان در مرکز توجه تصمیم نرخ بهره و حساسیت بازار به تورم در اروپا، مهم‌ترین رویداد پولی هفته تصمیم بانک انگلستان در پنجشنبه ۵ نوامبر است. در گزارش‌های مبنا، احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره تا ۴ درصد بالا ارزیابی شده است. بااین‌حال، تصمیم نهایی و لحن بیانیه بانک باید تا زمان انتشار رسمی، نامشخص تلقی شود. اگر بانک انگلستان نرخ بهره را افزایش دهد، توجه بازار به ترکیب آرای اعضای کمیته و پیام‌های مربوط به تصمیم‌های آینده معطوف خواهد شد. افزایش نرخ بهره همراه با لحنی محتاطانه ممکن است واکنش متفاوتی نسبت به افزایش نرخ بهره همراه با هشدار درباره تداوم تورم ایجاد کند. به همین دلیل، تنها اندازه تغییر نرخ برای ارزیابی اثر آن بر پوند، اوراق قرضه و سهام کافی نیست. در منطقه یورو نیز انتشار برآورد اولیه تورم اکتبر اهمیت دارد. افزایش فشارهای قیمتی، به‌ویژه در شرایطی که قیمت انرژی در سطح بالایی قرار دارد، می‌تواند فضای کاهش نرخ بهره را محدود کند. در مقابل، کاهش تورم ممکن است به بانک مرکزی اروپا امکان دهد میان کنترل قیمت‌ها و حمایت از فعالیت اقتصادی تعادل برقرار کند. شاخص دکس و فوتسی؛ تفاوت ساختار بازارها شاخص دکس آلمان هفته گذشته با رشد حدود ۲٫۵ درصدی در سطح تقریبی ۲۵٬۸۱۸ واحد قرار گرفت؛ درحالی‌که فوتسی ۱۰۰ بریتانیا رشد هفتگی محدودتری در حدود ۰٫۴ درصد ثبت کرد. این اختلاف نشان می‌دهد که بازارهای اروپایی، با وجود قرار گرفتن در معرض برخی ریسک‌های مشترک، الزاماً رفتار یکسانی ندارند. برای دکس، پایداری تقاضای صنعتی، عملکرد شرکت‌های بزرگ و جهت حرکت بازارهای جهانی اهمیت دارد. اگر افت سهام فناوری آمریکا به سایر صنایع سرایت کند، احتمال افزایش فشار فروش در سهام چرخه‌ای اروپا نیز وجود خواهد داشت. بااین‌حال، بهبود داده‌های اقتصادی یا گزارش‌های مالی مطلوب می‌تواند از شاخص حمایت کند. در فوتسی، وزن شرکت‌های انرژی، دارویی و برخی بنگاه‌های دفاعی‌تر می‌تواند نقش متفاوتی در مقایسه با شاخص‌های فناوری‌محور ایفا کند. افزایش قیمت نفت ممکن است در کوتاه‌مدت از درآمد برخی شرکت‌های انرژی حمایت کند، اما هم‌زمان هزینه انرژی را برای مصرف‌کنندگان و صنایع بالا می‌برد. بنابراین اثر نفت بر کل بازار سهام اروپا یک‌جهته نیست. بریتانیا؛ بودجه، بانک‌ها و پوند در کنار تصمیم بانک مرکزی، تحولات بودجه‌ای بریتانیا نیز بر ارزیابی بازار اثر گذاشته است. بر اساس گزارش‌های مبنا، افزایش اضافه‌مالیات بخش بانکی از ۳ به ۶ درصد برای دوره‌ای محدود مطرح شده است. واکنش بازار به این سیاست، علاوه بر میزان مالیات، به نحوه تأمین مالی هزینه‌های عمومی و حفظ اعتبار مالی دولت بستگی دارد. عملکرد سهام بانک‌ها نیز یکدست نبوده است. نگرانی درباره درآمد، هزینه‌های اعتباری و افزایش مطالبات مشکوک‌الوصول می‌تواند اثر کاهش عدم‌قطعیت مالیاتی را خنثی کند. در مقابل، شرکت‌هایی که چشم‌انداز سودآوری خود را حفظ می‌کنند، ممکن است عملکرد مقاوم‌تری داشته باشند. برای پوند، تصمیم بانک انگلستان و انتظارات مربوط به نرخ‌های بهره در آمریکا اهمیت ویژه‌ای دارد. اگر سیاست پولی بریتانیا سخت‌گیرانه‌تر از انتظار باشد، پوند می‌تواند حمایت شود؛ اما اگر بازار افزایش نرخ را از قبل در قیمت‌ها لحاظ کرده باشد، واکنش مثبت لزوماً پایدار نخواهد بود. جهت حرکت ارزها به تفاوت مسیر سیاست پولی دو اقتصاد وابسته است، نه صرفاً سطح مطلق نرخ بهره. بازارهای آسیا؛ چین، نیمه‌رساناها و مسیر نرخ‌های بهره چین؛ داده‌های تولید در کانون توجه در آسیا، داده‌های شاخص مدیران خرید چین از مهم‌ترین رویدادهای آغاز هفته هستند. گزارش‌های مبنا از قرار گرفتن شاخص رسمی تولید در محدوده انقباض، یعنی کمتر از ۵۰ واحد، حکایت دارند. عدد ۴۹٫۳ برای شاخص رسمی تولید گزارش شده است؛ درحالی‌که برخی پیش‌بینی‌های پیش از انتشار، ارقام متفاوتی را نشان می‌دادند. قرار گرفتن شاخص زیر ۵۰ به معنای آن است که سهم پاسخ‌های حاکی از بهبود شرایط در نظرسنجی از سهم پاسخ‌های حاکی از افت کمتر بوده است؛ اما این شاخص به‌تنهایی اندازه رشد یا انقباض تولید ناخالص داخلی را نشان نمی‌دهد. برای ارزیابی دقیق‌تر اقتصاد چین باید هم‌زمان به سفارش‌های جدید، صادرات، تقاضای داخلی و سیاست‌های حمایتی دولت توجه کرد. ضعف تولید می‌تواند بر صنایع وابسته به تقاضای چین و بازارهای صادراتی منطقه فشار وارد کند. در مقابل، بهبود داده‌ها یا اعلام سیاست‌های حمایتی تازه ممکن است از سهام منطقه‌ای، به‌ویژه شرکت‌های حساس به چرخه اقتصادی، پشتیبانی کند. استرالیا؛ احتمال افزایش نرخ بهره بانک مرکزی استرالیا در سه‌شنبه ۳ نوامبر تصمیم خود را اعلام می‌کند. تحلیل‌های منتشرشده پیش از نشست، احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره تا ۴٫۸۵ درصد را مطرح کرده‌اند. این پیش‌بینی به تداوم تورم و شتاب افزایش قیمت‌ها وابسته است و نباید به‌عنوان نتیجه قطعی نشست در نظر گرفته شود. افزایش نرخ بهره می‌تواند از دلار استرالیا حمایت کند، اما در همان حال هزینه تأمین مالی خانوارها و شرکت‌ها را افزایش می‌دهد. اگر بانک مرکزی بر ضرورت مهار تورم تأکید کند، بازار ممکن است مسیر سیاست پولی را برای ماه‌های آینده نیز سخت‌گیرانه‌تر ارزیابی کند. در مقابل، لحنی محتاطانه می‌تواند از شدت انتظارات انقباضی بکاهد. کره جنوبی و تایوان؛ تجارت و تقاضای نیمه‌رساناها داده‌های تجارت خارجی کره جنوبی برای ارزیابی تقاضای جهانی نیمه‌رساناها اهمیت دارند. صادرات این کشور از شرایط صنعت تراشه، بازار تجهیزات الکترونیکی و تقاضای خارجی اثر می‌پذیرد. اگر رشد صادرات تقویت شود، می‌تواند نشانه‌ای مثبت برای زنجیره تأمین فناوری باشد؛ هرچند باید مشخص شود این رشد تا چه اندازه گسترده و پایدار است. در تایوان نیز آمار تورم اکتبر مورد توجه قرار می‌گیرد. تداوم تورم بالا می‌تواند احتمال تغییر سیاست پولی در ماه‌های بعد را افزایش دهد. از آنجا که تایوان در زنجیره جهانی تولید تراشه جایگاه مهمی دارد، تحولات این اقتصاد علاوه بر سیاست پولی، از منظر عرضه و تقاضای صنعت نیمه‌رساناها نیز اهمیت دارد. ژاپن؛ رشد دستمزدها و سیاست پولی آمار دستمزدهای ژاپن در پنجشنبه منتشر می‌شود. رشد دستمزدها برای بانک مرکزی این کشور اهمیت دارد؛ زیرا افزایش پایدار درآمد نیروی کار می‌تواند از مصرف داخلی حمایت کند و در صورت تداوم فشار قیمت‌ها، زمینه تغییر سیاست پولی را فراهم سازد. بااین‌حال، رشد دستمزد اسمی به‌تنهایی تصویر کاملی از قدرت خرید خانوارها ارائه نمی‌دهد. اگر تورم سریع‌تر از دستمزدها افزایش یابد، درآمد واقعی ممکن است همچنان تحت فشار باشد. بنابراین بازار باید رشد دستمزد اسمی، تورم و روند مصرف را در کنار یکدیگر بررسی کند. در مجموع، چشم‌انداز آسیا به ترکیبی از داده‌های چین، قدرت صادرات کره جنوبی، تورم منطقه و سیاست پولی استرالیا و ژاپن وابسته است. تقاضای مرتبط با هوش مصنوعی می‌تواند از برخی صنایع حمایت کند، اما برای تبدیل این عامل به روند صعودی پایدار، شواهد بیشتری از رشد تقاضای نهایی و بهبود سودآوری لازم است. نفت و دارایی‌های پرریسک؛ ریسک ژئوپلیتیکی همچنان فعال است قیمت نفت در پایان هفته تحت تأثیر نگرانی‌های ژئوپلیتیکی و تحولات خاورمیانه قرار داشت. گزارش‌های مبنا از افزایش قیمت نفت خام آمریکا تا محدوده ۱۰۴ دلار و قرار گرفتن نفت برنت در سطوح بالاتر حکایت دارند؛ بااین‌حال، به دلیل تفاوت زمان ثبت و مبنای قیمت‌گذاری در گزارش‌ها، این ارقام نباید به‌عنوان قیمت‌های هم‌زمان تلقی شوند. هرگونه تشدید تنش در خاورمیانه یا اختلال در مسیرهای انتقال انرژی می‌تواند ریسک افزایش قیمت نفت را بالا ببرد. چنین وضعیتی برای شرکت‌های تولیدکننده انرژی ممکن است در کوتاه‌مدت سودآور باشد، اما برای صنایع پرمصرف انرژی، حمل‌ونقل و خانوارها هزینه ایجاد می‌کند. افزایش قیمت انرژی همچنین می‌تواند کاهش تورم را دشوارتر سازد و فضای سیاست پولی بانک‌های مرکزی را محدود کند. از سوی دیگر، کاهش تنش‌ها یا افزایش عرضه می‌تواند فشار صعودی بر قیمت نفت را کاهش دهد. بنابراین معامله‌گران باید علاوه بر اخبار سیاسی، داده‌های موجودی نفت و نشانه‌های عرضه و تقاضا را نیز دنبال کنند. در بازار رمزارزها نیز گزارش‌هایی از افت قیمت بیت‌کوین و اتر و وقوع سرقت دارایی‌های دیجیتال منتشر شده است. در ارزیابی این گزارش‌ها، تفکیک داده‌های تأییدشده از ادعاهای اولیه ضروری است؛ به‌ویژه هنگامی که رقم خسارت، دارایی‌های مسدودشده و سازوکار حمله هنوز نیازمند تأیید مستقل باشند. در سطح کلی، ریسک صرافی‌ها، کیف‌پول‌ها، پل‌های میان‌زنجیره‌ای و مجوزهای قراردادی همچنان از موضوعات مهم امنیت دارایی‌های دیجیتال است. ۵. تقویم رویدادهای مهم هفته؛ ۲ تا ۶ نوامبر روز تاریخ رویدادهای مهم اهمیت برای بازار دوشنبه ۲ نوامبر شاخص تولید آمریکا و گزارش‌های اپل و پالانتیر سنجش وضعیت صنعت و تقاضای فناوری سه‌شنبه ۳ نوامبر انتخابات میان‌دوره‌ای آمریکا، تصمیم بانک مرکزی استرالیا و گزارش ای‌ام‌دی ریسک سیاسی، نرخ بهره و تقاضای تراشه چهارشنبه ۴ نوامبر آمار اشتغال خصوصی آمریکا، شاخص خدمات و گزارش کوالکام ارزیابی رشد اقتصادی و صنعت فناوری پنجشنبه ۵ نوامبر تصمیم بانک انگلستان، آمار مطالبات بیکاری آمریکا و دستمزدهای ژاپن سیاست پولی، بازار کار و اقتصاد آسیا جمعه ۶ نوامبر گزارش اشتغال آمریکا و نرخ بیکاری اثرگذاری بر انتظارات نرخ بهره فدرال رزرو منبع: تقویم رویدادهای اقتصادی و گزارش‌های شرکت‌ها در کنار این رویدادها، انتشار داده‌های تورم منطقه یورو، شاخص‌های تولید چین و گزارش‌های شرکت‌های بزرگ اروپایی نیز می‌تواند بر معاملات اثر بگذارد. زمان دقیق انتشار هر داده باید پیش از معامله با تقویم رسمی همان نهاد تطبیق داده شود؛ زیرا تفاوت منطقه زمانی و تغییر ساعت رسمی کشورها ممکن است زمان نمایش رویدادها را تغییر دهد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوپک‌پلاس پرونده سال ۲۰۲۶ را بست؛ تثبیت سهمیه تولید ۷ کشور در دسامبر

در یک نگاه تثبیت دسامبر: هفت کشور اوپک‌پلاس سهمیه تولید نفت خود را تا پایان دسامبر ۲۰۲۶ روی سطوح سپتامبر ثابت نگه داشتند. چشم‌انداز ۲۰۲۷: ائتلاف منتظر تکمیل ارزیابی ظرفیت تولید پایدار است تا در نشست ۲۹ نوامبر، خطوط پایه سال آینده را تعیین کند. رشد سپتامبر: کل تولید اوپک‌پلاس با افزایشی چشمگیر به ۳۹.۰۶۸ میلیون بشکه در روز رسید که عربستان و عراق بیشترین نقش را در آن داشتند. در نشست امروز اوپک پلاس، هفت کشور عضو بر سر سهمیه‌های تولید نفت تا پایان سال جاری به توافق رسیدند. باید توجه داشت که این تصمیم در فضایی همراه با ابهام پیرامون عرضه و استمرار تنش‌های ژئوپلیتیکی اتخاذ شده است. این ۷ کشور تصمیم گرفتند سطح تولید موردنیاز برای سپتامبر ۲۰۲۶ را برای ماه دسامبر آینده نیز تثبیت کنند. پیش‌تر، این گروه ۷ کشوری شامل عربستان سعودی، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان، به‌همراه امارات، کاهش داوطلبانه در مجموع ۳.۸۵ میلیون بشکه در روز را به پایان رسانده بودند. علاوه بر این، ائتلاف اوپک‌پلاس سطح دیگری از کاهش تولید را به میزان حدود ۲ میلیون بشکه در روز بر عهده دارد که اجرای آن از نوامبر ۲۰۲۲ آغاز شده و تا پایان سال جاری ادامه خواهد داشت. همچنین، اوپک پلاس باید بررسی ظرفیت تولید اعضا را طی سه ماهه چهارم سال به اتمام برساند تا پیش از تعیین خطوط پایه برای سال ۲۰۲۷ که برای تنظیم سهمیه‌های آتی و برنامه‌ریزی جهت پایان دادن به کاهش‌ها به کار خواهد رفت، اقدامات لازم را انجام دهد. ارزیابی تصمیم ائتلاف اوپک‌پلاس عربستان سعودی، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان در جریان نشست مجازی روز یکشنبه ۱ نوامبر ۲۰۲۶ بار دیگر بر پایبندی خود به ثبات بازار تأکید کردند. بر اساس تصمیم این ۷ کشور عضو اوپک‌پلاس مبنی بر حفظ سیاست‌های تولیدی و استمرار رویکرد فعلی بدون هیچ‌گونه تغییر، سهمیه‌های رسمی تولید نفت برای ماه دسامبر به این شرح تعیین شد: عربستان سعودی ۱۰.۴۷۸ میلیون بشکه در روز، روسیه ۹.۹۴۹ میلیون بشکه، عراق ۴.۴۳۱ میلیون بشکه، کویت ۲.۶۷۶ میلیون بشکه، قزاقستان ۱.۶۲۸ میلیون بشکه، الجزایر ۱.۰۰۷ میلیون بشکه و عمان ۰.۸۴۱ میلیون بشکه در روز خواهد بود. این ۷ کشور همچنین تعهد جمعی خود جهت پایبندی کامل به «اعلامیه همکاری» تجدید کرده و از تداوم برگزاری نشست‌های ماهانه جهت پیگیری تحولات بازار خبر دادند. در این راستا، نشست بعدی آن‌ها در تاریخ ۲۹ نوامبر ۲۰۲۶ برگزار خواهد شد. باید توجه داشت که این کشورها پیش‌تر موفق شده بودند کاهش داوطلبانه ۲.۲ میلیون بشکه در روز، اعلام‌شده در نوامبر ۲۰۲۳، را طی ۶ ماه به‌جای ۱۸ ماه حذف و در سپتامبر ۲۰۲۵ به پایان ببرند. همچنین آن‌ها توانستند کاهش داوطلبانه ۱.۶۵ میلیون بشکه در روز، اعلام‌شده در آوریل ۲۰۲۳، را در فاصله اکتبر ۲۰۲۵ تا سپتامبر ۲۰۲۶، به‌جای پایان سال، خاتمه دهند. پیش از این نیز کشورهای عضو اوپک‌پلاس در راستای اجرای تصمیم سی‌ونهمین نشست وزیران مبنی بر مکلف کردن دبیرخانه به تدوین سازوکاری برای ارزیابی حداکثر ظرفیت تولید پایدار اعضا، با آن موافقت کرده بودند تا به عنوان مرجع پایه برای سطوح تولید نفت در سال ۲۰۲۷ مورد استفاده قرار گیرد. این ائتلاف در انتظار تکمیل ارزیابی حداکثر ظرفیت تولید پایدار برای تمامی کشورهاست تا از آن به عنوان مرجع پایه استفاده کند و تصمیم نهایی در این زمینه طی نشست وزیران در ۲۹ نوامبر ۲۰۲۶ اتخاذ خواهد شد. تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ با حدود ۹۰۳ هزار بشکه در روز افزایش ماهانه، به ۳۹.۰۶۸ میلیون بشکه در روز رسید که در ماه اوت گذشته ۳۸.۱۶۵ میلیون بشکه بود. بر اساس گزارش ماهانه سازمان اوپک که در ۱۳ اکتبر ۲۰۲۶ منتشر شد، تولید اوپک طی ماه سپتامبر ۹۲۰ هزار بشکه در روز افزایش یافته و به ۲۵.۰۹۷ میلیون بشکه در روز بالغ شده است. تولید این ائتلاف نفتی در سپتامبر برای ۱۰ کشور افزایش یافت که در صدر آن‌ها عربستان سعودی با کل تولید نفت خام ۸.۰۰۱ میلیون بشکه در روز و رشد حدود ۷۴۴ هزار بشکه در روز قرار دارد. عراق با افزایش تولید حدود ۳۸۶ هزار بشکه در روز و رسیدن به ۳.۹۲۰ میلیون بشکه در روز، جایگاه دوم را به خود اختصاص داد. امارات متحده عربی نیز تولید نفت خود را حدود ۸۶ هزار بشکه در روز افزایش داد و به ۳.۹۱۷ میلیون بشکه در روز رساند. خاطرنشان می‌شود داده‌های امارات با وجود خروج از اوپک همچنان در گزارش این سازمان لحاظ می‌شود، زیرا طبق مقررات داخلی، عضویت این کشور در سازمان رسماً تا پایان سال ۲۰۲۶ خاتمه نمی‌یابد. در مقابل، تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ در ۱۱ کشور با کاهش مواجه شد. به طوری که کویت با افت حدود ۱۴۰ هزار بشکه در روز، بیشترین کاهش را ثبت کرد و تولید خود را به ۱.۷۶۶ میلیون بشکه در روز رساند. علاوه بر این، تولید نفت خام در ایران ۹۹ هزار بشکه در روز، لیبی حدود ۵۸ هزار بشکه در روز و روسیه ۳۸ هزار بشکه در روز کاهش یافت. در مقابل، عمان تولید نفت خود را در ماه سپتامبر در سطح ۹۳۹ هزار بشکه در روز ثابت نگاه داشت.

خواندن کامل خبر
اخبار کامودیتی اثر متوسط

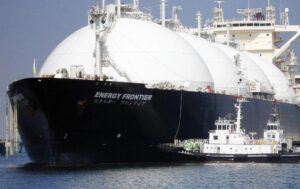
بازار گاز ژاپن؛ افت ۶۷ درصدی واردات از خلیج فارس و جهش عرضه آمریکا

در یک نگاه افت شدید عرضه از خلیج فارس: تنش‌ها و توقف صادرات از تنگه هرمز باعث شد واردات گاز ژاپن از خلیج فارس ۶۷ درصد کاهش یابد و سهم این منطقه به ۴.۲ درصد برسد. قطر بیشترین افت را تجربه کرد. جهش واردات از آمریکای شمالی: توکیو برای جبران کسری بازار به آمریکای شمالی روی آورد. به طوری که واردات LNG از ایالات متحده و کانادا با رشدی ۱۳۵ درصدی به ۲.۷۸ میلیون تن رسید. رتبه دوم ژاپن در واردات جهانی: مجموع واردات LNG ژاپن در سه ماهه سوم با افتی ۳.۶ درصدی به ۱۵.۱۲ میلیون تن رسید تا این کشور پس از چین در جایگاه دومین واردکننده بزرگ قرار گیرد.   واردات گاز مایع (LNG) ژاپن در سه ماهه سوم سال جاری، در سایه افت شدید عرضه از خلیج فارس، ۳.۶ درصد یا حدود ۵۶۲ هزار تن کاهش یافت. طبق گزارش رسانه‌های انرژی، واردات در این دوره به ۱۵.۱۲ میلیون تن رسید، در حالی که این رقم در دوره مشابه سال ۲۰۲۵، تقریبا ۱۵.۶۸ میلیون تن بود و این کشور را در رتبه دوم فهرست واردکنندگان عمده قرار داد. داده‌ها نشان می‌دهد که واردات ژاپن از خلیج فارس حدود ۱.۳۰ میلیون تن کاهش و در مقابل واردات آن از آمریکای شمالی ۱.۶۰ میلیون تن افزایش یافته است. طبق آمار سال ۲۰۲۵، تنگه هرمز تقریباً ۶.۳ درصد از کل واردات ژاپن را تشکیل می‌داد که ۵.۳ درصد آن از قطر بوده است. کاهش واردات گاز مایع خلیج فارس توسط ژاپن داده‌ها نشان می‌دهد که واردات گاز مایع ژاپن از خلیج فارس شامل قطر، عمان و امارات متحده عربی، در سه ماهه سوم سال ۲۰۲۶ به ۰.۶۴ میلیون تن کاهش یافته است. این رقم در مدت مشابه سال ۲۰۲۵، تقریبا ۱.۹۳ میلیون تن بوده که کاهشی ۶۷ درصدی را نشان می‌دهد. قطر پس از آنکه صادراتش به ژاپن از ۱.۱۴ میلیون تن به تنها ۶۵ هزار تن کاهش یافت، افت ۹۴ درصدی نسبت به سال گذشته، بیشترین آسیب را متحمل شد و حدود ۸۳ درصد از کل کاهش عرضه خلیج فارس را به خود اختصاص داد. برای نمونه، توکیو در ماه‌های اوت و سپتامبر هیچ محموله‌ گازی دریافت نکرد. در این راستا، شرکت انرژی قطر امسال به خرید ۳۳ محموله گاز مایع آمریکایی متوسل شد، در حالی که این رقم در سال گذشته ۴ محموله آمریکایی بود. هدف از این خرید، تأمین گاز برای مشتریان آسیایی از جمله ژاپن بود، زیرا صادرات آن از طریق تنگه هرمز به دلیل جنگ با ایران متوقف شده بود. در همین حال، واردات گاز مایع عمان توسط ژاپن در سه ماهه سوم سال ۲۰۲۶ نسبت به مدت مشابه سال قبل حدود ۲۲ درصد کاهش یافت و به ۵۱۳ هزار تن رسید که این رقم در مدت مشابه سال ۲۰۲۵، تقریبا ۶۶۱ هزار تن بود. عرضه امارات متحده عربی به ژاپن نیز در همین مدت ۵۵ درصد کاهش یافت و از ۱۳۱ هزار تن به ۶۰ هزار تن رسید. در نتیجه، سهم کشورهای خلیج فارس از کل واردات LNG ژاپن از ۱۲.۳ درصد به ۴.۲ درصد کاهش یافت و سهم قطر به تنهایی به ۰.۴ درصد رسید. در دوره آوریل تا پایان سپتامبر، واردات ژاپن از سه کشور حوزه خلیج فارس به ۱.۰۹ میلیون تن کاهش یافت. این رقم در دوره مشابه سال ۲۰۲۵، ۳.۳۳ میلیون تن بود که کاهشی ۶۷ درصدی را نشان می‌دهد. جهش واردات ژاپن از آمریکا و کانادا در مقابل، واردات گاز مایع ژاپن از آمریکای شمالی شامل ایالات متحده و کانادا، در سه ماهه سوم سال ۲۰۲۶ با ۱۳۵ درصد افزایش به ۲.۷۸ میلیون تن رسید، در حالی که این رقم در مدت مشابه سال گذشته ۱.۱۸ میلیون تن بود. در نتیجه، سهم ایالات متحده و کانادا در کل واردات ژاپن به ۱۸.۴ درصد افزایش یافت که این رقم در سه ماهه سوم سال ۲۰۲۵، ۷.۶ درصد بود. ایالات متحده با افزایش واردات به ۲.۲۰ میلیون تن، در مقایسه با ۱.۱۱ میلیون تن در مدت مشابه سال گذشته، پیشتاز افزایش عرضه بود. در طول ماه اوت، واردات گاز مایع آمریکا توسط ژاپن برای اولین بار در یک ماه به یک میلیون تن رسید که از یک پنجم کل واردات فراتر رفت. در همین حال، محموله‌های کانادایی در همین مدت ۵۰۷ هزار تن افزایش یافت و به ۵۷۸ هزار تن رسید. علاوه بر این، برونئی، پاپوآ گینه نو و تعدادی دیگر از تأمین‌کنندگان، بخشی از شکاف ایجاد شده توسط عرضه خلیج فارس را پر کرده‌اند. در مقابل، واردات از سایر تأمین‌کنندگان کاهش یافت، به طوری که محموله‌های روسیه حدود ۵۱۲ هزار تن، اندونزی ۴۱۱ هزار تن، مالزی ۱۹۸ هزار تن و استرالیا ۱۸۲ هزار تن کاهش یافت.  واردات LNG ژاپن در ۹ ماه نخست امسال در طول نه ماه نخست سال ۲۰۲۶، واردات گاز مایع ژاپن به ۴۷ میلیون تن رسید که این رقم در دوره مشابه سال ۲۰۲۵، ۴۸.۵ میلیون تن بود و بیش از ۳ درصد کاهش را نشان می‌دهد. زیرا این کشور در این دوره همچنان بزرگترین واردکننده بوده و چین را پشت سر گذاشته است. در این میان، ژانویه بالاترین سطح ماهانه را با ۶.۷۱ میلیون تن ثبت کرد، قبل از اینکه واردات به تدریج کاهش یابد و در ماه مه به پایین‌ترین سطح خود یعنی ۴.۵۱ میلیون تن برسد. در طول سه ماهه سوم، واردات ژاپن در ماه ژوئیه نسبت به سال گذشته ۱۰ درصد افزایش یافت و به ۵.۱۹ میلیون تن رسید، قبل از اینکه در ماه آگوست ۶ درصد و در ماه سپتامبر نزدیک به ۱۳ درصد کاهش یابد.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

حمله به کشتی شرکت ملی حمل‌ونقل گاز قطر

شرکت حمل ونقل گاز قطر اعلام کرد که یکی از کشتی‌های این شرکت شامگاه جمعه گذشته، هنگام عبور از آب‌های خلیج فارس، هدف حمله با اجسام نامشخص قرار گرفته است. این شرکت تاکید کرد که در پی این حادثه، هیچگونه تلفات جانی یا خسارت زیست‌محیطی گزارش نشده است و کشتی در حال حاضر در وضعیت ایمن قرار دارد. بنا بر اعلام این شرکت، ارزیابی ابعاد و پیامدهای ناشی از این حادثه همچنان ادامه دارد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

اقتصاد جهانی در نقطه عطف؛ آیا رکود جای خود را به نظمی تازه می‌دهد؟

در یک نگاه رشد اقتصادی جهان تحت تأثیر نرخ‌های بالای بهره و سیاست‌های پولی بانک‌های مرکزی روند کندی به خود گرفته است. به طوری که IMF رشد ۳ درصدی، بانک جهانی ۲.۵ درصد و OECD رشد ۲.۹ درصدی را پیش‌بینی می‌کنند. حجم بالای بدهی‌های عمومی و خصوصی، به ویژه در اقتصادهای در حال توسعه، به همراه دلار قوی و افزایش هزینه‌های استقراض، فشار مضاعفی بر بودجه‌ها، تورم و بازار کار وارد کرده است. تنش‌های تجاری، جنگ‌ها به ویژه در خلیج فارس و اختلال در زنجیره‌های تأمین، اقتصاد جهانی را در دوراهی «گذار کنترل‌شده» یا «رکود شدید» قرار داده و نظم اقتصادی جدیدی را رقم می‌زنند. اقتصاد جهانی همچنان تاثیر شوک‌های سال‌های اخیر را احساس می‌کند. فشارهای تورمی پس از همه‌گیری کرونا، افزایش نرخ بهره بانک‌های مرکزی، نوسانات قیمت انرژی و اختلال در زنجیره‌های تأمین، چشم‌انداز اقتصادی جهانی را تضعیف کرده است. آخرین پیش‌بینی‌های موسسات بین‌المللی نشان می‌دهد که رشد ادامه خواهد یافت اما با سرعت کمتری. صندوق بین‌المللی پول (IMF) رشد جهانی را در سال ۲۰۲۶، ۳ درصد، بانک جهانی ۲.۵ درصد و سازمان همکاری و توسعه اقتصادی (OECD) ۲.۹ درصد پیش‌بینی می‌کنند. همچنین صندوق بین‌المللی پول در به‌روزرسانی چشم‌انداز اقتصادی جهان در ژوئیه ۲۰۲۶ اعلام کرد که رشد جهانی در سال ۲۰۲۷ به ۳.۴ درصد خواهد رسید.  سیاست‌های نرخ بهره، رشد را سرکوب می‌کنند یکی از دقیق‌ترین جنبه‌های اقتصاد جهانی همچنان سیاست‌های پولی بانک‌های مرکزی است. افزایش نرخ بهره با هدف کنترل تورم، هزینه‌های اعتباری را در بسیاری از کشورها افزایش داده و فعالیت اقتصادی را کند کرده است. سیاست‌گذاران در تلاشند تا ثبات قیمت‌ها را حفظ و همزمان بر جلوگیری از کاهش شدید رشد تمرکز کنند. با این حال، شرایط فعلی ایجاد تعادل بین این دو هدف را دشوار می‌کند. کاهش مصرف، تمایل به کاهش سرمایه‌گذاری و کند شدن بازار کار، فشار بر چشم‌انداز اقتصادی را افزایش می‌دهد.  ریسک‌های ژئوپلیتیکی همچنان تأثیرگذار هستند جنگ‌ها، تحریم‌ها، نگرانی‌ها در مورد تأمین انرژی و اختلال در جریان‌های تجاری از دیگر عوامل اصلی مؤثر بر اقتصاد جهانی هستند. این تحولات نه تنها نوسانات کوتاه‌مدت ایجاد می‌کنند، بلکه جهت نظم اقتصادی را نیز تغییر می‌دهند. اختلال در تجارت جهانی بسیاری از کشورها را به اتخاذ اقدامات حمایتی بیشتر سوق داده است. تجدید ساختار زنجیره‌های تأمین، انتقال تولید به مناطق مختلف و کاهش وابستگی به منابع خارجی در مناطق راهبردی به عنوان نشانه‌هایی از تغییر نظم اقتصادی تلقی می‌شوند.  بار بدهی قابل توجه است یکی دیگر از مسائل مهم در اقتصاد جهانی، سطح بدهی است. هم امور مالی عمومی و هم بخش خصوصی در محیطی با نرخ بهره بالا تحت فشار قابل توجهی قرار دارند. به ویژه در کشورهای در حال توسعه، هزینه‌های بازپرداخت بدهی خارجی در حال افزایش است و فشار بر بودجه‌ها را تشدید می‌کند. افزایش هزینه‌های استقراض، فضای مانور در هزینه‌های دولت را محدود می‌کند. این امر بر بسیاری از حوزه‌ها، از سرمایه‌گذاری‌های زیرساختی گرفته تا سیاست‌های اجتماعی، تأثیر می‌گذارد. اگر روند فعلی ادامه یابد، این احتمال وجود دارد که ظرفیت رشد برخی از اقتصادها بیشتر تضعیف شود.  اقتصادهای در حال توسعه آسیب‌پذیرتر هستند اقتصادهای در حال توسعه از جمله گروه‌هایی هستند که بیشترین تأثیر را از نوسانات جهانی می‌پذیرند. وابستگی آنها به تأمین مالی خارجی و نوسانات نرخ ارز، این کشورها را در برابر نوسانات نرخ بهره جهانی آسیب‌پذیرتر می‌کند. دلار قوی هزینه‌های واردات را افزایش می‌دهد و بر ارزهای محلی فشار وارد می‌کند. این امر می‌تواند تورم را افزایش داده و فضای مانور بانک‌های مرکزی را محدود کند. در نهایت، این امر می‌تواند مشکلات جدیدی را برای رشد، اشتغال و توزیع درآمد ایجاد کند. عبور کنترل‌شده یا کاهش ناگهانی سرعت؟ وضعیت فعلی دو احتمال را برای اقتصاد جهانی ارائه می‌دهد. اول اینکه رکود به یک گذار کنترل‌شده تبدیل شود. دوم اینکه تنش‌های تجاری، سطح بالای بدهی و سیاست‌های پولی انقباضی طولانی‌مدت، رکود شدیدتری را رقم بزنند. بنابراین، اقتصاد جهانی احتمالا نه تنها دوره رکود را پشت سر بگذارد، بلکه آستانه‌ای را نیز طی کند که در آن قوانین جدیدی در حال شکل‌گیری است. در دوره آینده، تعادل بین رشد، تورم، بدهی و خطرات ژئوپلیتیکی تعیین خواهد کرد که این تصویر چگونه آشکار خواهد شد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

سرپیچی باکو از تحریم‌ها؛ ادامه فعالیت بانک ملی ایران در آذربایجان 

در یک نگاه رئیس کل بانک مرکزی آذربایجان اعلام کرد با وجود تحریم‌های آمریکا، هیچ برنامه‌ای برای اعمال محدودیت جدید بر شعبه بانک ملی ایران وجود ندارد و فعالیت این مؤسسه، مطابق الزامات نظارتی داخلی ادامه می‌یابد.  درآمد کل این شعبه با ۱۲.۷ درصد رشد به ۵.۷۴۶ میلیون منات، ۳.۳۸ میلیون دلار، رسید. اما سود خالص آن با ۴۲.۸ درصد کاهش به ۴.۴۱۲ میلیون منات افت کرد. کل دارایی‌های این شعبه در پایان سال ۲۰۲۵ به ۱۲۰.۲۹ میلیون منات، معادل ۷۰.۷۶ میلیون دلار، رسید که در مقایسه با سال قبل تقریباً یک درصد افزایش داشت.   طالع کاظموف، رئیس بانک مرکزی آذربایجان، اعلام کرد که بانک مرکزی این کشور، با وجود قرار داشتن بانک ملی ایران تحت تحریم‌های آمریکا، هیچ برنامه‌ای برای اعمال محدودیت‌های بیشتر بر فعالیت شعبه این بانک در باکو ندارد. کاظموف در کنفرانس مطبوعاتی مربوط به تصمیم بانک مرکزی درباره کریدور نرخ بهره تأکید کرد که حضور این بانک ایرانی در بخش مالی آذربایجان ناچیز است و فعالیت‌های آن مطابق با الزامات نظارتی داخلی انجام می‌شود. او گفت سهم بازار این بانک نزدیک به صفر است و مقام‌های آذربایجان اقدام بیشتری علیه این مؤسسه در نظر ندارند. کاظموف اظهار داشت: «این بانک سال‌هاست که تحت تحریم بوده و به فعالیت‌های خود با آذربایجان ادامه می‌دهد و ما هیچ برنامه‌ای برای اعمال محدودیت‌های جدید نداریم. این بانک با الزامات بانک مرکزی آذربایجان مطابقت دارد و ما هیچ اقدامی را پیش‌بینی نمی‌کنیم. این بانک مدت‌هاست که در بازار آذربایجان فعالیت می‌کند و قوانین را درک می‌کند. یعنی ما با هیچ مشکلی مواجه نیستیم.» این اظهارات نشان می‌دهد آذربایجان قصد دارد رویکرد نظارتی فعلی خود را نسبت به بانک ملی ایران، با وجود تحریم‌های بین‌المللی علیه این بانک، حفظ کند. ارزیابی رئیس بانک مرکزی از حضور محدود این بانک در بازار، در حجم نسبتاً کم فعالیت‌های مالی آن در آذربایجان نیز منعکس شده، اما شعبه باکو همچنان سودآور بوده است.  افزایش درآمد بانک ملی ایران با وجود کاهش سود براساس داده‌های تارنمای «آذرنیوز» در باکو، صورت‌های مالی شعبه باکو بانک ملی ایران نشان می‌دهد این مؤسسه در سال ۲۰۲۵ در مجموع ۵.۷۴۶ میلیون منات، معادل تقریباً ۳.۳۸ میلیون دلار، درآمد داشته است. این رقم در مقایسه با ۵.۰۹۷ میلیون منات، معادل ۳ میلیون دلار، در سال ۲۰۲۴، افزایشی ۱۲.۷ درصدی را نشان می‌دهد. بر اساس داده‌های مالی بررسی‌شده توسط «FED.az»، درآمد حاصل از بهره ۵.۶۶۶ میلیون منات، معادل ۳.۳۳ میلیون دلار، بوده و ۹۸.۶ درصد از کل درآمدها را تشکیل داده است. درآمد کمیسیون به حدود ۲۳ هزار منات، معادل ۱۳ هزار و ۵۰۰ دلار، رسید و عملیات ارزی نیز ۵۳ هزار منات، معادل ۳۱ هزار و ۲۰۰ دلار، درآمد ایجاد کرد. با وجود افزایش درآمدها، سود خالص بانک با ۴۲.۸ درصد کاهش به ۴.۴۱۲ میلیون منات، معادل ۲.۶۰ میلیون دلار، رسید‌. این رقم در سال ۲۰۲۴ برابر با ۷.۷۱۶ میلیون منات، معادل ۴.۵۴ میلیون دلار، بود. کل دارایی‌های این شعبه در پایان سال ۲۰۲۵ به ۱۲۰.۲۹ میلیون منات، معادل ۷۰.۷۶ میلیون دلار، رسید که در مقایسه با سال قبل تقریباً یک درصد افزایش داشت. تداوم کاهش سودآوری در سال ۲۰۲۶ آخرین نتایج مالی بانک نشان می‌دهد که سودآوری آن در ۹ ماه نخست سال ۲۰۲۶ نیز به کاهش ادامه داده است. شعبه باکو در فاصله ژانویه تا سپتامبر، ۳.۱۴۴ میلیون منات، معادل ۱.۸۵ میلیون دلار، سود خالص ثبت کرد. این رقم در مقایسه با ۴.۳۷۸ میلیون منات، معادل ۲.۵۸ میلیون دلار، در مدت مشابه سال ۲۰۲۵، تقریباً ۲۸.۲ درصد کاهش یافته است. درآمد حاصل از بهره با ۸.۴ درصد کاهش به ۳.۹۳۵ میلیون منات، معادل ۲.۳۱ میلیون دلار، و همچنین کل دارایی‌های بانک از ابتدای سال پنج درصد کاهش یافت و به ۱۱۴.۲۸ میلیون منات، معادل ۶۷.۲۲ میلیون دلار، رسید. با این حال، وام‌های معوق مشتریان بانک با ۲۰.۹ درصد افزایش به ۲.۷۹۳ میلیون منات، معادل ۱.۶۴ میلیون دلار، رسید. کل سرمایه بانک نیز با ۵.۹ درصد افزایش، ۵۶.۵۰ میلیون منات، معادل ۳۳.۲۳ میلیون دلار، گزارش شد. این آمار نشان می‌دهد که بانک ملی ایران، با وجود ادامه فعالیت سودآور در آذربایجان، در سال ۲۰۲۶ با فشار بر درآمد و دارایی‌های خود روبه‌رو بوده است. موضع اخیر بانک مرکزی آذربایجان نیز نشان می‌دهد که این تحولات، در کنار قرار گرفتن طولانی‌مدت این نهاد در معرض تحریم‌ها، موجب نشده است نهادهای نظارتی این کشور اعمال محدودیت‌های بیشتر را در دستور کار قرار دهند.

خواندن کامل خبر
اخبار ایران اثر متوسط

رضایی: هنوز تصمیم تازه‌ای درباره تغییر دکترین هسته‌ای گرفته نشده است

محسن رضایی، دبیر شورای عالی امنیت ملی جمهوری اسلامی ایران، در تازه ترین موضع‌گیری خود درباره تحولات اخیر اعلام کرد که بررسی‌ها نشان می‌دهد لحن نامه ارسال‌شده از سوی «ونس» (از طرف واشنگتن) تغییر کرده است؛ تغییری که از نگاه تهران، نشان‌دهنده اثربخشی ایستادگی و بازدارندگی ایران در برابر فشارهای آمریکا است. وی همچنین در پاسخ به سوالات درباره احتمال تغییر در سیاست‌های هسته‌ای کشور تصریح کرد: «هنوز تصمیم جدیدی در خصوص تغییر دکترین هسته‌ای گرفته نشده است، اما این بحث و مناظره در جریان است که آیا در صورت بروز یک جنگ جدید، باید همان دکترین قبلی ادامه یابد یا خیر.»

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

شرط ایران برای بازگشایی تنگه هرمز؛ پاسخ عراقچی به پیام آمریکا و شروط مذاکره!

سید عباس عراقچی، وزیر امور خارجه جمهوری اسلامی، در مصاحبه با شبکه الجزیره اعلام کرد که پیام ارسال‌شده از سوی «ونس» (از طرف واشنگتن) در بالاترین سطوح تصمیم‌گیری در تهران بررسی شده است. وی با «مثبت» خواندن تلاش آمریکا برای آغاز گفتگوهای جامع‌تر، تاکید کرد که در حال حاضر هیچ برنامه‌ای برای دیدار مستقیم با مقامات آمریکایی وجود ندارد و فرمت گفتگوها (مستقیم یا غیرمستقیم) پس از پذیرش شروط ایران تعیین خواهد شد. عراقچی طرح ایران برای تنگه هرمز را «تنها پیشنهاد موجود روی میز» خواند و شرط بازگشایی آن را به رسمیت شناختن مسیر جدید کشتیرانی توافق‌شده میان ایران و عمان و مسدود شدن مسیرهای جایگزین عنوان کرد. وی همچنین لغو تحریم‌های پس از نشست اسلام‌آباد و کاهش حضور نظامی آمریکا در منطقه را از دیگر الزامات تهران برای باز شدن مسیر دیپلماسی دانست. هم‌زمان، وزیر خارجه ایران از دریافت پیشنهادهای جدید هسته‌ای از طریق کشورهای میانجی و بررسی آن‌ها در تهران خبر داد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

درآمد نجومی غول‌های نفتی از جنگ ایران؛ جهش ۱۸۰ درصدی سود شورون

در یک نگاه سود نجومی ۱۳۰ میلیارد دلاری: شرکت‌های بزرگ نفت و گاز ایالات متحده طی شش ماهه نخست جنگ، بیش از ۱۳۰ میلیارد دلار سود خالص کسب کردند که سه برابر مدت مشابه سال قبل است. فشار سنگین بر شهروندان: حملات و بحران انرژی ناشی از جنگ، هزینه‌ای معادل ۱۱۰۰ دلار اضافی بر دوش هر خانوار آمریکایی برای تامین بنزین و سوخت تحمیل کرده است. رکوردشکنی اکسون و شورون: سود خالص اکسون‌موبیل با رشد بیش از ۱۰۴ درصدی به ۱۵.۴۱ میلیارد دلار و سود شورون با جهشی ۱۸۰ درصدی به ۹.۹۲ میلیارد دلار رسید.   براساس داده‌های منتشر شده، جنگ اخیر ایران باعث شد شهروندان آمریکایی قیمت‌های بسیار بالاتری برای بنزین، گازوئیل و سایر سوخت‌ها بپردازند، در حالی که شرکت‌های نفتی ایالات متحده بیش از ۱۳۰ میلیارد دلار سود کسب کنند.  این رقم، برآوردی محافظه‌کارانه بر اساس عملکرد شش‌ماهه، آوریل تا سپتامبر، بیش از ۵۰ شرکت بزرگ نفت و گاز ایالات متحده از جمله تولیدکنندگان و پالایشگاه‌هاست و سود کسب‌شده در ماه‌های مارس و اکتبر، ماه‌های آغازین جنگ، را شامل نمی‌شود. باید توجه داشت که این شرکت‌ها در مدت مشابه سال ۲۰۲۵ و در شرایطی که قیمت نفت پایین‌تر بود، کمتر از ۴۷ میلیارد دلار سود کل کسب کرده بودند. سود بی‌سابقه شرکت‌های نفتی در سال جاری، نگرانی‌های دیرینه در مورد توزیع هزینه‌ها و منافع در زمان بحران‌های انرژی را بار دیگر برانگیخته است. بر اساس تحلیل مرکز انرژی CREA که در دانشگاه براون انجام شده، آمریکایی‌ها از زمان آغاز حملات آمریکا و اسرائیل به ایران در ۲۸ فوریه، ۱۴۷ میلیارد دلار اضافی برای بنزین و گازوئیل هزینه کرده‌اند که این مبلغ به ازای هر خانوار از ۱۱۰۰ دلار فراتر می‌رود. خسارت‌های سنگین واردشده به تأسیسات تولید سوخت در خاورمیانه و روسیه، به‌ویژه به نفع پالایشگاه‌های ایالات متحده تمام شده است. با کاهش تعداد پالایشگاه‌های فعال برای پاسخگویی به تقاضای جهانی، حاشیه سود واحدهای باقی‌مانده به سرعت افزایش یافته است. هم‌زمان، تولیدکنندگان آمریکایی نیز به دلیل قیمت‌های بالاتر و بدون مواجهه با خطرات و هزینه‌های فعالیت در مناطق جنگی، درآمد کلانی کسب کردند. اکسون موبیل و شورون، به عنوان بزرگ‌ترین شرکت‌های نفتی ایالات متحده، بالاترین درآمد سه ماهه سوم خود در سال‌های اخیر را گزارش کردند. به‌طوری‌که سود اکسون بیش از دو برابر و سود شورون تقریباً سه برابر شد.  نیل هانسن، مدیر ارشد مالی اکسون، در مصاحبه‌ای با اشاره به این شرایط گفت: «ما اذعان داریم که قیمت بالای سوخت به خانواده‌ها و کسب‌وکارها فشار می‌آورد. با این حال، این نوع کسب‌وکار به‌گونه‌ای است که نمی‌توان با سرمایه‌گذاری یک‌شبه از وضعیت آن خارج شد و تصمیمات کلیدی امروز، سال‌ها پیش اتخاذ شده‌اند.» انتظار می‌رود ده‌ها شرکت نفتی دیگر آمریکایی نیز نتایج مالی سه‌ماهه سوم خود را در هفته‌های آینده منتشر کنند. جهش ۱۰۰ درصدی سود اکسون‌موبیل برای نمونه، نتایج سه‌ماهه سوم سال ۲۰۲۶ اکسون‌موبیل از جهشی چشمگیر در سود این شرکت حکایت دارد که با رشد فعالیت‌های پالایشی در بازار ایالات متحده حمایت می‌شد و این غول انرژی توانست با بهره‌گیری از قیمت‌های بالاتر و کمبود عرضه هم‌زمان با افزایش تقاضای جهانی، سود سرشاری کسب کند. بر اساس گزارش فصلی منتشرشده، سود خالص این شرکت انرژی آمریکایی در بازه زمانی ژوئیه تا پایان سپتامبر، رشدی بیش از ۱۰۴ درصد نسبت به سال گذشته را به ثبت رسانده است. دارن وودز، مدیرعامل اکسون‌موبیل، در این زمینه توضیح داد که این شرکت با تکیه بر دارایی‌های گسترده و عملیات یکپارچه خود توانسته است نقش مهمی در تأمین تقاضای جهانی انرژی ایفا کند. با توجه به پیامدهای مداوم تحولات خاورمیانه، اکسون‌موبیل به دنبال تنوع‌بخشی به سبد کسب‌وکار خود در خارج از محدوده جغرافیایی این منطقه است و در همین راستا، بررسی فرصت‌های لازم برای بازگشت به ونزوئلا را در دستور کار قرار داده است. سود خالص این شرکت ۱۵.۴۱ میلیارد دلار بوده که بیش از دو برابر سود خالص ۷.۵۵ میلیارد دلاری در دوره مشابه سال گذشته است. سود هر سهم (EPS) این شرکت، ۳.۷۲ دلار، نیز در مقایسه با ۱.۷۶ دلار به ازای هر سهم در سه‌ماهه سوم سال ۲۰۲۵ رشد بالایی داشته است. بر اساس گزارش رویترز، سود هر سهم تعدیل‌شده به حدود ۴.۳۲ دلار رسید که فراتر از پیش‌بینی‌های تحلیلگران گروه بورس لندن،حدود ۴.۰۸ دلار، بود. سود خالص اکسون‌موبیل برای ۹ ماه نخست سال ۲۰۲۶ بالغ بر ۳۴.۱۲ میلیارد دلار تخمین زده شده است که در مقایسه با ۲۲.۳۴ میلیارد دلار مدت مشابه سال گذشته، از رشد ۵۲.۷ درصدی حکایت دارد. همچنین، درآمد تعدیل‌شده برای سه فصل نخست سال با جهشی ۸۲.۴ درصدی از ۲۲.۸۵ میلیارد دلار در سال گذشته به ۴۰.۹۶ میلیارد دلار در سال جاری افزایش یافته است.  سود ۱۸۰ درصدی شورون با تکیه بر بازار پالایش هم‌زمان، شرکت شورون نیز عملکردی قدرتمند در سه‌ماهه سوم ۲۰۲۶ به نمایش گذاشت و خالص سود خود را با جهشی ۱۸۰ درصدی نسبت به سال گذشته به ۹.۹۲ میلیارد دلار رساند. این رقم اگرچه نسبت به سود ۱۲.۰۷ میلیارد دلاری سه‌ماهه دوم کمی کاهش یافته، اما رشدی قابل‌توجه نسبت به ۳.۵۴ میلیارد دلار سه‌ماهه مشابه سال قبل است. مايك ويرث، مدیرعامل شورون، ضمن اشاره به تغییرات برنامه‌های تولید در ونزوئلا، بر پایبندی به راهبردهای شرکت و افزایش سرمایه‌گذاری‌ها تأکید کرد. سود تعدیل‌شده شورون با ۱۸۵.۵ درصد افزایش به ۱۰.۳۶ میلیارد دلار، معادل ۵.۲۸ دلار به ازای هر سهم، رسید که فراتر از میانگین پیش‌بینی‌های ۴.۸۹ دلاری وال‌استریت بود. همچنین بدهی خالص شورون در پایان این سه‌ماهه به ۲۰.۷ میلیارد دلار کاهش یافت و هیئت مدیره آن پرداخت سود نقدی ۳.۵ میلیارد دلاری، ۱.۷۸ دلار به ازای هر سهم، به همراه بازخرید ۲.۵ میلیارد دلار سهام را مصوب کرد. بر اساس گزارش عملکرد سه‌ماهه سوم سال ۲۰۲۶ شرکت شورون، کل تولید نفت و گاز این غول انرژی به حدود ۳.۹۸ میلیون بشکه معادل نفت در روز رسید که این رقم در مقایسه با تولید ۴.۰۹ میلیون بشکه معادل نفت در مدت مشابه سال گذشته، کاهشی ۲.۶ درصدی را نشان می‌دهد. این میزان تولید میان بازار ایالات متحده و سایر بازارهای جهانی تقسیم شده است. تولید شورون در بازار داخلی آمریکا طی سه‌ماه گذشته به ۲.۰۴۳ میلیون بشکه معادل نفت در روز بالغ شد که ترکیبی از ۱.۴۵۶ میلیون بشکه مایعات نفتی و ۳.۵۲۲ میلیارد فوت مکعب گاز در روز را شامل می‌گردد. همچنین، تولید این شرکت در بازارهای بین‌المللی نیز به ۱.۹۳۷ میلیون بشکه معادل نفت در روز رسید که شامل ۱.۰۱۰ میلیون بشکه مایعات نفتی و ۵.۵۶ میلیارد فوت مکعب گاز در روز است. با وجود افت جزئی در سه‌ماهه سوم، گزارش درآمد شورون حاکی از آن است که کل تولید این شرکت در نه ماه نخست سال ۲۰۲۶ به طور میانگین به حدود ۳.۹۷ میلیون بشکه معادل نفت در روز رسیده که در مقایسه با رقم ۳.۶ میلیون بشکه معادل نفت در دوره مشابه سال گذشته، از رشدی قابل‌توجه معادل ۹.۸۵ درصد حکایت دارد.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

پیام مکتوب رهبر ایران در پاسخ به ترامپ؛ دستور بازنگری بانک اهداف آمریکا و اسرائیل!

در واکنش به تحولات اخیر و مواضع تهاجمی واشنگتن، مجتبی خامنه‌ای، رهبر جمهوری اسلامی در پیام مکتوبی خطاب به فرماندهان نظامی، دستور داد بانک اهداف جمهوری اسلامی برای هرگونه مواجهه احتمالی به‌روزرسانی شود. بر اساس این دستور، تمام دارایی‌ها و مواضع آمریکا و اسرائیل که در برد عملیاتی نیروهای مسلح جمهوری اسلامی ایران قرار دارند، در فهرست اهداف بازنگری‌شده گنجانده شده‌اند. در این پیام تاکید شده است که در صورت هرگونه اقدام ماجراجویانه، تجاوز نظامی یا اقدام تروریستی از سوی دشمنان، «تعیین زمان‌بندی و شرایط پایان یافتن درگیری جدید، تنها در اختیار تهران خواهد بود» و پاسخ نیروهای مسلح جمهوری اسلامی ایران «فوری، موثر و بدون محدودیت جغرافیایی» خواهد بود. هم‌زمان، دستورات ویژه‌ای برای تقویت اشراف اطلاعاتی، افزایش تولید مهمات و تجهیزات رزمی، پشتیبانی و پهپادهای شناسایی به صنایع دفاعی و نیروهای مسلح ابلاغ شده است.

خواندن کامل خبر
اخبار ایران اثر متوسط

گزارش فارس از حمله پهپادی به دو قایق ماهیگیری در نزدیکی جزیره قشم

خبرگزاری فارس گزارش داد پهپاد «دشمن» دو قایق ماهیگیری را در فاصله ۱۴ مایل دریایی جنوب جزیره قشم هدف قرار داده است. فارس در گزارشی دیگر اعلام کرد در پی این حمله پهپادی، دو ماهیگیر مفقود و دو نفر زخمی شده‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

العربی‌الجدید: حضور هیئت آمریکایی در دوحه برای مذاکرات مستقیم با ایران

برخی منابع به العربی الجدید خبر دادند که پیشرفتی قابل ‌توجه در مذاکرات غیرمستقیم میان امریکا و ایران حاصل شده است. این منابع گفتند که یک هیئت امریکایی برای انجام مذاکرات مستقیم با ایران به گفت‌وگوهای دوحه خواهد پیوست. شایان ذکر است پس از یک روز گفت‌وگو در تهران درباره توافق احتمالی میان ایران با ایالات متحده، تیم‌های مذاکره‌کننده قطر و ایران راهی دوحه شدند تا دور جدید مذاکرات را از روز شنبه آغاز کنند. باراک راوید، گزارشگر «آکسیوس»، تصریح کرد: تیم مذاکره‌کننده قطری پس از یک روز گفت‌وگو درباره توافق احتمالی ایران و امریکا، از تهران به دوحه سفر کرده ضمن آنکه تیم مذاکره‌کننده ایرانی نیز در همین پرواز به مقصد دوحه، همراه آن‌ها است. وی به نقل از یک منبع دیپلمات تاکید کرد: مذاکرات روز شنبه از سر گرفته خواهد شد.

خواندن کامل خبر
اخبار ایران اثر متوسط

الحدث مدعی شد؛افشای پیش‌نویس طرح میانجی‌ها برای توافق ایران و امریکا

منابع خبری اعلام کردند: پیش‌نویس طرح میانجی‌گران برای حل اختلافات ایران و امریکا بر پایه اصل تعادل و همزمانی انجام برخی اقدامات تنظیم شده است. به گزارش الحدث، بر اساس این پیش‌نویس، میانجی‌ها در پی ارزیابی و سنجش تعهد زودهنگام ایران در خصوص آینده ذخایر هسته‌ای این کشور هستند. این منبع نوشت: پیش نویس این طرح، همچنین شامل بررسی ترتیبات لازم جهت بازگشایی مجدد تنگه هرمز به روی دریانوردی طی یک بازه زمانی ۷ روزه است. در بخش دیگری از این پیش‌نویس، موضوع بررسی نقش احتمالی چین به عنوان ضامن اجرای هرگونه توافق آتی میان امریکا و ایران مطرح شده است ضمن آنکه میانجی‌ها در تلاش هستند تا موافقت ایران را برای برگزاری یک دور مذاکرات مستقیم با ایالات متحده جلب کنند. بر اساس چارچوب این طرح، دو طرف بر سر یک جدول زمانی برای اجرای همزمان تعهدات از سوی ایالات متحده و ایران توافق خواهند کرد، به طوری که در برابر هر اقدام هسته‌ای از سوی ایران، یک اقدام متقابل و متناظر در زمینه کاهش یا رفع تحریم‌ها از طرف امریکا انجام خواهد شد. در این پیش نویس تاکید شده است: هیچ‌یک از طرفین یعنی ایران و امریکا ملزم به ارائه امتیاز بدون دریافت تعهد متقابل نخواهند بود. در نهایت، این طرح بر تعیین یک جدول زمانی مشخص جهت اجرای همزمان تعهدات و تدوین سازوکارهایی شفاف برای مدیریت و رسیدگی به موارد احتمالی تاخیر یا عدم پایبندی از سوی ایران تاکید دارد.

خواندن کامل خبر
ژئوپلیتیک اثر متوسط
ژئوپلیتیک اثر متوسط

سخنگوی ارتش پاکستان به میانجی‌گری ایران و آمریکا «با احتیاط خوش‌بین» است

سخنگوی ارتش پاکستان اعلام کرد که این نهاد نسبت به میانجی‌گری ایران و آمریکا «با احتیاط خوش‌بین» است و دربارهٔ «خرابکاران قدرتمند» هشدار داد. وی تصریح کرد که هیچ محدودیتی برای پیوستن ایران به پیمان دفاعی مشترک مکه وجود ندارد و تصمیم‌گیری بر عهدهٔ سه طرف اصلی است. او همچنین افزود که اعزام نیروهای بیشتر برای دفاع از عربستان سعودی به شرایط و تصمیم سیاسی بستگی دارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

باراک راوید، خبرنگار آکسیوس: چندین مقام آمریکایی می‌گویند محور اصلی نشست روز گذشته، بررسی حملات نظامی نبوده است

بیش از ۲۰ نفر در این نشست حضور داشتند و محاصره و اعمال فشار اقتصادی به‌طور مفصل مورد بحث قرار گرفت. با این حال، احتمال انجام حملات نظامی بلافاصله پس از انتخابات میان‌دوره‌ای آمریکا همچنان وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش از انفجار ابرنفتکش حامل بیش از ۲ میلیون بشکه نفت در تنگه هرمز

صداوسیما گزارش داد یک ابرنفتکش حدود یک ساعت پیش، پس از برخورد با مین دریایی در مسیر غیرمجاز تنگه هرمز، منفجر شده است. در این گزارش آمده است که این ابرنفتکش با بیش از ۲ میلیون بشکه نفت، در دهانه تنگه هرمز رها شده و در آتش می‌سوزد.

خواندن کامل خبر
اخبار کامودیتی کم اثر

ترامپ درباره پایان قریب‌الوقوع جنگ ایران اظهارنظر کرد

دونالد ترامپ گفت جنگ ایران «به‌هرحال، خیلی زود» پایان خواهد یافت. او درباره ایران افزود: «ما به تضمینی نیاز داریم که هرگز سلاح هسته‌ای در کار نباشد.» ترامپ همچنین گفت: «ایران باید توافق کند.» فاکس گزارش داد که روز پنجشنبه، ترامپ درباره گزینه‌های نظامی احتمالی در ایران در جریان قرار گرفت.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چرخش راهبردی پکن در بازار انرژی؛ نفت آفریقا و برزیل جایگزین روسیه و ایران می‌شود

در یک نگاه تغییر مسیر پکن: پالایشگاه‌های چینی با افت هزینه‌های حمل‌ونقل دریایی، خرید نفت از غرب آفریقا و برزیل را به‌طور چشمگیری افزایش دادند. شوک به نفت روسیه و ایران: جهش قیمت نفت ESPO روسیه و محدودیت‌های ناشی از محاصره دریایی ایران، پالایشگاه‌های مستقل چین را به سمت گزینه‌های جایگزین سوق داد. گسترش سبد تأمین انرژی: علاوه بر آفریقا و برزیل، نفت خام بصره عراق نیز به عنوان گزینه جدید روی میز خریداران چینی قرار گرفت براساس داده‌های اخیر، پالایشگاه‌های چینی در راستای کاهش هزینه‌های حمل و نقل دریایی، شروع به تأمین نفت از آفریقا و برزیل کرده‌اند. افزایش قیمت نفت روسیه و مشکلات عرضه ناشی از ایران، جستجوی جایگزین‌ها را تسریع کرده است. در چین، یکی از بزرگترین واردکنندگان نفت جهان، پالایشگاه‌ها برای تامین نفت خام به بازارهای مختلفی روی آورده‌اند. با گران‌تر شدن نفت روسیه و تحولات خاورمیانه که بر عرضه تاثیر می‌گذارد، خرید از تولیدکنندگان در غرب آفریقا و آمریکای جنوبی اهمیت بیشتری پیدا می‌کند. واحدهای فرآوری نفت چین سفارش‌های جدیدی برای نفت خام از غرب آفریقا و برزیل ثبت کرده‌اند که در ماه دسامبر تحویل داده می‌شوند. قیمت نفت مورد بحث ۱۵ تا ۲۰ دلار در هر بشکه بالاتر از شاخص نفت برنت تعیین شد و طبق گزارش‌ها، حداقل یک پالایشگاه مستقل چینی قراردادی برای حمل نفت از برزیل امضا کرده است. نفت سیبا از گینه استوایی، ساتورنو از آنگولا و مرو از برزیل مهمترین انواع نفت خریداری شده بودند. جهش قیمت نفت روسیه و محدودیت عرضه از سوی ایران نفت خام نوع ESPO روسیه که یکی از تامین‌کنندگان اصلی نفت چین بوده، در دو ماه گذشته افزایش قیمت قابل توجهی را تجربه کرده است. اختلالات در عرضه نفت ناشی از جنگ بین ایالات متحده و ایران، تقاضا برای نفت روسیه را از سوی شرکت‌های بزرگ نفتی هند و چین افزایش داده است. اختلاف قیمت نفت اسپو که در پایان ماه اوت ۵ دلار بالاتر از نفت خام برنت معامله می‌شد، تا پایان سپتامبر به ۳۰ دلار افزایش یافت. با این حال، اخیراً، طبق گزارش‌ها، این اختلاف به حدود ۲۰ دلار در هر بشکه کاهش یافته است. پالایشگاه‌های نفت کوچک و مستقل در چین از نظر تاریخی نفت را عمدتاً از روسیه و با قیمت‌های تخفیف‌دار، از ایران تهیه می‌کردند. با این حال، محاصره دریایی بنادر ایران توسط آمریکا، عرضه نفت ارزان قیمت را محدود کرده است. بنابراین، این پالایشگاه‌ها که با حاشیه سود محدود مواجه هستند، به انواع نفت جایگزین روی آورده‌اند. با کاهش هزینه‌های حمل و نقل، خرید از غرب آفریقا و برزیل آسان‌تر شده است. کاهش هزینه‌های حمل و نقل و تسهیل واردات از مناطق دورتر کاهش هزینه‌های حمل و نقل دریایی در مسافت‌های طولانی، تأمین نفت از کشورهای دورتر را برای پالایشگاه‌های چینی آسان‌تر کرده است. هزینه حمل و نقل هر بشکه نفت از تگزاس به کره جنوبی در عرض حدود سه هفته از تقریباً ۴۲.۶۰ دلار به ۳۱ دلار کاهش یافت. همچنین، برای محموله‌های نفتی از غرب آفریقا به چین، هزینه حمل و نقل هر بشکه از تقریباً ۳۳ دلار به ۲۴.۵۰ دلار کاهش یافته است. در واقع، افزایش صادرات نفت از خلیج فارس به کاهش قیمت حمل و نقل تانکرهای دوربرد کمک کرده است. باوجود خطرات امنیتی در تنگه هرمز، گزارش شده که پالایشگاه‌های آسیایی به دلیل افزایش محموله‌های نفتی از خاورمیانه، خرید نفت خود را از این منطقه افزایش می‌دهند. نفت خام بصره عراق از جمله گزینه‌های مورد علاقه خریداران چینی است. طبق گزارش‌ها، نفت بصره تقریباً ۱۵ دلار در هر بشکه بالاتر از شاخص نفت برنت ICE عرضه شد. بنابراین، علاوه بر روسیه و ایران، پالایشگاه‌های چینی اکنون گزینه‌های تأمین نفت از جمله عراق، آنگولا، گینه استوایی و برزیل را نیز در اختیار دارند.

خواندن کامل خبر
اخبار کامودیتی اثر متوسط

واشنگتن پست: ونس درباره حفظ حاکمیت ایران به رضایی اطمینان داد

براساس گزارش واشنگتن پست، یک مقام امریکایی فاش کرد جی‌ دی ونس معاون رئیس جمهور امریکا در پیامی به محسن رضایی دبیر شورای عالی امنیت ملی ایران، تاکید کرده است که مصلحت ایران در بازسازی اقتصاد و حفظ حاکمیت این کشور است. این مقام امریکایی گفت ونس به رضایی تاکید کرده است که اولویت اصلی واشنگتن جلوگیری از دستیابی تهران به سلاح هسته‌ای است و از ایران خواسته نمایندگانی دارای اختیار تصمیم‌گیری برای مذاکره درباره پرونده هسته‌ای معرفی کند. این مقام افزود که دولت دونالد ترامپ رضایی را تنها فردی می‌داند که توانایی ایجاد اجماع درباره آغاز مذاکرات را دارد. وی همچنین اظهار داشت که در صورت برگزاری دیدار میان ونس و رضایی، استانبول و دوحه محتمل‌ ترین مکان‌ها برای میزبانی این نشست هستند. این پیام با هدف جلوگیری از تشدید تقابل با ایران و هموار کردن مسیر مذاکرات مستقیم با میانجیگری قطر و موافقت دونالد ترامپ ارسال شده است. در این چارچوب، واشنگتن خواستار گنجاندن پرونده هسته‌ای در هرگونه مذاکره شده و در مقابل، بر به رسمیت شناختن منافع تهران در حفظ حاکمیت و بازسازی اقتصاد خود تاکید کرده است. این تحرکات در آستانه انتخابات کنگره امریکا و در شرایطی صورت می‌گیرد که واشنگتن در تلاش است از گسترش جنگ و افزایش فشار بر قیمت انرژی جلوگیری کند. در مقابل، تهران تاکنون واکنش رسمی به این پیام نشان نداده است. دونالد ترامپ نیز اعلام کرده که ونس مامور مذاکره با ایران نشده، بلکه مامور بررسی راه‌های تسهیل ارسال محموله‌های دارویی و کمک‌های بشردوستانه به این کشور بوده است.

خواندن کامل خبر
ژئوپلیتیک اثر متوسط
ژئوپلیتیک اثر متوسط

تلاش قطر برای توافق میان تهران و واشنگتن؛ میانجی‌گران به تهران بازگشتند

میانجی‌گران قطری روز جمعه در چارچوب تلاش‌ها برای دستیابی به توافقی میان آمریکا و جمهوری اسلامی ایران به تهران بازگشتند. یک مقام مطلع از مذاکرات گفت گفت‌وگوهای میانجی‌گرانه با آمریکا هماهنگ شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

توقف غیررسمی حملات اوکراین به پالایشگاه‌های روسیه تا پس از انتخابات میان‌دوره‌ای آمریکا

در یک نگاه گزارش‌ها می‌گویند اوکراین حملات پهپادی به پالایشگاه‌های روسیه را به‌طور غیررسمی و پس از فشارهای آمریکا متوقف کرده است. این وقفه از اوایل هفته گذشته آغاز شده و انتظار می‌رود دست‌کم تا پس از انتخابات میان‌دوره‌ای آمریکا ادامه یابد؛ کی‌یف توقف رسمی را اعلام نکرده است. توقف حملات ممکن است موقتاً ریسک عرضه فرآورده‌های نفتی روسیه را کاهش دهد، اما اختلال کشتیرانی خلیج فارس همچنان عامل اصلی اثرگذار بر نفت برنت عنوان شده است. اوکراین حملات پهپادی به پالایشگاه‌های نفت روسیه را پس از هفته‌ها فشار دونالد ترامپ، رئیس‌جمهور آمریکا، متوقف کرده است؛ خبری که به نقل از افراد آگاه از عملیات در گزارشی از وال‌استریت ژورنال منتشر شد. ترامپ این حملات را عامل بالا رفتن قیمت سوخت دانسته، هرچند کارشناسان انرژی افزایش قیمت نفت را عمدتاً به جنگ آمریکا و ایران نسبت می‌دهند. بر اساس این گزارش، توقف غیررسمی حملات از اوایل هفته گذشته آغاز شد و انتظار می‌رود دست‌کم تا پس از انتخابات میان‌دوره‌ای آمریکا در روز سه‌شنبه ادامه یابد؛ این وقفه ممکن است تا بخش بیشتری از ماه نوامبر نیز طول بکشد. دولت اوکراین توقف حملات را رسماً اعلام نکرده است. به گفته دو مقام نظامی که در گزارش به آن‌ها استناد شده، در اواسط اکتبر به واحدهای انجام‌دهنده حملات دوربرد گفته شد که پس از پایان مأموریت‌های در جریان، کارزار علیه پالایشگاه‌ها عملاً متوقف شود. ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، این هفته گفت نیروهای اوکراینی اخیراً محتاط‌تر عمل کرده‌اند، اما دستوری برای توقف حمله به پالایشگاه‌ها دریافت نکرده‌اند. او افزود که واحدهای پهپادی اهداف دیگری را در داخل روسیه هدف قرار می‌دهند. آخرین حمله گزارش‌شده به زیرساخت نفتی روسیه در ۲۰ اکتبر، ایستگاه پمپاژ خط لوله دروژبا را هدف قرار داده بود. طبق این گزارش، ترامپ از کی‌یف خواسته حملات را متوقف کند و افزایش قیمت جهانی سوخت را به آن‌ها نسبت داده است. نگرانی از اثر هزینه سوخت بر عملکرد نامزدهای جمهوری‌خواه در انتخابات میان‌دوره‌ای نیز مطرح شده و دولت آمریکا تحریم‌های مربوط به گازوئیل روسیه را کاهش داده است. مقام‌های آمریکایی گفتند یک فرستاده آمریکا در دیداری با زلنسکی در اسلو، در ۲۰ اکتبر، بار دیگر خواستار توقف حملات شد. این وقفه هم‌زمان با اختلاف بر سر دسترسی اوکراین به اینترنت ماهواره‌ای استارلینک رخ داد. محدودیت دسترسی در اواسط اکتبر اعمال شد و پس از درخواست ترامپ از ایلان ماسک برای برداشتن محدودیت‌ها، در ۲۴ اکتبر کاملاً برطرف شد. مقام‌های آمریکایی گفتند این دو موضوع به هم مرتبط نبوده‌اند؛ با این حال، برخی مقام‌های اوکراینی از فشار شدید برای ارائه امتیازی به واشنگتن سخن گفته‌اند. بر اساس گزارش، مقام‌های اروپایی نیز پیش از انتخابات به کی‌یف توصیه کرده بودند حساسیت سیاسی موضوع قیمت انرژی را در نظر بگیرد. زلنسکی در پی آن بوده است که در ازای توقف حملات، امتیازی دریافت کند و آتش‌بس متقابل در حوزه انرژی با روسیه گزینه ترجیحی او بوده است؛ اما این پیشنهادها پیشرفت چندانی نداشته‌اند. در همین حال، روسیه حملات موشکی و پهپادی به زیرساخت‌های انرژی و شهرهای اوکراین را تشدید کرده است. از نگاه بازار، توقف حملات می‌تواند یکی از ریسک‌های عرضه فرآورده‌های نفتی را موقتاً کاهش دهد؛ به‌ویژه برای گازوئیل و دیگر سوخت‌های صادراتی روسیه. این اتفاق ممکن است در کوتاه‌مدت از فشار بر حاشیه سود پالایش و قیمت فرآورده‌های میان‌تقطیر بکاهد. اثر آن بر نفت خام احتمالاً محدودتر است، زیرا کارشناسان انرژی بخش عمده افزایش قیمت نفت را به جنگ آمریکا و ایران نسبت می‌دهند و اختلال در کشتیرانی خلیج فارس همچنان عامل اصلی اثرگذار بر نفت برنت است. از آنجا که توقف حملات غیررسمی و احتمالاً موقت است، ممکن است بازار آن را فرصتی کوتاه بداند، نه تغییری پایدار؛ ازسرگیری حملات پس از انتخابات نیز می‌تواند ریسک‌پریمیوم را دوباره به بازار فرآورده‌ها بازگرداند.

خواندن کامل خبر
اخبار کامودیتی کم اثر

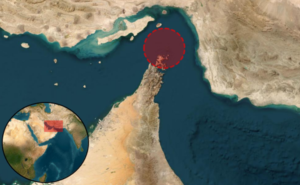
کشتی در مسیر خروج از تنگه هرمز دچار آتش‌سوزی شد

یک کشتی که از تنگه هرمز به سمت خروج از این آبراه در حرکت بود، پس از وقوع حادثه‌ای در روز پنجشنبه آتش گرفت. این حادثه حدود ۲۵ مایل دریایی در شمال‌شرق خصب، در عمان، رخ داد. سازمان عملیات تجارت دریایی بریتانیا (UKMTO) اعلام کرد علت آتش‌سوزی مشخص نیست. به گفته این سازمان، وضعیت خدمه، میزان خسارت و هرگونه پیامد زیست‌محیطی نیز در زمان انتشار گزارش معلوم نبود. هشدار UKMTO بر پایه گزارشی از شخص ثالث صادر شده است. اطلاعاتی درباره نوع کشتی، محموله یا پرچم آن منتشر نشده و هیچ گروهی مسئولیت حادثه را بر عهده نگرفته است. همچنین هنوز مشخص نیست آتش‌سوزی ناشی از حمله، سانحه یا نقص فنی بوده است. موقعیت حادثه برای بازارهای انرژی اهمیت دارد. خصب در شبه‌جزیره مسندم عمان و در ساحل جنوبی تنگه هرمز قرار دارد؛ آبراهی مهم برای حمل‌ونقل نفت خام و گاز طبیعی مایع. با ادامه درگیری‌های مرتبط با ایران، هر حادثه در این مسیر می‌تواند توجه معامله‌گران را به خطرهای پیش روی کشتیرانی جلب کند. نفت، مستقیم‌ترین مسیر انتقال اثر این خبر به بازارهاست. تا زمانی که علت حادثه و محموله کشتی روشن نشده، وقوع هر حادثه در تنگه می‌تواند به افزایش ریسک‌پریمیوم نفت منجر شود. اگر مشخص شود کشتی حامل انرژی هدف حمله قرار گرفته، قیمت نفت برنت و هزینه حمل‌ونقل و بیمه نفتکش‌ها در خلیج فارس ممکن است افزایش یابد. در مقابل، اگر علت حادثه نقص فنی یا سانحه باشد، احتمال دارد افزایش اولیه قیمت‌ها فروکش کند. در صورت تشدید تنش‌ها، ارزهای امن و طلا نیز ممکن است با تقاضای بیشتری روبه‌رو شوند. این گزارش در همان روزی منتشر می‌شود که بانک ANZ پیش‌بینی خود از قیمت نفت برنت در پایان سال را به ۱۰۵ دلار برای هر بشکه افزایش داد. این بانک تداوم محدودیت‌ها در بازار فیزیکی نفت را دلیل این تصمیم اعلام کرد و گفت برای بازگشت قیمت‌ها به محدوده ۹۰ تا ۹۵ دلار، بهبود چشمگیر شرایط کشتیرانی و پیشرفت دیپلماتیک معتبر لازم است. تا روشن شدن علت آتش‌سوزی، این حادثه یادآور خطرهای پیش روی رفت‌وآمد نفتکش‌ها در تنگه هرمز است، اما به‌تنهایی تأییدی بر تشدید درگیری‌ها نیست. بازارها در انتظار اطلاعات بیشتر درباره محموله کشتی و هرگونه اختلال احتمالی در تردد دریایی این آبراه خواهند بود.

خواندن کامل خبر
اخبار کامودیتی کم اثر

فرمانده ارشد آمریکا گزینه‌های حمله به ایران را برای ترامپ تشریح کرد

به گزارش وال‌استریت ژورنال به نقل از مقام‌های آمریکایی و افراد مطلع از این دیدار، فرمانده ارشد ایالات متحده در خاورمیانه روز پنجشنبه در سفری کم‌سابقه و حضوری به کاخ سفید، گزینه‌های حمله به ایران را برای ترامپ تشریح کرد. بر اساس این گزارش، تشریح این گزینه‌ها توسط این دریاسالار ارشد در شرایطی انجام شده است که واشنگتن در حال بررسی ازسرگیری عملیات‌های رزمی بزرگ است.

خواندن کامل خبر
ژئوپلیتیک اثر بالا
ژئوپلیتیک اثر بالا

ترامپ: کار ایران خیلی زود تمام خواهد شد و آمریکا باید به آن حمله می‌کرد

ترامپ، رئیس‌جمهور آمریکا اعلام کرد «کار ایران خیلی زود تمام خواهد شد» و آمریکا برای جلوگیری از دستیابی ایران به سلاح هسته‌ای، باید به این کشور حمله می‌کرد. او همچنین پیشنهاد تغییر نام تنگهٔ هرمز به «تنگهٔ ترامپ» را مطرح کرد و بار دیگر گفت خلیج مکزیک به خلیج آمریکا تغییر نام یافته است. وی در بخش دیگری از اظهارات خود بیان کرد که کانادا اخیراً رفتار خوبی با آمریکا داشته است و افزود که این کشور در حال همکاری با ونزوئلا است تا میلیون‌ها بشکه نفت برای آن‌ها تولید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یک نفتکش هنگام خروج از تنگهٔ هرمز هدف پرتابهٔ ناشناس قرار گرفت

سازمان عملیات تجارت دریایی بریتانیا اعلام کرد گزارشی از وقوع یک حادثه دریافت کرده است که بر اساس آن یک نفتکش مورد اصابت یک پرتابهٔ ناشناس قرار گرفت. به گزارش این سازمان، افسر امنیتی شرکت اطلاع داده است که این رویداد هنگام تکمیل عبور خروجی نفتکش از تنگهٔ هرمز رخ داده است.

خواندن کامل خبر
اخبار کامودیتی اثر متوسط