روسیه همچنین استفاده موقت از ظرفیت مراکز داده خارجی را مجاز اعلام کرده است.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
روسیه همچنین استفاده موقت از ظرفیت مراکز داده خارجی را مجاز اعلام کرده است.

وزارت امور خارجه روسیه اعلام کرد نشانههای برنامهریزی برای اقدام نظامی جدید علیه جمهوری اسلامی ایران موجب نگرانی شدید این کشور شده است. خبرگزاری تاس این اظهارات را گزارش کرده است.
در یک نگاه پیشبینی گلدمن برای برنت در دسامبر: ۱۰۵ دلار؛ برای نفت خام وست تگزاس اینترمدیت: ۹۴ دلار بهازای هر بشکه. میانگین پیشبینی سال ۲۰۲۷: ۸۸ دلار برای برنت و ۷۸ دلار برای نفت خام وست تگزاس اینترمدیت. سناریوی پایه گلدمن برای سال ۲۰۲۷ اکنون شامل روزانه یک میلیون بشکه اختلال در عرضه جهانی است. گلدمن ساکس پیشبینی خود از قیمت نفت برنت در ماه دسامبر را از ۹۰ دلار به ۱۰۵ دلار برای هر بشکه افزایش داده است. این بانک همچنین پیشبینی قیمت نفت خام وست تگزاس اینترمدیت (WTI) در دسامبر را ۹۴ دلار اعلام کرده است. گلدمن میانگین پیشبینی قیمت برنت در سال ۲۰۲۷ را از ۸۰ دلار به ۸۸ دلار و پیشبینی WTI را از ۷۳ دلار به ۷۸ دلار برای هر بشکه افزایش داده است. گزارشهایی از CNBC و بلومبرگ این تغییر پیشبینی را به ارزیابی بانک از بالا ماندن خطر اختلال در عرضه نسبت میدهند. بخش مهمی از این بازنگری، تغییر در نحوه محاسبه ریسک از سوی گلدمن است. این بانک بهدلیل دشواری پیشبینی زمان و محل اختلالها، در سناریوی پایه خود برای سال ۲۰۲۷، روزانه یک میلیون بشکه اختلال در عرضه جهانی نفت را لحاظ کرده است. گلدمن درگیریهای خاورمیانه و جنگ روسیه و اوکراین، همراه با گسترش شکافهای ژئوپلیتیکی، را از عوامل افزایش خطر اختلال میداند. به ارزیابی این بانک، بازارها اکنون پریمیوم ریسک بالاتری را در قیمت نفت لحاظ میکنند؛ زیرا بسیاری از معاملهگران دستیابی به یک توافق دیپلماتیک پایدار را دشوار میدانند. این رویکرد در مقایسه با ارزیابی گلدمن در میانه اکتبر تغییر محسوسی دارد: آن زمان بانک انتظار داشت سازگاری عرضه در خاورمیانه بهتدریج قیمت نفت را پایین بیاورد، هرچند درباره افزایش قیمت در صورت تشدید دوباره تنشها هشدار داده بود. در پیشبینی اکتبر، گلدمن قیمت برنت در دسامبر را ۹۰ دلار و میانگین قیمت آن در سال ۲۰۲۷ را ۸۰ دلار اعلام کرده بود. این بانک همچنین برآورد کرده بود که قیمت اسپات نفت نزدیک به ۲۵ دلار صرف ریسک دارد. گلدمن در همان زمان گفته بود تقاضای جهانی نفت در سهماهه سوم، نسبت به مدت مشابه سال قبل، روزانه ۳.۳ میلیون بشکه کاهش یافته است. بازنگری تازه در دورهای انجام شده که نگرانیهای مربوط به عرضه افزایش یافته است. در آخر هفته، اوکراین حملات پهپادی به پالایشگاههای نفت روسیه را از سر گرفت و گزارشهایی از هدف قرار گرفتن یا آسیب دیدن چندین شناور در خلیج فارس، تنگه هرمز و دریای عمان منتشر شد. همزمان، ایران درباره طرحی با میانجیگری قطر گفتوگو کرده که بنا بر اعلام تهران، در صورت پذیرش شروطش از سوی واشنگتن میتواند تنگه هرمز را ظرف دو روز بازگشایی کند. چشمانداز این توافق در معاملات اولیه روز دوشنبه در آسیا بر قیمت نفت فشار آورد. افزایش پیشبینی گلدمن نشان میدهد این بانک بازگشت بدون مانع عرضه نفت خلیج فارس را دیگر فرض نمیگیرد و اختلالهای احتمالی را در سناریوی پایه خود منظور میکند. در ارزیابی تحلیلی، تداوم پریمیوم ریسک ژئوپلیتیکی میتواند حتی در صورت کاهش کوتاهمدت تنشها، بر بازار اثر بگذارد؛ قیمتهای بالاتر نفت نیز میتوانند فشارهای تورمی را تشدید کنند و بر طلا، سهام انرژی و ارز کشورهای تولیدکننده نفت اثر بگذارند.
در یک نگاه گزارشها از حمله پهپادی اوکراین به سه پالایشگاه روسیه در سه شب پیاپی، از ۳۰ اکتبر تا اول نوامبر، حکایت دارند. ظرفیت پالایش این سه مجموعه رویهم حدود ۳۳ میلیون تن در سال است؛ نزدیک به ۱۰ درصد ظرفیت پالایشی روسیه. حملات پس از وقفهای حدوداً دوهفتهای از سر گرفته شدهاند؛ وقفهای که در پی فشارهای مکرر آمریکا برای توقف حمله به پالایشگاهها شکل گرفته بود. حملات تازه اوکراین به پالایشگاههای روسیه، عرضه فرآوردههای نفتی این کشور، بهویژه گازوئیل، را دوباره در کانون توجه قرار داده است. این حملات در حالی از سر گرفته شدهاند که جنگ ایران پیشتر بازارهای جهانی انرژی را تحت فشار گذاشته است. آسیب به واحدهای فرآوری، از جمله واحد هیدروتریتینگ گازوئیل در پالایشگاه نووکویبیشفسک، در صورت ادامه اختلالها میتواند صادرات سوخت روسیه را کاهش دهد و از حاشیه سود پالایش حمایت کند؛ هرچند میزان خسارتها مستقلاً تأیید نشده است. اگر فرآوری داخلی روسیه مختل شود، این کشور ممکن است بخش بیشتری از نفت خام فرآورینشده را صادر کند. این حملات همچنین پیامد سیاسی دارند. واشنگتن از کییف خواسته حمله به پالایشگاهها را متوقف کند و ترامپ این حملات را عامل افزایش قیمت جهانی سوخت دانسته است. هر واکنش آمریکا پس از انتخابات میاندورهای روز سهشنبه میتواند چشمانداز جریان انرژی روسیه و تحریمها را تغییر دهد. اوکراین پس از سه شب حمله پیاپی به سه پالایشگاه بزرگ روسیه، حملات پهپادی خود به زیرساخت نفتی این کشور را از سر گرفته است. این حملات به وقفهای حدوداً دوهفتهای پایان داد؛ وقفهای که در میانه فشار شدید دولت ترامپ برای متوقفکردن چنین حملاتی شکل گرفته بود. نخستین حمله شامگاه ۳۰ اکتبر به آتشسوزی در پالایشگاه نووکویبیشفسکِ شرکت روسنفت در منطقه سامارا انجامید. پس از آن، یک منطقه صنعتی در اوفا ــ محل پالایشگاه بشنفت-نوویل ــ هدف حمله قرار گرفت. حمله سوم نیز شامگاه اول نوامبر پالایشگاه نورسیِ شرکت لوکاویل در کستووا را هدف گرفت؛ این پالایشگاه یکی از بزرگترین پالایشگاههای روسیه به شمار میرود. این جزئیات را گروه اوکراینی پایشگری Dnipro Osint و رسانههای دولتی روسیه گزارش کردهاند. ظرفیت پالایش این سه مجموعه در مجموع حدود ۳۳ میلیون تن نفت خام در سال است؛ رقمی نزدیک به ۱۰ درصد ظرفیت پالایشی روسیه. این رقم ظرفیت پالایشگاههای هدفگرفتهشده را نشان میدهد، نه میزان کاهش قطعی تولید. شرکت اوکراینی سازنده پهپاد Fire Point گفته است در حملات نووکویبیشفسک و کستووا نقش داشته و از جمله واحد هیدروتریتینگ گازوئیل را هدف قرار داده است. والاستریت ژورنال گزارش داده بود که اوکراین از ۱۵ اکتبر به پالایشگاههای روسیه و از ۲۰ اکتبر به زیرساختهای نفتی این کشور حمله نکرده بود؛ این دوره همزمان با درخواستهای مکرر مقامهای آمریکایی برای توقف حملات بود. ترامپ حملات را عامل قیمت بالای سوخت در جهان دانسته است؛ در حالی که کارشناسان انرژی عمدتاً جنگ آمریکا و ایران را علت این افزایش میدانند. آمریکا ماه گذشته تحریمهای خود علیه گازوئیل روسیه را لغو کرد. همچنین گزارش شده بود متحدان اروپایی از کییف خواستهاند تا پس از انتخابات میاندورهای روز سهشنبه آمریکا صبر کند. مقامهای اوکراینی به کییف ایندیپندنت گفتهاند که این کشور هرگز با درخواست آمریکا برای وقفه ۳۰روزه موافقت نکرده است. کرملین نیز اعلام کرده کییف اکنون خواسته واشنگتن را نادیده میگیرد. ولودیمیر زلنسکی، رئیسجمهور اوکراین، حملات به پالایشگاهها را تأیید نکرده است؛ اقدامی که ظاهراً برای پرهیز از ایجاد تنش با واشنگتن انجام شده است. او گفته اوکراین ناچار است به تشدید حملات روسیه علیه زیرساختهای انرژی خود پاسخ دهد. پهپادها و موشکهای روسیه روز پنجشنبه دستکم ۲۷ غیرنظامی را در اوکراین کشتند. حملات شبانه روز یکشنبه نیز برق صدها هزار خانوار را قطع کرد و قطعی برق در کییف ممکن است تا ۱۰ ساعت ادامه یابد. زلنسکی گفته است اوکراین در برابر توقف حمله به پالایشگاهها، خواهان حمایت قویتر از زیرساختهای انرژی خود است. همزمان با افزایش تنشها، تلاشهای دیپلماتیک نیز ادامه دارد. انتظار میرود مذاکرات سهجانبه روسیه، اوکراین و آمریکا در اواخر این ماه برگزار شود. کرملین گفته ولادیمیر پوتین آماده است تلفنی و بهطور مستقیم با زلنسکی گفتوگو کند. با این حال، خواستههای اصلی روسیه درباره قلمرو اوکراین تغییری نکرده و این موضوع چشمانداز دستیابی به توافقی گستردهتر را محدود میکند.
سرویس امنیت فدرال روسیه اعلام کرد اطلاعاتی از آمریکا درباره طرحی برای انجام حملهای تروریستی در مسکو دریافت کرده است؛ خبرگزاری ریانووستی این خبر را منتشر کرد.
در یک نگاه بازار سهام آمریکا تحت فشار فروش قرار گرفته و شاخصهای نزدک بیشترین افت را تجربه کردهاند؛ چرا که سرمایهگذاران نسبت به هزینههای سنگین توسعه هوش مصنوعی و زمان بازگشت سرمایهگذاریها نگران شدهاند. اینتل: با وجود گزارش درآمدزایی بهتر از انتظارات، چشمانداز ضعیف آینده، کاهش تقاضای رایانههای شخصی، محدودیتهای تولید و هزینههای بالای سرمایهگذاری، سهام این شرکت را با افت حدود ۲۸.۶ درصدی به ۶۶ دلار رسانده است. چشمانداز بازار: تقاضای بالای هوش مصنوعی دیگر بهتنهایی برای توجیه ارزشگذاری بالای شرکتهای فناوری کافی نیست. سرمایهگذاران اکنون بیش از گذشته به هزینه سرمایهگذاری، جریان نقدی و زمان تحقق سود توجه میکنند. تا زمانی که شاخصهای نزدک سطوح تکنیکال ازدسترفته را پس نگیرند، برتری همچنان با فروشندگان خواهد بود. اینتل و آمازون بیشترین فشار را بر بازار سهام آمریکا وارد کردند. بازار سهام آمریکا در معاملات اخیر با افت مواجه شدهاند و شاخصهای نزدک بیشترین کاهش را تجربه میکنند؛ چرا که سرمایهگذاران در حال بازنگری در چشمانداز سودآوری شرکتها و هزینههای لازم برای تحقق وعدههای رشد مبتنی بر هوش مصنوعی هستند. این موج فروش نشاندهنده تغییر در معیارهای سرمایهگذاران برای ارزیابی شرکتها است. رشد قدرتمند در حوزه هوش مصنوعی همچنان اهمیت زیادی دارد، اما بازار بیش از گذشته به هزینه تحقق این رشد، زمان تبدیل سرمایهگذاریها به بازده مالی و میزان نقدینگی باقیمانده شرکتها توجه میکند. آمازون و اینتل هر دو پس از پایان معاملات روز گذشته گزارشهای درآمدزایی خود را منتشر کردند، اما نتوانستند انتظارات سرمایهگذاران را برآورده کنند. اگرچه نگرانیها درباره این دو شرکت متفاوت است، گزارشهای آنها یک پرسش مشترک را پیش روی خریداران سهام قرار داده است: آیا چشمانداز آینده شرکتها، قیمت فعلی سهام آنها را توجیه میکند؟ آمازون؛ رشد قدرتمند در کنار هزینههای سنگین سرمایهگذاری در مورد آمازون، نگرانی اصلی به هزینههای سرمایهای و جریان نقدی شرکت مربوط میشود. کسبوکار خدمات ابری AWS همچنان رشد قدرتمندی دارد، اما ایجاد زیرساختهای موردنیاز برای پاسخگویی به این تقاضا، مستلزم سرمایهگذاریهای بسیار سنگین است. این هزینهها بخش قابلتوجهی از نقدینگی تولیدشده توسط کسبوکار را جذب میکنند. در همین حال، چشمانداز ضعیفتر فروش در تعطیلات پایان سال نیز بر ابهامات مربوط به وضعیت مصرفکنندگان افزوده است. سرمایهگذاران به دنبال مسیر روشنتری هستند که نشان دهد چگونه تقاضای فزاینده برای هوش مصنوعی میتواند به جریان نقدی پایدار تبدیل شود. رشد اهمیت دارد، اما هزینه دستیابی به آن نیز به همان اندازه مهم است. از منظر تکنیکال، فروشندگان قیمت سهام آمازون را به زیر دو سطح مهم رساندهاند: میانگین متحرک ۲۰۰روزه در سطح ۲۴۳.۳۸ دلار و سطح میانی ۵۰ درصدی رشد قیمت از کف ماه فوریه در محدوده ۲۴۱.۶۰ دلار. شکستهشدن این سطوح، چشمانداز تکنیکال سهم را تضعیف کرده و محدوده ۲۴۱.۶۰ تا ۲۴۳.۳۸ دلار را به یک ناحیه مقاومتی در مسیر صعود تبدیل کرده است. خریداران برای بهبود وضعیت تکنیکال سهم باید قیمت را دوباره به بالای این محدوده برسانند. تا زمانی که چنین اتفاقی رخ نداده، هرگونه بازگشت قیمت همچنان در زیر سطوح کلیدی تکنیکال قرار خواهد گرفت و فروشندگان دست بالاتر را خواهند داشت. اینتل؛ رشد سود فراتر از انتظار، نتوانست نگرانیها درباره روند احیا را برطرف کند در مورد اینتل، نگرانی اصلی به پایداری روند احیای این شرکت مربوط میشود. اینتل اگرچه سودی بالاتر از پیشبینی تحلیلگران گزارش کرد، اما ارائه چشماندازی ناامیدکننده برای آینده، توجه بازار را دوباره به چالشهای پیشروی شرکت معطوف کرد. ضعف تقاضا برای رایانههای شخصی، محدودیتهای تولید و تداوم سرمایهگذاریهای سنگین، از جمله موانعی هستند که میتوانند عملکرد این شرکت را در فصلهای آینده تحت فشار قرار دهند. گزارش درآمدزایی بهتر از انتظار میتواند توجه سرمایهگذاران را جلب کند، اما این چشمانداز آینده شرکت است که تعیین میکند آیا خریداران همچنان در بازار باقی خواهند ماند یا خیر. سهام اینتل با فشار فروش شدیدی مواجه شده و حدود ۲۸.۶ درصد کاهش یافته و به ۶۶ دلار رسیده است؛ سطحی که پایینترین قیمت از ماه آوریل محسوب میشود. با وجود این افت، قیمت سهام این شرکت همچنان بهمراتب بالاتر از سطح پایان سال گذشته، یعنی حدود ۳۷.۵۰ دلار، قرار دارد. با این حال، اینتل بخش قابلتوجهی از رشد خود را که قیمت سهام را در مقطعی از سال جاری به اوج ۱۴۲.۳۵ دلار رسانده بود، از دست داده است. این اتفاق یادآور روشنی است از اینکه وقتی انتظارات مربوط به رشد آینده کاهش پیدا میکنند، قیمت سهامی که پیشتر در سطوح بالایی قرار گرفته، با چه سرعتی میتواند در معرض فشار فروش قرار بگیرد. معاملات مبتنی بر هوش مصنوعی با آزمونی دشوارتر مواجه شدهاند گزارشهای مالی آمازون و اینتل در مجموع یکی از فرضیات مهم پشت رشد اخیر سهام شرکتهای فناوری را زیر سؤال بردهاند: اینکه تقاضای قدرتمند برای هوش مصنوعی بهتنهایی برای حمایت از قیمتهای بالاتر سهام کافی خواهد بود. تقاضا میتواند همچنان قوی باقی بماند، اما هزینههای لازم برای پاسخگویی به آن ممکن است جریان نقدی و سودآوری شرکتها را تحت فشار قرار دهد. زمانی که انتظارات بازار از قبل در سطوح بالایی قرار دارند، سرمایهگذاران تحمل کمتری در برابر ابهام درباره زمان و میزان بازده سرمایهگذاریهای آینده خواهند داشت. نگرانیهای بنیادی بازار با شکست سطوح تکنیکال نیز تشدید شدهاند. شاخصهای نزدک کامپوزیت و نزدک ۱۰۰ روز گذشته به زیر میانگینهای متحرک ۱۰۰روزه خود سقوط کردند. نزدک کامپوزیت؛ شکست یک حمایت دیگر، احتمال افت بیشتر را افزایش میدهد شاخص نزدک کامپوزیت روز گذشته به زیر میانگین متحرک ۱۰۰روزه در محدوده ۲۶۲۵۲ واحد سقوط کرد و معاملات را در سطح ۲۶۱۸۴.۷۲ واحد به پایان رساند. امروز نیز این شاخص با گپ نزولی، به زیر سطح تکنیکال مهم بعدی در محدوده ۲۵۸۳۱.۷۴ واحد رفت. در زمان ثبت دادههای ابتدایی معاملات، نزدک کامپوزیت در سطح ۲۵۶۱۵.۴۷ واحد قرار داشت که نشاندهنده افت ۲.۱۷ درصدی بود. با شکستهشدن این حمایت، توجه معاملهگران به محدوده ۲۵۰۳۵ واحد معطوف شده است؛ جایی که میانگین متحرک صعودی ۲۰۰روزه و سطح اصلاحی ۳۸.۲ درصدی فیبوناچی در نزدیکی یکدیگر قرار گرفتهاند. ترکیب این دو سطح، محدوده مذکور را به یک معیار مهم برای ارزیابی شدت ادامه فشار فروش تبدیل میکند. خریداران ممکن است در این محدوده برای حمایت از قیمت وارد عمل شوند، اما موفقیت آنها به این بستگی دارد که این حمایت حفظ شود یا از دست برود. چه اتفاقی میتواند پیش از رسیدن شاخص به این محدوده، شرایط را بهبود دهد؟ نخستین گام، بازگشت شاخص به بالای سطح ۲۵۸۳۱.۷۴ واحد و تثبیت قیمت در بالای آن است. چنین حرکتی میتواند اعتبار شکست نزولی امروز را زیر سؤال ببرد. در مرحله بعد، خریداران باید میانگین متحرک ۱۰۰روزه در محدوده ۲۶۲۵۲ واحد را پس بگیرند تا بتوانند کنترل بیشتری بر بازار به دست آورند. تا زمانی که این سطوح دوباره پس گرفته نشوند، برتری تکنیکال همچنان با فروشندگان خواهد بود.
مدیرعامل اکسون انتظار دارد ظرفیت پالایش نفت در جهان از سال آینده روند بهبود را آغاز کند، هرچند بازگشت کامل آن ممکن است زمان بیشتری ببرد. تولید نفت امارات متحده عربی به سطوحی بازگشته است که با میزان تولید تاریخی این کشور مطابقت دارد.
در یک نگاه گزارش اشتغال آمریکا میتواند نقش تعیینکنندهای در انتظارات بازار برای افزایش نرخ بهره فدرال رزرو در ماه دسامبر داشته باشد. انتخابات میاندورهای آمریکا در کانون توجه قرار دارد؛ آیا تقسیم قدرت در کنگره میتواند با استقبال بازارهای مالی همراه شود؟ بانکهای مرکزی استرالیا و انگلستان برای افزایش نرخ بهره آماده میشوند، اما تمرکز اصلی سرمایهگذاران بر راهنماییهای آنها درباره مسیر آتی سیاست پولی خواهد بود. دادههای تورم منطقه یورو میتوانند پس از تصمیم اخیر بانک مرکزی اروپا، ابهامات درباره چشمانداز نرخ بهره را کاهش دهند. فدرال رزرو کمتر از انتظار انقباضی ظاهر شد؛ وارش بر ضرورت صبر تأکید کرد دلار آمریکا در هفته جاری در برابر بیشتر ارزهای اصلی تقویت شد و معاملات هفته را تحت تأثیر انتظارات برای اتخاذ موضعی هاوکیش از سوی کمیته بازار آزاد فدرال رزرو (FOMC) در نشست روز چهارشنبه، با قدرت آغاز کرد. اگرچه فعالان بازار اطمینان داشتند که افزایش نرخ بهره در این نشست منتفی است، اما به دنبال نشانههایی بودند که مشخص کند آیا پیشبینی آنها مبنی بر افزایش 25 واحد پایهای نرخ بهره در ماه دسامبر، که تقریباً بهطور کامل در قیمتها لحاظ شده بود، درست است یا خیر. سرمایهگذاران در پیشبینی ثابت ماندن نرخ بهره در این نشست درست عمل کردند، اما تصمیم فدرال رزرو بهاندازهای که انتظار داشتند، با موضعی انقباضی همراه نبود. بیانیه فدرال رزرو البته لحنی هاوکیش داشت؛ بهطوری که سیاستگذاران توصیف خود از وضعیت فعالیتهای اقتصادی را از «مطلوب» (Solid) به «قدرتمند» (Strong) ارتقا دادند و همچنان بر بالا بودن سطح تورم تأکید کردند. همچنین دو نفر از اعضای کمیته با تصمیم حفظ نرخ بهره مخالفت کردند و به افزایش فوری 25 واحد پایهای آن رأی دادند. با این حال، کوین وارش، رئیس فدرال رزرو، در نشست خبری بر ضرورت صبر و احتیاط تأکید کرد و اعلام داشت که پیش از اتخاذ تصمیم بعدی، به دادهها و اطلاعات بیشتری نیاز است. واکنش بازارها به این اظهارات، کاهش بازده اوراق خزانهداری آمریکا و عقبنشینی دلار بود؛ زیرا مشخص شد که افزایش نرخ بهره در ماه دسامبر هنوز قطعی نیست. گزارش اشتغال NFP میتواند نقش تعیینکنندهای در افزایش نرخ بهره فدرال رزرو در دسامبر داشته باشد با این حال، احتمال افزایش نرخ بهره در ماه دسامبر همچنان در سطح بالای حدود 80 درصد باقی مانده است. این بدان معناست که اگر دادههای اقتصادی هفته آینده، بهویژه گزارش اشتغال بخش غیرکشاورزی آمریکا (گزارش NFP)، قدرتمندتر از انتظار منتشر شوند، سرمایهگذاران ممکن است افزایش نرخ بهره در دسامبر را تقریباً قطعی تلقی کنند و حتی چند واحد پایه افزایش بیشتر نرخ بهره را برای سال 2027 در قیمتها لحاظ کنند. در حال حاضر، بازارها پیشبینی میکنند که نرخ بهره فدرال رزرو تا پایان سال آینده حدود 70 واحد پایه بالاتر از سطح کنونی قرار گیرد. گزارش اشتغال بخش غیرکشاورزی آمریکا در ماه سپتامبر بهشدت ناامیدکننده بود؛ بهطوری که تعداد مشاغل ایجادشده از 133 هزار شغل در ماه آگوست به تنها 29 هزار شغل کاهش یافت و بسیار پایینتر از پیشبینی 90 هزار شغلی قرار گرفت. با این حال، بر اساس برآورد اولیه شاخص مدیران خرید ترکیبی (Composite PMI) مؤسسه S&P Global، سرعت استخدام در بخشهای تولید و خدمات به دومین سطح بالای خود از سال 2022 رسید. این موضوع در کنار کاهش آمار هفتگی مدعیان اولیه بیکاری در طول ماه، نشان میدهد که احتمال غافلگیری مثبت در گزارش اشتغال هفته آینده بیشتر است. همچنین شاخص مدیران خرید بخش تولید ISM در روز دوشنبه، شاخص مدیران خرید بخش خدمات ISM در روز چهارشنبه و گزارش اشتغال بخش خصوصی ADP که آن نیز روز چهارشنبه منتشر خواهد شد، میتوانند اطلاعات بیشتری درباره وضعیت بازار کار آمریکا در ماه اکتبر ارائه دهند. انتخابات میاندورهای آمریکا؛ موج پیروزی جمهوریخواهان، پیروزی کامل دموکراتها یا بنبست سیاسی؟ گزارش اشتغال بخش غیرکشاورزی تنها رویداد مهم تقویم هفته آینده نیست. روز سهشنبه، شهروندان آمریکایی برای شرکت در انتخابات میاندورهای پای صندوقهای رأی خواهند رفت. مهمترین نگرانی سرمایهگذاران این است که آیا کنگره آمریکا از کنترل یکپارچه جمهوریخواهان خارج شده و به ساختاری با قدرت تقسیمشده میان دو حزب تبدیل خواهد شد یا خیر. انتظار میرود دموکراتها کنترل مجلس نمایندگان را به دست بگیرند، اما سرنوشت رقابت بر سر سنا همچنان بسیار نزدیک و نامشخص است. کنترل مجلس نمایندگان توسط دموکراتها و حفظ اکثریت سنا در اختیار جمهوریخواهان به این معنا خواهد بود که دموکراتها از اختیارات نظارتی و تحقیقاتی بیشتری برخوردار میشوند و میتوانند بر اجرای سختگیرانهتر مقررات در بانکها، شرکتهای فعال در حوزه ارزهای دیجیتال و شرکتهای فناوری تأکید کنند. با این حال، ترامپ همچنان حق وتو و اختیارات اجرایی خود را در زمینه تعرفههای تجاری، مهاجرت و سیاست خارجی حفظ خواهد کرد؛ موضوعی که دامنه تغییرات قانونگذاری را محدود میکند. پیروزی کامل دموکراتها در هر دو مجلس نیز نظارت بر دولت را تقویت خواهد کرد و به این حزب امکان میدهد از تأیید برخی نامزدهای پیشنهادی برای مناصب دولتی جلوگیری کرده و کنترل کمیتههای کنگره را در دست بگیرد؛ هرچند حق وتوی رئیسجمهور همچنان مانعی در برابر تغییرات سیاستی خواهد بود. در مقابل، تداوم کنترل جمهوریخواهان بر هر دو مجلس میتواند اصطکاکهای بودجهای را در کوتاهمدت کاهش دهد و از سیاستهای مرتبط با تقویت بخش دفاعی و مقرراتزدایی حمایت کند. با این حال، چنین نتیجهای ممکن است نگرانیها درباره تعرفههای تجاری و کسری بودجه را نیز تشدید کند. از منظر واکنش بازارها، پیروزی کامل دموکراتها میتواند برای شاخصهای سهام آمریکا پیامدهای منفی داشته باشد؛ زیرا سرمایهگذاران احتمالاً نظارت سختگیرانهتر و افزایش فشارهای نظارتی و مقرراتی را در قیمتها لحاظ خواهند کرد. در همین حال، بازده اوراق خزانهداری آمریکا و دلار ممکن است تحت تأثیر انتظارات برای انضباط مالی بیشتر و کند شدن رشد اقتصادی کاهش یابند. پیروزی کامل جمهوریخواهان نیز میتواند برای والاستریت منفی باشد؛ زیرا نگرانیها درباره احتمال پیگیری سیاستهای حمایتگرایانه بیشتر از سوی ترامپ بار دیگر افزایش خواهد یافت. با این حال، در چنین سناریویی احتمالاً بازده اوراق خزانهداری و دلار آمریکا تقویت خواهند شد؛ چراکه نگرانی از اعمال تعرفههای جدید میتواند ترس از ماندگاری تورم در سطوح بالا و در نتیجه، انتظارات برای افزایش بیشتر نرخ بهره در سال آینده را تشدید کند. از دیدگاه بازارها، مطلوبترین نتیجه ممکن است کنترل مجلس نمایندگان توسط دموکراتها و حفظ اکثریت سنا در اختیار جمهوریخواهان باشد. بنبست قانونگذاری ناشی از تقسیم قدرت میان دو حزب، امکان ایجاد تغییرات عمده در سیاستهای مالیاتی، مخارج دولت و مقررات را محدود خواهد کرد. در چنین شرایطی، با کاهش عدم قطعیت سیاسی و بازگشت تمرکز سرمایهگذاران به فصل گزارشهای مالی شرکتها، والاستریت میتواند تا حدودی تقویت شود. همچنین بازده اوراق خزانهداری و دلار آمریکا ممکن است اندکی کاهش یابند؛ زیرا دموکراتها از قدرت بیشتری برای مخالفت با برخی سیاستهای حمایتگرایانه ترامپ برخوردار خواهند شد. بانک مرکزی استرالیا نرخ بهره را افزایش میدهد، اما دلار استرالیا به حمایت بیشتری نیاز دارد! در خارج از آمریکا، دو بانک مرکزی قرار است درباره سیاست پولی خود تصمیمگیری کنند: بانک مرکزی استرالیا (RBA) در روز سهشنبه و بانک انگلستان (BoE) در روز پنجشنبه. ابتدا به بانک مرکزی استرالیا میپردازیم. سیاستگذاران این بانک در آخرین نشست خود در 29 سپتامبر، با توجه به افزایش نگرانیها درباره تداوم تورم در سطوح بالا، تصمیم گرفتند نرخ بهره را 25 واحد پایه افزایش دهند. آنها همچنین تأکید کردند که در صورت لزوم، همچنان برای تشدید بیشتر سیاست پولی آمادگی دارند. دادههای ماهانه شاخص قیمت مصرفکننده (شاخص CPI) برای سپتامبر که روز 28 اکتبر منتشر شدند، نشان دادند تورم سرفصل در مقیاس سالانه از 4.0 درصد در ماه آگوست به 4.3 درصد افزایش یافته است. همچنین نرخ تورم میانگین تعدیلشده (Trimmed Mean) نیز از 3.5 درصد به 3.6 درصد در مقیاس سالانه رسید. با توجه به اینکه هر دو شاخص همچنان بهطور قابلتوجهی بالاتر از سقف محدوده هدف تورمی 2 تا 3 درصدی بانک مرکزی استرالیا قرار دارند، سرمایهگذاران اکنون احتمال بالای 85 درصدی برای افزایش مجدد 25 واحد پایهای نرخ بهره در نشست روز سهشنبه در نظر گرفتهاند. با این حال، احتمال افزایش دوباره نرخ بهره بانک مرکزی استرالیا در سال 2027 تنها 50 درصد برآورد میشود. بنابراین، برای تقویت دلار استرالیا پس از اعلام تصمیم نرخ بهره، صرف افزایش نرخ ممکن است کافی نباشد. سیاستگذاران احتمالاً باید موضعی بهاندازه کافی انقباضی اتخاذ کنند تا فعالان بازار متقاعد شوند افزایشهای بیشتری را برای سال آینده در قیمتها لحاظ کنند. نخستین افزایش نرخ بهره بانک انگلستان از آگوست 2023 اکنون نوبت به بانک انگلستان (BoE) میرسد. این بانک در نشست ماه سپتامبر نرخ بهره را بدون تغییر حفظ کرد، اما نتیجه رأیگیری نشاندهنده افزایش اختلافنظر میان اعضای کمیته سیاست پولی و تقویت مواضع انقباضی بود؛ بهطوری که سه عضو به افزایش نرخ بهره رأی دادند. اگرچه این ششمین نشست متوالی بود که نرخ بهره بدون تغییر باقی میماند، بازارها اکنون افزایش 25 واحد پایهای نرخ بهره در نشست پیشرو را بهطور کامل در قیمتها لحاظ کردهاند. نرخ تورم بریتانیا در ماه سپتامبر به 3.5 درصد در مقیاس سالانه افزایش یافت و بیش از پیش از هدف تورمی 2 درصدی بانک انگلستان فاصله گرفت؛ موضوعی که احتمال نخستین افزایش نرخ بهره این بانک از آگوست 2023 را تقویت کرده است. بنابراین، بعید است واکنش پوند صرفاً تحت تأثیر خود تصمیم افزایش نرخ بهره قرار گیرد؛ بلکه نتیجه رأیگیری اعضا، پیشبینیهای اقتصادی بهروزشده و راهنماییهای بانک درباره تشدید بیشتر سیاست پولی اهمیت بیشتری خواهند داشت. رأی یکپارچه اعضا به افزایش نرخ بهره، بازنگری صعودی در پیشبینیهای تورمی و ابراز تمایل قاطع برای ادامه افزایش نرخ بهره میتوانند نیروی تازهای به روند صعودی پوند ببخشند. دادههای تورم منطقه یورو پس از اتخاذ رویکرد صبر و انتظار بانک مرکزی اروپا در سایر بازارها، برآورد اولیه تورم منطقه یورو برای ماه اکتبر روز چهارشنبه منتشر خواهد شد؛ گزارشی که ممکن است پس از تصمیم روز پنجشنبه بانک مرکزی اروپا (ECB) برای حفظ نرخ بهره، اهمیتی بیش از معمول داشته باشد. کریستین لاگارد، رئیس این بانک، اعلام کرد که سیاستگذاران پیش از تصمیمگیری برای اتخاذ رویکرد صبر و انتظار، درباره ضرورت افزایش نرخ بهره نیز گفتوگو کرده بودند. اگرچه مقامات بانک مرکزی اروپا همچنان نسبت به ریسکهای صعودی تورم در شرایط بحران انرژی ناشی از تحولات خاورمیانه نگران بودند، اما در عین حال بر ریسکهای نزولی رشد اقتصادی نیز تأکید کردند. به همین دلیل، آنها صراحتاً بار دیگر اعلام کردند که خود را از پیش به هیچ مسیر مشخصی در سیاست پولی متعهد نمیدانند؛ موضعی که تمامی گزینهها را برای نشست ماه دسامبر باز نگه میدارد. بر اساس قیمتگذاری بازارهای پولی منطقه یورو، احتمال افزایش نرخ بهره در ماه دسامبر حدود 65 درصد است. انتشار مجموعه دیگری از دادهها که از تداوم تورم چسبنده حکایت داشته باشند، میتواند این احتمال را افزایش دهد و در نتیجه، تا حدودی به حمایت از یوروی تحت فشار کمک کند. گزارشهای اشتغال نیوزیلند و کانادا و تداوم فصل انتشار گزارشهای مالی گزارش اشتغال نیوزیلند برای سهماهه سوم، روز چهارشنبه در جریان جلسه معاملاتی آسیا منتشر خواهد شد. در همین حال، معاملهگران جفتارز دلار آمریکا/دلار کانادا (USDCAD) نیز باید همزمان با انتشار گزارش اشتغال بخش غیرکشاورزی آمریکا، دادههای اشتغال کانادا برای ماه اکتبر را ارزیابی کنند. در بخش گزارشهای مالی شرکتها، اپل، پالانتیر و ON Semiconductor قرار است روز دوشنبه پس از بسته شدن بازار سهام نتایج مالی خود را منتشر کنند. شرکت AMD روز سهشنبه و کوالکام نیز روز چهارشنبه گزارشهای مالی خود را ارائه خواهند داد. با توجه به نگرانیهای موجود درباره هزینهکرد گسترده و افزایش استقراض غولهای فناوری برای تأمین مالی پروژههای هوش مصنوعی، انتشار نتایج مالی ناامیدکننده میتواند فشار فروش شدیدی را بر والاستریت تحمیل کند.
خبرگزاری اینترفاکس: روسیه قصد دارد ممنوعیت صادرات گازوئیل را با در نظر گرفتن برخی استثناها، تا پایان ماه ژانویه تمدید کند. خبرگزاری تاس به نقل از الکساندر نواک، معاون نخستوزیر روسیه: روسیه قصد دارد در ماه اکتبر ۵۱۰ هزار تن و در ماه نوامبر ۲.۱۵ میلیون تن گازوئیل صادر کند.
کرملین اعلام کرد اوکراین درخواست دونالد ترامپ برای توقف حملات به پالایشگاههای روسیه را نادیده میگیرد.
الکسی میلر، مدیرعامل «گازپروم» روسیه، هشدار داد که با توجه به بحران ذخیرهسازی و چالشهای عرضه، قیمت گاز طبیعی در اروپا میتواند در صورت وقوع یک زمستان سخت تا مرز ۲۵۰۰ دلار در هر هزار متر مکعب افزایش یابد. میلر اعلام کرد که سطح ۱۲۰۰ دلار در هر هزار متر مکعب، که کارشناسان غربی انتظار داشتند قیمت گاز طبیعی در ماههای پاییز و زمستان به آن برسد، هماکنون و در جریان ماه اکتبر پشت سر گذاشته شده است. او خاطرنشان کرد که سطح ذخیرهسازی گاز در تأسیسات زیرزمینی سراسر اروپا در پایینترین سطح تاریخی خود قرار دارد. به طوری که در آلمان به عنوان بزرگترین مصرفکننده گاز طبیعی در اروپا، تأسیسات ذخیرهسازی تنها ۶۱.۶ درصد تکمیل شدهاند. بر اساس دادههای آژانس همکاری و تنظیم مقررات انرژی اتحادیه اروپا (ACER)، ظرفیت ذخیرهسازی گاز طبیعی در سراسر اتحادیه اروپا در ماه اکتبر روی رقم ۷۵ درصد باقی مانده که این میزان بهطور چشمگیری کمتر از میانگین ۹ ساله است. در همین حال، استمرار اختلالات در عرضه گاز طبیعی مایع (LNG) نیز فشار افزایشی بر قیمتها را در بازارهای جهانی تشدید کرده است.
به گفته منابع، مقامهای پنتاگون از برخی متحدان ناتو خواستهاند لحن اظهارات خود درباره تهدید روسیه را تعدیل کنند. منابع میگویند مقامهایی در لیتوانی، لتونی و استونی نیز این پیام را دریافت کردهاند.
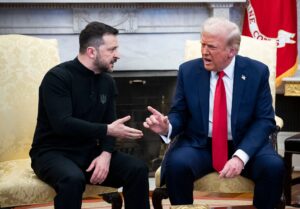
در یک نگاه گزارشها میگویند اوکراین حملات پهپادی به پالایشگاههای روسیه را بهطور غیررسمی و پس از فشارهای آمریکا متوقف کرده است. این وقفه از اوایل هفته گذشته آغاز شده و انتظار میرود دستکم تا پس از انتخابات میاندورهای آمریکا ادامه یابد؛ کییف توقف رسمی را اعلام نکرده است. توقف حملات ممکن است موقتاً ریسک عرضه فرآوردههای نفتی روسیه را کاهش دهد، اما اختلال کشتیرانی خلیج فارس همچنان عامل اصلی اثرگذار بر نفت برنت عنوان شده است. اوکراین حملات پهپادی به پالایشگاههای نفت روسیه را پس از هفتهها فشار دونالد ترامپ، رئیسجمهور آمریکا، متوقف کرده است؛ خبری که به نقل از افراد آگاه از عملیات در گزارشی از والاستریت ژورنال منتشر شد. ترامپ این حملات را عامل بالا رفتن قیمت سوخت دانسته، هرچند کارشناسان انرژی افزایش قیمت نفت را عمدتاً به جنگ آمریکا و ایران نسبت میدهند. بر اساس این گزارش، توقف غیررسمی حملات از اوایل هفته گذشته آغاز شد و انتظار میرود دستکم تا پس از انتخابات میاندورهای آمریکا در روز سهشنبه ادامه یابد؛ این وقفه ممکن است تا بخش بیشتری از ماه نوامبر نیز طول بکشد. دولت اوکراین توقف حملات را رسماً اعلام نکرده است. به گفته دو مقام نظامی که در گزارش به آنها استناد شده، در اواسط اکتبر به واحدهای انجامدهنده حملات دوربرد گفته شد که پس از پایان مأموریتهای در جریان، کارزار علیه پالایشگاهها عملاً متوقف شود. ولودیمیر زلنسکی، رئیسجمهور اوکراین، این هفته گفت نیروهای اوکراینی اخیراً محتاطتر عمل کردهاند، اما دستوری برای توقف حمله به پالایشگاهها دریافت نکردهاند. او افزود که واحدهای پهپادی اهداف دیگری را در داخل روسیه هدف قرار میدهند. آخرین حمله گزارششده به زیرساخت نفتی روسیه در ۲۰ اکتبر، ایستگاه پمپاژ خط لوله دروژبا را هدف قرار داده بود. طبق این گزارش، ترامپ از کییف خواسته حملات را متوقف کند و افزایش قیمت جهانی سوخت را به آنها نسبت داده است. نگرانی از اثر هزینه سوخت بر عملکرد نامزدهای جمهوریخواه در انتخابات میاندورهای نیز مطرح شده و دولت آمریکا تحریمهای مربوط به گازوئیل روسیه را کاهش داده است. مقامهای آمریکایی گفتند یک فرستاده آمریکا در دیداری با زلنسکی در اسلو، در ۲۰ اکتبر، بار دیگر خواستار توقف حملات شد. این وقفه همزمان با اختلاف بر سر دسترسی اوکراین به اینترنت ماهوارهای استارلینک رخ داد. محدودیت دسترسی در اواسط اکتبر اعمال شد و پس از درخواست ترامپ از ایلان ماسک برای برداشتن محدودیتها، در ۲۴ اکتبر کاملاً برطرف شد. مقامهای آمریکایی گفتند این دو موضوع به هم مرتبط نبودهاند؛ با این حال، برخی مقامهای اوکراینی از فشار شدید برای ارائه امتیازی به واشنگتن سخن گفتهاند. بر اساس گزارش، مقامهای اروپایی نیز پیش از انتخابات به کییف توصیه کرده بودند حساسیت سیاسی موضوع قیمت انرژی را در نظر بگیرد. زلنسکی در پی آن بوده است که در ازای توقف حملات، امتیازی دریافت کند و آتشبس متقابل در حوزه انرژی با روسیه گزینه ترجیحی او بوده است؛ اما این پیشنهادها پیشرفت چندانی نداشتهاند. در همین حال، روسیه حملات موشکی و پهپادی به زیرساختهای انرژی و شهرهای اوکراین را تشدید کرده است. از نگاه بازار، توقف حملات میتواند یکی از ریسکهای عرضه فرآوردههای نفتی را موقتاً کاهش دهد؛ بهویژه برای گازوئیل و دیگر سوختهای صادراتی روسیه. این اتفاق ممکن است در کوتاهمدت از فشار بر حاشیه سود پالایش و قیمت فرآوردههای میانتقطیر بکاهد. اثر آن بر نفت خام احتمالاً محدودتر است، زیرا کارشناسان انرژی بخش عمده افزایش قیمت نفت را به جنگ آمریکا و ایران نسبت میدهند و اختلال در کشتیرانی خلیج فارس همچنان عامل اصلی اثرگذار بر نفت برنت است. از آنجا که توقف حملات غیررسمی و احتمالاً موقت است، ممکن است بازار آن را فرصتی کوتاه بداند، نه تغییری پایدار؛ ازسرگیری حملات پس از انتخابات نیز میتواند ریسکپریمیوم را دوباره به بازار فرآوردهها بازگرداند.
پوتین در اشاره به تماس تلفنی خود با رهبران نروژ و فنلاند اعلام کرد از هرگونه اقدام برای احیای روابط با کشورهای اروپایی حمایت میکند. او تأکید کرد که روسیه برای جنگ با اروپا آماده است، اما هیچ جنگی نمیخواهد. وی افزود که بسیاری در اروپا خود را برای جنگ با روسیه تا سال ۲۰۳۰ آماده میکنند، اما روسیه خواهان آن نیست.
پس از انتخابات آمریکا، تصویر روشنتری از روند مذاکرات به دست خواهد آمد. اوکراین آماده است درباره مسائل سرزمینی گفتوگو کند، اما این مذاکرات باید در سطح رهبران کشورها انجام شود. آتشبس در بخش انرژی کارآمد نیست و روسیه همچنان به حملات خود ادامه میدهد.
ولودیمیر زلنسکی، رئیسجمهور اوکراین، گفت اوکراین کشتیهای روسی حامل گازوئیل برای آمریکا را هدف قرار نخواهد داد.
در یک نگاه میشل بولاک تورم را «بسیار بالا» توصیف کرد و گفت چشمپوشی کامل از شوکهای عرضه، از جمله افزایش قیمت انرژی، دشوار است. به گفته بولاک، تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است؛ او با این حال درباره تصمیم نشست ۲ و ۳ نوامبر راهنمایی نداد. میانگین تعدیلشده تورم در سهماهه سپتامبر به ۳.۷ درصد سالانه رسید و تورم کل سالانه در سپتامبر ۴.۳ درصد بود. میشل بولاک، رئیس بانک مرکزی استرالیا، تورم را «بسیار بالا» توصیف کرد و گفت پس از انتشار دادههای تورم سهماهه سپتامبر، چشمپوشی کامل از شوکهای عرضه، مانند افزایش قیمت انرژی، دشوار است. او همچنین گفت تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است. بولاک درباره تصمیم نرخ بهره در نشست ۲ و ۳ نوامبر راهنمایی نداد. بولاک در جلسه استماع کمیتهای از سنای استرالیا گفت دادههای تازه با ریسکهای صعودی تورم که بانک مرکزی پیشتر به آنها اشاره کرده بود، سازگار است. به گفته او، فشار قیمتی فقط از خارج وارد نمیشود و بالاتر بودن تقاضای داخلی از ظرفیت عرضه اقتصاد نیز میتواند به تداوم تورم کمک کند. اندرو هاوزر، معاون بولاک، گفت ارقام شاخص قیمت مصرفکننده در محدوده انتظارات بودهاند، اما همچنان بیش از حد بالا هستند. سارا هانتر، دستیار رئیس بانک مرکزی، گفت تورم از آنچه بانک مرکزی در ماه اوت انتظار داشت بیشتر بوده است. او همچنین گفت انتظار ندارد استرالیا وارد رکود شود. این اظهارات نشان میدهد دادهها با پیشبینی اقتصاددانان پیش از انتشارشان همخوانی داشتند، اما از مسیری که بانک مرکزی در گزارش سیاست پولی ماه اوت ترسیم کرده بود، بالاتر رفتند. میانگین تعدیلشده، شاخص اصلی بانک مرکزی برای سنجش تورم پایه، در سهماهه سپتامبر ۱ درصد و در مقیاس سالانه ۳.۷ درصد افزایش یافت؛ رقمی بالاتر از انتظار ۳.۶ درصدی. تورم کل ماهانه نیز در سپتامبر به ۴.۳ درصد سالانه رسید. پیش از انتشار این آمار، بولاک گفته بود تورم احتمالاً از پیشبینیهای ماه اوت بانک مرکزی بیشتر خواهد شد. او به تشدید دوباره درگیریها در خاورمیانه، افزایش چشمگیر قیمت انرژی و فشردهتر بودن نسبی بازار کار اشاره کرده بود. اظهارات بولاک درباره شوکهای عرضه اهمیت دارد، زیرا بانکهای مرکزی گاهی افزایشهای مقطعی قیمت، مانند جهش قیمت سوخت، را نادیده میگیرند و انتظار دارند این فشارها خودبهخود کاهش یابد. بولاک گفت چشمپوشی کامل از چنین شوکهایی دشوار است؛ موضعی که نشان میدهد بانک مرکزی نگران انتقال هزینههای بالاتر انرژی به قیمتهای گستردهتر و انتظارات تورمی است، بهویژه در شرایطی که تورم پایه همچنان بالاتر از محدوده هدف قرار دارد. بانک مرکزی استرالیا در مجموع طی سال جاری نرخ نقدی را ۱۰۰ نقطه پایه افزایش داده است. بولاک پیشتر گفته بود یکی از پرسشهای اصلی نشست هفته آینده این است که آیا این میزان انقباض برای بازگرداندن تورم به محدوده هدف ۲ تا ۳ درصدی در زمانی معقول کافی خواهد بود یا نه. او از اعلام جهت تصمیم بعدی خودداری کرد، اما تورم پایه بالاتر، بازار کار فشرده و لحن صریح او باعث شدهاند احتمال افزایش دوباره نرخ بهره همچنان مطرح باشد. تصمیم هیئتمدیره هفته آینده همراه با پیشبینیهای تازه منتشر خواهد شد. این اظهارات بهعنوان نشانهای از تمایل کمتر بانک مرکزی استرالیا به نادیده گرفتن افزایش قیمتهای ناشی از انرژی تفسیر شدهاند. تداوم رشد قیمت نفت میتواند به این برداشت بیفزاید. این لحن، در کنار تورم پایه بالاتر و ارزیابی بولاک از تقاضا، از انتظارات افزایش نرخ بهره و دلار استرالیا حمایت میکند. تفاوت رویکرد بانک مرکزی استرالیا با تصمیم بانک مرکزی نیوزیلند برای ثابت نگهداشتن نرخ بهره نیز میتواند به نفع جفتارز AUDNZD باشد. با این حال، چون بولاک درباره تصمیم هفته آینده راهنمایی نداد، همچنان مقداری عدمقطعیت وجود دارد.
در یک نگاه هر دو کشور با شوک افزایش هزینه سوخت روبهرو هستند، اما بانک مرکزی استرالیا آن را عامل تشدید تورم میداند و اکثریت بانک مرکزی نیوزیلند معتقد است تقاضای ضعیف میتواند اثر آن را مهار کند. بانک مرکزی نیوزیلند برخلاف انتظار بازار و پنج بانک بزرگ این کشور، نرخ رسمی نقدی را با رأی ۴ به ۳ در ۲.۷۵ درصد نگه داشت. اختلاف در چشمانداز نرخ بهره میتواند به نفع دلار استرالیا در برابر دلار نیوزیلند باشد؛ اما رأی نزدیک بانک نیوزیلند و احتمال افزایش نرخ آن در دسامبر، مانع مهمی برای این روند است. استرالیا و نیوزیلند در فاصلهای کمتر از ۹۰ دقیقه پیامهای متفاوتی درباره سیاست پولی فرستادند: مقامهای بانک مرکزی استرالیا از احتمال نیاز به انقباض بیشتر سخن گفتند، اما بانک مرکزی نیوزیلند نرخ بهره را ثابت نگه داشت. این اختلاف، جفتارز دلار استرالیا در برابر دلار نیوزیلند، AUDNZD، را در کانون توجه قرار داده است. در استرالیا، لحن بانک مرکزی متمایل به افزایش نرخ بهره بود. میشل بولاک، رئیس بانک مرکزی استرالیا، به کمیتهای از سنای این کشور گفت تورم احتمالاً از پیشبینی ماه اوت بانک مرکزی بالاتر میرود. او افزایش دوباره قیمت انرژی در پی تشدید درگیریها در خاورمیانه و فشردهتر بودن نسبی بازار کار را از عوامل این چشمانداز دانست. بولاک گفت یکی از پرسشهای اصلی نشست هفته آینده این است که آیا مجموع ۱۰۰ نقطه پایه افزایش نرخ بهره در سال جاری برای بازگرداندن تورم به هدف کافی خواهد بود یا نه. چند دقیقه بعد، دادههای سهماهه سپتامبر نشان داد میانگین تعدیلشده تورم، شاخص اصلی بانک مرکزی استرالیا برای سنجش تورم پایه، به ۳.۷ درصد در مقیاس سالانه رسیده است؛ بالاتر از پیشبینی ۳.۶ درصدی. تورم کل ماهانه نیز در سپتامبر به ۴.۳ درصد سالانه افزایش یافت. در نیوزیلند، بانک مرکزی نرخ رسمی نقدی را با رأی ۴ به ۳ در سطح ۲.۷۵ درصد حفظ کرد. این تصمیم برخلاف انتظارات بازار بود؛ پیش از اعلام آن، بازار احتمال افزایش نرخ را حدود ۹۰ درصد میدانست و هر پنج بانک بزرگ محلی نیز افزایش نرخ را پیشبینی کرده بودند. اکثریت اعضای کمیته، از جمله آنا برمن، رئیس بانک مرکزی نیوزیلند، گفتند دو افزایش نرخ بهرهای که پیشتر انجام شده، به کمیته فرصت میدهد آثار آنها را ارزیابی کند. آنها به تورم کل کمتر از انتظارِ ۳.۷ درصدی، انتقال محدودتر افزایش هزینه سوخت به قیمتها، رشد ضعیف دستمزدها و شکنندگی بهبود اقتصادی داخلی اشاره کردند. با این حال، کمیته همچنان اعلام کرد احتمالاً سیاست پولی انقباضیتری لازم خواهد بود، اما این اقدام را به چشمانداز اقتصادی مشروط دانست. این تفاوت در موضعگیری میتواند فاصله انتظارات نرخ بهره دو کشور را بیشتر کند. بازارها ممکن است احتمال افزایش نرخ بهره بانک مرکزی استرالیا در نشست ۲ و ۳ نوامبر را بالاتر ببرند و انتظار برای اقدام بعدی بانک مرکزی نیوزیلند را دستکم تا بیانیه سیاست پولی دسامبر به تعویق بیندازند. از آنجا که جفتارز AUDNZD معمولاً از اختلاف نرخهای بهره کوتاهمدت استرالیا و نیوزیلند تأثیر میگیرد، تغییر در انتظارات نسبی نرخ بهره میتواند به نفع دلار استرالیا تمام شود. با این حال، دامنه این واگرایی محدودیتهایی دارد. رأی بانک مرکزی نیوزیلند نزدیک بود و همه اعضا با این ارزیابی موافق بودند که احتمالاً سیاست پولی انقباضیتر لازم است. پیشبینی تورم ۴.۴ درصدی برای دسامبر نیز در صورت افزایش انتقال هزینه سوخت به قیمتها، احتمال افزایش نرخ را باز میگذارد. از سوی دیگر، بانک مرکزی استرالیا هنوز افزایش نرخ را قطعی اعلام نکرده و رقم اندکی پایینترِ میانه وزنی در دادههای امروز تورم، میتواند برای صبر کردن به آن فرصت بدهد. هر دو اقتصاد نیز در معرض شوک مشترک قیمت نفت قرار دارند. از رویدادهای بعدی، نشست خبری برمن در ساعت ۰۵:۳۰ به وقت ایران و تصمیم هفته آینده بانک مرکزی استرالیاست. هر اشارهای از سوی برمن به افزایش نرخ در دسامبر میتواند فاصله انتظارات را کمتر کند. تصمیم بانک مرکزی استرالیا نیز همراه با پیشبینیهای تازه منتشر میشود و نشان میدهد این نهاد تا چه اندازه چشمانداز تورم خود را تغییر داده است.
در یک نگاه میانگین تعدیلشده تورم استرالیا در سهماهه سوم سالانه ۳.۷ درصد افزایش یافت؛ بالاتر از پیشبینی ۳.۶ درصدی. تورم کل سهماهه ۱.۳ درصد و تورم سالانه سپتامبر ۴.۳ درصد رشد کرد؛ هر دو رقم از پیشبینیها بالاتر بود. این دادهها در آستانه نشست ۲ و ۳ نوامبر بانک مرکزی منتشر شده و به تقویت گمانهزنیها درباره افزایش نرخ بهره انجامیده است. تورم پایه استرالیا در سهماهه سپتامبر بیش از انتظار افزایش یافت و میانگین تعدیلشده، شاخص اصلی بانک مرکزی استرالیا برای سنجش تورم پایه، به ۳.۷ درصد در مقیاس سالانه رسید. این رقم، در کنار رشد بیشتر از انتظار تورم کل، احتمال افزایش دوباره نرخ بهره در نشست ۲ و ۳ نوامبر بانک مرکزی را تقویت کرده است. میانگین تعدیلشده در سهماهه سوم ۱ درصد رشد کرد؛ رقمی مطابق پیشبینیها و بالاتر از افزایش ۰.۸ درصدی سهماهه ژوئن. در مقیاس سالانه، این شاخص از ۳.۶ درصد در سهماهه قبل به ۳.۷ درصد رسید؛ در حالی که انتظار میرفت روی ۳.۶ درصد بماند. رشد فصلی آن همچنین از حدود ۰.۸ درصدی که از پیشبینیهای ماه اوت بانک مرکزی برمیآمد، بیشتر بود. شاخص کل قیمت مصرفکننده در سهماهه سوم ۱.۳ درصد افزایش یافت؛ بالاتر از پیشبینی ۱.۲ درصدی و بیش از دو برابر رشد ۰.۶ درصدی سهماهه ژوئن. در دادههای ماهانه نیز قیمتها در سپتامبر ۰.۸ درصد بالا رفتند؛ بیش از پیشبینی ۰.۷ درصدی. در نتیجه، تورم سالانه از ۴ درصد به ۴.۳ درصد رسید و از پیشبینی ۴.۲ درصدی فراتر رفت. میانگین تعدیلشده ماهانه در سپتامبر ۰.۳ درصد افزایش یافت و مطابق پیشبینیها بود؛ نرخ سالانه آن نیز در ۳.۶ درصد باقی ماند. میانه وزنی، یکی دیگر از شاخصهای تورم پایه، در سهماهه ۱ درصد رشد کرد که کمی کمتر از پیشبینی ۱.۱ درصدی بود؛ نرخ سالانه آن به ۳.۶ درصد رسید. این آمار همزمان با حضور میشل بولاک، رئیس بانک مرکزی استرالیا، در برابر کمیتهای از سنای این کشور منتشر شد. بولاک در بیانیه آغازین خود، که کمی پیش از انتشار دادهها ارائه شد، گفت تورم احتمالاً از برآوردهای ماه اوت بانک مرکزی بیشتر خواهد بود. او به افزایش قیمت انرژی در پی تشدید دوباره درگیریها در خاورمیانه و نیز فشردهتر بودن نسبی بازار کار اشاره کرد. به گفته بولاک، یکی از پرسشهای اصلی نشست هفته آینده این است که آیا افزایش ۱۰۰ نقطه پایهای نرخ بهره در سال جاری برای بازگرداندن تورم به هدف در زمانی معقول کافی خواهد بود یا نه. افزایش تورم کل تا حدی با رشد قیمت نفت و انرژی مرتبط است؛ موضوعی که بولاک نیز اندکی پیش از انتشار دادهها بر آن تأکید کرده بود. اما افزایش میانگین تعدیلشده از ۳.۶ به ۳.۷ درصد، در حالی رخ داد که بانک مرکزی انتظار داشت این شاخص تثبیت شود. این نتیجه، در کنار فشار مستقیم هزینههای انرژی بر تورم کل، با نگرانیهایی درباره فشارهای داخلی بر ظرفیت اقتصاد همراستاست. بانک مرکزی استرالیا قرار است پیشبینیهای تازه خود را همزمان با اعلام تصمیم هفته آینده منتشر کند. این پیشبینیها نشان خواهند داد که بانک تا چه اندازه چشمانداز تورم را تغییر داده و آیا افزایش بیشتر نرخ بهره را ضروری میداند یا خیر. افزایش میانگین تعدیلشده به ۳.۷ درصد عاملی حمایتی برای دلار استرالیا و بازده اوراق کوتاهمدت ارزیابی شده است. رقم اندکی پایینتر از انتظارِ میانه وزنی، از شدت این برداشت میکاهد، اما پیام کلی دادهها را تغییر نمیدهد. اظهارات مقامهای بانک مرکزی استرالیا، از جمله اظهارات هاوزر و هانتر در هفته گذشته، در کنار دادههای امروز، احتمال افزایش نرخ بهره در سهشنبه آینده را تقریبا قطعی میکند.
در یک نگاه میشل بولاک میگوید تورم احتمالاً از برآوردهای ماه اوت بانک مرکزی استرالیا فراتر میرود؛ افزایش قیمت جهانی انرژی یکی از عوامل اصلی این فشار است. به گفته او، بازار کار اندکی فشردهتر از برآوردهای قبلی است و رشد ضعیف بهرهوری نیز مهار پایدار تورم را دشوار میکند. هیئتمدیره بانک مرکزی هفته آینده بررسی میکند که آیا افزایش ۱۰۰ نقطه پایهای نرخ بهره در سال جاری برای بازگرداندن تورم به هدف کافی بوده است یا خیر. میشل بولاک، رئیس بانک مرکزی استرالیا، میگوید تورم این کشور احتمالاً از پیشبینیهای ماه اوت فراتر میرود؛ زیرا افزایش دوباره قیمت انرژی در پی تشدید درگیریها در خاورمیانه، در کنار فشارهای داخلی، چشمانداز تورم را دشوارتر کرده است. هیئتمدیره بانک مرکزی هفته آینده دادههای اقتصادی و توازن ریسکها را بررسی میکند و یکی از پرسشهای اصلی آن این خواهد بود که آیا افزایشهای انجامشده در نرخ بهره برای بازگرداندن تورم به هدف در زمانی معقول کافی است یا نه. بولاک روز چهارشنبه در بیانیه آغازین خود برای کمیته قوانین اقتصادی سنای استرالیا گفت برخی از ریسکهای صعودی تورم که بانک مرکزی در ماه اوت به آنها اشاره کرده بود، اکنون محقق شدهاند یا در حال تحقق هستند. پیشبینیهای اوت بانک مرکزی نشان میداد تورم تنها در اواخر سال ۲۰۲۷ به محدوده میانی هدف ۲ تا ۳ درصدی بازمیگردد. افزایش قیمت انرژی یکی از منابع اصلی فشار تازه است. بولاک گفت درگیریها در خاورمیانه دوباره شدت گرفته و قیمت جهانی انرژی اکنون بسیار بالاتر از فرضهای بانک مرکزی در ماه اوت است. او افزود افزایش قیمت نفت و دیگر محصولات مرتبط، هم بهطور مستقیم بر تورم اثر میگذارد و هم از راه افزایش هزینه حملونقل و انتقال بخشی از این هزینهها به مشتریان، فشار بیشتری بر قیمتها وارد میکند. انتظارات کوتاهمدت تورمی نیز بالا است. او همچنین به رونق جهانی هوش مصنوعی و شرایط آبوهوایی شدید، بهعنوان عوامل فشار بر قیمت فناوری و محصولات کشاورزی اشاره کرد. به گفته بولاک، فشارهای تورمی تنها از خارج وارد نمیشوند. با وجود آنکه نرخ بیکاری بیش از انتظار افزایش یافته، بازار کار از نظر بانک مرکزی اندکی فشردهتر از برآوردهای قبلی است. او تورم پایه بالا در بخشهایی را که بازتابدهنده تقاضای داخلیاند، نشانهای از این فشار دانست. بولاک همچنین گفت رشد ضعیف بهرهوری به این معناست که اقتصاد نمیتواند بدون افزودن به فشارهای قیمتی، با سرعت زیادی رشد کند. به گفته او، این موضوع چالشی بنیادین برای استرالیا و قدرت خرید واقعی مردم در سالهای پیش رو است و برای کاهش پایدار تورم، دوره دیگری از رشد کمرمق تقاضای کل ضرورت دارد. بانک مرکزی از زمان جلسه استماع ماه ژوئن، نرخ نقدی را ۲۵ نقطه پایه افزایش داده و مجموع افزایش نرخ بهره در سال جاری به ۱۰۰ نقطه پایه رسیده است. بولاک گفت آثار کامل این افزایشها هنوز ظاهر نشدهاند: هزینهکرد خانوارها بهتدریج در حال تعدیل است، در حالی که سرمایهگذاری کسبوکارها، بهویژه در مراکز داده و پروژههای انرژی تجدیدپذیر، رشد چشمگیری داشته است. قیمت مسکن در بیشتر پایتختهای استرالیا کاهش یافته، اما همچنان حدود ۵۰ درصد بالاتر از سطح اوایل سال ۲۰۲۰ است. بولاک تأکید کرد که بانک مرکزی استرالیا قیمت مسکن را هدفگذاری نمیکند. قرار بود دادههای شاخص قیمت مصرفکننده سهماهه سپتامبر اندکی پس از بیانیه بولاک منتشر شود. رقم تورم پایه تعدیلشده فصلی این فصل، آزمونی مهم برای چشمانداز تورم و ارزیابی بازار از تصمیم بعدی بانک مرکزی به شمار میرود. در تحلیل همراه گزارش نیز نشست روزهای ۲ و ۳ نوامبر، نشست پیش روی بانک مرکزی توصیف شده است. بولاک گفت هیئتمدیره هفته آینده دادهها و توازن ریسکها را ارزیابی خواهد کرد. او افزود نرخهای بهره بالاتر برای خانوارها دشواری ایجاد میکند، اما نباید اجازه داد تورم برای مدتی طولانی بالا بماند. به گفته او، بانکهای مرکزی بسیاری از اقتصادهای پیشرفته نرخها را افزایش میدهند یا اعلام کردهاند که در صورت نیاز چنین خواهند کرد.
به گزارش فایننشال تایمز، واشنگتن در جریان مذاکرات صلح اوکراین در حال بررسی توافقهای شرکتهای بزرگ نفتی آمریکا با روسیه است. بر اساس این گزارش، آمریکا و روسیه پیشنهاد یک سرمایهگذاری مشترک نفتی در سواحل ساخالین را برای دوران پس از جنگ مطرح کردهاند. این مذاکرات همچنین شامل طرحی برای مشارکت شرکتهای نفتی آمریکا در ازسرگیری انتقال نفت روسیه به اروپا از طریق خط لولهٔ دروژبا میشود. توافقهای احتمالی مطرحشده بخشی از مشوقهای واشنگتن برای بازگرداندن مسکو به میز مذاکره است و اجرای آنها مشروط به پایان کامل جنگ خواهد بود.
پزشکیان: کشورهای منطقه میتوانند بدون دخالت آمریکا، چالشهای خود را حلوفصل کنند. رؤسای جمهور ایران و روسیه درباره همکاریهای انرژی و تجارت دوجانبه گفتوگو کردند.
اوراکل قابلیتهای شبکهسازی پلتفرم Acceleron را برای هوش مصنوعی توسعه میدهد. همچنین، اوپنایآی (OpenAI) همکاری خود با اوراکل را گسترش میدهد تا امکان استفاده از اپلیکیشنها را در ChatGPT فراهم کند. اوراکل تراشههای پردازشی هوش مصنوعی TPU گوگل را به زیرساخت ابری خود، Oracle Cloud، میآورد.
رهبران فنلاند و نروژ در گفتوگوی خود با ولادیمیر پوتین، درباره اوکراین حرف تازهای مطرح نکردند. اروپا صرفاً میخواهد در روند مذاکرات مشارکت داشته باشد.
تقریباً تمام تجهیزات موردنیاز در صنعت نفت و گاز نیز در داخل روسیه تولید میشود. روسیه در حال مذاکره با آمریکا درباره پروژههای الانجی در منطقه قطب شمال است.