


تورم آمریکا به ۳.۷ درصد رسید؛ چرا والمارت و کاستکو میتوانند برندگان بزرگ بازار باشند؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
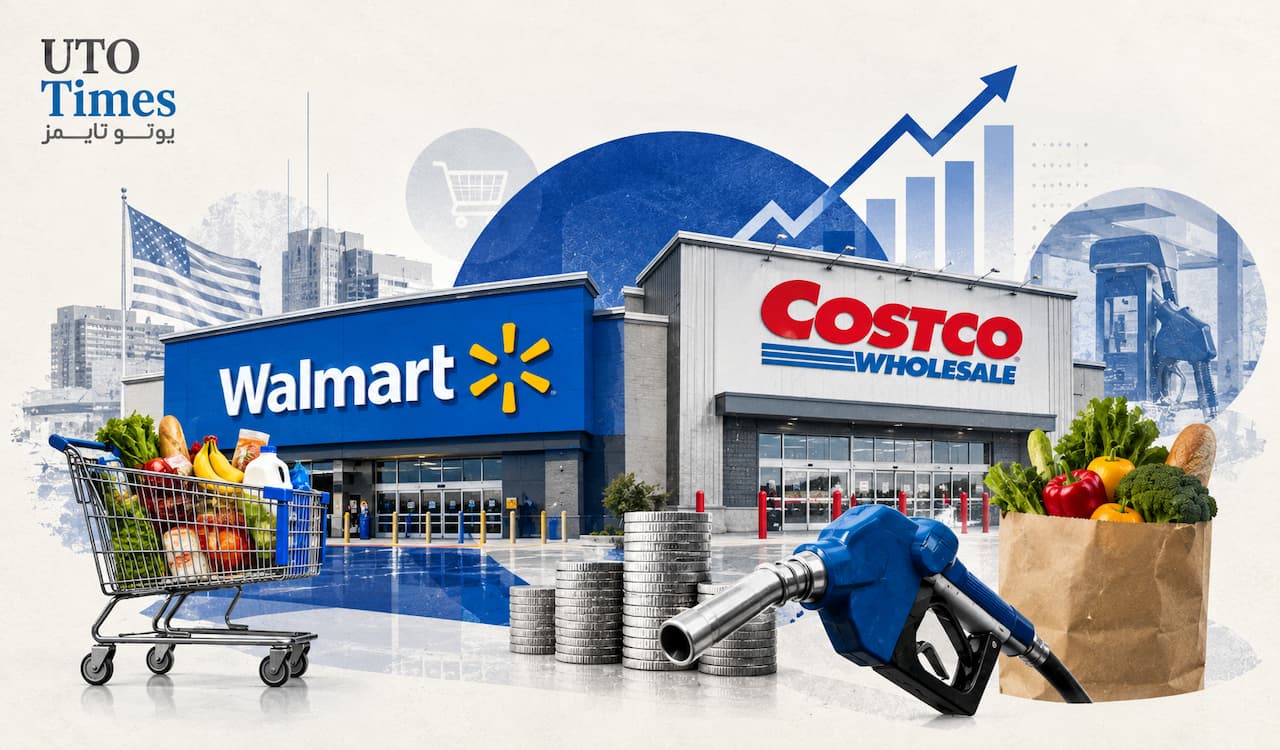
افزایش دوباره تورم در آمریکا، فشار بر بودجه خانوارها را تشدید کرده است؛ اما در میان شرکتهایی که با افزایش هزینهها مواجهاند، برخی خردهفروشان میتوانند از تغییر رفتار مصرفکنندگان سود ببرند. والمارت و کاستکو دو نمونه از این شرکتها هستند که مدل کسبوکارشان بر فروش انبوه، حاشیه سود محدود و ارائه قیمتهای رقابتی استوار است. با گرانتر شدن سوخت و غذا خوردن در رستورانها، خانوارها بیش از گذشته به دنبال خرید ارزانتر هستند؛ روندی که میتواند فروش این دو شرکت را تقویت کند. بااینحال، رشد عملیاتی بهتنهایی به معنای مناسب بودن قیمت سهام نیست.
- تورم سالانه آمریکا در سپتامبر به ۳.۷ درصد رسید؛ افزایش ۳۴.۲ درصدی قیمت بنزین نقش مهمی در این رشد داشت.
- مدل فروش انبوه و حاشیه سود محدود، والمارت و کاستکو را برای جذب مشتریان حساس به قیمت آماده کرده است.
- درآمد والمارت در سهماهه اخیر ۵.۹ درصد افزایش یافت و فروش هممقیاس کاستکو ۹.۴ درصد رشد کرد.
- با وجود چشمانداز مناسب، ارزشگذاری بالای سهام هر دو شرکت میتواند بخشی از بازدهی آینده را محدود کند.
تورم چگونه به نفع خردهفروشان ارزانفروش تمام میشود؟
بر اساس گزارش اداره آمار کار آمریکا، شاخص قیمت مصرفکننده در دوازده ماه منتهی به سپتامبر ۲۰۲۶، ۳.۷ درصد افزایش یافت؛ درحالیکه این رقم در ماه اوت ۳.۴ درصد بود. در این میان، قیمت بنزین طی یک ماه ۹.۱ درصد و در مقیاس سالانه ۳۴.۲ درصد رشد کرد. در مقابل، تورم هسته، که مواد غذایی و انرژی را کنار میگذارد، به ۲.۶ درصد رسید.
یکی از نکات مهم گزارش، تفاوت روند قیمت غذا در خانه و غذا در رستوران است. هزینه غذا خوردن در رستورانها طی یک سال ۳.۵ درصد افزایش یافت، درحالیکه رشد قیمت مواد غذایی خریداریشده برای مصرف خانگی ۱.۸ درصد بود. این فاصله میتواند خانوارها را به کاهش دفعات غذا خوردن در بیرون از خانه و خرید بیشتر مواد غذایی برای پختوپز سوق دهد.
در چنین شرایطی، فروشگاههایی که امکان خرید کالاهای ضروری با قیمت رقابتی را فراهم میکنند، مزیت بیشتری به دست میآورند. البته تورم بالا بهخودیخود تضمینکننده رشد فروش نیست؛ زیرا افزایش هزینه رفتوآمد، کاهش قدرت خرید و تغییر ترکیب سبد مصرفی خانوارها میتواند بخشی از این مزیت را خنثی کند.
چرا مدل کسبوکار والمارت و کاستکو اهمیت دارد؟
مهمترین مزیت این دو شرکت صرفاً ارزانفروشی تبلیغاتی نیست؛ بلکه ساختار عملیاتی آنها بر فروش حجم بالای کالا با حاشیه سود محدود استوار شده است.
کاستکو سقف افزایش قیمت کالاهای معمولی را برای خود حدود ۱۴ درصد و برای محصولات با نشان تجاری اختصاصی کرکلند حدود ۱۵ درصد تعیین کرده است. این سیاست به تقویت اعتماد اعضا و تثبیت جایگاه شرکت بهعنوان فروشگاهی مقرونبهصرفه کمک میکند. همچنین، حق عضویت بخش مهمی از درآمد سودآور کاستکو را تشکیل میدهد و به شرکت اجازه میدهد تمرکز بیشتری بر ارزش خرید مشتریان داشته باشد.
والمارت نیز با تکیه بر شبکه گسترده فروشگاهها، قدرت خرید بالا و فروش انبوه، تلاش میکند کالاهای روزمره را با قیمت رقابتی عرضه کند. این ساختار به شرکت امکان میدهد از جذب مشتریان جدید و افزایش دفعات خرید بهرهمند شود؛ حتی اگر حاشیه سود هر کالا محدود باقی بماند.
بااینحال، مزیت هزینهای این دو شرکت یکسان نیست. والمارت به مقیاس عملیاتی و شبکه توزیع گسترده خود متکی است، درحالیکه کاستکو از ترکیب فروش انبوه، عضویت مشتریان و محصولات اختصاصی بهره میبرد.
عملکرد مالی؛ نشانههایی از قدرت تقاضا
آمارهای منتشرشده از عملکرد اخیر این دو شرکت نشان میدهد که مدل ارزشمحور آنها با استقبال مشتریان همراه بوده است.
فروش هممقیاس والمارت در آمریکا در سهماهه اخیر، با کنار گذاشتن اثر منفی یکباره بخش سلامت و تندرستی، ۳.۴ درصد رشد کرد. درآمد کل شرکت نیز با افزایش ۵.۹ درصدی به ۱۸۷.۹ میلیارد دلار رسید. فروش اینترنتی جهانی آن هم ۲۳ درصد افزایش یافت؛ موضوعی که نشاندهنده نقش فزاینده تجارت اینترنتی در توسعه کسبوکار شرکت است.
داگ مکمیلیون، مدیرعامل پیشین والمارت، نیز به جذب مشتریانی از گروههای درآمدی بالاتر اشاره کرده بود. این تغییر اهمیت دارد؛ زیرا نشان میدهد مزیت قیمتی شرکت تنها برای خانوارهای کمدرآمد جذاب نیست و بخشی از مصرفکنندگان برخوردارتر نیز برای مدیریت هزینههای خود به آن روی میآورند.
عملکرد کاستکو نیز قابلتوجه بوده است. فروش این شرکت در سهماهه چهارم سال مالی با رشد ۱۱.۲ درصدی به ۹۳.۹ میلیارد دلار رسید و فروش هممقیاس آن ۹.۴ درصد افزایش یافت. درآمد حاصل از حق عضویت نیز با رشد ۷.۳ درصدی به ۱.۸۵ میلیارد دلار رسید.
نرخ تمدید عضویت در آمریکا و کانادا به ۹۲.۳ درصد رسید و شمار اعضای دارای عضویت ویژه به رکورد ۴۲.۳ میلیون نفر افزایش یافت. این آمار نشان میدهد مشتریان نهتنها از کاستکو خرید میکنند، بلکه تمایل دارند برای حفظ دسترسی به خدمات آن نیز هزینه بپردازند.
آیا سهام این شرکتها هنوز ارزش خرید دارد؟
نقطه حساس تحلیل، تفاوت میان کیفیت یک کسبوکار و قیمت سهام آن است. حتی شرکتی با عملکرد عملیاتی قوی، اگر با ارزشگذاری بیشازحد بالا معامله شود، لزوماً سرمایهگذاری مناسبی نخواهد بود.
بر اساس مقاله منتشرشده در ۲۰ اکتبر ۲۰۲۶، سهام هر دو شرکت طی یک ماه بیش از ۱۰ درصد رشد کرده بود. نسبت قیمت به سود پیشبینیشده والمارت در محدوده میانی دهه ۳۰ قرار داشت؛ سطحی بالاتر از میانه پنجساله آن که در محدوده میانی دهه ۲۰ بود. این موضوع نشان میدهد بازار برای تداوم رشد شرکت انتظارات قابلتوجهی در نظر گرفته است.
کاستکو نیز با نسبت قیمت به سود پیشبینیشده در محدوده پایین دهه ۴۰ معامله میشد؛ سطحی بالا که البته به میانگین چند سال اخیر شرکت نزدیک بود. بنابراین، بخش مهمی از ارزشگذاری بالای آن را میتوان به کیفیت مدل کسبوکار و وفاداری مشتریان نسبت داد؛ هرچند این ویژگیها ریسک قیمتگذاری را از بین نمیبرند.
اگر رشد فروش کند شود، هزینههای عملیاتی افزایش یابد یا انتظارات سرمایهگذاران تغییر کند، سهام این شرکتها ممکن است با فشار مواجه شود. در نتیجه، رشد درآمد و وفاداری مشتریان باید در کنار ارزشگذاری، جریان نقدی و توان حفظ حاشیه سود بررسی شوند.
مطالب مرتبط
سهام متا در سپتامبر ۲۵ درصد رشد کرد؛ چرا هنوز فرصت صعود وجود دارد؟
سهام شرکت متا پس از یک دوره عقبماندگی نسبت به بازار، در سپتامبر جهشی قابلتوجه را تجربه کرد. این رشد در شرایطی رقم خورد که […]
مشاهده خبر
بانک آمریکا یا گلدمن ساکس؛ کدام سهام برای سرمایهگذاری در سال ۲۰۲۶ جذابتر است؟
بانک آمریکا با ارزشگذاری پایینتر و پایگاه گسترده مشتریان، گزینهای برای سرمایهگذاران ارزشمحور است؛ در مقابل، گلدمن ساکس با تمرکز بر بازارهای مالی و مدیریت […]
مشاهده خبر
معادن مس به ۳۳۲ میلیارد دلار سرمایهگذاری جدید نیاز دارند؛ زنگ خطر کمبود عرضه تا سال ۲۰۵۰
مس، فلزی حیاتی برای اقتصاد جهانی، در آستانه یکی از مهمترین چالشهای عرضه در دهههای آینده قرار گرفته است. گسترش خودروهای برقی، توسعه زیرساختهای برق […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام