


وارن بافت از ارزشگذاری بالای سهام هشدار داد؛ پس چرا برکشایر دوباره خریدار شده است؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
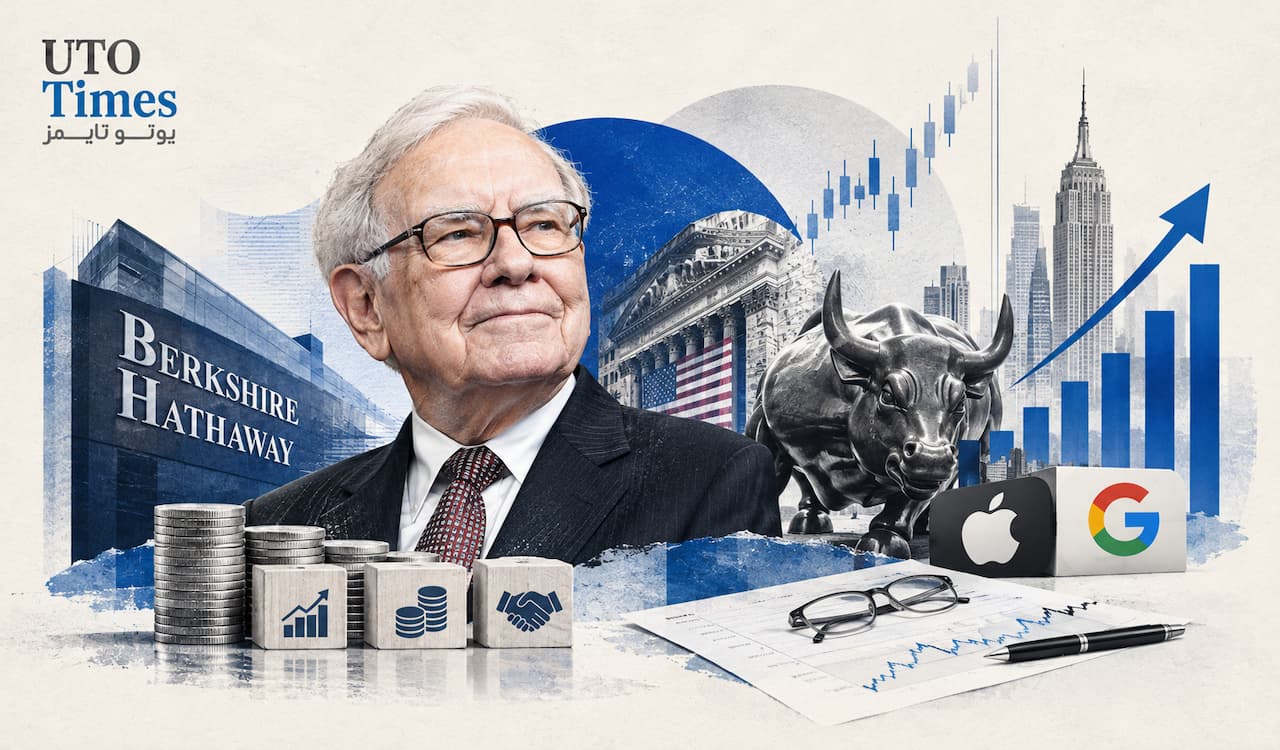
اظهارات وارن بافت درباره گران بودن سهام در بازارهای مالی، همواره توجه سرمایهگذاران را جلب کرده است. او در ماه مه هشدار داد که قیمت بسیاری از داراییها بیش از اندازه بالا رفته و فضای بازار بهسمت سفتهبازی حرکت کرده است. بااینحال، تنها پنج ماه بعد، شرکت برکشایر هاتاوی نهتنها خرید سهام را افزایش داده، بلکه برای نخستین بار پس از چند سال، به خریدار خالص سهام تبدیل شده و بازخرید سهام خود را نیز از سر گرفته است. این تغییر رفتار یک پرسش اساسی ایجاد میکند: آیا بافت در ارزیابی خود از بازار تجدیدنظر کرده یا فرصتهای سرمایهگذاری مناسبتری یافته است؟
- برکشایر هاتاوی در سهماهه دوم ۲۰۲۶، پس از سه سال و نیم برای نخستین بار خریدار خالص سهام شد و حدود ۲۳٫۵ میلیارد دلار سهام خرید.
- بازخرید ۴٫۵ میلیارد دلار از سهام برکشایر نشان میدهد مدیریت شرکت در مقطعی، ارزش سهام خود را برای سرمایهگذاری مجدد جذاب ارزیابی کرده است.
- سرمایهگذاری در آلفابت و بندینگ اسپونز نشان میدهد راهبرد برکشایر صرفاً خرید سهام ارزان نیست، بلکه شناسایی کسبوکارهای دارای ظرفیت رشد و خلق ارزش بلندمدت را نیز در بر میگیرد.
- با وجود خریدهای جدید برکشایر، ارزشگذاری بالای بازار و تمرکز سرمایه در شرکتهای بزرگ فناوری همچنان ریسکآفرین است؛ سرمایهگذاری تدریجی و بلندمدت میتواند وابستگی به زمان ورود را کاهش دهد، اما ریسک زیان را حذف نمیکند.
از هشدار درباره گرانی بازار تا افزایش خرید سهام
بافت در مصاحبهای با شبکه سیانبیسی در اوایل ماه مه، در پاسخ به پرسشی درباره بالا بودن قیمت سهام، تأکید کرد که بله، ارزشگذاریها بالاست. او همچنین هشدار داد که قیمت بسیاری از داراییها ممکن است در آینده غیرمنطقی به نظر برسد و فضای حاکم بر بازار بیش از هر زمان دیگری به رفتارهای قمارگونه شباهت پیدا کرده است.
بااینحال، بازار سهام آمریکا پس از این اظهارات نیز رشد کرد. شاخص اساندپی ۵۰۰ از اول ماه مه تا ۱۵ اکتبر، از حدود ۷۲۳۰ واحد به ۷۷۴۴ واحد رسید؛ یعنی تقریباً ۷ درصد افزایش یافت.
در همین دوره، رفتار برکشایر هاتاوی نیز تغییر کرد. این شرکت که طی سالهای گذشته بیشتر به فروش سهام و افزایش ذخایر نقدی خود شناخته میشد، در سهماهه دوم سال ۲۰۲۶ برای نخستین بار طی سه سال و نیم، خرید خالص سهام را در پیش گرفت. بر اساس گزارش منتشرشده، برکشایر حدود ۲۳٫۵ میلیارد دلار سهام خرید و در مقابل، تقریباً ۳٫۷ میلیارد دلار از داراییهای سهامی خود را فروخت.
این تغییر لزوماً به معنای کنار گذاشتن هشدارهای بافت نیست؛ بلکه میتواند نشاندهنده تفاوت میان ارزیابی کلی بازار و بررسی ارزش اقتصادی شرکتهای مشخص باشد.
بازخرید سهام؛ نشانهای از تغییر ارزیابی برکشایر
یکی دیگر از تحولات مهم، بازخرید ۴٫۵ میلیارد دلار از سهام خود برکشایر در سهماهه دوم بود. این اقدام پس از آن انجام شد که شرکت در سهماهه نخست تنها حدود ۲۳۵ میلیون دلار سهام بازخرید کرده بود. پیش از این، آخرین دوره مهم بازخرید سهام شرکت به سال ۲۰۲۴ بازمیگشت.
برکشایر معمولاً زمانی سهام خود را بازخرید میکند که مدیریت شرکت، قیمت بازار را پایینتر از ارزش ذاتی آن بداند. ارزش ذاتی به برآوردی از ارزش اقتصادی واقعی یک شرکت بر اساس توانایی ایجاد جریان نقدی، داراییها و چشمانداز سودآوری آن اشاره دارد.
این شرکت در گذشته از نسبت قیمت به ارزش دفتری ۱٫۱ تا ۱٫۲ برابر بهعنوان یکی از معیارهای بازخرید استفاده میکرد؛ هرچند در سال ۲۰۱۸ این محدودیتها را کنار گذاشت. نسبت قیمت به ارزش دفتری سهام برکشایر در حال حاضر بیش از ۱٫۵ برابر گزارش شده، اما در سهماهه دوم به کمتر از ۱٫۴ برابر نیز رسیده بود؛ دورهای که شرکت در حال خرید سهام خود بود.
بنابراین، بازخرید سهام را نباید بهتنهایی نشانه ارزندگی قطعی دانست. اهمیت این اقدام در آن است که مدیریت برکشایر، در مقطعی مشخص، بازده مورد انتظار از خرید سهام خود را برای بخشی از سرمایه شرکت جذاب ارزیابی کرده است.
چرا برکشایر به سراغ آلفابت و بندینگ اسپونز رفت؟
انتخابهای جدید برکشایر نیز نکته مهمی را آشکار میکنند. این شرکت بهجای تمرکز صرف بر سهامی که بیشترین افت قیمت را تجربه کردهاند، به سراغ کسبوکارهایی رفته که از نظر ساختار اقتصادی و چشمانداز رشد برایش جذاب بودهاند.
یکی از مهمترین نمونهها، سرمایهگذاری در آلفابت، شرکت مادر گوگل، است. برکشایر در اواخر سال گذشته میلادی در این شرکت سرمایهگذاری کرد و امسال نیز از طریق مشارکت در یک عرضه خصوصی، سرمایهگذاری خود را افزایش داد. این تأمین مالی به سرمایهگذاریهای زیرساختی آلفابت در حوزه هوش مصنوعی کمک میکند.
طبق گزارش مقاله، آلفابت اکنون سومین دارایی بزرگ سهامی برکشایر است و نزدیک به ۱۳ درصد از پرتفوی سهام این شرکت را تشکیل میدهد. این سهم نشان میدهد که حتی یک سرمایهگذار محتاط مانند برکشایر نیز حاضر است برای حضور در کسبوکارهای دارای ظرفیت رشد بلندمدت، وزن قابلتوجهی به یک شرکت فناوری اختصاص دهد.
سرمایهگذاری دیگر برکشایر به شرکت ایتالیایی بندینگ اسپونز مربوط میشود؛ مجموعهای فناوریمحور که شرکتهای دیجیتال را خریداری میکند و با کاهش هزینهها، بهبود فناوری و افزایش قیمت خدمات، در پی ارتقای عملکرد آنهاست.
برکشایر در عرضه اولیه سهام این شرکت در ماه ژوئیه حدود ۶۰۰ میلیون دلار سرمایهگذاری کرد و در ماه اکتبر نیز ۳۳۰ میلیون دلار دیگر به آن اختصاص داد. بااینحال، این سرمایهگذاری را نمیتوان نمونهای روشن از خرید یک دارایی ارزان دانست. سهام بندینگ اسپونز بر مبنای برآورد سود سال ۲۰۲۷، با نسبت قیمت به سود آیندهنگر حدود ۲۹ برابر معامله میشود و ساختار مالی آن نیز با بدهی قابلتوجهی همراه خواهد بود. در نتیجه، راهبرد برکشایر صرفاً خرید سهام ارزان نیست؛ بلکه انتخاب شرکتهایی است که مدیریت، ظرفیت ایجاد ارزش در آینده را برای آنها متصور است، حتی اگر قیمت خرید در نگاه نخست پایین به نظر نرسد.
آیا اکنون زمان مناسبی برای سرمایهگذاری است؟
پاسخ به این پرسش به افق زمانی سرمایهگذاری، میزان تحمل ریسک و قیمت داراییهای موردنظر بستگی دارد. سرمایهگذارانی که از طریق سهام برکشایر یا صندوقهای قابل معامله مبتنی بر شاخص اساندپی ۵۰۰ وارد بازار میشوند، همچنان در معرض نوسانات شرکتهای بزرگ فناوری قرار دارند.
طبق مقاله، اپل و آلفابت در مجموع نزدیک به ۳۵ درصد از پرتفوی سهامی برکشایر را تشکیل میدهند؛ درحالیکه شرکتهای بزرگ فناوری حدود ۴۰ درصد از وزن شاخص اساندپی ۵۰۰ را به خود اختصاص دادهاند. این تمرکز میتواند در صورت تداوم رشد هوش مصنوعی به سود سرمایهگذاران باشد، اما در صورت افت انتظارات یا کاهش سودآوری شرکتها، ریسک قابلتوجهی ایجاد میکند.
از یک سو، برخی شاخصهای بلندمدت ارزشگذاری، از جمله نسبت قیمت به سود تعدیلشده چرخهای، به بالا بودن قیمتها هشدار میدهند. نگرانی درباره نحوه تأمین مالی سرمایهگذاریهای عظیم در هوش مصنوعی نیز همچنان مطرح است. از سوی دیگر، اگر هزینههای زیرساختی این فناوری در سالهای آینده به افزایش پایدار سود شرکتها منجر شود، بخشی از ارزشگذاری فعلی میتواند توجیهپذیر باشد.
نسبت قیمت به سود تعدیلشده با رشد مورد انتظار سود نیز میتواند در این ارزیابی مفید باشد؛ بااینحال، پایین بودن این نسبت بهتنهایی تضمین نمیکند که سهام ارزان است. پیشبینیهای رشد سود ممکن است محقق نشوند و تغییر نرخ بهره یا شرایط اقتصادی میتواند ارزشگذاریها را دگرگون کند.
نویسنده مقاله در نهایت توصیه میکند سرمایهگذاران بهجای تلاش برای شناسایی دقیق کف و سقف بازار، سرمایهگذاری تدریجی و منظم را در افق بلندمدت در نظر بگیرند. این رویکرد میتواند وابستگی نتیجه سرمایهگذاری به انتخاب یک نقطه ورود خاص را کاهش دهد، اما ریسک افت بازار را از بین نمیبرد.
مطالب مرتبط
آیا سهام یونایتدهلث پس از انتشار گزارش مالی قدرتمند، ارزش خرید دارد؟
شرکت یونایتدهلث در تازهترین گزارش مالی خود عملکردی فراتر از انتظارات تحلیلگران ثبت کرده است. این غول خدمات درمانی آمریکا، با وجود فشار هزینههای رو […]
مشاهده خبر
متالز فوکوس: طلا ممکن است در ۲۰۲۷ به ۶۰۰۰ دلار نزدیک شود؛ چه چیزی مانع صعود است؟
در یک نگاه مؤسسهٔ بریتانیایی متالز فوکوس پیشبینی میکند طلا در فصل چهارم ۲۰۲۷ به میانگین ۵۶۰۰ دلار در هر اونس برسد و ممکن است […]
مشاهده خبر
سرمایهگذاری در شاخص اساندپی ۵۰۰؛ اکنون بخریم یا منتظر افت بازار بمانیم؟
بازار سهام آمریکا در نقطهای قرار گرفته است که تصمیمگیری برای سرمایهگذاران بلندمدت را دشوار میکند. شاخص اساندپی ۵۰۰ طی یک سال گذشته رشد قابلتوجهی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام