


متالز فوکوس: طلا ممکن است در ۲۰۲۷ به ۶۰۰۰ دلار نزدیک شود؛ چه چیزی مانع صعود است؟
 مرتضی عظیمی
زمان مطالعه: 1 دقیقه
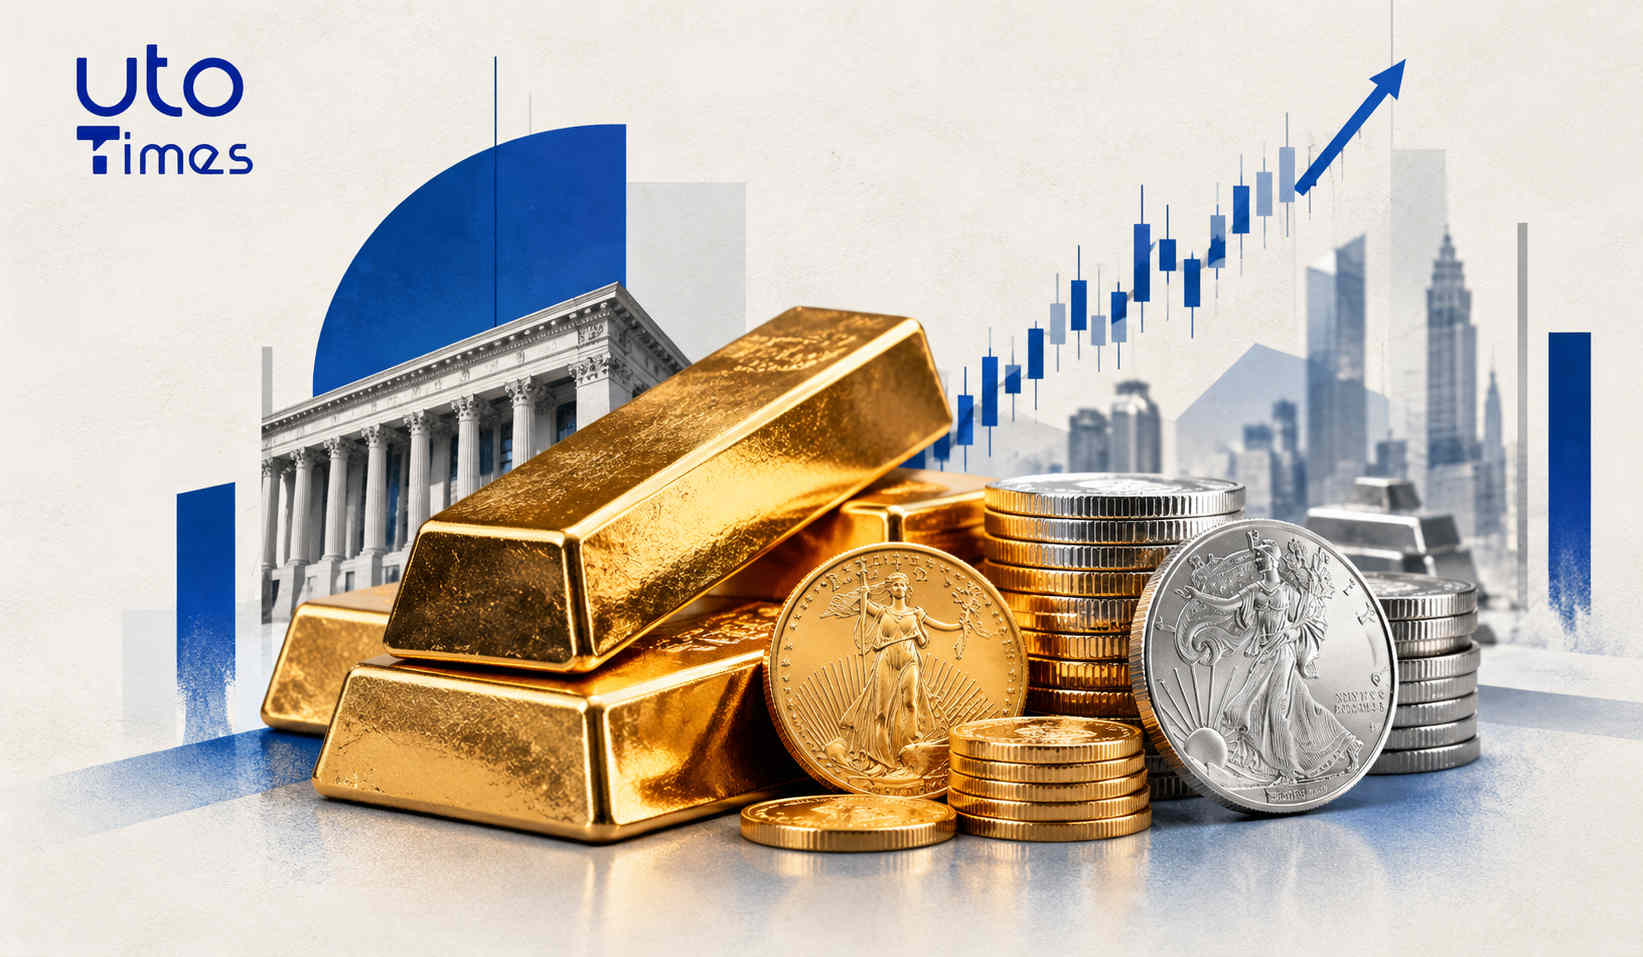

- مؤسسهٔ بریتانیایی متالز فوکوس پیشبینی میکند طلا در فصل چهارم ۲۰۲۷ به میانگین ۵۶۰۰ دلار در هر اونس برسد و ممکن است به ۶۰۰۰ دلار نزدیک شود
- متالز فوکوس میانگین قیمت طلا در کل سال ۲۰۲۷ را ۵۳۳۰ دلار برآورد میکند؛ ۱۶ درصد بالاتر از میانگین ۴۶۰۰ دلاری پیشبینیشده برای ۲۰۲۶
- متالز فوکوس انتظار دارد میانگین قیمت نقره در ۲۰۲۷ به ۸۴٫۴۰ دلار در هر اونس برسد و در فصل چهارم همان سال از ۹۰ دلار بگذرد
- متالز فوکوس پیشبینی میکند بازار فیزیکی نقره از کسری ۳۵٫۴ میلیون اونسی در ۲۰۲۶ به مازاد ۳۷٫۳ میلیون اونسی در ۲۰۲۷ برسد
مؤسسهٔ پژوهشی بریتانیایی متالز فوکوس پیشبینی میکند طلا در فصل چهارم ۲۰۲۷ بهطور میانگین ۵۶۰۰ دلار در هر اونس معامله شود و حتی به مرز ۶۰۰۰ دلار نزدیک شود. به گفتهٔ متیو پیگات، مدیر بخش طلا و نقرهٔ این مؤسسه، مانع اصلی این مسیر درگیری خاورمیانه و تورمی است که گرانی انرژی به بازار آورده است. اهمیت این دیدگاه در آن است که پیگات افت فعلی را تثبیت بازار (درجا زدن در یک محدوده) میداند، نه آغاز بازار نزولی.
طبق برآورد متالز فوکوس، میانگین قیمت طلا در کل سال ۲۰۲۷ به ۵۳۳۰ دلار میرسد؛ یعنی ۱۶ درصد بیشتر از میانگین ۴۶۰۰ دلاری پیشبینیشده برای ۲۰۲۶. پیگات در گفتوگو با کیتکو نیوز توضیح داد که با وجود احتیاط بیشتر سرمایهگذاران، خرید نهادی و بانکهای مرکزی طلا را بالای ۴۰۰۰ دلار نگه داشته است. به گفتهٔ او، هر بار قیمت به سمت ۴۰۰۰ دلار رفته، سرمایهگذاران نهادی به بازار برگشتهاند: «به این ترتیب نوعی کف قیمتی شکل گرفته و بانکهای مرکزی هم سهم بزرگی در آن داشتهاند.»
چرا طلا پس از اصلاح قیمتی ۲۰۲۶ نتوانسته صعودش را حفظ کند؟ پیگات دلیل را رقابت بر سر سرمایه میداند، نه تضعیف چشمانداز بلندمدت. سرمایهگذاران بیشتر سراغ سهام، رمزارزها، انرژی و دیگر کالاها رفتهاند. بازده بالای اوراق قرضه هم هزینهٔ فرصت نگهداشتن طلا را بالا برده است؛ یعنی سودی که با نگهداشتن دارایی بدون بهره از دست میرود.
نقش انرژی و درگیری خاورمیانه
به گفتهٔ پیگات، گرانی انرژی شرایط پیچیدهای برای فلزات گرانبها ساخته است. انرژی گران تورم را بالا میبرد، دلار آمریکا را تقویت میکند و انتظار ادامهٔ سیاست پولی سختگیرانه را پررنگتر میکند. تورم بالاتر در تئوری میتواند با کاهش نرخ بهرهٔ واقعی (نرخ بهره منهای تورم) به طلا کمک کند. اما وقتی همان عامل دلار را هم بالا میبرد، این رابطه پیچیدهتر میشود.
پیگات میگوید سرمایهگذاران باید پیشرفت ملموسی در حل این درگیری ببینند تا بهجای خرید فقط در زمان افت قیمت، در روند صعودی هم خرید کنند. او گفت: «برای برداشتن فشار تورم، باید در بخش انرژی گشایشی رخ دهد و اوضاع آرام شود.» حتی پیشرفت موقت در مذاکرات ممکن است فضای بازار را بهتر کند، هرچند سرمایهگذاران به اعلامهای دیپلماتیک بینتیجه بدبین شدهاند.
با این حال، متالز فوکوس انتظار ندارد فدرال رزرو (بانک مرکزی آمریکا) وارد دورهٔ طولانی افزایش نرخ بهره شود. از نگاه این مؤسسه، افزایش تهاجمی نرخها خطر کندی شدیدتر اقتصاد را بالا میبرد و در نهایت تقاضا برای طلا را بهعنوان ابزار متنوعسازی سبد دارایی تقویت میکند. پیگات تابآوری طلا را قابل توجه میداند: «زیر پای طلا خالی نشده، با اینکه از انتظار چند کاهش نرخ بهره به انتظار چند افزایش رسیدهایم.»
عوامل ساختاری هم سر جایشان هستند. پیگات میگوید عوامل اقتصادی و ژئوپلیتیکی پشت رالی ۲۰۲۵ از بین نرفتهاند و رشد بدهی دولتها، استدلال بلندمدت خرید طلا را حتی قویتر کرده است. متالز فوکوس انتظار دارد بانکهای مرکزی در ۲۰۲۷ همچنان خریدار خالص قابل توجه طلا باشند، هرچند خریدشان از سطح استثنایی ۲۰۲۲ تا ۲۰۲۴ کمتر شده است. پیگات به تقاضای فصلی فیزیکی در چین و هند در ماههای پایانی سال هم امید دارد. خرید خردهفروشی شمش و سکه از جهش ژانویه کمرمق بوده و فروش مجدد به فروشندگان، بخش زیادی از خریدهای تازه را خنثی کرده است.
نقره: موتور صعود، سرمایهگذاراناند نه صنعت
متالز فوکوس پیشبینی میکند میانگین قیمت نقره در ۲۰۲۷ به ۸۴٫۴۰ دلار در هر اونس برسد؛ ۱۶ درصد بیشتر از میانگین ۷۲٫۶۰ دلاری پیشبینیشده برای ۲۰۲۶. قیمت در فصل چهارم ۲۰۲۷ هم ممکن است از ۹۰ دلار بگذرد. با این حال، این مؤسسه انتظار دارد بازار فیزیکی نقره از کسری ۳۵٫۴ میلیون اونسی در ۲۰۲۶ به مازاد ۳۷٫۳ میلیون اونسی در ۲۰۲۷ برسد.
قیمتهای بالا مصرفکنندگان صنعتی را به کاهش مصرف نقره تشویق کرده است، بهویژه در بخش فتوولتائیک (پنلهای خورشیدی). متالز فوکوس پیشبینی میکند تقاضای صنعتی نقره از ۶۴۰٫۲ میلیون اونس در ۲۰۲۶ به ۶۱۸٫۲ میلیون اونس در ۲۰۲۷ برسد. به گفتهٔ پیگات، صنعت خورشیدی از نقطهای گذشته که صرفهجویی در مصرف نقرهٔ هر پنل از رشد نصب پنلها پیشی میگیرد: «ما از نقطهٔ عطف عبور کردهایم.» این روند به جهش فناوری اثباتنشده یا جایگزینی گستردهٔ مس وابسته نیست. رشد مصرف در خودروهای برقی و مراکز داده بخشی از این افت را جبران میکند، اما به گفتهٔ او در ۱۲ ماه آینده نه بهطور کامل.
پیگات موتور اصلی صعود نقره را تقاضای سرمایهگذاری میداند: «تقاضای نقره بر پایهٔ بخش سرمایهگذاری است. اگر همزمان رالی طلا را نبینید، فکر نمیکنم نقره هیچ جهش چشمگیری داشته باشد.» به گفتهٔ او، صعود پایدار به ورود سرمایهٔ بیشتر به صندوقها و محصولات قابلمعامله در بورس با پشتوانهٔ نقره نیاز دارد. او انتظار ندارد شرایط فیزیکی شدید ۲۰۲۶، یعنی کاهش ذخایر لندن و کمبود محلی در هند که نقره را بالای ۱۲۰ دلار برد، تکرار شود.
پیگات این ایده را رد کرد که جذابیت نقره فقط به «طلای فقرا» بودنش وابسته است. به گفتهٔ او، با گسترش صندوقهای قابلمعامله و امکان خرید کسری، دیگر برای سرمایهگذاری در طلا لازم نیست یک اونس کامل خرید؛ به همین دلیل نقره بیشتر به «فلز گرانبهای موازی با طلا» تبدیل میشود. متالز فوکوس افت حدود ۱۰ درصدی سرمایهگذاری فیزیکی نقره را در هند برای ۲۰۲۶ پیشبینی میکند. پیگات این رقم را در برابر خرید بسیار قوی نیمهٔ دوم ۲۰۲۵ میسنجد: «عدد، ۱۰ درصد کاهش را نشان میدهد، اما این ضعف نیست.»
به این ترتیب، مسیر هر دو فلز به یک نقطه گره خورده است: آرامشدن بخش انرژی و بازگشت اعتماد سرمایهگذاران. در مقابل، پیگات هشدار داد که درگیری ممکن است پس از انتخابات میاندورهای آمریکا دوباره تشدید شود و تورم ناشی از انرژی و انتظار نرخهای بالا را طولانیتر کند.
جمعبندی:
متالز فوکوس همچنان برای طلا و نقره در ۲۰۲۷ چشمانداز صعودی دارد: میانگین ۵۳۳۰ دلار برای طلا و ۸۴٫۴۰ دلار برای نقره. اما زمان بازگشت صعود، با طولانیشدن درگیری خاورمیانه، چند بار عقب رفته است. برای طلا، خرید نهادی و بانکهای مرکزی کف ۴۰۰۰ دلاری را حفظ کرده است. برای نقره، با وجود مازاد عرضه، کلید صعود ورود دوبارهٔ سرمایهگذاران است.
این تحلیل از گزارش وبسایت کیتکو نیوز گرفته شده و تیم یوتوتایمز آن را به زبان فارسی بازنویسی کرده است.
✔️ بیشتر بخوانید: انتخابات آمریکا و تلاطم بازارها؛ چرا طلا میتواند صعودی شود؟
مطالب مرتبط
آیا سهام یونایتدهلث پس از انتشار گزارش مالی قدرتمند، ارزش خرید دارد؟
شرکت یونایتدهلث در تازهترین گزارش مالی خود عملکردی فراتر از انتظارات تحلیلگران ثبت کرده است. این غول خدمات درمانی آمریکا، با وجود فشار هزینههای رو […]
مشاهده خبر
وارن بافت از ارزشگذاری بالای سهام هشدار داد؛ پس چرا برکشایر دوباره خریدار شده است؟
اظهارات وارن بافت درباره گران بودن سهام در بازارهای مالی، همواره توجه سرمایهگذاران را جلب کرده است. او در ماه مه هشدار داد که قیمت […]
مشاهده خبر
سرمایهگذاری در شاخص اساندپی ۵۰۰؛ اکنون بخریم یا منتظر افت بازار بمانیم؟
بازار سهام آمریکا در نقطهای قرار گرفته است که تصمیمگیری برای سرمایهگذاران بلندمدت را دشوار میکند. شاخص اساندپی ۵۰۰ طی یک سال گذشته رشد قابلتوجهی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام