






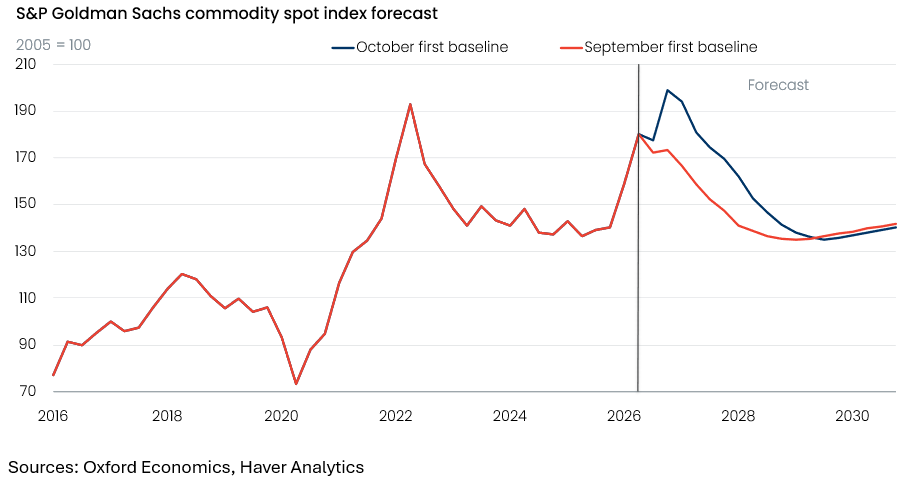
- شاخص جهانی کامودیتیها: پیشبینی میشود شاخص نقدی S&P GSCI در سال ۲۰۲۶ بهطور میانگین ۲۸ درصد رشد کند و در سهماهه چهارم به رکورد تاریخی جدیدی برسد؛ عمدتاً تحت تأثیر افزایش قیمت انرژی.
- نفت خام برنت: انتظار میرود قیمت نفت تا پایان سهماهه دوم ۲۰۲۷ بالاتر از ۱۰۰ دلار بهازای هر بشکه باقی بماند. بازگشت به سطح تعادلی بلندمدت حدود ۶۰ دلار، اکنون برای سال ۲۰۲۹ پیشبینی میشود.
- طلا: با وجود فشار ناشی از تقویت دلار و افزایش بازده اوراق قرضه، خرید بانکهای مرکزی و تقاضای سرمایهگذاران از قیمت طلا حمایت میکند. میانگین قیمت پیشبینیشده برای هر اونس طلا در سالهای ۲۰۲۶، ۲۰۲۷ و ۲۰۲۸ بهترتیب ۴۵۱۵، ۴۸۴۰ و ۵۱۴۰ دلار است.
انتظار میرود قیمت کامودیتیها در بازارهای جهانی در سهماهه چهارم سال ۲۰۲۶ به بالاترین سطح تاریخی خود برسد؛ چرا که اختلال در عرضه انرژی خاورمیانه همچنان به افزایش قیمتها دامن میزند. اگرچه پیشبینی میکنیم قیمتها در طول سال ۲۰۲۷ کاهش یابند، روند بازگشت بازارها به وضعیت عادی یکدست نخواهد بود و تفاوتهای چشمگیری میان بازارهای انرژی، فلزات و محصولات کشاورزی وجود خواهد داشت.
این گزارش توسط oxfordeconomics منتشر شده و توسط تیم یوتوتایمز بازنویسی و ترجمه شده است.
پیشبینی ما نشان میدهد شاخص نقدی S&P GSCI در سال ۲۰۲۶ بر مبنای میانگین سالانه ۲۸ درصد افزایش مییابد و در سهماهه چهارم به رکورد تاریخی جدیدی میرسد. عامل اصلی این افزایش، رشد قیمت انرژی است؛ هرچند آثار آن بهتدریج به سایر بازارهای کامودیتی نیز سرایت میکند، چرا که افزایش هزینه سوخت، برق و حملونقل، هزینههای تولید را بالا میبرد.
شرایط کنونی شباهتهایی با شوکهای عرضه پس از همهگیری کرونا و حمله روسیه به اوکراین دارد؛ دورههایی که اختلال در تولید، تجارت و زنجیرههای لجستیکی بهطور همزمان بر چندین بازار تأثیر گذاشت. بااینحال، شوک فعلی بیش از هر چیز بر بخش انرژی متمرکز است و چشمانداز هر یک از کامودیتیها تفاوت قابلتوجهی با دیگری دارد.
سناریوی پایه ما این است که با احیای صادرات خاورمیانه و کاهش محدودیتهای عرضه، قیمت کامودیتیها در مجموع طی سال ۲۰۲۷ بهتدریج کاهش یابد. بااینحال، سرعت تعدیل قیمتها به این بستگی دارد که عرضه فیزیکی با چه سرعتی احیا شود و آیا ریسکهای ژئوپلیتیکی فروکش خواهند کرد یا خیر.
قیمت نفت تا اواسط سال ۲۰۲۷ بالاتر از ۱۰۰ دلار باقی میماند
نفت همچنان در مرکز شوک کنونی قیمت کامودیتیها قرار دارد. اکنون انتظار داریم قیمت نفت خام برنت، در پی حملات به زیرساختهای صادراتی دریای سرخ و تداوم صرف ریسک ژئوپلیتیکی، تا پایان سهماهه دوم سال ۲۰۲۷ بهطور متوسط بالاتر از ۱۰۰ دلار بهازای هر بشکه باقی بماند.
حمله ماه سپتامبر به خط لوله شرق به غرب عربستان سعودی، آسیبپذیری مسیرهای جایگزین صادرات نفت را برجسته کرد. این خط لوله پیشتر روزانه حدود ۴ میلیون بشکه نفت را انتقال میداد و به عربستان اجازه میداد صادرات خود را بدون عبور از تنگه هرمز انجام دهد. اگرچه فعالیت این خط لوله تا حدی از سر گرفته شده، ریسک اختلال مجدد همچنان از قیمتها حمایت میکند.
✔️ بیشتر بخوانید: هشدار غول نفتی جهان: نفت ۲۰۰ دلاری هنوز یک سناریوی جدی است
نکته مهم این است که با احیای ظرفیت صادراتی، مانع اصلی بازگشت قیمتها به سطوح عادی، بیش از آنکه به دسترسی فیزیکی به نفت خام مربوط باشد، به صرف ریسک ژئوپلیتیکی وابسته خواهد بود. حتی اگر عرضه کافی به بازار برسد، تداوم ابهام درباره امنیت منطقه میتواند قیمتها را در سطوح بالا نگه دارد.
همچنان انتظار داریم قیمت نفت برنت در بلندمدت به سطح تعادلی خود، یعنی حدود ۶۰ دلار بهازای هر بشکه، نزدیک شود؛ اما اکنون پیشبینی میکنیم این روند بهجای سال ۲۰۲۸، در سال ۲۰۲۹ تکمیل شود.
تأثیر این شرایط به نفت خام محدود نیست. کمبود عرضه در بازار فرآوردههای پالایششده، حاشیه سود پالایش گازوئیل در اروپا را به محدوده ۱۰۰ دلار بهازای هر بشکه نزدیک کرده و فشار ناشی از افزایش هزینههای حملونقل و تولید را تشدید کرده است. افزایش هزینه سوخت، فعالیتهای معدنی وابسته به گازوئیل، ماشینآلات کشاورزی و حمل بار را تحت تأثیر قرار میدهد و به این ترتیب، شوک انرژی را به سایر بازارهای کامودیتی منتقل میکند.
بازار گاز طبیعی در آستانه زمستان با محدودیت عرضه روبهرو میشود؛ چشمانداز همچنان نامطمئن است
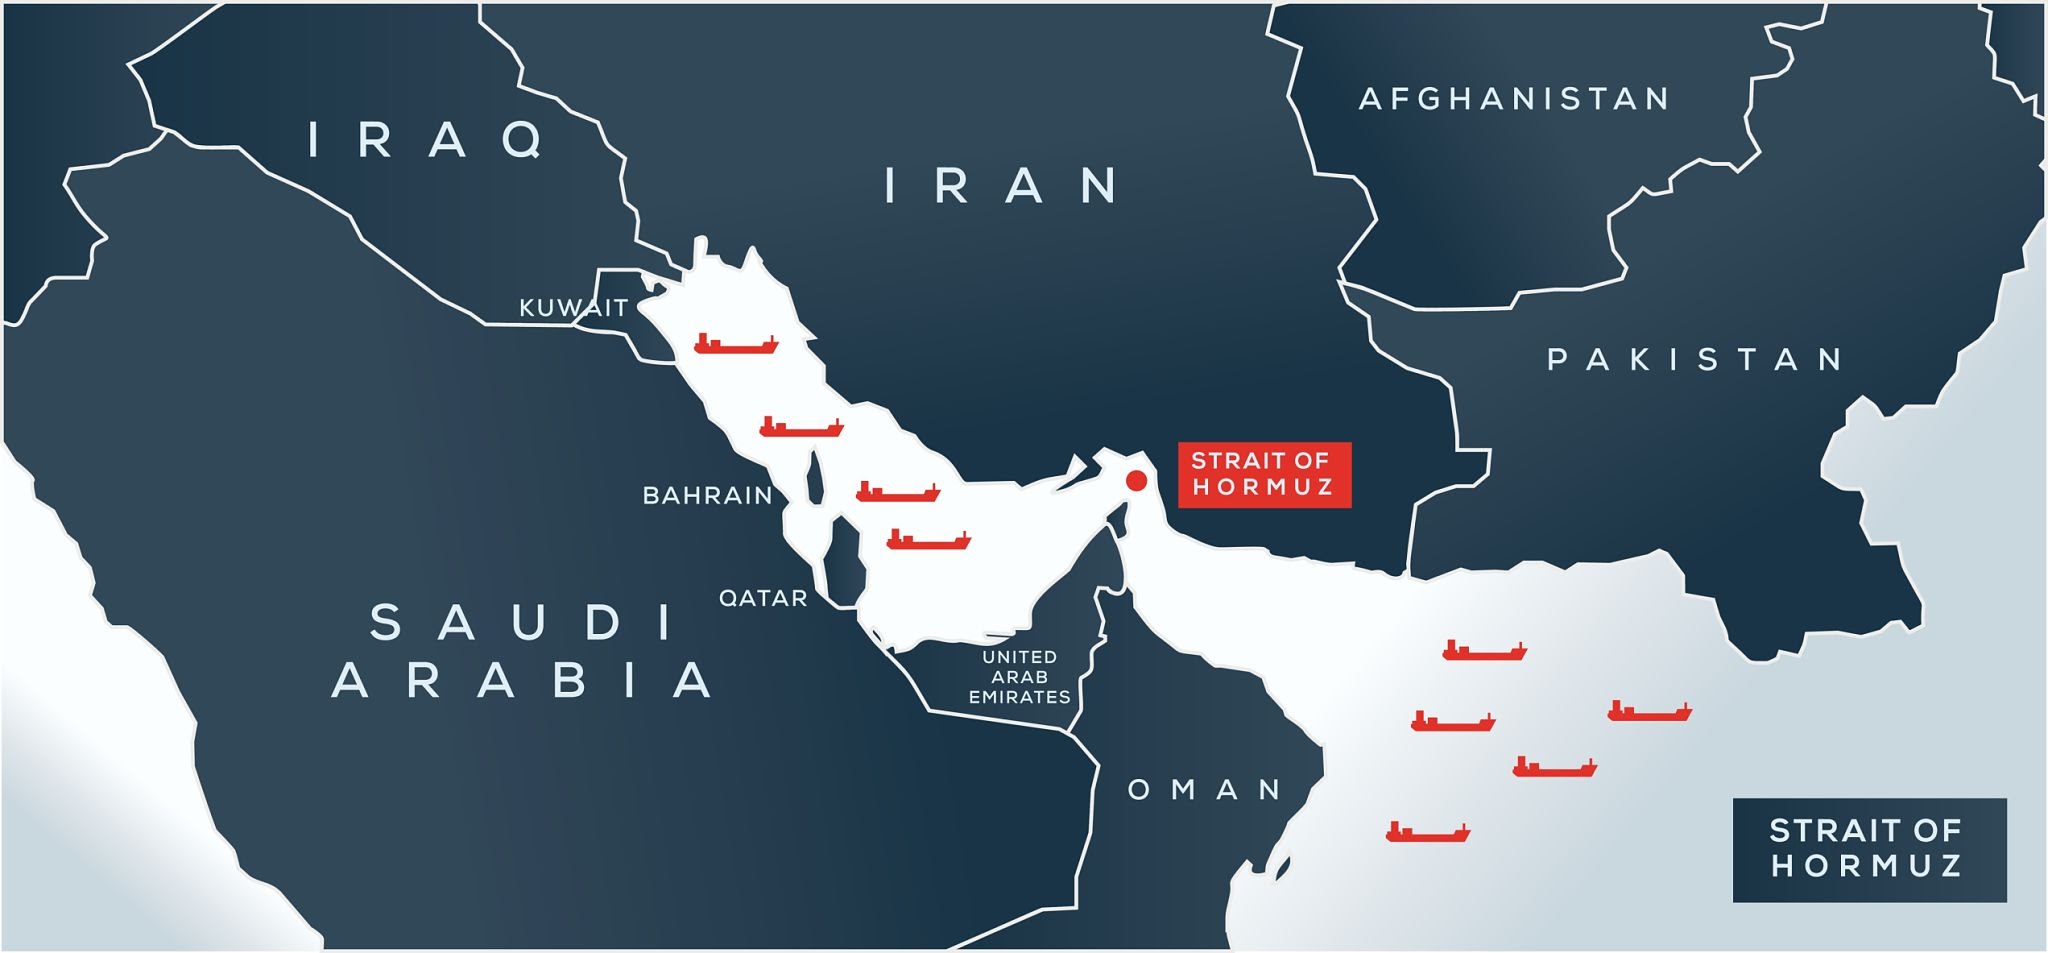
بازار گاز طبیعی بهویژه در برابر اختلالات خاورمیانه آسیبپذیر است؛ چرا تغییر مسیر صادرات گاز طبیعی مایع (LNG) در مقایسه با نفت خام دشوارتر است.
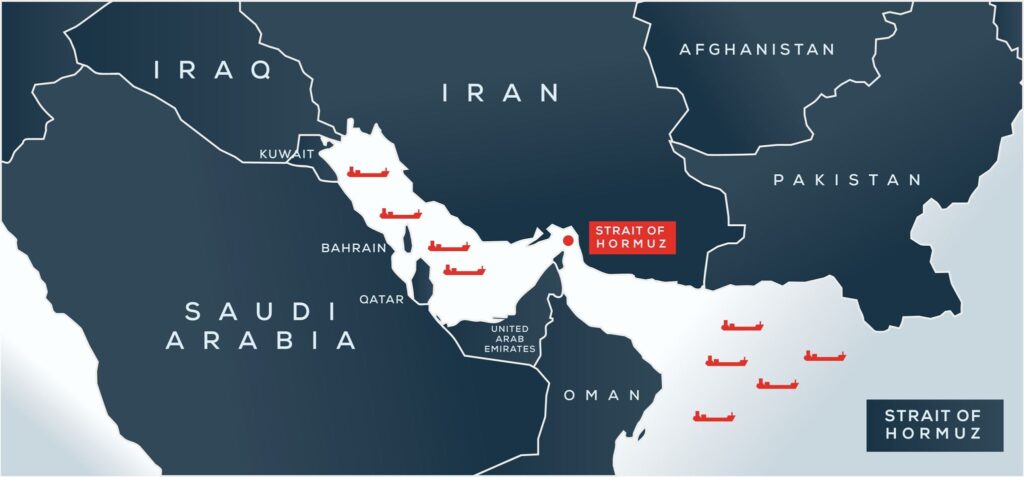
پیش از آغاز درگیریها، قطر و امارات متحده عربی حدود ۲۰ درصد از تجارت جهانی LNG را در اختیار داشتند؛ اما از ماه مارس، صادرات این دو کشور عملاً در داخل تنگه هرمز گرفتار شده است. در نتیجه، قیمت گاز در اروپا و آسیا که به LNG وابستهاند، اکنون حدود ۱۳۰ درصد بالاتر از سطح پیش از درگیریها است؛ درحالیکه قیمت نفت برنت ۴۵ درصد افزایش یافته است.
انتظار داریم قیمت گاز در طول زمستان ۲۰۲۷-۲۰۲۶ همچنان بالا بماند و پس از آن، با افزایش عرضه جهانی LNG، کاهش یابد. بااینحال، چشمانداز این بازار بهشدت به شرایط آبوهوایی، سطح ذخایر و احتمال بروز اختلالات بیشتر در عرضه وابسته است.
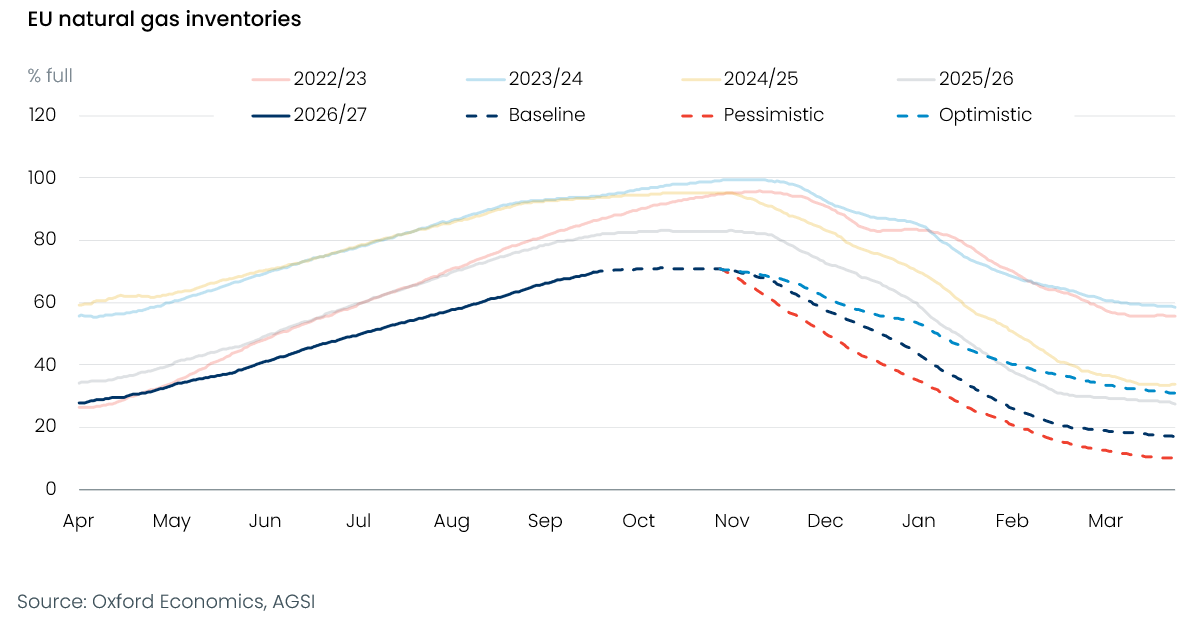
ذخایر گاز اروپا در مقایسه با همین مقطع در بیش از یک دهه گذشته، در پایینترین سطح خود قرار دارد. بر اساس سناریوی پایه ما، سطح ذخایر تا اول آوریل ۲۰۲۷ به تنها ۱۷ درصد از ظرفیت مخازن کاهش مییابد؛ وضعیتی که بازار را در برابر زمستانی سردتر از حد انتظار آسیبپذیر میکند.
موج سرمای شدید، در صورت همراهی با اختلال در عرضه LNG آمریکا یا گاز وارداتی از طریق خطوط لوله نروژ، میتواند قیمت گاز را به حدود ۳۵ دلار بهازای هر میلیون واحد حرارتی بریتانیا (MMBtu) برساند. در مقابل، آبوهوای معتدل و تداوم رشد عرضه جهانی LNG ممکن است اوج قیمت زمستانی را به حدود ۲۱ دلار بهازای هر MMBtu محدود کند.
بااینحال، اروپا در مقایسه با بحران انرژی سالهای ۲۰۲۲-۲۰۲۱ در موقعیت بهتری قرار دارد. تقاضای گاز در این منطقه حدود یکپنجم کمتر از سطح سال ۲۰۲۱ است و افزایش ظرفیت واردات LNG نیز انعطافپذیری بیشتری برای تأمین نیازها فراهم کرده است.
این سناریوهای متفاوت نشان میدهند که مسیر قیمت گاز تنها به روند صادرات خاورمیانه بستگی ندارد؛ بلکه توانایی اروپا در مدیریت تقاضای زمستانی و تأمین منابع جایگزین نیز نقشی تعیینکننده دارد.
قیمت طلا با تداوم تقاضای سرمایهگذاری افزایش مییابد
طلا برخلاف انتظارات، بهاندازهای که ممکن بود از شوک خاورمیانه منتفع نشده است. افزایش قیمت نفت، نگرانیها درباره تورم را دوباره تشدید کرده و انتظارات برای اتخاذ سیاست پولی انقباضیتر از سوی آمریکا را تقویت کرده است. این شرایط از بازده اوراق قرضه و ارزش دلار حمایت کرده و بخشی از تقاضای طلا بهعنوان دارایی امن را خنثی کرده است.
✔️ بیشتر بخوانید: پیشبینی قیمت طلا در سهماهه چهارم ۲۰۲۶؛ دو نیروی متضاد در بازار
بااینحال، خرید طلا از سوی بانکهای مرکزی و تقاضای سرمایهگذاران همچنان از قیمتها حمایت میکند. پیشبینی میکنیم میانگین قیمت طلا در سال ۲۰۲۶ به حدود ۴ هزار و ۵۱۵ دلار بهازای هر اونس برسد؛ این رقم در سال ۲۰۲۷ به ۴ هزار و ۸۴۰ دلار و در سال ۲۰۲۸ به ۵ هزار و ۱۴۰ دلار افزایش خواهد یافت.
انتظار داریم تعداد دفعات افزایش نرخ بهره از سوی فدرال رزرو کمتر از چیزی باشد که اکنون در بازارهای مالی پیشبینی میشود. این موضوع فشار صعودی بر بازده اوراق قرضه و ارزش دلار را کاهش میدهد. همزمان، انتظار میرود بانکهای مرکزی اقتصادهای نوظهور به متنوعسازی ذخایر ارزی خود ادامه دهند و از این طریق، تقاضای پایدار برای طلا را تقویت کنند.
چشمانداز سایر فلزات گرانبها متفاوتتر است. قیمت بالای نقره، بازیافت این فلز و جایگزینی آن با مواد دیگر را، بهویژه در کاربردهای خورشیدی، تشویق میکند. در مقابل، محدودیت عرضه معدنی از قیمت پلاتین حمایت میکند. پالادیوم نیز با تضعیف تقاضای ساختاری روبهروست؛ چرا که خودروهای مجهز به موتور احتراق داخلی بهتدریج سهم خود را در بازار از دست میدهند.
بهبود عرضه، سرعت افت قیمتها را تعیین میکند
چرخه کلی قیمت کامودیتیها به نقطه اوج خود نزدیک میشود، اما روند تعدیل قیمتها در بازارهای مختلف تفاوت چشمگیری خواهد داشت.
انتظار میرود با احیای عرضه مختلشده، قیمت نفت و گاز کاهش یابد. در مقابل، فلزات پایه ممکن است در کوتاهمدت با اصلاح قیمت مواجه شوند، پیش از آنکه تقاضای ساختاری و محدودیتهای عرضه از قیمتها حمایت بیشتری کنند. پیشبینی میشود طلا به روند صعودی خود ادامه دهد.
مهمترین عامل نامشخص، سرعت بازگشت عرضه به شرایط عادی است. احیای سریعتر صادرات خاورمیانه میتواند افت قیمت انرژی را تسریع کند و هزینههای حملونقل و تولید را در سایر بازارهای کامودیتیها کاهش دهد. در مقابل، حملات مجدد به زیرساختهای منطقهای ممکن است قیمتها را در سطوح بالا نگه دارد و روند اصلاحی را به تأخیر بیندازد.
✔️ بیشتر بخوانید: والاستریت در کمین طلا؛ فرصت خرید یا شروع یک ریزش بزرگ؟