


طلا قربانی ترس سرمایهگذاران شد؛ نشانههای یک بحران جدید در بازارها؟
 حمید سودمند
زمان مطالعه: ۷ دقیقه

- تأثیر کاهش قیمت نفت: افت قیمت نفت در ابتدا به نفع طلا بود، اما با تثبیت نفت برنت در محدوده پایین ۹۰ دلار، این حمایت تا حد زیادی از بین رفته است.
- احتمال آغاز کاهش اهرمهای مالی: رفتار غیرعادی قیمت دلار، طلا و مس میتواند نشانهای از فروش اجباری داراییها، بستن موقعیتهای معاملاتی و کاهش ریسک در بازارهای مالی باشد.
- ریسک تشدید تنش با ایران: ازسرگیری جنگ میتواند شرایط بازارها را پیچیدهتر کند و روند کاهش اهرمهای مالی را غیرقابل پیشبینی سازد.
چرخه افزایش نرخ بهره فدرال رزرو که بهنظر میرسد تصمیمی نادرست و نسنجیده باشد، باعث افزایش نگرانیها در بازارهای مالی شده و ممکن است موجی از کاهش اهرمهای مالی (Deleveraging) را به راه انداخته باشد.
رشد شاخص دلار در معاملات روز گذشته غیرمعمول بوده است؛ رشدی که در برابر ارزهای بازارهای نوظهور (EM) نیز شدت قابلتوجهی داشت. چنین حرکاتی در بازار معمولاً نشانهای از آغاز فرایند کاهش اهرمهای مالی است. بنابراین، بهتر است تحولات قیمتی این هفته در بازار طلا و سایر فلزات گرانبها را نیز از همین زاویه بررسی کنیم.
تغییر موضع انقباضی و تهاجمی فدرال رزرو نمیتواند در بلندمدت ادامهدار باشد؛ چرا که کاهش قیمت نفت باعث افزایش شدید نرخهای بهره واقعی شده است. بازده واقعی اوراق خزانهداری ۱۰ و ۳۰ ساله آمریکا، با اختلافی قابلتوجه، به بالاترین سطوح خود در بیش از دو دهه گذشته رسیده است.
پرسش اصلی این است که پیش از عقبنشینی فدرال رزرو، چه میزان آسیب به اقتصاد و بازارها وارد خواهد شد؟ آنچه در این نهاد میگذرد تا حد زیادی گیجکننده است. تصور میشد پس از انتخابات میاندورهای، مواضع انقباضی فدرال رزرو تعدیل شود؛ اما آنچه اکنون شاهد آن هستیم، نوعی شورش تمامعیار علیه وارش است.
اختلافات و درگیریهای داخلی نباید اقتصاد آمریکا را گروگان بگیرد. همانطور که در زبان آلمانی میگویند، زمان آن رسیده که وارش با صدور یک دستور قاطع (Machtwort)، جایگاه و اقتدار خود را به دیگران یادآوری کند. این کار به معنای کنار گذاشتن مخالفت او با ارائه پیشبینیهای راهبردی درباره سیاستهای پولی آینده (Forward Guidance) و شفافسازی مواضعش است. شاید این همان مسیری نباشد که او در ابتدا برای خود در نظر گرفته بود، اما در شرایط فعلی ظاهراً راه دیگری وجود ندارد.

پیشبینی ۵۶۰۰ دلاری طلا را فراموش کنید؛ تله نقدینگی و تصمیم فدرال رزرو چه میگویند؟
در یک نگاه جدیدترین پیشبینی گلدمن ساکس درباره قیمت طلا، دلایل زیادی در اختیار طرفداران روند صعودی این فلز قرار میدهد؛ اما آنچه اهمیت بیشتری […]
مشاهده خبردر یادداشت امروز، دلایل افت شدید قیمت طلا را بهطور عمیق بررسی میکنیم. بدون تردید، افزایش نرخهای بهره واقعی یکی از عوامل اصلی این کاهش بوده است؛ نرخهایی که همزمان با قیمتگذاری انتظارات انقباضیتر از سوی بازارها افزایش یافتهاند و فشار زیادی بر طلا وارد کردهاند.
در مقابل، کاهش قیمت نفت تأثیری مثبت بر بازار طلا داشته است. بااینحال، آنچه اخیراً در بازارها مشاهده میکنیم، افزایش سطحی از ترس و نگرانی است که میتواند نشانهای از شکلگیری روند کاهش اهرمهای مالی باشد.
با توجه به اینکه سیاستهای مالی دولت آمریکا از کنترل خارج شدهاند، همچنان به استراتژی سرمایهگذاری موسوم به «معامله کاهش ارزش پول» (Debasement Trade) اعتقاد داریم؛ استراتژی که بر این فرض استوار است که افزایش بدهیها و تضعیف ارزش پولهای رایج، در بلندمدت به نفع داراییهایی مانند طلا خواهد بود.
از این منظر، نگرانیهای فعلی بازار را مانعی کوتاهمدت برای رشد طلا میدانیم. بااینحال، باید پذیرفت که چرخه کاهش اهرمهای مالی قابل پیشبینی نیست؛ بهویژه اگر یک جنگ تمامعیار با ایران دوباره از سر گرفته شود.
بررسی نشانههای احتمالی آغاز کاهش اهرمهای مالی
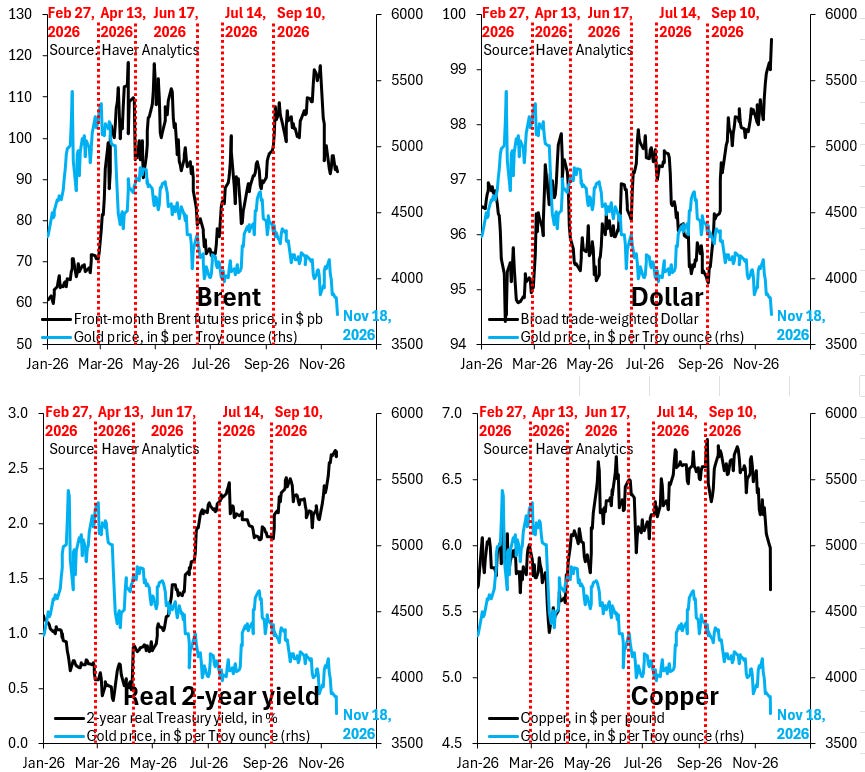
چهار نمودار بالا روندی را نشان میدهند که میتواند بیانگر شکلگیری فرایند کاهش اهرمهای مالی در بازارها باشد.
در هر چهار نمودار، خط آبی نشاندهنده قیمت طلا است که بر اساس محور عمودی سمت راست اندازهگیری شده است.
- نمودار بالا سمت چپ: خط سیاه نشاندهنده قیمت قراردادهای آتی نفت برنت برای نزدیکترین سررسید است.
- نمودار بالا سمت راست: خط سیاه شاخص گسترده دلار است که ارزش این ارز را در برابر ارزهای ۲۶ کشور توسعهیافته عضو گروه G10 و اقتصادهای نوظهور (EM) اندازهگیری میکند.
- نمودار پایین سمت چپ: خط سیاه نشاندهنده بازده واقعی اوراق خزانهداری دوساله آمریکا است.
- نمودار پایین سمت راست: خط سیاه قیمت مس را نشان میدهد.
خطوط عمودی قرمزرنگ نیز نقاط عطف مهم جنگ با ایران را مشخص میکنند که عبارتاند از:
- آغاز جنگ در شب ۲۷ فوریه.
- آغاز محاصره دریایی پس از اعلام رسمی آن در ۱۳ آوریل.
- امضای تفاهمنامه (MoU) در ۱۷ ژوئن و لغو محاصره در روز بعد.
- اعمال مجدد محاصره دریایی در ۱۴ ژوئیه.
- حمله به خط لوله انتقال نفت شرق به غرب عربستان سعودی در ۱۰ سپتامبر.
دو نکته مهم در این نمودارها به چشم میخورد.
نخست، در بازار دلار، طلا و مس شاهد حرکات قیمتی غیرخطی و ناگهانی هستیم؛ این اتفاق در حالی رخ میدهد که نرخهای بهره واقعی و قیمت نفت طی روزهای اخیر نسبتاً باثبات بودهاند. چنین رفتاری میتواند نشانهای از بروز اختلال در بازارها باشد؛ به عبارت دیگر، احتمال دارد فرایند کاهش اهرمهای مالی در حال آغاز شدن باشد.
دوم، نرخهای بهره واقعی طی روزهای اخیر از افزایش بازماندهاند، اما قیمت طلا همچنان به روند نزولی خود ادامه داده است. این موضوع نشان میدهد که احتمالاً عامل دیگری، یعنی افزایش ترس و نگرانی در بازارها، در حال تأثیرگذاری بر قیمت طلا است.

بزرگترین دشمن طلا در شرایط فعلی: چرا طلا سقوط میکند؟
در یک نگاه قیمت طلا حدود ۱.۴ درصد کاهش یافت و به محدوده ۳۷۹۵ دلار در هر اونس رسید؛ پایینترین سطح در بیش از یک […]
مشاهده خبردر ادامه، با دقت بیشتری بررسی میکنیم که چه اتفاقی در حال رخ دادن است.
نقش عوامل مختلف در افت قیمت طلا
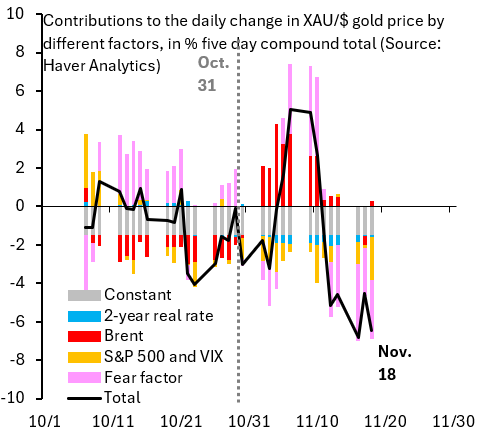
نمودار بالا تأثیر عوامل مختلف بر قیمت طلا را از یکدیگر تفکیک میکند.
این تحلیل بر اساس یک مدل رگرسیونی انجام شده است که در آن تغییرات روزانه قیمت طلا (خط سیاه) با متغیرهای زیر مقایسه میشود:
- تغییرات روزانه بازده واقعی اوراق خزانهداری دوساله آمریکا بر حسب واحد پایه (میلههای آبی).
- درصد تغییرات روزانه قیمت نفت برنت (میلههای قرمز).
- تأثیر ترکیبی تغییرات شاخص S&P 500 و شاخص نوسان بازار سهام آمریکا (VIX) که با میلههای نارنجی نشان داده شده است.
- عامل «ترس و نگرانی» (Fear Factor) که از باقیمانده مدل رگرسیونی به دست میآید و در واقع تمام عوامل دیگری را در بر میگیرد که در متغیرهای قبلی لحاظ نشدهاند.
برای کاهش نوسانات مقطعی و حذف نویزهای آماری، بازده تجمعی پنجروزه طلا محاسبه شده است؛ بنابراین، بهتر است این نمودار را بهعنوان میانگین متحرک پنجروزه در نظر بگیریم. فاصله میان گروههای پنجروزه نیز مربوط به تعطیلات آخر هفته است.
از این نمودار سه نکته کاملاً مشخص میشود:
نخست، کاهش قیمت نفت در ماه جاری به رشد قیمت طلا کمک کرد؛ اما این تأثیر اکنون تا حد زیادی از بین رفته است، چرا که قیمت نفت برنت در محدوده پایین ۹۰ دلار به ازای هر بشکه تثبیت شده است.
دوم، افزایش نرخهای بهره واقعی بدون تردید بر قیمت طلا فشار وارد کرده است، اما میزان تأثیر آن چندان چشمگیر نیست.
سوم، عامل اصلی افت اخیر طلا، همان «عامل ترس و نگرانی» است؛ عاملی که از زمانی که والر (Waller) پیش از انتشار گزارش تورم مصرفکننده آمریکا (CPI) در هفته گذشته، صحبت از احتمال افزایش ۵۰ نقطه پایهای نرخ بهره را آغاز کرد، بهتدریج تقویت شده است.
عامل ترس در بازارها چه معنایی دارد؟
میتوان عامل «ترس و نگرانی» را از دو زاویه بررسی کرد.
از یک سو، مواضع انقباضی فدرال رزرو عملاً نتیجه معکوس به همراه دارد؛ چرا که نرخهای بهره واقعی بهشدت در حال افزایش هستند. بنابراین، تمام افزایش نرخهایی که کمیته بازار آزاد فدرال رزرو (FOMC) درباره آنها صحبت میکند، در عمل نه امکانپذیر است و نه احتمالاً اجرا خواهد شد.
از سوی دیگر، زمانی که فرایند کاهش اهرمهای مالی در بازار آغاز شود، ممکن است اتفاقات غیرقابل پیشبینی رخ دهد.
هنوز برای نتیجهگیری قطعی درباره آغاز چنین فرایندی زود است؛ اما اکنون زمان مناسبی است که تحولات بازارها را با دقت بیشتری زیر نظر بگیریم.
ممکن است فدرال رزرو در حال فراهم کردن شرایطی باشد که در نهایت به یک «حادثه در بازارهای مالی» (Market Accident) منجر شود؛ رویدادی غیرمنتظره که میتواند نوسانات شدیدی در بازارها ایجاد کند.

بانک UBS پیشبینی میکند طلا تا پایان ۲۰۲۷ به ۵۰۰۰ دلار، نقره به ۶۵ دلار و نفت برنت به ۸۰ دلار برسد
بانک UBS پیشبینی میکند قیمت طلا تا ژوئن ۲۰۲۷ به ۴۶۰۰ دلار و تا پایان دسامبر به ۵۰۰۰ دلار در هر اونس برسد. خرید بانکهای […]
مشاهده خبر
مطالب مرتبط

جهش ۵۳ درصدی درآمد ابری هوش مصنوعی علیبابا؛ رشد سرمایهگذاریها در برابر افت سود و جریان نقدی
گزارش سهماهه دوم سال مالی ۲۰۲۷ علیبابا تصویری دوگانه ترسیم میکند. درآمد خدمات ابری و پردازشی هوش مصنوعی ۵۳ درصد رشد کرده، اما سود تعدیلشده […]
مشاهده خبر
عرضه تاریخی سهام آنتروپیک در سایه افت والاستریت؛ آزمون تازه اعتماد سرمایهگذاران به بازار هوش مصنوعی
بازار سهام آمریکا در پنجشنبه ۱۹ نوامبر ۲۰۲۶، میان دو نیروی متضاد حرکت کرد: استقبال کمسابقه از عرضه اولیه آنتروپیک و افزایش احتیاط در […]
مشاهده خبر
افت سهام AMD پس از گزارش هانتربروک؛ نگرانی از محدودیتهای صادراتی آمریکا به چین
سهام ایامدی در معاملات پنجشنبه ۱۹ نوامبر ۲۰۲۶ تحت فشار فروش قرار گرفت؛ پس از انتشار گزارش منفی هانتربروک کپیتال، فروشنده استقراضی. قیمت آغازین ۵۴۲٫۹۸ […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام