


پیشبینی ۵۶۰۰ دلاری طلا را فراموش کنید؛ تله نقدینگی و تصمیم فدرال رزرو چه میگویند؟
 حمید سودمند
زمان مطالعه: ۶ دقیقه

- جدیدترین پیشبینی گلدمن ساکس درباره قیمت طلا، دلایل زیادی در اختیار طرفداران روند صعودی این فلز قرار میدهد؛ اما آنچه اهمیت بیشتری دارد، مسیری است که طلا برای رسیدن به این هدف طی خواهد کرد، نه صرفاً قیمت نهایی آن.
- همبستگی اخیر طلا با بازار سهام و افت همزمان این دو دارایی، ضعف نگرانکنندهای را در استدلال سنتی مبنی بر نقش طلا بهعنوان پناهگاه امن آشکار کرده است.
- بانکهای مرکزی ممکن است همچنان به خرید طلا ادامه دهند، اما سرمایهگذاران خصوصی در شرایطی که فدرال رزرو سیاست پولی انقباضیتری در پیش گرفته، با فشارهای کاملاً متفاوتی روبهرو هستند.
انتظار میرود جدیدترین پیشبینی گلدمن ساکس درباره قیمت طلا بحثها و نگرانیهای زیادی را در بازار به راه بیندازد. این بانک پیشبینی میکند قیمت هر اونس طلا تا پایان سال ۲۰۲۷ به ۴۶۵۰ دلار برسد، اما ممکن است برای بازگشت به رکورد ثبتشده در ژانویه، یعنی محدوده ۵۶۰۰ دلار، به یک سال دیگر زمان نیاز داشته باشد.
این انتظار برای طرفداران بازار صعودی طلا بسیار طولانی به نظر میرسد؛ بهویژه برای کسانی که اوایل سال جاری، زمانی که قیمت این فلز در آستانه جهشی چشمگیر قرار داشت، خود را برای ادامه یک روند صعودی قدرتمند آماده کرده بودند.
با توجه به اینکه طلا اخیراً در محدوده ۳۸۳۰ دلار معامله شده و در مسیر ثبت بدترین عملکرد سالانه خود در بیش از یک دهه گذشته قرار دارد، پیشبینی جدید گلدمن ساکس بدون تردید بار دیگر بحثهای همیشگی را درباره میزان خوشبینی این بانک یا حتی اعتبار تحلیلهای آن برانگیخته است.

دو غول بانکی درباره آینده طلا اختلافنظر دارند؛ کدام پیشبینی درست از آب درمیآید؟
در یک نگاه گلدمن ساکس: هدف قیمتی طلا برای پایان ۲۰۲۶ را با کاهش ۵۰۰ دلاری به ۴۱۵۰ دلار و پیشبینی پایان ۲۰۲۷ را با […]
مشاهده خبرلینا توماس، تحلیلگر گلدمن ساکس، انتظار دارد شرایط بازار در سال ۲۰۲۷ شباهت زیادی به سال ۲۰۲۲ داشته باشد. به این معنا که ادامه سیاستهای انقباضی فدرال رزرو، تقاضای سرمایهگذاری بخش خصوصی را تحت فشار قرار میدهد؛ در حالی که بانکهای مرکزی همچنان بهعنوان یک نیروی حمایتی و خریدار ساختاری در بازار حضور خواهند داشت.
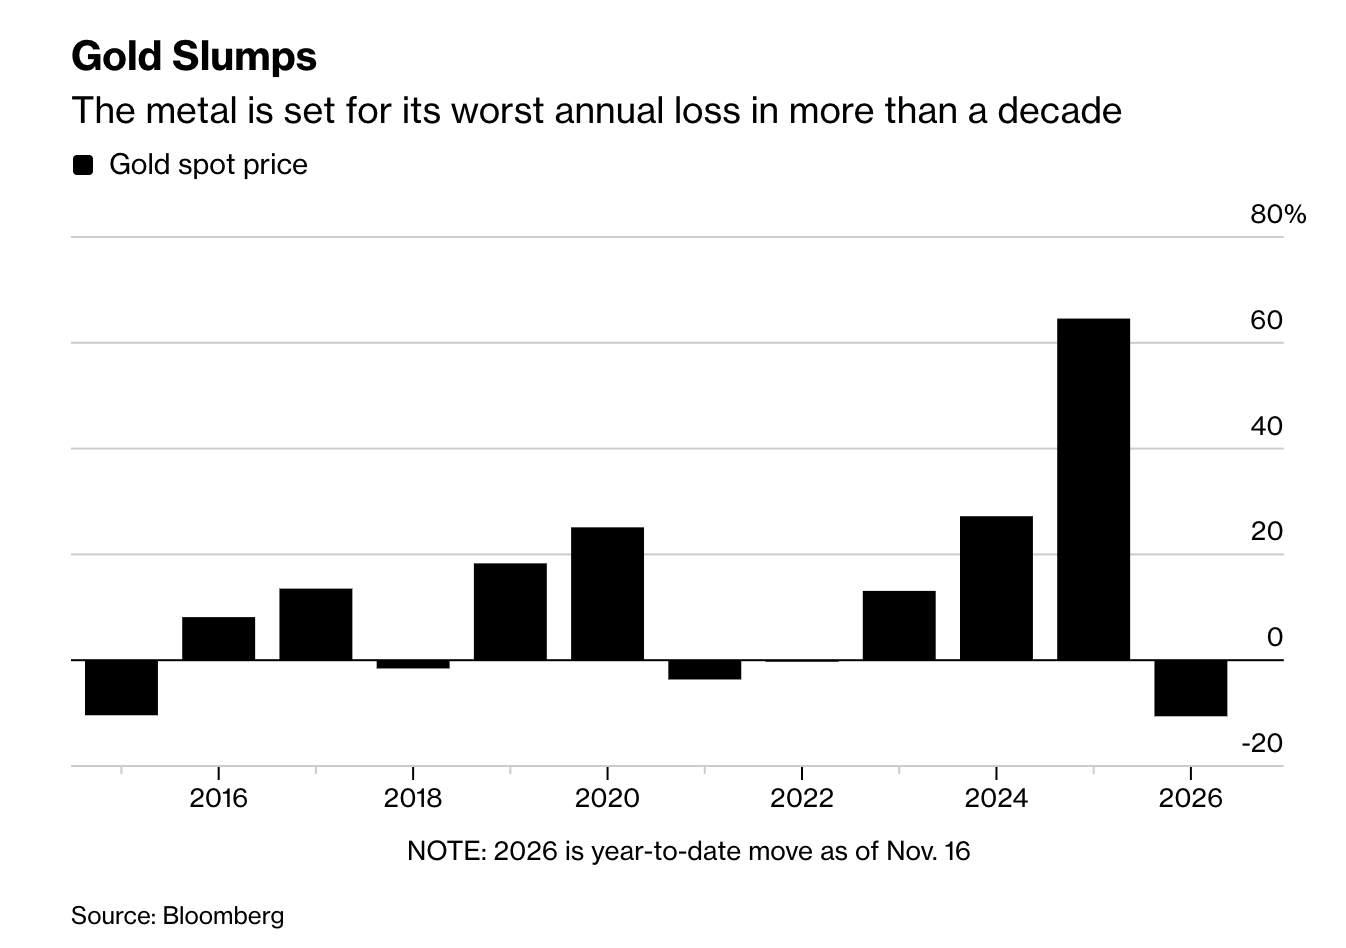
از نگاه او، حرکت قدرتمندتر قیمت طلا به سمت ۵۶۰۰ دلار در مرحله بعد اتفاق میافتد؛ زمانی که فدرال رزرو سرانجام کاهش نرخ بهره را آغاز کند و سرمایهگذاران غربی بار دیگر به صندوقهای قابل معامله در بورس (ETF) مبتنی بر طلا روی بیاورند.
این سناریو از نظر ترتیب تحولات اقتصادی و بازار، منطقی به نظر میرسد؛ اما تا رسیدن به پایان خوش این داستان، فرصت زیادی برای معاملهگران وجود دارد تا متحمل زیان شوند.
جفری کوری اخیراً با بیان جملهای مهم، این بحث را بهخوبی در چارچوب درست خود قرار داده است:
طلا پوششی در برابر بحران توانگری مالی در آینده است، نه پوششی در برابر بحران نقدینگی.
بارها بر همین نکته تأکید شده است؛ بهویژه اکنون که همبستگی قیمت طلا با بازار سهام به شکل فزایندهای نگرانکننده شده است.
هر بار که معاملات مرتبط با هوش مصنوعی با موج تازهای از فشار فروش مواجه میشوند، عدهای دوباره این استدلال قدیمی را مطرح میکنند که چون سرمایهگذاران ترسیدهاند، طلا باید رشد کند.
اما واقعیت این است که ترس همیشه به خرید طلا منجر نمیشود. گاهی ترس باعث میشود سرمایهگذاران برای تأمین نقدینگی، هر دارایی را که بهراحتی قابل فروش است، نقد کنند. اتفاقاً طلا یکی از داراییهایی است که فروش آن برای تأمین وجه نقد بسیار آسان است.
فدرال رزرو نیز شرایط را برای طلا آسانتر نکرده است. پس از ازسرگیری سیاستهای پولی انقباضی در ماه سپتامبر، نرخ بهره به محدوده ۳.۷۵ تا ۴ درصد افزایش یافته و انتظار میرود در ماه دسامبر نیز یک بار دیگر افزایش پیدا کند. همچنین تداوم تورم بالا باعث شده است بازارها احتمال افزایش بیشتر نرخ بهره در سال ۲۰۲۷ را نیز در نظر بگیرند.

بزرگترین دشمن طلا در شرایط فعلی: چرا طلا سقوط میکند؟
در یک نگاه قیمت طلا حدود ۱.۴ درصد کاهش یافت و به محدوده ۳۷۹۵ دلار در هر اونس رسید؛ پایینترین سطح در بیش از یک […]
مشاهده خبرافزایش بازده واقعی اوراق قرضه و تقویت دلار آمریکا، شرایط چندان مطلوبی برای دارایی بدون بازدهی مانند طلا ایجاد نمیکند؛ بهخصوص در شرایطی که سرمایهگذاران اهرمی در حال کاهش موقعیتهای معاملاتی خود در بازار سهام و کالاها هستند.
قیمت طلا با وجود شرایط ژئوپلیتیکی که در تئوری باید زمینهساز جهش آن میشد، از ابتدای سال تاکنون تقریباً ۱۱ درصد کاهش یافته است.
این موضوع نشان میدهد که در حال حاضر، بازار بیش از آنکه تحت تأثیر نگرانیها درباره یک بحران پولی در آینده باشد، به نقدینگی، نرخهای بهره بالاتر و ارزش دلار واکنش نشان میدهد.
افزایش قیمت نفت نیز یکی از عوامل فشار بر طلا بوده است؛ چراکه به دنبال آن، نرخهای بهره بالاتر رفته و همبستگی منفی میان این دو بازار به زیان طلا عمل کرده است.
ممکن است نگرانیهای کاملاً معتبری درباره بدهی دولتها، کسری بودجه و بیثباتی احتمالی نظام مالی در آینده وجود داشته باشد؛ اما این به معنای آن نیست که سرمایهگذاران در تمام فصلهای پیش رو الزاماً از خرید طلا سود خواهند برد.
خرید طلا از سوی بانکهای مرکزی، معادلات مربوط به ریسک کاهش قیمت را پیچیدهتر میکند و این موضوع بخش مهمی از تحلیل بازار است.
مدیران ذخایر ارزی بانکهای مرکزی لزوماً با همان فشارهایی مواجه نیستند که صندوقهای سرمایهگذاری غربی تجربه میکنند؛ فشارهایی مانند مارجین کال (Margin Call) یا ضرورت حفظ عملکرد فصلی سرمایهگذاریها.
تقاضای بانکهای مرکزی میتواند بخشی از فشار فروش را جذب کند و در طول یک دوره دشوار از سیاستهای انقباضی، از بازار حمایت کند.
با این حال، خریداران ساختاری بازار هیچ تعهدی ندارند که از قیمتهای گذشته دفاع کنند؛ بهخصوص زمانی که سرمایهگذاران بخش خصوصی خود را با هزینه بالاتر تأمین مالی و نگهداری سرمایه تطبیق میدهند.
در نتیجه، بازار طلا با دو مرحله کاملاً متفاوت روبهرو است.
مرحله نخست، عبور از دورهای است که فدرال رزرو همچنان مصمم به مهار تورم است. در این شرایط، طلا ممکن است با موجهای تازهای از نقد شدن داراییها و جهشهای مقطعی برخلاف روند اصلی مواجه شود.
مرحله دوم زمانی آغاز میشود که سیاست پولی سرانجام تغییر مسیر دهد، بازده واقعی اوراق قرضه کاهش پیدا کند و تقاضای سرمایهگذاری در غرب با قدرت بیشتری به بازار بازگردد.
مشکل اصلی معاملهگران، زمانبندی فاصله میان این دو مرحله است.
ممکن است گلدمن ساکس در نهایت درباره رسیدن قیمت طلا به ۵۶۰۰ دلار در سال ۲۰۲۸ کاملاً درست پیشبینی کرده باشد؛ اما سرمایهگذاری که در شرایط فعلی و همزمان با بحران نقدینگی بازار، با حجم زیادی وارد موقعیت خرید میشود، ممکن است چندین فصل آینده را با این واقعیت سپری کند که حتی یک پیشبینی بلندمدت درست نیز میتواند در کوتاهمدت هزینه بسیار سنگینی داشته باشد.
بهتر است بهجای صرف زمان برای بحث درباره اهداف قیمتی پایان سال بانکهای سرمایهگذاری، رفتار طلا را در مقایسه با بازار سهام، شاخص دلار و بازده واقعی اوراق قرضه آمریکا زیر نظر بگیرید.
اگر بازار سهام همچنان سقوط کند و طلا نیز همزمان با این افت با فشار فروش مواجه شود، پیام بازار روشن است: در حال حاضر، نقدینگی همچنان نگرانی اصلی سرمایهگذاران است.
زمانی که این رابطه تغییر کند، میتوان نشانه روشنتری از بازگشت جذابیت طلا برای سرمایهگذاران مشاهده کرد.
جمعبندی
طلا ممکن است ابزار بسیار مناسبی برای محافظت از سرمایه در برابر بحران توانگری مالی در آینده باشد، اما لزوماً نمیتواند در شرایط فعلی، پاسخگوی نیاز سرمایهگذاران به تأمین نقدینگی و پرداخت وجه تضمین معاملات باشد.
بازار میتواند برای مدت طولانیتری از آنچه یک سرمایهگذار خوشبین به طلا تصور میکند، با کمبود نقدینگی مواجه بماند.
به بیان دیگر، حتی اگر چشمانداز بلندمدت طلا همچنان صعودی باشد، این موضوع تضمین نمیکند که سرمایهگذاران در کوتاهمدت از نوسانات و فشارهای بازار در امان بمانند.

ترکیدن حباب هوش مصنوعی به نفع طلا تمام میشود؟ پیشبینی جدید از آینده فلزات گرانبها
در یک نگاه تأثیر ریزش سهام فناوری: افت سهام شرکتهای فناوری و هوش مصنوعی میتواند در کوتاهمدت به فروش طلا برای جبران زیانهای بازار سهام […]
مشاهده خبر
مطالب مرتبط

صورتجلسه فدرال رزرو در سایه بازگشت نگرانیهای تورمی؛ آیا افزایش ۵۰ واحد پایهای نرخ بهره در دسامبر جدی است؟
انتشار صورتجلسه نشست اکتبر کمیته بازار آزاد فدرال رزرو آمریکا در شرایطی انجام میشود که نگرانیها درباره ماندگاری تورم، انتظارات بازار از سیاست پولی این […]
مشاهده خبر
چرا کورویویو ممکن است بزرگترین بازنده استعفای جنسن هوانگ از انویدیا باشد؟
رابطه نزدیک شرکت کورویویو با انویدیا، یکی از مهمترین مزیتهای رقابتی این شرکت در بازار زیرساخت هوش مصنوعی محسوب میشود؛ اما همین وابستگی میتواند در […]
مشاهده خبربزرگترین دشمن طلا در شرایط فعلی: چرا طلا سقوط میکند؟
در یک نگاه قیمت طلا حدود ۱.۴ درصد کاهش یافت و به محدوده ۳۷۹۵ دلار در هر اونس رسید؛ پایینترین سطح در بیش از یک […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام