

هشدار ری دالیو درباره اوراق قرضه آمریکا؛ چرا چرخه افت قیمتها ادامه دارد؟
 کامران گودرزی
زمان مطالعه: 1 دقیقه
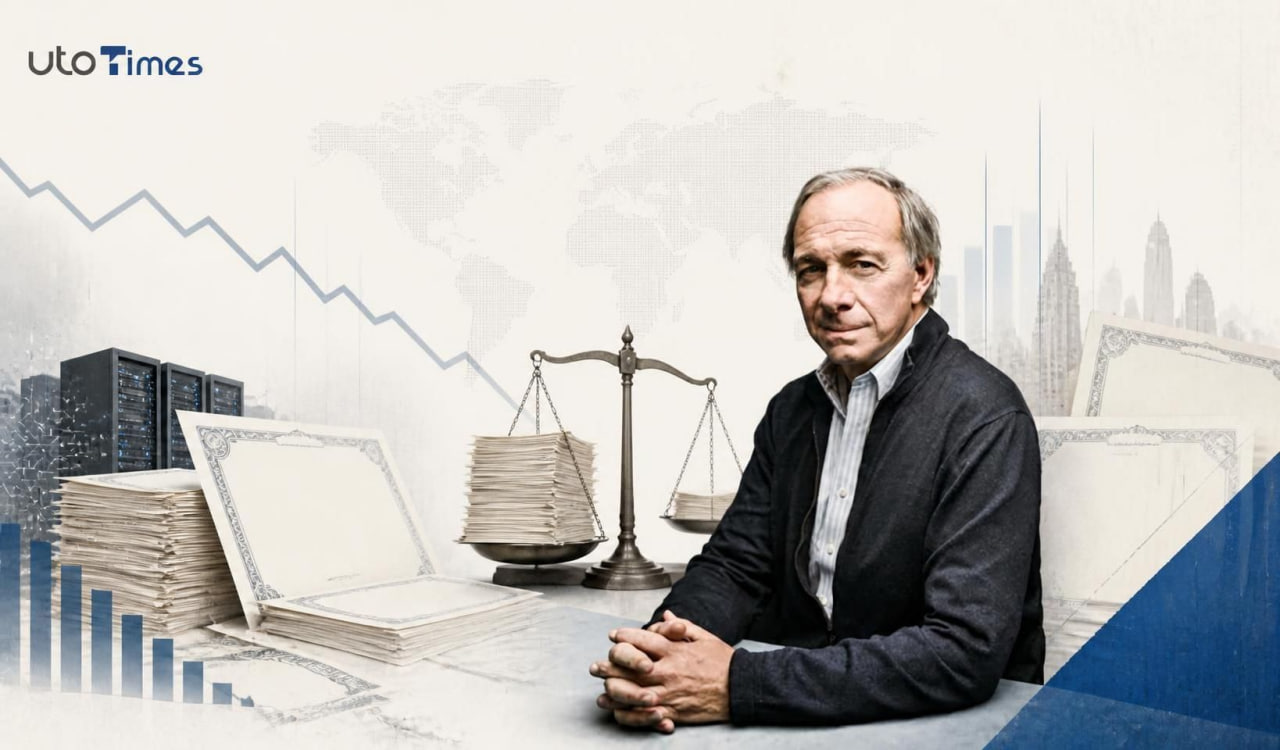
- هشدار ری دالیو درباره ادامه بازار نزولی اوراق: بنیانگذار صندوق سرمایهگذاری بريدجواتر هشدار داد که چرخه صعود بازدهی و افت قیمت اوراق قرضه آمریکا هنوز به پایان نرسیده و راه درازی در پیش دارد.
- غرق شدن بازار در عرضه بدهیهای دولتی و شرکتی: عرضه بیسابقه اوراق خزانهداری در کنار وامگیری سنگین شرکتهای بزرگ فناوری برای سرمایهگذاری در هوش مصنوعی، فراتر از توان جذب خریداران است.
- عقبنشینی خریداران خارجی و تهدید بازار سهام: کاهش تقاضا از سوی ژاپن، چین و کشورهای نفتی خاورمیانه در کنار هزینه خدماتی ۲۰۰ درصدی بدهیها نسبت به درآمدهای دولت، در نهایت بر بازار سهام فشار خواهد آورد.
ری دالیو (Ray Dalio)، میلیارد معروف و بنیانگذار صندوق سرمایهگذاری بزرگ بريدجواتر (Bridgewater Associates)، در تازهترین تحلیل خود هشدار داد که بازار نزولی اوراق قرضه خزانهداری آمریکا هنوز فاصله زیادی تا پایان دارد. به گفته وی، حجم اوراق بدهی و سهام جدیدی که روانه بازار میشود بسیار بزرگتر از آن است که خریداران بتوانند بدون طلب بازدهیهای بالاتر و قیمتهای پایینتر، آن را جذب کنند. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه دادههای وبسایت اینوستینگلایو (InvestingLive)، جزئیات تحلیل ری دالیو از بحران بدهی و اثر آن بر بازار سهام را بررسی کنیم.
قرار گرفتن در میانه چرخه؛ هزینهای که هنوز سهام نپرداخته است
دالیو توضیح میدهد که تحولات اقتصادی فعلی طبق الگویی پیش میرود که او در کتاب سال گذشته خود مطرح کرده بود. به باور او، اقتصاد آمریکا اکنون در «میانه چرخه» قرار دارد؛ مرحلهای که نرخهای بهره به شدت افزایش یافته و بانکهای مرکزی سیاستهای انقباضی اتخاذ کردهاند، اما این فشارها هنوز به طور کامل اثر منقی خود را بر بازار سهام، اسپرد اعتبار (Credit Spreads) و فعالیتهای اقتصادی نشان ندادهاند. در این مرحله، نرخهای بهره آنقدر بالا میروند تا در نهایت ضعف در بخشهای حساس به نرخ بهره، تعادل را برگرداند.
کفه سنگین عرضه؛ از بدهیهای ۳۲ تریلیون دلاری تا مخارج هوش مصنوعی
دالیو ناهمخوانی شدید میان عرضه و تقاضا در بازار داراییهای مالی را کلید اصلی این بحران میداند:
- اوراق خزانهداری: بیش از ۳۲ تریلیون دلار اوراق قرضه خزانهداری قابل معامله در بازار وجود دارد که تنها در یک سال ۸ درصد رشد کرده است. انتظار میرود در سال ۲۰۲۶ حدود ۲.۱ تریلیون دلار اوراق جدید منتشر شود. جالب اینجاست که خزانهداری حدود نصف این اوراق را به صورت کوتاهمدت (Bills) منتشر میکند تا فشار بر اوراق بلندمدت را کم کند، اما این کار خطر تمدید بدهی و نوسان هزینههای بهره را بالا میبرد.
- بدهیهای شرکتی برای هوش مصنوعی: خزانهداری آمریکا باید با موج بیسابقه وامگیری شرکتهای فناوری رقابت کند. انتشار اوراق توسط شرکتهای توسعهدهنده زیرساخت هوش مصنوعی (Hyperscalers) در نیمه اول ۲۰۲۶ به ۲۲۰ میلیارد دلار رسیده (در مقایسه با ۱۰۸ میلیارد دلار کل سال ۲۰۲۵). دالیو نیاز کل تامین مالی ثابت آمریکا در سال ۲۰۲۷ را حدود ۴.۴ تریلیون دلار برآورد میکند.
- عرضه سهام: عرضه سهام جدید (از جمله عرضه اولیهها و تامین سرمایه شرکتی مربوط به هوش مصنوعی) در نیمه اول سال به نرخ سالانه ۱.۸ تریلیون دلار رسیده که بازار را بیش از پیش اشباع کرده است.
عقبنشینی خریداران خارجی و جهش هزینههای بدهی
در سمت تقاضا، سرمایهگذاران خارجی حدود ۳۲ درصد از اوراق خزانهداری را در اختیار دارند، اما انگیزه آنها برای خرید رو به کاهش است. چین به دلیل تنوعبخشی به سمت طلا و نگرانی از تحریمها خریدهای خود را کم کرده است. ژاپن نیز برای حمایت از ین و بازار اوراق داخلی خود، انگیزههای قوی برای بازگرداندن سرمایهها دارد. خریداران نفتی خاورمیانه نیز حجم کمتری از درآمدهای نفتی خود را به اوراق آمریکا اختصاص میدهند.
نکته نگرانکننده دیگر، هزینه خدمات بدهی است. نرخ بهره میانگین بدهیهای فعلی حدود ۳.۵ درصد است، در حالی که نرخهای فعلی بازار بین ۴ تا ۵.۵ درصد نوسان میکند. با تمدید بدهیهای قدیمی، هزینههای بهره به طور خودکار رشد خواهند کرد. مجموع هزینههای خدمات بدهی دولت آمریکا (شامل اصل و فرع) اکنون به حدود ۲۰۰ درصد درآمد فدرال و هزینههای خالص بهره به ۲۱ درصد درآمدها رسیده است.
دالیو در نهایت نتیجهگیری میکند که تداوم رشد عرضه داراییهای مالی بدون تقاضای کافی، بازدهی اوراق قرضه را در سطوح بالا نگه میدارد و در نهایت دیر یا زود بازار سهام نیز مجبور به پاسخگویی به این نرخهای بالا خواهد بود.
مطالب مرتبط
سقوط ۱۳ درصدی سهام ایامدی؛ آیا پیش از گزارش ۳ نوامبر زمان خرید است؟
سهام شرکت ایامدی در هفته گذشته ۱۳ درصد سقوط کرد؛ افتی که نگرانی سرمایهگذاران درباره پایداری رونق سرمایهگذاری در زیرساختهای هوش مصنوعی را آشکار میکند. […]
مشاهده خبر
اپل یا اینتل؛ کدام سهام فناوری برای خرید در سال ۲۰۲۶ انتخاب بهتری است؟
بازار سهام فناوری در برابر دو الگوی متفاوت از سرمایهگذاری قرار گرفته است: شرکتی که با تکیه بر برند قدرتمند، اکوسیستم گسترده محصولات و جریان […]
مشاهده خبر
پیشبینی بلکراک از آینده طلا؛ چرا روند صعودی فلز زرد ادامه دارد؟
در یک نگاه چشمانداز صعودی بلکراک برای طلا: اِوی هامبرو، مدیر ارشد بلکراک، تاکید کرد که تداوم کسری بودجه، رشد بدهیهای دولتی و کاهش ارزش […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام