



- تام بارکین گفت تورم همچنان ماندگار است و اقدام فدرال رزرو برای مهار آن منطقی به نظر میرسد.
- جان ویلیامز و سوزان کالینز از احتمال یک افزایش دیگر نرخ بهره در سال ۲۰۲۶ حمایت کردند؛ ویلیامز در حال حاضر دلیلی برای افزایش بیشتر در ۲۰۲۷ نمیبیند.
- قیمت انرژی و گستردگی فشارهای تورمی از عوامل اصلی اختلافنظر درباره مسیر نرخ بهره هستند.
سه مقام فدرال رزرو روز سهشنبه با اظهارات خود نشان دادند که نبرد با تورم هنوز پایان نیافته است. دو نفر از آنها از احتمال یک افزایش دیگر نرخ بهره در سال جاری حمایت کردند؛ بااینحال، جان ویلیامز، رئیس فدرال رزرو نیویورک، گفت در حال حاضر دلیلی برای افزایش نرخ بهره در سال ۲۰۲۷ نمیبیند.
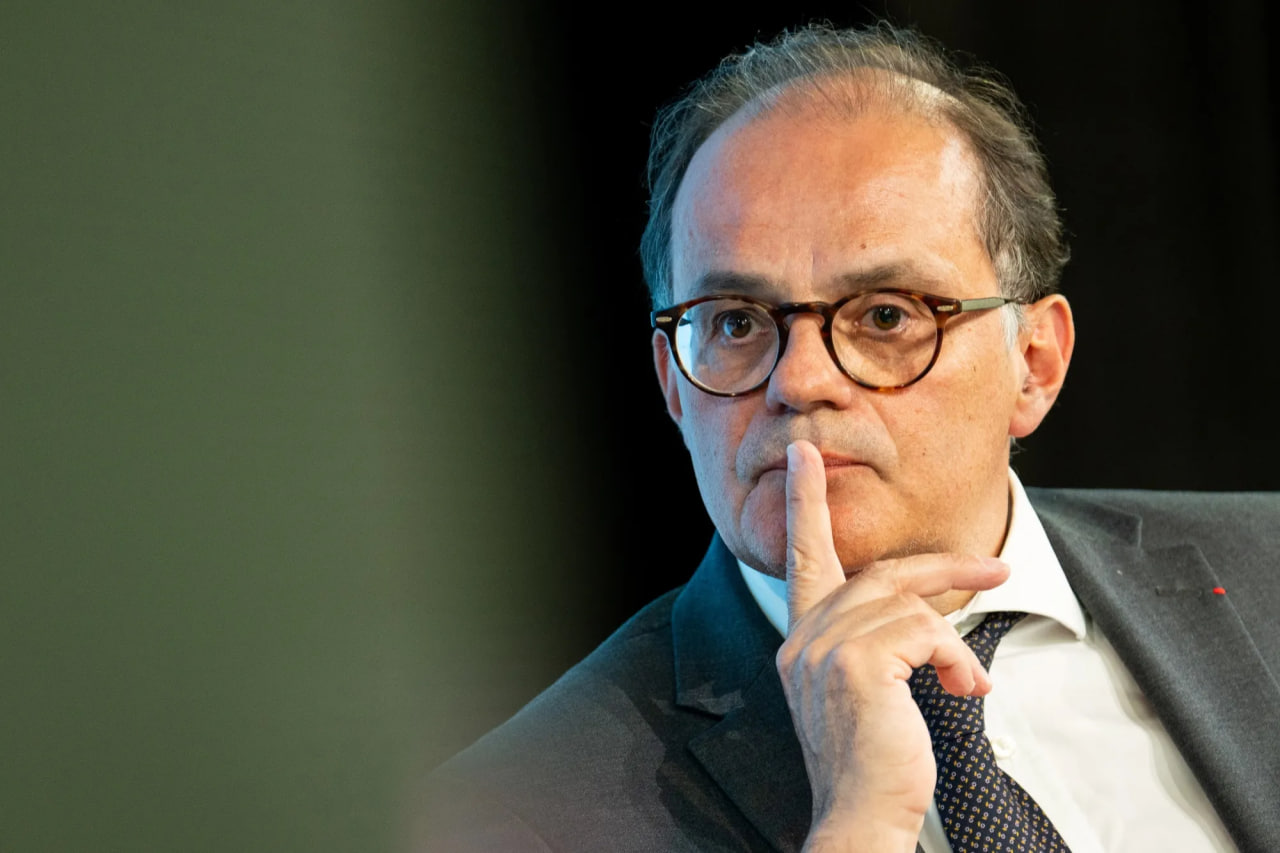
تام بارکین، رئیس فدرال رزرو ریچموند، در دانشگاه هاوارد گفت دستیابی به هدف تورمی ۲ درصدی فدرال رزرو امکانپذیر است. او در عین حال تأکید کرد که تورم ماندگارتر از انتظار بوده و شوکهای قیمتی ادامه دارند؛ ازاینرو، اقدام بانک مرکزی برای مقابله با آن منطقی است. بارکین که امسال در تعیین سیاست پولی حق رأی ندارد، گفت اثر سرمایهگذاری در هوش مصنوعی بر تورم آمریکا نیز قابل مشاهده است.
ویلیامز، نایبرئیس کمیته تعیین نرخ بهره فدرال رزرو، به بلومبرگ گفت نظرش درباره احتمال مناسببودن یک افزایش دیگر نرخ بهره در سال ۲۰۲۶ تغییر نکرده است. بااینحال، او در حال حاضر دلیلی نمیبیند که فدرال رزرو در سال ۲۰۲۷ نیز ناچار به افزایش نرخها باشد؛ هرچند تأکید کرد که چشمانداز ممکن است تغییر کند و سیاستگذاران باید دادههای اقتصادی را زیر نظر بگیرند.
ویلیامز انتظار دارد تورم در سال آینده بهطور محسوسی کاهش یابد و در مجموع سال ۲۰۲۷ به حدود ۲ درصد برسد. در این برآورد، اثر تعرفهها بهطور کامل فروکش میکند و قیمت انرژی دیگر به افزایش تورم دامن نمیزند. او پذیرفت که قیمت بالای انرژی مرتبط با جنگ خاورمیانه و سرمایهگذاریهای حوزه فناوری فشارهای قیمتی کوتاهمدت را افزایش دادهاند، اما گفت اقتصاد آمریکا بیش از حد داغ نشده است.
سوزان کالینز، رئیس فدرال رزرو بوستون، موضع محکمتری گرفت. او در اظهارات مکتوب خود گفت انتظار دارد نرخ بهره پیش از پایان سال اندکی بیشتر افزایش یابد. کالینز خطر تداوم تورم بالا را قابلتوجه دانست و گفت این موضوع در اولویت اصلی بانک مرکزی قرار دارد. به گفته او، بالا رفتن قیمت گازوئیل، سوخت هواپیما و نفت گرمایشی میتواند تورم کل و هسته را در ماههای آینده بالاتر از هدف نگه دارد.
کالینز در اظهارات تکمیلی نیز گفت عدمقطعیت اقتصادی بالاست و او بررسی میکند که فشارهای تورمی تا چه اندازه گسترده شدهاند.
در مجموع، اظهارات این سه مقام نشان میدهد که درباره مسیر کوتاهمدت سیاست پولی توافق نسبی وجود دارد، اما درباره منشأ و ماندگاری تورم اختلافنظر هست. ویلیامز فشارهای تورمی را بیشتر ناشی از شوکهایی میداند که ممکن است فروکش کنند؛ درحالیکه تأکید بارکین بر ادامه شوکها و توجه کالینز به گستردگی افزایش قیمتها، احتمال ماندگاری تورم را برجسته میکند.
فدرال رزرو در سپتامبر نرخ بهره را بهاندازه یکچهارم واحد درصد افزایش داد و به محدوده ۳٫۷۵ تا ۴ درصد رساند. اظهارات ویلیامز در اواخر همان ماه باعث شد بازارها تا حد زیادی احتمال افزایش نرخ بهره در نشست ۲۷ و ۲۸ اکتبر را کنار بگذارند و دسامبر را زمان محتملتری برای اقدام بعدی بدانند.
با توجه به اینکه افزایش نرخ در اکتبر تا حد زیادی از قیمتگذاری بازار خارج شده، اظهارات روز سهشنبه توجهها را به تصمیم احتمالی دسامبر معطوف میکند. دیدگاه ویلیامز درباره نبود نیاز به افزایش نرخ در ۲۰۲۷ نیز میتواند دامنه رشد بازده اوراق خزانهداری بلندمدت و دلار را محدود کند، مگر آنکه دادههای اقتصادی تغییر کند.
هشدار بارکین درباره ادامه شوکهای قیمتی، در صورت ماندگاری تورم، میتواند به موضع طرفداران سیاست سختگیرانهتر مجال بیشتری بدهد. قیمت نفت نیز عامل مهمی است: چشمانداز آرامتر ویلیامز برای تورم ۲۰۲۷ تا حدی بر این فرض تکیه دارد که انرژی فشار تازهای ایجاد نکند. ازسرگیری جهش قیمت نفت، برای مثال در پی تشدید حملات حوثیها به تأسیسات انرژی عربستان، میتواند این فرض را تضعیف و استدلال برای افزایش بیشتر نرخ بهره را تقویت کند. در حال حاضر، قیمت نفت به یکی از ورودیهای مستقیم در ارزیابی بازار از مسیر نرخ بهره فدرال رزرو تبدیل شده است.