


هشدار رئیس بانک مرکزی ژاپن درباره افزایش تورم؛ بازارها برای سومین افزایش نرخ بهره در سال ۲۰۲۶ آماده میشوند
 کامران گودرزی
زمان مطالعه: ۷ دقیقه
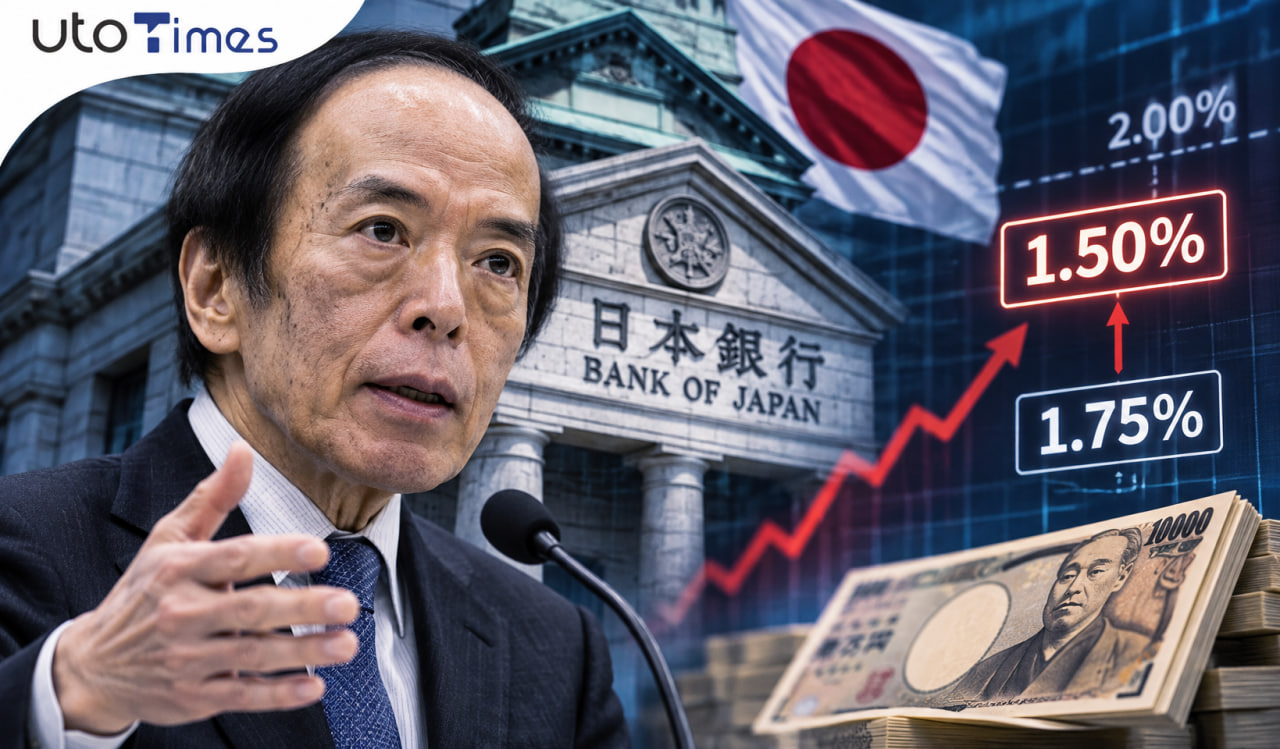
- تورم ژاپن: اوئدا هشدار داد تورم پایه ممکن است از هدف ۲ درصدی بانک مرکزی عبور کند و تأکید کرد شرایط پولی همچنان انبساطی است.
- نرخ بهره ژاپن: ۸۶ درصد اقتصاددانان رویترز انتظار دارند نرخ بهره در نشست ۱۷ و ۱۸ دسامبر با افزایش ۲۵ نقطه پایهای به ۱.۵۰ درصد برسد؛ نزدیک به ۶۰ درصد نیز نرخ ۱.۷۵ درصدی را تا پایان مارس پیشبینی میکنند.
- ین ژاپن و بازار اوراق: ین نزدیک سطح ۱۶۰ در برابر دلار آمریکا معامله میشود؛ ادامه افزایش نرخ بهره میتواند بازده اوراق کوتاهمدت را بالا ببرد و تا حدی از ین حمایت کند.
کازوئو اوئدا، رئیس بانک مرکزی ژاپن (BOJ)، اعلام کرد این نهاد با توجه به تداوم شرایط انبساطی پولی، انتظار دارد افزایش نرخ بهره را ادامه دهد. او همچنین هشدار داد که تورم پایه ممکن است از هدف ۲ درصدی بانک مرکزی فراتر برود؛ اظهاراتی که انتظارات برای افزایش نرخ بهره در نشست دسامبر را تقویت کرده است.
اوئدا روز پنجشنبه تأکید کرد نرخهای بهره واقعی همچنان پایین هستند و شرایط مالی ژاپن نیز با وجود افزایشهای قبلی نرخ بهره، همچنان انبساطی باقی مانده است. او در عین حال وضعیت مصرف را مقاوم توصیف کرد و گفت اقتصاد ژاپن بهطور معتدل در حال بهبود است، هرچند برخی نشانههای ضعف همچنان وجود دارند.
این اظهارات در شرایطی مطرح میشوند که بر اساس نظرسنجی رویترز، ۸۶ درصد اقتصاددانان انتظار دارند بانک مرکزی ژاپن در نشست ۱۷ و ۱۸ دسامبر نرخ بهره را با افزایش ۲۵ نقطه پایهای به ۱.۵۰ درصد برساند. نزدیک به ۶۰ درصد اقتصاددانان نیز پیشبینی میکنند نرخ بهره تا پایان ماه مارس به ۱.۷۵ درصد افزایش یابد.
اوئدا: خطر عبور تورم از هدف ۲ درصدی افزایش یافته است
رئیس بانک مرکزی ژاپن گفت این نهاد انتظار دارد به افزایش نرخ بهره ادامه دهد، زیرا شرایط پولی همچنان انبساطی است. او هشدار داد که تورم پایه ممکن است از هدف ۲ درصدی بانک مرکزی فراتر برود.
اوئدا ارزیابی کرد که تورم پایه در حال حاضر تقریباً با هدف بانک مرکزی سازگار است، اما تأکید کرد تثبیت آن در محدوده ۲ درصد اهمیت زیادی دارد تا از تحقق خطر افزایش بیش از حد تورم جلوگیری شود.
این موضعگیری نشاندهنده تغییر تمرکز بانک مرکزی ژاپن است. در سالهای گذشته، چالش اصلی این نهاد رساندن تورم به سطح هدف ۲ درصدی بود؛ اما اکنون نگرانی درباره عبور تورم از این سطح اهمیت بیشتری پیدا کرده است.
از نگاه اوئدا، با توجه به اینکه نرخهای بهره واقعی همچنان پایین و شرایط مالی انبساطی هستند، سیاست پولی هنوز به سطح محدودکننده نرسیده است. بنابراین، افزایشهای بعدی نرخ بهره میتواند بهمعنای کاهش تدریجی حمایتهای پولی باشد که دیگر به همان میزان گذشته برای اقتصاد ضرورت ندارند.
۸۶ درصد اقتصاددانان منتظر افزایش نرخ بهره ژاپن در دسامبر هستند
اظهارات اوئدا با انتظارات فعلی بازار همراستا است. بر اساس نظرسنجی رویترز که روز چهارشنبه منتشر شد، ۸۶ درصد اقتصاددانان انتظار دارند بانک مرکزی ژاپن در نشست ۱۷ و ۱۸ دسامبر، نرخ بهره را ۲۵ واحد پایه افزایش دهد و به ۱.۵۰ درصد برساند.
در صورت تحقق این پیشبینی، این افزایش سومین مرحله افزایش نرخ بهره بانک مرکزی ژاپن در سال جاری خواهد بود.
همچنین نزدیک به ۶۰ درصد اقتصاددانان انتظار دارند نرخ بهره تا پایان ماه مارس به ۱.۷۵ درصد برسد. تأکید اوئدا بر پایین بودن نرخهای بهره واقعی و انبساطی بودن شرایط مالی، با این چشمانداز افزایش تدریجی نرخها سازگار است.
مقاومت مصرفکنندگان نیز میتواند به بانک مرکزی برای ادامه مسیر افزایش نرخ بهره اطمینان بیشتری بدهد؛ بهویژه آنکه اوئدا با وجود انقباض غیرمنتظره اقتصاد در سهماهه سوم، وضعیت مصرف را همچنان مقاوم ارزیابی کرده است.
اوئدا: نرخهای بهره واقعی همچنان پایین و شرایط مالی انبساطی است
اوئدا در اظهارات تکمیلی خود توضیح داد که با وجود افزایشهای قبلی نرخ بهره، نرخهای بهره واقعی در بخش کوتاهمدت منحنی بازده همچنان پایین هستند و شرایط مالی نیز همچنان انبساطی و حمایتکننده از فعالیتهای اقتصادی باقی مانده است.
او پذیرفت که افزایش نرخ بهره هزینه تأمین مالی شرکتها را بالا میبرد، اما تأکید کرد برای ارزیابی تأثیر این موضوع باید سودآوری مناسب شرکتها و افزایش تدریجی دستمزدها را نیز در نظر گرفت.
به گفته او، بانک مرکزی ژاپن تأثیر افزایش نرخ بهره بر رفتار شرکتها و خانوارها را بهدقت بررسی خواهد کرد.
اوئدا همچنین گفت افزایش دستمزدها و سودآوری مناسب شرکتها میتواند به بنگاههای اقتصادی کمک کند تا هزینههای بالاتر تأمین مالی را جذب کنند. این ارزیابی نشان میدهد بانک مرکزی همچنان فضای لازم برای ادامه عادیسازی سیاست پولی را در اقتصاد ژاپن میبیند.
افت مصرف در سهماهه سوم برای بانک مرکزی ژاپن غیرمنتظره نبود
انقباض غیرمنتظره اقتصاد ژاپن در سهماهه ژوئیه تا سپتامبر، پرسشهایی درباره احتمال توقف افزایش نرخ بهره ایجاد کرده بود. با این حال، اوئدا گفت کاهش مصرف در این دوره مطابق انتظارات بانک مرکزی بوده است.
او در عین حال مصرف را در مجموع مقاوم توصیف کرد و به افزایش مستمر دستمزدها در شرایطی اشاره کرد که بازار کار همچنان با محدودیت عرضه نیروی کار روبهرو است.
این اظهارات اهمیت دارد، زیرا ضعف رشد اقتصادی در سهماهه سوم میتوانست یکی از دلایل احتمالی برای بهتعویق انداختن افزایش نرخ بهره باشد. با این حال، ارزیابی اوئدا از وضعیت مصرف نشان میدهد بانک مرکزی این افت را بهتنهایی دلیلی برای توقف روند افزایش نرخها نمیداند.
نگرانی درباره وضعیت مالی بانک مرکزی مانعی برای افزایش نرخ بهره نیست
اوئدا در بخش دیگری از اظهارات خود درباره تأثیر افزایش نرخ بهره بر ترازنامه بانک مرکزی ژاپن توضیح داد که شبیهسازیهای داخلی این نهاد نشان میدهند سیاستهای پولی، از جمله فروش سریعتر داراییهای صندوقهای قابل معامله در بورس (ETF)، لزوماً به آسیب شدید به وضعیت مالی بانک مرکزی منجر نخواهند شد.
این موضوع از آن جهت اهمیت دارد که افزایش نرخ بهره، هزینهای را که بانک مرکزی بابت ذخایر بانکها پرداخت میکند بالا میبرد؛ درحالیکه بخش قابلتوجهی از سبد اوراق قرضه این نهاد همچنان بازدهی پایینی دارد. این اختلاف میتواند درآمد بانک مرکزی را تحت فشار قرار دهد.
همچنین بانک مرکزی ژاپن از دارندگان بزرگ ETF در بازار سهام این کشور است و سرعت فروش این داراییها میتواند برای بازار سهام اهمیت داشته باشد.
اظهارات اوئدا نشان میدهد نگرانی درباره ترازنامه و وضعیت مالی بانک مرکزی قرار نیست مانعی جدی در برابر ادامه افزایش نرخ بهره باشد.
ضعف ین ژاپن و اختلاف نرخ بهره با آمریکا همچنان چالشساز است
ارزش ین ژاپن همچنان یکی از عوامل مهم در تصمیمگیری سیاستگذاران پولی این کشور است. این ارز با وجود مداخلات سنگین مقامهای ژاپنی در بازار ارز طی سال جاری، نزدیک به سطح ۱۶۰ ین در برابر هر دلار آمریکا معامله میشود.
اختلاف نرخ بهره ژاپن با آمریکا نیز همچنان بر ین فشار وارد میکند؛ بهویژه آنکه فدرال رزرو آمریکا نیز در مسیر افزایش نرخ بهره قرار دارد.
ضعف ین باعث افزایش هزینه واردات میشود و میتواند فشارهای تورمی را تشدید کند؛ موضوعی که مستقیماً با نگرانی اوئدا درباره احتمال عبور تورم پایه از هدف ۲ درصدی ارتباط دارد.
افزایش نرخ بهره در ژاپن میتواند تا حدی از ین حمایت کند، اما ادامه افزایش نرخها در آمریکا ممکن است اثر این حمایت را محدود سازد. از سوی دیگر، افزایش بازده اوراق قرضه دولتی کوتاهمدت ژاپن نیز با تقویت انتظارات برای ادامه سیاست انقباضی محتملتر خواهد شد.
سهام بانکهای ژاپنی ممکن است از مسیر افزایش نرخهای بهره و شیب بیشتر منحنی بازده منتفع شوند؛ در مقابل، شرکتهای صادراتمحور ممکن است بخشی از مزیت رقابتی ناشی از ین ضعیف را از دست بدهند.
دادههای تورمی اکتبر ژاپن؛ آزمون بعدی برای تصمیم دسامبر
مرحله بعدی ارزیابی بازارها، انتشار آمار شاخص قیمت مصرفکننده ملی ژاپن برای ماه اکتبر است که قرار است ساعت ۳:۰۰ به وقت ایران در روز جمعه منتشر شود.
انتشار دادهای قوی از تورم میتواند انتظارات برای افزایش نرخ بهره در نشست دسامبر و همچنین افزایش بعدی نرخها را تقویت کند.
با توجه به تأکید اوئدا بر پایین بودن نرخهای بهره واقعی، انبساطی بودن شرایط مالی و خطر عبور تورم از هدف ۲ درصدی، آمار تورم اکتبر میتواند نقش مهمی در ارزیابی مسیر سیاست پولی بانک مرکزی ژاپن پیش از نشست ۱۷ و ۱۸ دسامبر ایفا کند.
مطالب مرتبط

موفقیت GTA VI به سود سونی؛ ۱۳ میلیون نسخه از فروش بازی روی پلیاستیشن بود
در یک نگاه از حدود ۱۷ میلیون نسخه فروش بازی، نزدیک به ۷۵ درصد روی پلتفرم پلیاستیشن فروخته شده است. سهام این شرکت پس از […]
مشاهده خبر
ترامپ به پوتین: روابط نزدیک ما میتواند نتایج مثبت زیادی به همراه داشته باشد
دونالد ترامپ، رئیسجمهور آمریکا، در دیدار با ولادیمیر پوتین، رئیسجمهور روسیه، در حاشیه نشست اپک گفت دو کشور طی سالهای طولانی روابط نزدیکی داشتهاند و […]
مشاهده خبر
پیام مدیران انویدیا به کارکنان پس از کنارهگیری هوانگ؛ نقشه راه شرکت تغییر نمیکند
مدیران ارشد انویدیا در نخستین نشست عمومی با کارکنان پس از کنارهگیری جنسن هوانگ از مدیرعاملی، اعلام کردند که استراتژی شرکت و نقشه راه تولید […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام