EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۶ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۶ ساعت پیش

صعود نفت برنت به بالای ۱۱۳ دلار هم‌زمان با سقوط سهام فناوری

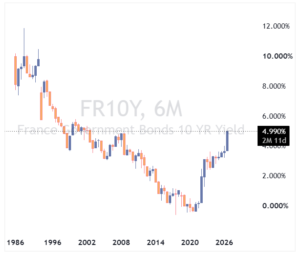
بازارهای جهانی سهام در پی افت شدید ارزش شرکت‌های بزرگ فناوری و تشدید درگیری‌ها در خاورمیانه با ریزش روبه‌رو شدند و قیمت نفت خام برنت پس از حملات مرگبار در عربستان سعودی از ۱۱۳ دلار در هر بشکه فراتر رفت. این تحولات هم‌زمان با تشدید نگرانی‌ها پیرامون اختلال در عرضه انرژی، به افت ۱.۲ درصدی شاخص S&P 500، کاهش ۲.۹ درصدی نزدک ۱۰۰ و سقوط ۶.۷ درصدی شاخص کلیدی نیمه‌رساناها انجامید. شرکت متا پلتفرمز با افت ۷ درصدی ارزش سهام خود پیشتاز موج فروش بخش فناوری شد؛ افتی که در پی تصمیم این شرکت برای افزایش هزینه‌های سرمایه‌ای و تشدید نگرانی از مخارج حوزه هوش مصنوعی رخ داد. در این میان، ریسک اعتباری متا به رکورد تاریخی رسید که نشان‌دهنده هراس بازار از افزایش استقراض شرکت‌ها برای تأمین مالی زیرساخت‌های هوش مصنوعی و بازدهی سرمایه‌گذاری‌ها در این حوزه است. فرار سرمایه‌گذاران به سمت دارایی‌های امن به قوی‌ترین رشد اوراق خزانه آمریکا در بیش از یک سال اخیر منجر شد و بازده اوراق ده‌ساله با کاهش ۱۵ واحد پایه‌ای به ۴.۹۷ درصد رسید. هم‌زمان، فعالان بازار در آغاز فصل گزارش‌های مالی شرکت‌های بزرگ فناوری، برنامه‌های هزینه‌ای آلفابت، مایکروسافت و آمازون را در گزارش‌های درآمدی هفته آینده زیر نظر گرفته‌اند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها اثر متوسط

خودرو پرنده تسلا؛ نمایش قدرت مهندسی یا محرک تازه‌ای برای سهام؟

شرکت تسلا با رونمایی از نسل جدید رودستر و نمایش نسخه‌ای مجهز به فناوری پرواز، بار دیگر توجه بازارها را به توانایی‌های مهندسی خود جلب کرده است. این نمایش هیجان‌انگیز در شرایطی برگزار می‌شود که سهام شرکت از ابتدای سال حدود ۱۶ درصد افت کرده و سرمایه‌گذاران به دنبال نشانه‌هایی از بازگشت رشد هستند. بااین‌حال، آیا یک خودروی لوکس و فناوری پروازی واقعاً می‌تواند سودآوری تسلا را متحول کند یا ارزش اقتصادی شرکت همچنان به پیشرفت خودروهای برقی و تاکسی‌های خودران وابسته است؟ در یک نگاه تسلا از نسل دوم رودستر رونمایی کرده و نسخه‌ای ویژه با قابلیت مانور در هوا به نمایش گذاشته است. نسخه‌های جدید رودستر قرار است از سال ۲۰۲۸ وارد مرحله تولید شوند؛ قیمت نهایی آن‌ها هنوز اعلام نشده است. درآمد بالقوه تاکسی‌های خودران می‌تواند در بلندمدت از فروش خودروهای لوکس مهم‌تر باشد. احتمال ادغام تسلا و اسپیس‌ایکس دوباره مطرح شده، اما این سناریو هنوز در حد گمانه‌زنی است. رودستر جدید؛ نمایش خیره‌کننده فناوری تسلا در ۱۵ اکتبر ۲۰۲۶ از نسل دوم رودستر رونمایی کرد؛ خودرویی که معرفی آن سال‌ها به تعویق افتاده بود. این بار، نمایش شرکت تنها به سرعت و شتاب خودرو محدود نشد. یکی از نسخه‌های رودستر با استفاده از مکش، روی سطحی منحنی تعادل خود را حفظ کرد و سپس به کمک پیشرانه‌های گاز سرد، مانورهایی در هوا انجام داد و روی چرخ‌های خود فرود آمد. این نمایش، توانایی‌های مهندسی تسلا را برجسته می‌کند؛ اما باید میان یک دستاورد فناورانه و یک فرصت اقتصادی تمایز قائل شد. خودرویی که در یک نمایش کنترل‌شده عملکرد چشمگیری دارد، لزوماً محصولی نیست که بتوان آن را با همان قابلیت‌ها، به‌صورت گسترده و مطابق مقررات ایمنی در جاده‌های عمومی به کار گرفت. قیمت بالا و سهم محدود در درآمد تسلا نخستین بار سال‌ها پیش وعده عرضه رودستر جدید را داده بود و تحویل آن را برای سال ۲۰۲۰ پیش‌بینی می‌کرد. آن برنامه محقق نشد و اکنون تولید برای سال ۲۰۲۸ هدف‌گذاری شده است. بر اساس اطلاعات منتشرشده در مقاله، نسخه پایه با پیش‌پرداخت رزرو ۵۰ هزار دلاری و نسخه مجهز به پیشرانه‌های گاز سرد با پیش‌پرداخت ۲۵۰ هزار دلاری عرضه می‌شود. قیمت نهایی خودروها هنوز مشخص نیست و نسخه دارای قابلیت پرواز نیز برای عموم مشتریان در دسترس نخواهد بود؛ استفاده جاده‌ای از چنین فناوری‌ای به دریافت مجوزهای قانونی نیاز دارد. با وجود جذابیت این محصول، انتظار نمی‌رود رودستر به‌تنهایی تأثیر چشمگیری بر درآمد و سود تسلا بگذارد. بازار خودروهای برقی به‌سرعت رقابتی‌تر می‌شود و شرکت‌هایی مانند بی‌وای‌دی با ارائه طیف گسترده‌ای از محصولات، از خودروهای اقتصادی تا مدل‌های گران‌تر، بخش‌های مختلف تقاضا را هدف گرفته‌اند. در چنین بازاری، یک خودروی لوکس و گران‌قیمت بیشتر می‌تواند نقش محصولی نمایشی و تقویت‌کننده تصویر برند را ایفا کند تا موتور اصلی رشد مالی شرکت باشد. تاکسی‌های خودران؛ فرصت بزرگ‌تر تسلا در افق پنج‌ساله، آینده تسلا احتمالاً بیش از رودستر به عملکرد کسب‌وکار اصلی خودروهای برقی و توسعه ناوگان تاکسی‌های خودران وابسته خواهد بود. معرفی سایبِرکَب، خودرویی دو‌نفره بدون فرمان و آینه‌های متعارف، بخشی از راهبرد شرکت برای گسترش خدمات حمل‌ونقل خودران است. اگر تسلا بتواند ناوگانی بزرگ با میزان استفاده بالا و هزینه عملیاتی قابل‌کنترل ایجاد کند، درآمد سالانه این کسب‌وکار بالقوه می‌تواند به ده‌ها میلیارد دلار برسد. افزون بر این، خدمات حمل‌ونقل خودران ممکن است در مقایسه با فروش خودرو، حاشیه سود جذاب‌تری ایجاد کنند؛ زیرا درآمد حاصل از هر خودرو می‌تواند در طول زمان و از طریق سفرهای متعدد تکرار شود. البته این سناریو به چند شرط اساسی وابسته است: عملکرد ایمن و قابل‌اعتماد سامانه‌های خودران، اخذ مجوزهای قانونی، پذیرش عمومی، قیمت‌گذاری رقابتی و توانایی حفظ نرخ استفاده بالا از ناوگان. بنابراین، درآمدهای پیش‌بینی‌شده را نباید با درآمد تحقق‌یافته اشتباه گرفت. احتمال ادغام با اسپیس‌ایکس؛ فرصت یا ریسک تازه؟ نمایش رودستر بار دیگر گمانه‌زنی‌ها درباره ادغام تسلا با شرکت فضایی اسپیس‌ایکس را تقویت کرده است. استفاده از فناوری مرتبط با اسپیس‌ایکس در نمایش خودرو و برگزاری رویداد در یکی از تأسیسات این شرکت، از عواملی بوده که توجه تحلیلگران را به این احتمال جلب کرده است. ارزش‌گذاری مطرح‌شده در مقاله برای اسپیس‌ایکس حدود ۲ تریلیون دلار و برای تسلا حدود ۱.۵ تریلیون دلار است. بااین‌حال، نزدیکی فناوری و ارتباط مدیریتی به‌تنهایی به معنای قطعی بودن ادغام نیست. چنین معامله‌ای می‌تواند با پیچیدگی‌های حقوقی، نظارتی، مالی و حاکمیت شرکتی روبه‌رو شود. حتی اگر ادغام اعلام شود، افزایش ارزش سهام تضمین‌شده نیست. نتیجه نهایی به شرایط معامله، نحوه تقسیم مالکیت، ارزش‌گذاری دارایی‌ها و تأثیر آن بر جریان نقدی و سودآوری شرکت ترکیبی بستگی خواهد داشت. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل اثر متوسط
تحلیل اثر متوسط

بازار اوراق قرضه به سهام‌داران انویدیا هشدار می‌دهد؛ آیا رشد هوش مصنوعی با بحران تأمین مالی روبه‌روست؟

رونق هوش مصنوعی همچنان تقاضای گسترده‌ای برای تراشه‌ها و مراکز داده ایجاد کرده است اما در پس این رشد، پرسشی مهم‌تر شکل گرفته است: آیا شرکت‌هایی که با استقراض سنگین زیرساخت‌های هوش مصنوعی را می‌سازند، می‌توانند بازده کافی برای پوشش هزینه‌های مالی خود به دست آورند؟ افزایش بازده اوراق قرضه شرکت‌های رایانش ابری تخصصی، نشانه‌ای از تردید سرمایه‌گذاران درباره پایداری این الگوی رشد است؛ تردیدی که می‌تواند مستقیماً بر آینده مالی انویدیا اثر بگذارد. افزایش بازده اوراق قرضه؛ زنگ خطر برای شرکت‌های ابری شرکت کورویو، از مهم‌ترین ارائه‌دهندگان زیرساخت‌های رایانش ابری ویژه هوش مصنوعی و از شرکای انویدیا، با افزایش فشار در بازار بدهی مواجه شده است. طبق گزارش مقاله اصلی، بازده اوراق قرضه این شرکت با سررسید سال ۲۰۳۲ به حدود ۱۵ درصد رسیده و بازده اوراق دیگری با سررسید سال ۲۰۳۱ نیز از ۱۶ درصد فراتر رفته است؛ درحالی‌که نرخ بهره اسمی یکی از این اوراق هنگام انتشار ۹٫۶۲۵ درصد بود. افزایش بازده در بازار ثانویه معمولاً به معنای افت قیمت اوراق و مطالبه بازده بیشتر از سوی سرمایه‌گذاران است. این وضعیت لزوماً به معنای نکول قریب‌الوقوع نیست، اما نشان می‌دهد بازار برای ریسک اعتباری شرکت، هزینه بیشتری در نظر می‌گیرد. شرکت‌های رایانش ابری تخصصی مانند نیبیوس نیز با فشارهای مشابه روبه‌رو هستند. مسئله اصلی آن است که ساخت مراکز داده و خرید شتاب‌دهنده‌های هوش مصنوعی به سرمایه‌گذاری عظیمی نیاز دارد. اگر درآمد حاصل از این دارایی‌ها نتواند هزینه بدهی و سرمایه را پوشش دهد، رشد سریع ظرفیت ممکن است به‌جای خلق ارزش، فشار مالی ایجاد کند. چرا انویدیا در معرض خطر قرار دارد؟ انویدیا فقط فروشنده تراشه نیست؛ بخشی از راهبرد رشد آن به گسترش شرکت‌هایی وابسته است که زیرساخت هوش مصنوعی را با استفاده از محصولات این شرکت توسعه می‌دهند. طبق گزارش، انویدیا در سال جاری میلادی در هر یک از شرکت‌های کورویو و نیبیوس ۲ میلیارد دلار سرمایه‌گذاری کرده است. بنابراین، افت ارزش این شرکت‌ها می‌تواند بر ارزش سرمایه‌گذاری‌های انویدیا اثر بگذارد. ریسک مهم‌تر به قرارداد بلندمدت انویدیا با کورویو مربوط می‌شود. بر اساس این توافق، انویدیا متعهد شده است ظرفیت استفاده‌نشده کورویو را تا سال ۲۰۳۲ خریداری کند. چنین تعهدی می‌تواند در شرایط دشوار به پشتیبانی از شریک تجاری کمک کند، اما هم‌زمان احتمال انتقال بخشی از فشار عملیاتی و مالی آن به انویدیا را افزایش می‌دهد. کورویو نیز با اشاره به حدود ۱۰۴ میلیارد دلار درآمد قراردادی آتی، معتقد است منابع درآمدی کافی برای ایفای تعهدات خود دارد. بااین‌حال، ارزش قراردادها به زمان تحقق درآمد، هزینه اجرای تعهدات و توان مشتریان در پرداخت وابسته است؛ بنابراین، رقم بزرگ سفارش‌ها به‌تنهایی تضمین‌کننده سلامت مالی نیست. دو فشار هم‌زمان؛ بدهی گران‌تر و رقابت شدیدتر انویدیا علاوه بر ریسک شرکای ابری، با تلاش غول‌های فناوری برای کاهش وابستگی به تراشه‌های آن نیز مواجه است. آمازون، گوگل و مایکروسافت در حال توسعه و گسترش تراشه‌های اختصاصی خود برای پردازش هوش مصنوعی هستند. این شرکت‌ها با طراحی تراشه‌های متناسب با نیازهای داخلی می‌کوشند هزینه مراکز داده را کاهش دهند و بهره‌وری سرمایه‌گذاری خود را افزایش دهند. در چنین شرایطی، افزایش هزینه تأمین مالی شرکت‌های ابری می‌تواند تقاضای آن‌ها برای خرید تجهیزات جدید را محدود کند؛ درحالی‌که حرکت شرکت‌های بزرگ به سمت تراشه‌های اختصاصی نیز ممکن است بخشی از رشد آینده انویدیا را تحت فشار قرار دهد. ترکیب این دو عامل، ریسک مهم‌تری از نوسان کوتاه‌مدت قیمت سهام ایجاد می‌کند: احتمال کاهش کیفیت رشد درآمد در آینده. از سوی دیگر، اگر ارزش تراشه‌های مورد استفاده به‌عنوان وثیقه وام کمتر از برآوردهای اولیه باشد، تأمین‌کنندگان مالی ممکن است با زیان بیشتری مواجه شوند. در این حالت، انویدیا برای حمایت از شرکای خود یا تأمین مالی توسعه مراکز داده، ممکن است ناچار به پذیرش تعهدات بیشتری شود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها اثر متوسط