EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۲ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۲ دقیقه پیش

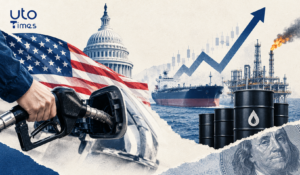
جنگ ایران و شوک انرژی در آمریکا؛ آیا افزایش قیمت سوخت به ضرر جمهوری‌خواهان تمام می‌شود؟

در یک نگاه قیمت بنزین در آمریکا نسبت به سال گذشته ۳۴.۲ درصد و قیمت نفت گرمایشی ۷۴.۲ درصد افزایش یافته است؛ این در حالی است که تورم کلی مصرف‌کننده به ۳.۷ درصد رسیده و اختلالات ناشی از جنگ ایران، هزینه‌های انرژی را به یکی از محورهای اصلی رقابت‌های انتخاباتی میان‌دوره‌ای تبدیل کرده است. شورای آتلانتیک هشدار می‌دهد که بی‌ثباتی سیاسی اکنون به یکی از هزینه‌های بخش انرژی تبدیل شده است؛ چرا که هر دولت جدید، سیاست‌های انرژی دولت قبلی را تغییر می‌دهد و اقتصاد پروژه‌ها را به اعتبارهای مالیاتی، کمک‌هزینه‌ها یا دستورالعمل‌های سیاسی وابسته می‌کند. افزایش هزینه‌های انرژی صرفاً مختص دوران ریاست‌جمهوری ترامپ نیست. نتایج انتخابات میان‌دوره‌ای پیش‌رو نشان خواهد داد که بازارهای جهانی انرژی تا چه اندازه بر سیاست‌های داخلی ایالت‌های آمریکا تأثیرگذار هستند و در مقابل، تغییر دولت‌ها و جابه‌جایی قدرت سیاسی چه هزینه‌هایی برای صنعت جهانی انرژی به همراه دارد. با نزدیک شدن زمان رأی‌گیری، قیمت انرژی به سطوح بسیار بالایی رسیده است. بر اساس تحلیل وب‌سایت پولیتیکو از داده‌های انجمن خودروی آمریکا (AAA)، میانگین قیمت بنزین در ایالات متحده تا روز دوشنبه رسماً از بالاترین سطح ثبت‌شده در دوران ریاست‌جمهوری جو بایدن نیز فراتر رفته است. این وضعیت می‌تواند تهدیدی جدی برای دولت ترامپ و همچنین نامزدهای فعلی انتخابات فرمانداری و کنگره باشد؛ چراکه با افزایش فشارهای مالی بر خانوارها، اعتماد میان رهبران سیاسی و شهروندان تحت فشار اقتصادی در حال تضعیف شدن است. بر اساس گزارش شاخص قیمت مصرف‌کننده (CPI) در تاریخ ۱۴ اکتبر، قیمت کلی کالاها و خدمات در ایالات متحده طی ۱۲ ماه گذشته ۳.۷ درصد افزایش یافته است؛ روندی که رشد شدید هزینه‌های انرژی آن را تشدید کرده است. در این میان، قیمت بنزین با افزایشی قابل‌توجه به میزان ۳۴.۲ درصد رسیده و قیمت نفت گرمایشی، که عمدتاً برای تأمین گرمایش منازل استفاده می‌شود، نیز ۷۴.۲ درصد جهش کرده است. بخش عمده این افزایش قیمت‌ها ناشی از اختلال در تجارت نفت و گاز در پی جنگ آمریکا و اسرائیل علیه ایران بوده است. وب‌سایت بیزینس اینسایدر در گزارشی نوشت: این شرایط، چشم‌انداز ناخوشایندی را برای آمریکایی‌هایی ترسیم می‌کند که با هزینه‌های بالای زندگی دست‌وپنجه نرم می‌کنند و احتمالاً در آینده نزدیک نیز کاهش محسوسی در قیمت سوخت تجربه نخواهند کرد؛ به‌ویژه در شرایطی که احتمال اقدامات نظامی بیشتر علیه ایران همچنان وجود دارد. این گزارش در ادامه می‌افزاید: برای شهروندان عادی آمریکا، مجموع این فشارهای بین‌المللی عملاً به معنای کاهش قدرت خرید و نوعی کاهش دستمزد واقعی است. رشد دستمزدها همچنان آهسته و باثبات پیش می‌رود، اما طی ماه‌های اخیر افزایش قیمت‌ها از رشد درآمدها پیشی گرفته است. با این حال، این مشکل صرفاً به دولت ترامپ محدود نمی‌شود. تجربه تاریخی نشان می‌دهد که محرک‌های بازار نفت و گاز، که اغلب خارج از کنترل دولت‌ها هستند، بارها برنامه‌ها و اولویت‌های سیاسی رهبران جهان را تحت تأثیر قرار داده یا حتی مختل کرده‌اند. ایزابل اشنابل، از مقام‌های بانک مرکزی اروپا، برای توصیف این پدیده از اصطلاح «تورم فسیلی» (Fossilflation) استفاده کرده است. با این وجود، تنها سیاستمداران نیستند که باید نگران تحولات بازار انرژی باشند؛ بلکه بازارهای انرژی نیز بیش از گذشته باید نگران تصمیمات سیاستمداران باشند. شورای آتلانتیک در گزارشی درباره سیاست انرژی ایالات متحده که اوایل هفته جاری منتشر شد، تأکید کرده است: بی‌ثباتی سیاسی به یکی از هزینه‌های بخش انرژی تبدیل شده است. به گفته این شورا، در چند دوره اخیر انتخابات فدرال آمریکا، هر بار با تغییر دولت، سیاست‌های انرژی و دستاوردهای دولت قبلی کنار گذاشته شده و مورد بازنگری اساسی قرار گرفته‌اند. شورای آتلانتیک در ادامه به نقش مشوق‌های مالی و مقرراتی خاص برای فناوری‌های مختلف انرژی اشاره می‌کند: مشوق‌های مختص هر فناوری، این چرخه را تشدید می‌کنند. چنین مشوق‌هایی می‌توانند به گسترش سریع‌تر فناوری‌ها، به‌ویژه در صنایع نوظهور، کمک کنند؛ اما در عین حال، توجیه اقتصادی پروژه‌ها را به دوام سیاسی یک اعتبار مالیاتی، کمک‌هزینه، الزام قانونی یا تفسیر مقرراتی خاص وابسته می‌کنند. به این ترتیب، تغییر ناگهانی اولویت‌های دولت در هر دوره چهارساله می‌تواند اختلالی گسترده و پرهزینه در چرخه تأمین مالی فدرال ایجاد کند. این شورا معتقد است: ایالات متحده به چیزی فراتر از شعار استفاده از همه منابع انرژی نیاز دارد. این کشور باید چارچوبی فدرال، باثبات و قابل اتکا برای سرمایه‌گذاران ایجاد کند که به‌جای ترجیحات سیاسی، عملکرد و کارایی بخش انرژی را مبنای حمایت و پاداش قرار دهد. این رویکرد جامع باید انواع مختلف انرژی در حال توسعه را نیز در بر بگیرد؛ چراکه هرچه سبد انرژی متنوع‌تر باشد، امنیت و تاب‌آوری آن نیز بیشتر خواهد بود. افزون بر این، متنوع‌سازی منابع انرژی نه‌تنها صنعت انرژی را در برابر تغییرات ناگهانی سیاست‌های دولت‌ها محافظت می‌کند، بلکه می‌تواند از شهروندان و سیاستمداران نیز در برابر پیامدهای اجتناب‌ناپذیر «تورم فسیلی» محافظت کند. تیم مک‌دانل، سردبیر حوزه اقلیم و انرژی در رسانه مستقل سمفور، در یادداشتی تحلیلی در این زمینه می‌نویسد: «نوسانات ذاتی قیمت نفت و گاز، یکی از آسیب‌پذیری‌های پایدار اقتصاد آمریکا محسوب می‌شود که تنها از طریق کاهش وابستگی به این منابع انرژی قابل حل است.» او در ادامه تأکید می‌کند: «افزایش حفاری‌های داخلی باعث شده است بخش بیشتری از توازن عرضه و تقاضا تحت کنترل آمریکا قرار بگیرد، اما این موضوع نمی‌تواند مصرف‌کنندگان آمریکایی را از آشفتگی قیمت‌ها در بازار جهانی مصون نگه دارد.» به بیان دیگر، افزایش تولید داخلی نفت و گاز نیز نمی‌تواند مانع از تأثیرپذیری مصرف‌کنندگان آمریکایی از نوسانات بازارهای جهانی شود؛ همان‌طور که نمی‌تواند از ابراز نارضایتی آن‌ها در پای صندوق‌های رأی جلوگیری کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تحلیل بنیادی بازار فارکس؛ از بحران هوش مصنوعی تا هفته پرریسک انتخابات و اشتغال آمریکا

آرامش پس از نشست فدرال رزرو دوام نیاورد و نگرانی درباره بازده سرمایه‌گذاری در هوش مصنوعی دوباره بازارها را تحت فشار قرار داد. در تحلیل بنیادی این هفته، دلایل نوسانات دلار، طلا و سهام را مرور می‌کنیم و سپس به استقبال هفته‌ای می‌رویم که انتخابات آمریکا، تصمیم بانک‌های مرکزی و گزارش NFP می‌توانند انتظارات بازار را تغییر دهند.

خواندن کامل خبر
ویدیو کم اثر
ویدیو کم اثر

جهان در چنبره بدهی‌ها؛ کدام کشورها بیشترین سرانه بدهی را دارند؟

در یک نگاه بر اساس داده‌های بانک پرداخت‌های بین‌المللی، سوئیس با بدهی سرانه ۳۴۲,۲۴۰ دلار بالاترین میزان بدهی را در جهان به خود اختصاص داده است. کشورهای نروژ، هلند و ایالات متحده آمریکا با فاصله‌ای قابل‌توجه در رتبه‌های بعدی قرار دارند. برخلاف سوئیس، در آمریکا بدهی عمومی سهم عمده‌ای (حدود ۴۴ درصد) از کل بدهی‌های سرانه را تشکیل می‌دهد. در این رتبه‌بندی ۳۹ کشوری، ژاپن از نظر نسبت بدهی به تولید ناخالص داخلی رتبه نخست را دارد و کشورهایی نظیر اندونزی و هند در پایین‌ترین سطوح بدهی سرانه جهانی جای گرفته‌اند.   بر اساس جدیدترین داده‌های بانک پرداخت‌های بین‌المللی (BIS)، کل بدهی ۳۹ اقتصاد جهان بر اساس سرانه مقایسه شده است. این مطالعه که از داده‌های بدهی سه‌ماهه نخست سال ۲۰۲۶ و برآوردهای جمعیتی سازمان ملل متحد بهره برده، مجموع بدهی دولت، خانوارها و شرکت‌های غیرمالی را در محاسبات خود لحاظ کرده است.  سوئیس در صدر، آمریکا در رتبه چهارم سوئیس با ۳۴۲,۲۴۰ دلار بدهی سرانه در صدر این فهرست قرار دارد. بررسی ساختار بدهی در این کشور نشان می‌دهد که بخش عمده آن را بدهی شرکت‌های غیرمالی (۱۵۷,۱۰۸ دلار) و بدهی خانوار (۱۵۳,۱۳۸ دلار) تشکیل می‌دهد و بدهی عمومی تنها ۳۱,۹۹۴ دلار (حدود ۹ درصد از کل بدهی‌ها) است. پس از سوئیس، نروژ با ۲۷۳,۸۵۶ دلار، هلند با ۲۲۴,۱۵۷ دلار و ایالات متحده آمریکا با ۲۲۴,۰۳۲ دلار در رتبه‌های دوم تا چهارم جای گرفته‌اند. در ایالات متحده، برخلاف سوئیس، بدهی عمومی برجسته‌تر بوده و با ۹۹,۱۰۳ دلار، تقریبا ۴۴ درصد از کل بدهی‌ها را به خود اختصاص داده است؛ در حالی که بدهی خانوار ۶۰,۱۰۳ دلار و بدهی شرکت‌های غیرمالی ۶۴,۸۲۶ دلار محاسبه شده است. کشورهای دانمارک، کانادا و سوئد نیز در ادامه این فهرست با بالاترین بدهی‌های سرانه قرار دارند. ترکیه با مجموع بدهی سرانه ۱۲,۴۲۳ دلار از بین ۳۹ اقتصاد مورد بررسی در رتبه ۳۵ قرار گرفته است. از این مبلغ، ۱,۷۴۸ دلار مربوط به بدهی خانوار، ۳,۹۳۹ دلار بدهی دولت و ۶,۷۳۶ دلار سهم بدهی شرکت‌های غیرمالی است. کشورهای کلمبیا، آفریقای جنوبی، هند و اندونزی در این رتبه‌بندی پایین‌تر از ترکیه قرار دارند. ژاپن با مجموع بدهی سرانه ۱۲۰,۳۳۹ دلار در رتبه شانزدهم قرار دارد. این کشور از نظر نسبت بدهی به تولید ناخالص داخلی، رتبه نخست را در میان کشورهای بررسی‌شده به خود اختصاص داده است. چین با بدهی سرانه ۴۴,۳۸۴ دلار در رتبه ۲۵ ایستاده است و از نظر نسبت بدهی به تولید ناخالص داخلی در جایگاه چهارم جهان قرار دارد. ۲۰ کشور برتر جهان به تفکیک بیشترین بدهی سرانه: ۱. سوئیس: ۳۴۲,۲۴۰ دلار ۲. نروژ: ۲۷۳,۸۵۶ دلار ۳. هلند: ۲۲۴,۱۵۷ دلار ۴. ایالات متحده آمریکا: ۲۲۴,۰۳۲ دلار ۵. دانمارک: ۱۹۵,۳۶۵ دلار ۶. کانادا: ۱۸۳,۲۵۴ دلار ۷. سوئد: ۱۷۸,۲۵۹ دلار ۸. بلژیک: ۱۷۳,۱۲۳ دلار ۹. فرانسه: ۱۶۷,۷۳۶ دلار ۱۰. استرالیا: ۱۶۵,۹۹۵ دلار ۱۱. فنلاند: ۱۴۹,۴۷۹ دلار ۱۲. اسرائیل: ۱۳۴,۴۵۶ دلار ۱۳. اتریش: ۱۳۲,۵۹۵ دلار ۱۴. بریتانیا: ۱۲۴,۹۲۳ دلار ۱۵. آلمان: ۱۲۱,۷۴۱ دلار ۱۶. ژاپن: ۱۲۰,۳۳۹ دلار ۱۷. نیوزیلند: ۱۰۴,۵۸۵ دلار ۱۸. ایتالیا: ۱۰۲,۷۰۴ دلار ۱۹. اسپانیا: ۸۹,۶۶۷ دلار ۲۰. کره جنوبی: ۸۳,۷۸۱ دلار

خواندن کامل خبر
تحلیل تکنیکال کم اثر

خبرگزاری تاس: روسیه قصد دارد در ماه نوامبر ۲.۱۵ میلیون تن گازوئیل صادر کند

خبرگزاری اینترفاکس: روسیه قصد دارد ممنوعیت صادرات گازوئیل را با در نظر گرفتن برخی استثناها، تا پایان ماه ژانویه تمدید کند. خبرگزاری تاس به نقل از الکساندر نواک، معاون نخست‌وزیر روسیه: روسیه قصد دارد در ماه اکتبر ۵۱۰ هزار تن و در ماه نوامبر ۲.۱۵ میلیون تن گازوئیل صادر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یورگنسن، کمیسر انرژی اتحادیه اروپا: نیمی از نفتی که طی ماه‌های آینده از ذخایر آزاد می‌شود، گازوئیل خواهد بود.

انتظار نداریم تأمین نفت و گاز با مشکل امنیتی مواجه شود، اما شهروندان برای پرداخت قبوض انرژی خود با دشواری روبه‌رو هستند. کشورهای عضو اتحادیه اروپا بار دیگر بر تعهد خود برای آزادسازی سریع‌تر ۴۲.۶ میلیون بشکه نفت از ذخایر تأکید کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا حتی توافق صلح هم نمی‌تواند قیمت نفت را به‌سرعت کاهش دهد؟

در یک نگاه کشورهای خاورمیانه تلاش‌های دیپلماتیک خود را برای کاهش تنش‌ها با ایران تشدید کرده‌اند، اما بانک استاندارد چارترد انتظار دارد قیمت نفت تا زمان بازگشت کامل حمل‌ونقل دریایی و تولید نفت در خلیج فارس به وضعیت عادی، همچنان در سطوح بالا باقی بماند. کاهش ذخایر استراتژیک نفت می‌تواند قیمت‌ها را بالا نگه دارد؛ چرا که دولت‌ها برای بازسازی ذخایر اضطراری خود اقدام به خرید نفت خواهند کرد و این موضوع حتی در صورت احیای عرضه خاورمیانه، تقاضای جدیدی ایجاد می‌کند. قیمت گاز طبیعی در اروپا به آستانه ۱۰۰ یورو به‌ازای هر مگاوات‌ساعت نزدیک شده است. افزایش تقاضای زمستانی، کاهش سطح ذخایر و تداوم کمبود گاز طبیعی مایع (LNG)، خطر افزایش بیشتر قیمت‌ها را به همراه دارد. کشورهای خاورمیانه تلاش‌های دیپلماتیک خود را از سر گرفته‌اند. روز دوشنبه، هیئت‌های بلندپایه‌ای از عربستان سعودی، ترکیه و پاکستان در تهران با مقام‌های ایرانی دیدار کردند تا چارچوبی برای امنیت منطقه‌ای بررسی کنند؛ اقدامی که با هدف کاهش تنش‌ها صورت گرفته است. مسعود پزشکیان، رئیس‌جمهور ایران، از آمادگی تهران برای حل‌وفصل اختلافات منطقه‌ای سخن گفته است. بااین‌حال، ایران همچنان تأکید دارد که پیش از آغاز مذاکرات گسترده‌تر، باید تحریم‌های آمریکا و محاصره بنادر ایران مورد رسیدگی قرار گیرد. بانک استاندارد چارترد انتظار دارد دستیابی به توافقی معتبر، بخش قابل‌توجهی از صرف ریسک ژئوپلیتیکی را به‌سرعت از قیمت نفت حذف کند. بااین‌حال، قیمت‌ها تا زمانی که امنیت مسیرهای کشتیرانی تضمین نشود و عرضه نفت از منطقه خلیج فارس به وضعیت قابل‌اتکایی بازنگردد، همچنان بالا خواهند ماند. درحالی‌که مقام‌های عربستان سعودی و ایران در تهران دیدار می‌کردند، حوثی‌ها مدعی شدند حملات جدیدی به ایستگاه‌های پمپاژ خط لوله نفت شرق به غرب عربستان انجام داده‌اند. بااین‌حال، هنوز شواهد تأییدشده‌ای درباره وارد شدن خسارت جدید به این خط لوله یا اختلال در جریان انتقال نفت آن منتشر نشده است. با توجه به این شرایط، استاندارد چارترد پیش‌بینی می‌کند که قیمت نفت خام طی ماه‌های آینده همچنان در سطوح بالا باقی بماند. از نظر این بانک، سرعت و پایداری بازگشت عرضه نفت از منطقه خلیج فارس، مهم‌ترین عوامل تعیین‌کننده توازن بازار خواهند بود. به گفته این بانک، ازسرگیری بخشی از صادرات نفت خام توانسته است از شدت کمبود فوری عرضه بکاهد، اما اختلال در تولید، محدودیت فعالیت پالایشگاه‌ها و استفاده از مسیرهای جایگزین و پرهزینه برای حمل‌ونقل، همچنان عرضه مؤثر نفت را محدود کرده‌اند. بیشترین ریسک متوجه فرآورده‌های نفتی پالایش‌شده است؛ چرا که کمبود گازوئیل و افزایش هزینه‌های حمل‌ونقل، فشارهای تورمی را به بخش‌هایی فراتر از بازار نفت خام منتقل می‌کنند. دیپلماسی می‌تواند صرف ریسک ناشی از تنش‌های سیاسی را کاهش دهد، اما افت پایدار قیمت‌ها به عبور ایمن نفتکش‌ها از خلیج فارس و بازگشت حجم قابل‌توجهی از نفت منطقه به بازار نیاز دارد. در حال حاضر، آزادسازی ذخایر استراتژیک و تغییر مسیر تجارت نفت بخشی از کمبود عرضه را جبران می‌کنند، اما هیچ‌یک از این راهکارها نمی‌تواند برای مدت نامحدود جایگزین عرضه ازدست‌رفته شود. بازسازی ذخایر استراتژیک؛ عامل جدید افزایش تقاضای نفت دولت‌ها برای جبران کمبود عرضه، از ذخایر اضطراری نفت خود برداشت کرده‌اند. اکنون بازسازی این ذخایر می‌تواند طی ماه‌های آینده به افزایش تقاضای نفت منجر شود. بر اساس آخرین آمار اداره اطلاعات انرژی آمریکا (EIA)، ذخایر استراتژیک نفت این کشور تنها ۲۸۲.۷ میلیون بشکه است؛ رقمی که پایین‌ترین سطح از سال ۱۹۸۲ تاکنون محسوب می‌شود. بزرگ‌ترین واردکنندگان نفت در آسیا نیز برای جبران کاهش عرضه از منطقه خلیج فارس، از ذخایر استراتژیک و تجاری خود برداشت کرده‌اند. استاندارد چارترد انتظار دارد که بازسازی این ذخایر، بخش قابل‌توجهی از نفتی را که دوباره وارد بازار می‌شود، جذب کند؛ به‌ویژه اگر دولت‌ها پیش از بازگشت تولید و حمل‌ونقل نفت در خلیج فارس به شرایط عادی، خریدهای خود را آغاز کنند. در چنین شرایطی، نفت کمتری برای بازسازی ذخایر تجاری باقی خواهد ماند و این مسئله می‌تواند حتی با کاهش تنش‌های ژئوپلیتیکی، قیمت‌ها را در سطوح بالا نگه دارد. قیمت گاز اروپا به آستانه ۱۰۰ یورو نزدیک می‌شود در بازار گاز طبیعی، استاندارد چارترد پیش‌بینی قبلی خود را درباره باقی ماندن قیمت گاز اروپا در سطوح بالا طی فصل زمستان تکرار کرده است. حتی با وجود آنکه دما در محدوده معمول فصلی قرار دارد، توازن عرضه و تقاضای فیزیکی گاز در اروپا به‌اندازه‌ای محدود شده که قیمت‌ها به محدوده ۱۰۰ یورو به‌ازای هر مگاوات‌ساعت نزدیک شده‌اند. روز چهارشنبه (6 آبان)، قراردادهای آتی گاز طبیعی اروپا در شاخص TTF با قیمت ۹۸.۵۸ یورو به‌ازای هر مگاوات‌ساعت معامله شدند. به نظر می‌رسد اروپا وارد دوره برداشت زمستانی از ذخایر گاز شده است؛ دوره‌ای که در آن مصرف از ذخایر افزایش می‌یابد و روند تزریق گاز به مخازن کاهش پیدا می‌کند. تقاضای گاز برای گرمایش در منطقه اروپای مرکزی و شمال‌غربی (CNWE) نسبت به هفته قبل حدود ۴۲ درصد افزایش یافته است، درحالی‌که میزان خالص تزریق گاز به ذخایر با افت شدید ۷۱ درصدی مواجه شده است. این منطقه در روزهای ۲۰ و ۲۱ اکتبر، برای نخستین بار در فصل جاری دو روز متوالی برداشت خالص از ذخایر را ثبت کرد. البته در مجموع هفته، تراز ذخایر همچنان اندکی مثبت بود؛ به این معنا که میزان تزریق گاز در کل هفته، با اختلافی محدود از برداشت آن بیشتر باقی ماند. اکنون اروپا با سرعت بیشتری نسبت به میزان ذخیره‌سازی، گاز مصرف می‌کند. افزایش تقاضا برای گرمایش و افت شدید تزریق گاز به مخازن، فشار بر بازار را تشدید کرده است. نکته مهم این است که این محدودیت عرضه، بدون وقوع موج سرمای شدید شکل گرفته است. دما عمدتاً در محدوده معمول فصلی قرار داشته و پیش‌بینی می‌شود همین وضعیت ادامه پیدا کند. بااین‌حال، قیمت گاز در بازارهای روز آینده و قراردادهای ماه پیش‌رو در شاخص TTF به محدوده ۱۰۰ یورو نزدیک شده است و کشورهای شمال‌غربی قاره اروپا نیز به‌صورت مقطعی برداشت از ذخایر را آغاز کرده‌اند. استاندارد چارترد معتقد است بازار در حال حاضر زمستانی ملایم را در قیمت‌ها لحاظ کرده است؛ بنابراین، حتی اگر دما در محدوده معمول فصلی باقی بماند، همچنان امکان افزایش بیشتر قیمت گاز وجود دارد. رقابت اروپا و آسیا برای تأمین گاز طبیعی مایع اروپا اکنون از موقعیت بهتری برای رقابت بر سر محموله‌های گاز طبیعی مایع (LNG) برخوردار است. در ۲۶ اکتبر، اختلاف قیمت قرارداد گاز TTF اروپا برای ماه دوم با شاخص JKM آسیا به ۱.۰۸ دلار به‌ازای هر میلیون واحد حرارتی بریتانیا (mmBtu) کاهش یافت؛ این در حالی است که اختلاف قیمت در اوایل ماه بیشتر بود. کاهش این فاصله قیمتی به اروپا اجازه می‌دهد هم‌زمان با افزایش تقاضای گرمایشی و آغاز برداشت از ذخایر، برای جذب محموله‌های انعطاف‌پذیر گاز از آمریکا و حوزه اقیانوس اطلس رقابت کند. به گفته استاندارد چارترد، افزایش صرف قیمت گاز اروپا نسبت به شاخص هنری هاب آمریکا، انگیزه صادرکنندگان آمریکایی برای ارسال محموله‌های بیشتر به اروپا را تقویت می‌کند. بااین‌حال، این بانک تأکید دارد که پیش از محاسبه این مزیت به‌عنوان عرضه اضافی، باید تداوم آن در بازار مشاهده شود. صادرات LNG از منطقه خلیج فارس همچنان با اختلال مواجه است و خریداران آسیایی نیز با محدودیت‌های مشابهی دست‌وپنجه نرم می‌کنند. در نتیجه، اروپا و آسیا برای دسترسی به حجم محدودی از محموله‌های گاز طبیعی مایع با یکدیگر رقابت می‌کنند. احتمالاً اروپا برای تأمین گاز موردنیاز خود در طول زمستان، ناچار خواهد بود قیمت گاز در شاخص TTF را هم‌پای شاخص JKM آسیا افزایش دهد یا حتی از آن فراتر ببرد. کاهش فاصله قیمتی، توجه تأمین‌کنندگان را به بازار اروپا جلب می‌کند؛ اما برای جبران کاهش ذخایر، اروپا باید اطمینان حاصل کند که ورود محموله‌های گاز طبیعی مایع در طول زمستان ادامه خواهد داشت.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

منابع آگاه: روسیه در نظر دارد ممنوعیت صادرات گازوئیل را تا پایان سال جاری میلادی تمدید کند

روسیه برای عمل به تعهدات خود در قبال آمریکا، از نظام سهمیه‌بندی صادرات برای شرکت‌های مختلف استفاده می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قطر انرژی برای مقابله با اختلالات احتمالی تنگه هرمز، به‌دنبال خرید گاز طبیعی مایع از آمریکا است

قطر انرژی قصد دارد از طریق قراردادهای جدید تأمین، سالانه بیش از ۷ میلیون تن گاز طبیعی مایع (LNG) خریداری کند. این توافق‌ها می‌تواند شامل قراردادهای احتمالی با شرکت آمریکایی ونچر گلوبال (Venture Global) با نماد بورسی VG باشد. هدف از این راهبرد، بهره‌برداری از افزایش احتمالی قیمت گاز طبیعی مایع در آینده و کسب سود از جهش قیمت‌ها، بدون نیاز به سرمایه‌گذاری کلان در زیرساخت‌های جدید است. قطر همچنین احداث خطوط لوله برای دور زدن تنگه هرمز را رد کرده و دلیل این تصمیم را خطرات امنیتی عنوان کرده است. مدیرعامل قطر انرژی: قطر برای پوشش ریسک اختلالات احتمالی در تنگه هرمز، گاز طبیعی مایع (LNG) از آمریکا خریداری می‌کند. این شرکت انتظار دارد تا پایان سال ۲۰۲۶ قراردادهای بلندمدت بیشتری منعقد کند و هدف آن بسیار بالاتر از ۷ میلیون تن در سال است. مدیرعامل قطر انرژی: طی دو هفته گذشته، دو بار با سرپرست وزارت نفت ایران دیدار کرده‌ایم و در حال بررسی زمینه‌های همکاری در بخش نفت و گاز پس از جنگ هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران فرانسه می‌تواند موضع بانک مرکزی اروپا را تغییر دهد؟ نگاه بازار به یورو

در یک نگاه دلار آمریکا همچنان از تورم بالا حمایت می‌گیرد: ING انتظار دارد داده‌های امروز هسته PCE و رشد اقتصادی سه‌ماهه سوم، با تقویت انتظارات تورمی، از دلار حمایت کنند. بحران فرانسه فعلاً برای تغییر موضع بانک مرکزی اروپا کافی نیست: انتظار می‌رود ECB نرخ بهره را ثابت نگه دارد؛ ING نیز معتقد است فشارهای سیاسی و مالی فرانسه هنوز چرخش معنادار به سمت سیاست انبساطی را توجیه نمی‌کند. دلار کانادا در انتظار افزایش بیشتر نرخ بهره است: بانک مرکزی کانادا نرخ بهره را به ۲.۵۰ درصد رسانده و ING یک افزایش ۰.۲۵ واحد درصدی دیگر را در سه‌ماهه نخست ۲۰۲۷ پیش‌بینی می‌کند؛ بااین‌حال، هدف پایان سال USD/CAD همچنان ۱.۴۲۰۰ است. بانک مرکزی اروپا (ECB) احتمالاً امروز نرخ بهره را بدون تغییر نگه می‌دارد. با این حال، از دید تحلیلگران ING، ریسک‌های مرتبط با فرانسه هنوز برای ایجاد چرخشی محسوس به سمت سیاست پولی انبساطی کافی نیستند؛ به‌ویژه آنکه قیمت انرژی همچنان در سطوح بالایی قرار دارد. بنابراین، انتظار می‌رود تأثیر نشست امروز بر یورو محدود باشد. در مقابل، پس از واکنش اندکی منفی دلار به نشست روز گذشته فدرال رزرو، داده‌های امروز آمریکا درباره شاخص قیمت مخارج مصرف شخصی (PCE) و تولید ناخالص داخلی (GDP) می‌توانند از دلار حمایت کنند. این گزارش بر پایه تحلیل روزانه بازار فارکس مؤسسه ING تهیه شده و توسط تیم یوتوتایمز برای مخاطبان فارسی‌زبان فراهم شده است. دلار آمریکا؛ واکنش ملایم بازار به فدرال رزرو را بیش از حد تفسیر نکنید دلار آمریکا پس از تصمیم فدرال رزرو برای ثابت نگه‌داشتن نرخ بهره در روز گذشته، اندکی تضعیف شد. در همین حال، نرخ سوآپ دوساله دلار آمریکا حدود ۸ نقطه پایه کاهش یافت. با این حال، همان‌طور که در گزارش بررسی نشست فدرال رزرو مطرح شد، پیام کلی این بانک همچنان انقباضی بود. کوین وارش، رئیس فدرال رزرو، بر تعهد قاطع خود به ثبات قیمت‌ها تأکید کرد و گفت تورم فعلی همچنان بالاست، در حالی که اقتصاد با سرعت مناسبی در حال رشد است. واکنش نسبتاً ملایم بازار احتمالاً به این دلیل بود که فدرال رزرو راهنمایی روشن‌تری درباره افزایش نرخ بهره در ماه دسامبر ارائه نکرد. با این حال، بازارها به‌تدریج آموخته‌اند که نباید از وارش انتظار چنین راهنمایی صریحی داشته باشند. در رأی‌گیری نشست، مخالفت بت هامک و لیزا کوک با تصمیم اکثریت و حمایت آن‌ها از افزایش نرخ بهره، به‌خودی‌خود نشانه‌ای غیرمنتظره نبود. با این حال، رأی لیزا کوک تا حدی غافلگیرکننده بود؛ زیرا پیش‌تر او را عضوی میانه‌رو می‌دانستند. این موضع ممکن است خشم دولت ترامپ را تشدید کند؛ دولتی که همچنان در تلاش است او را از سمت خود برکنار کند. از منظر بازار فارکس، تصویر کلی دلار پس از این نشست تغییر نکرده است. افزایش نرخ بهره در ماه دسامبر همچنان یکی از سناریوهای محتمل محسوب می‌شود و بازارها حدود ۲۱ نقطه پایه افزایش نرخ بهره را در قیمت‌ها لحاظ کرده‌اند. انتظار برای این افزایش نیز احتمالاً در برابر افت احتمالی قیمت نفت تا حد زیادی مقاوم خواهد ماند. تحلیلگران ING فضای محدودی برای ادامه افت دلار بر مبنای واکنش منفی ملایم روز گذشته به نشست فدرال رزرو می‌بینند. در عوض، ممکن است معامله‌گران پیش از انتخابات میان‌دوره‌ای هفته آینده آمریکا، موقعیت‌هایی به نفع تضعیف دلار اتخاذ کنند. در غیر این صورت، محتمل‌ترین سناریو تثبیت رشدهای اخیر دلار است. برای امروز، ING انتظار دارد شاخص هسته PCE آمریکا در ماه سپتامبر ۰.۳ درصد نسبت به ماه قبل افزایش یابد؛ رقمی مطابق با پیش‌بینی اجماع بازار که پیام تداوم تورم بالا را تقویت می‌کند. همچنین انتظار می‌رود اقتصاد آمریکا در سه‌ماهه سوم با نرخ سالانه‌شده ۳.۴ درصد نسبت به سه‌ماهه قبل رشد کرده باشد؛ رقمی بالاتر از پیش‌بینی اجماع ۳.۲ درصدی. مخارج مصرف‌کنندگان و سرمایه‌گذاری در بخش فناوری همچنان از عوامل محرک اقتصاد آمریکا هستند. ING انتظار دارد انتشار این داده‌ها واکنشی مثبت، اما محدود، در دلار ایجاد کند. یورو؛ انتظار نمی‌رود بانک مرکزی اروپا به سمت سیاست انبساطی متمایل شود بانک مرکزی اروپا احتمالاً امروز نرخ بهره را بدون تغییر نگه می‌دارد. ING در گزارش سناریوهای نشست این بانک، چهار حالت احتمالی را بررسی کرده است: سه سناریو بر ثابت ماندن نرخ بهره استوارند و تنها یک سناریوی بسیار انقباضی، افزایش نرخ بهره را در نظر می‌گیرد. سناریوی پایه ING خنثی است. از دید این مؤسسه، هنوز به مرحله‌ای نرسیده‌ایم که آشفتگی بازار اوراق قرضه فرانسه بتواند بانک مرکزی اروپا را به سمت چرخشی محسوس و انبساطی در سیاست پولی سوق دهد؛ به‌خصوص با توجه به قیمت بالای نفت و گاز. قیمت گاز طبیعی در بازار TTF اروپا نیز روز گذشته به ۱۰۰ یورو به‌ازای هر مگاوات‌ساعت رسید. به باور ING، بخش عمده واکنش بازار به نشست امروز به لحن بانک مرکزی اروپا درباره فرانسه و احتمال افزایش دوباره نرخ بهره تا پایان سال بستگی خواهد داشت. بازارها در حال حاضر حدود ۲۱ نقطه پایه افزایش نرخ بهره در ماه دسامبر را قیمت‌گذاری کرده‌اند. مقام‌های بانک مرکزی اروپا در ماه سپتامبر نیز اشاره کرده بودند که افزایش نرخ بهره تا پایان سال همچنان روی میز است؛ پیامی که طبق روال معمول، چند ساعت پس از اعلام تصمیم نرخ بهره به رسانه‌ها منتقل شد. از نظر ING، اگر بانک مرکزی اروپا اعلام کند که نرخ بهره در دسامبر «احتمالاً» افزایش خواهد یافت، این پیام یک غافلگیری انقباضی ملایم برای بازار خواهد بود. با این حال، تحلیلگران این مؤسسه محتمل‌تر می‌دانند که بانک مرکزی موضعی محتاطانه‌تر اتخاذ کند و صرفاً بگوید افزایش نرخ بهره در دسامبر «ممکن است» یا همچنان «یکی از گزینه‌های روی میز» است. در هر صورت، ING انتظار ندارد نشست امروز نقطه عطفی برای یورو باشد. جفت‌ارز EURUSD تاکنون نشان داده است که هنوز آمادگی شکست به زیر سطح ۱.۱۱۰۰ را ندارد و انتظار نمی‌رود ریسک رویداد امروز بانک مرکزی اروپا افت شدیدی را در این جفت‌ارز رقم بزند. با این حال، اگر داده‌های آمریکا اندکی از دلار حمایت کنند، فشار نزولی ملایمی بر EURUSD همچنان محتمل خواهد بود. دلار کانادا؛ افزایش بیشتر نرخ بهره در راه است بانک مرکزی کانادا روز گذشته، مطابق با انتظارات بازار، نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۲.۵۰ درصد رساند. رشد قوی‌تر فعالیت اقتصادی و افزایش نگرانی‌ها درباره انتقال هزینه‌های بالاتر به قیمت‌های مصرف‌کننده نشان می‌دهند که این اقدام احتمالاً آخرین افزایش نرخ بهره نخواهد بود؛ هرچند سیاست‌گذاران تأکید کرده‌اند که با احتیاط پیش خواهند رفت. ING انتظار دارد بانک مرکزی کانادا در سه‌ماهه نخست سال ۲۰۲۷، به احتمال زیاد در ماه ژانویه، یک بار دیگر نرخ بهره را ۲۵ نقطه پایه افزایش دهد. البته اگر قیمت انرژی همچنان بالا بماند، این اقدام ممکن است به ماه دسامبر موکول شود. با این حال، تحلیلگران ING معتقدند بازارها بیش از اندازه انقباضی شده‌اند و در حال حاضر حدود ۹۰ نقطه پایه افزایش نرخ بهره طی ۱۲ ماه آینده را قیمت‌گذاری می‌کنند. برآورد مرکزی بانک مرکزی کانادا از نرخ بهره خنثی حدود ۲.۷۵ درصد است. هرچند انتظار می‌رود با انتقال هزینه‌های بالاتر شرکت‌ها به مصرف‌کنندگان، آثار تورمی ثانویه ظاهر شود، ING معتقد است این آثار، به‌ویژه در بخش رشد دستمزدها، محدود باقی خواهند ماند. بنابراین، سناریوی پایه این مؤسسه همچنان رسیدن نرخ بهره به اوج ۲.۷۵ درصدی است. برای دلار کانادا، قیمت نفت همچنان مهم‌ترین عامل تعیین‌کننده مسیر بازار خواهد بود. قیمت بالای نفت می‌تواند انتظارات برای افزایش نرخ بهره در دسامبر را زنده نگه دارد و از دلار کانادا حمایت کند؛ اما ING همچنان دیدگاهی نزولی نسبت به قیمت نفت دارد و معتقد است اصلاح قیمت آن می‌تواند بازارها را به سمت کاهش انتظارات انقباضی بانک مرکزی کانادا سوق دهد. در نتیجه، ING فضای محدودی برای تقویت دلار کانادا صرفاً بر مبنای عوامل داخلی این کشور می‌بیند و هدف پایان سال خود برای جفت‌ارز USDCAD را روی ۱.۴۲۰۰ حفظ می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جنگ خاورمیانه کدام کشور را بیشتر گرفتار گرانی سوخت کرد؟

در یک نگاه بر اساس گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA)، آمریکایی‌ها بیشترین سهم از هزینه‌های ناشی از افزایش قیمت سوخت در پی جنگ خاورمیانه را متحمل می‌شوند؛ به‌طوری‌که از مجموع ۴۶۸ میلیارد دلار افزایش هزینه جهانی، ۱۶۰ میلیارد دلار به آمریکا اختصاص دارد. مصرف بالای سوخت در آمریکا و وابستگی گسترده به خودروهای بنزینی، فشار اقتصادی را تشدید کرده است؛ به‌طوری‌که هزینه اضافی برآوردشده برای هر آمریکایی به ۴۷۱ دلار می‌رسد. اروپا و آسیا نیز با هزینه‌های سنگین انرژی، به‌ویژه در بخش برق و سوخت‌های وارداتی، مواجه هستند؛ موضوعی که این ادعا را زیر سؤال می‌برد که آمریکایی‌ها در مجموع بیشترین آسیب را از بحران انرژی دیده‌اند. آمریکایی‌ها بیشترین سهم از افزایش جهانی قیمت انرژی ناشی از جنگ در خاورمیانه را پرداخت می‌کنند. رسانه‌ای فنلاندی در حوزه انرژی و اقلیم با استناد به گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA) این موضوع را گزارش کرده است. بر اساس برآورد این مرکز که توسط تیم یوتوتایمز بازنویسی و ترجمه شده است، مجموع افزایش هزینه‌های ناشی از تورم قیمت سوخت در سراسر جهان به ۴۶۸ میلیارد دلار رسیده که سهم آمریکا از این رقم، ۱۶۰ میلیارد دلار است. طبق برآورد CREA، آمریکایی‌ها از نظر سرانه نیز بیشترین هزینه بیشتر را متحمل می‌شوند. این مرکز هزینه بیشتر هر آمریکایی را ۴۷۱ دلار تخمین زده، در حالی که میانگین جهانی این هزینه به ۶۰ دلار می‌رسد. با این حال، مقایسه این ارقام نیازمند احتیاط است؛ چرا که میانگین جهانی با میانگین یک کشور مقایسه شده و چنین مقایسه‌ای لزوماً تصویر دقیقی از تفاوت فشار اقتصادی در کشورهای مختلف ارائه نمی‌دهد. علاوه بر این، CREA صرفاً هزینه‌های سوخت را بررسی کرده است؛ در حالی که جنگ میان آمریکا، اسرائیل و ایران بر قیمت برق نیز تأثیر گذاشته است. در این زمینه، برخی کشورهای دیگر به دلیل وابستگی به واردات گاز و زغال‌سنگ، با فشار بیشتری نسبت به آمریکا مواجه شده‌اند. این در حالی است که آمریکا از جایگاه خود به‌عنوان بزرگ‌ترین تولیدکننده گاز طبیعی جهان بهره‌مند است. برای مثال، ژاپن که یکی از کشورهای به‌شدت وابسته به واردات انرژی در جهان محسوب می‌شود، در پی جنگ با افزایش چشمگیر قیمت برق مواجه شده است. قیمت برق در سراسر این کشور در ماه گذشته به رکوردی بی‌سابقه رسید؛ اتفاقی که پس از کاهش یارانه‌های دولتی رخ داد، چرا که دولت دیگر قادر به ادامه پرداخت این یارانه‌ها نبود. کشورهای اروپایی نیز ضربه سنگینی از افزایش قیمت انرژی متحمل شده‌اند و قیمت سوخت در سراسر اتحادیه اروپا به‌مراتب بالاتر از آمریکا است. برای نمونه، آلمانی‌ها به‌طور متوسط برای هر لیتر گازوئیل ۲.۳۰ یورو پرداخت می‌کنند؛ رقمی معادل ۹.۷۳ دلار برای هر گالن. از سوی دیگر، خودروهای دیزلی در اروپا بسیار رایج‌تر از آمریکا هستند و همین موضوع تأثیر افزایش قیمت گازوئیل بر هزینه‌های حمل‌ونقل را پررنگ‌تر می‌کند. مرکز پژوهش‌های انرژی و هوای پاک فنلاند، عادت رانندگی آمریکایی‌ها را عامل اصلی بالا بودن هزینه‌های سوخت در این کشور می‌داند. این مرکز در گزارش خود توضیح داده است که مصرف بالای نفت در آمریکا، ناشی از وابستگی گسترده به خودروهای شخصی پرمصرف و کندی روند جایگزینی بنزین و گازوئیل با گزینه‌های دیگر است. در نتیجه، خانوار، شرکت‌های حمل‌ونقل جاده‌ای و کشاورزان آمریکایی بیش از دیگران در معرض شوک‌های بازار جهانی سوخت قرار می‌گیرند. با این حال، کشورهای اروپایی تصویر متفاوتی ارائه می‌کنند. فروش خودروهای برقی در اروپا طی سال جاری و در واکنش به افزایش قیمت سوخت رشد چشمگیری داشته است؛ اما این روند تاکنون نتوانسته به کاهش محسوس هزینه انرژی برای مصرف‌کنندگان اروپایی منجر شود. گسترش اعتراضات اجتماعی، که بسیاری از آن‌ها به افزایش هزینه‌های زندگی نسبت داده می‌شوند، نیز نشان می‌دهد فشار اقتصادی همچنان ادامه دارد. به بیان دیگر، افزایش وابستگی حمل‌ونقل به برق، دست‌کم در کشورهای اروپایی مورد اشاره، به کاهش هزینه‌های انرژی منجر نشده است. در همین حال، گروه لابی صنعت انرژی خورشیدی اتحادیه اروپا در اوایل سال جاری ادعا کرد که استفاده از انرژی خورشیدی در این سال حدود ۳۷.۴ میلیارد یورو در هزینه‌های انرژی این بلوک صرفه‌جویی کرده است. این رقم معادل ۴۱.۷۶ میلیارد دلار است و برآورد آن بر این فرض استوار است که اگر ظرفیت تولید برق خورشیدی وجود نداشت، کشورهای عضو اتحادیه اروپا ناچار بودند برای تولید برق، گاز طبیعی بیشتری وارد کنند. با این حال، در شرایطی که برخی شرکت‌های فعال در صنعت خورشیدی به دلیل رقابت بیش از حد و منفی شدن قیمت عمده‌فروشی برق با مشکلات اقتصادی روبه‌رو هستند، می‌توان استدلال کرد که برآوردهای ارائه‌شده از سوی SolarPower Europe لزوماً تمام ابعاد اقتصادی این صرفه‌جویی را نشان نمی‌دهد. قیمت سوخت در آمریکا همچنان به‌مراتب بالاتر از سطح آن در مدت مشابه سال گذشته است. جایگاه این کشور به‌عنوان بزرگ‌ترین تولیدکننده نفت و گاز جهان نیز مانع افزایش قیمت‌های داخلی نشده است؛ چرا که آمریکا هم‌زمان بزرگ‌ترین صادرکننده نفت و گاز جهان به شمار می‌رود و صادرات انرژی می‌تواند بر قیمت‌های داخلی تأثیر بگذارد. با این وجود، این ادعا که آمریکایی‌ها به دلیل جنگ بیشترین هزینه انرژی را در جهان پرداخت می‌کنند، بدون در نظر گرفتن شرایط سایر مناطق جهان، از جمله اروپا و آسیا، تصویری ناقص ارائه می‌دهد. این موضوع به‌ویژه درباره چین اهمیت دارد؛ کشوری که بزرگ‌ترین بازار خودروهای برقی جهان را در اختیار دارد و در زمینه سرمایه‌گذاری برای گذار انرژی نیز در جایگاه نخست جهان قرار گرفته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

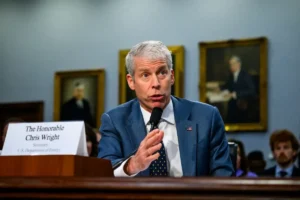
کریس رایت، وزیر انرژی آمریکا: احتمالاً صادرات گازوئیل از منطقه خلیج فارس افزایش خواهد یافت

قیمت گازوئیل به‌طور قابل‌توجهی کاهش خواهد یافت. احتمال دارد چین صادرات گازوئیل را از سر بگیرد. روسیه تنها در صورتی از صادرات گازوئیل سود می‌برد که جنگ پایان یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیف مکلم، رئیس بانک مرکزی کانادا: تصمیم‌های آینده درباره نرخ بهره، در هر نشست و با توجه به شرایط روز اتخاذ خواهند شد

افزایش ریسک‌های تورمی، فضای بانک مرکزی برای اجرای سیاست پولی انبساطی را محدود کرده است. چشم‌انداز تورم کانادا بدتر شده، در حالی که چشم‌انداز رشد اقتصادی اندکی بهبود یافته است. افزایش نرخ بهره برای کاهش خطر تبدیل شدن قیمت‌های بالای انرژی به تورمی فراگیر ضروری بود. با انتظار برای بهبود اقتصاد، فشار نزولی بر قیمت‌ها که می‌توانست افزایش هزینه‌ها را جبران کند، کاهش یافته است. رشد اقتصادی پیش‌بینی‌شده ۲ درصدی در سال‌های ۲۰۲۷ و ۲۰۲۸، ظرفیت مازاد باقی‌مانده در اقتصاد را جذب خواهد کرد. دلیل اصلی افزایش نرخ بهره این بود که انتظار می‌رود قیمت انرژی برای مدت طولانی‌تری بالا بماند و فشارهای هزینه‌ای نیز در حال افزایش باشند. دلیل اصلی موافقت با ثابت نگه‌داشتن نرخ بهره این بود که تورم عمدتاً به قیمت انرژی و خدماتی محدود شده بود که به انرژی وابستگی دارند.

خواندن کامل خبر
اخبار اثر بالا
اخبار اثر بالا

بانک مرکزی کانادا (BoC) انتظار دارد قیمت نفت در سراسر سال ۲۰۲۶ در سطوح بالا باقی بماند

بانک مرکزی کانادا (BoC) پیش‌بینی می‌کند نرخ تورم شاخص قیمت مصرف‌کننده (CPI) تا پایان سال ۲۰۲۶ به ۳.۵ درصد افزایش یابد. تورم کانادا احتمالاً تا اواسط سال ۲۰۲۸ بالاتر از هدف بانک مرکزی باقی خواهد ماند. بانک مرکزی اعلام کرد ممکن است به افزایش دوباره نرخ بهره نیاز باشد، اما در تصمیم‌گیری‌ها با احتیاط عمل خواهد کرد. رشد اقتصادی کانادا در سال‌های ۲۰۲۷ و ۲۰۲۸ به‌طور متوسط ۲ درصد پیش‌بینی می‌شود. پیش‌بینی تورم سال ۲۰۲۷ از ۲ درصد به ۳.۱ درصد افزایش یافته است. بانک مرکزی همچنان معتقد است در اقتصاد کانادا مقداری عرضه مازاد وجود دارد. پیش‌بینی میانگین تورم برای سال ۲۰۲۶ به ۲.۹ درصد افزایش یافته است؛ در حالی که برآورد ماه ژوئیه ۲.۵ درصد بود. برای سال ۲۰۲۷ نیز تورم ۳.۱ درصد و برای سال ۲۰۲۸ حدود ۲.۲ درصد پیش‌بینی شده است؛ برآوردهای قبلی به‌ترتیب ۲ درصد و ۲.۱ درصد بودند. رشد سالانه‌شده اقتصاد در سه‌ماهه سوم سال ۲۰۲۶، ۲ درصد پیش‌بینی شده است؛ در مقایسه با برآورد قبلی ۱.۵ درصد. رشد سه‌ماهه چهارم نیز ۰.۸ درصد برآورد می‌شود. انتظار می‌رود رشد تولید بالقوه اقتصاد کانادا در سال ۲۰۲۶ به اندکی کمتر از ۱.۵ درصد کاهش یابد. نرخ بهره خنثی اسمی در کانادا، برابر با نقطه میانی دامنه برآوردشده ۲٫۲۵ تا ۳٫۲۵ درصد، یعنی ۲٫۷۵ درصد، در نظر گرفته شده است. در برآوردهای سیاست پولی، فرض بر این است که بیشتر معافیت‌های مربوط به کالاهای منطبق با توافق تجاری آمریکا، مکزیک و کانادا (USMCA) همچنان برقرار خواهند ماند. در گزارش سیاست پولی، پیش‌بینی شده است که میانگین قیمت نفت برنت در سه‌ماهه چهارم به حدود ۱۰۰ دلار در هر بشکه برسد و سپس به‌تدریج کاهش یابد و تا پایان سال ۲۰۲۸ به حدود ۷۵ دلار برسد. افزایش ریسک‌های تورمی به این معناست که فضای کمتری برای اتخاذ سیاست پولی انبساطی وجود دارد. چشم‌انداز تورم در این کشور بدتر شده، در حالی که چشم‌انداز رشد اقتصادی اندکی بهبود یافته است.

خواندن کامل خبر
اخبار اثر بالا
اخبار اثر بالا

نگرانی از ترکیدن حباب هوش مصنوعی فروکش کرد؛ دلار برای صعود تا ۱۰۳ آماده می‌شود؟

در یک نگاه شاخص دلار: عبور از مقاومت ۱۰۲.۵۰ می‌تواند مسیر حرکت به سمت ۱۰۳ را باز کند. موضع انقباضی فدرال رزرو و قیمت بالای انرژی از عوامل حمایتی دلار هستند. یورو: جفت‌ارز EURUSD نزدیک کف سالانه قرار دارد و حمایت ۱.۱۰۶۵ تا ۱.۱۱۱۰ برای آن اهمیت دارد؛ شکست این محدوده می‌تواند توجه بازار را به سطح ۱.۰۸۸۰ جلب کند. دلار کانادا و پوند: تصمیم بانک مرکزی کانادا درباره نرخ بهره و جزئیات بودجه بریتانیا می‌توانند نوسان این ارزها را افزایش دهند. ING با وجود افزایش احتمال رشد نرخ بهره کانادا، همچنان سناریوی تثبیت نرخ را محتمل‌تر می‌داند. کاهش نگرانی‌ها درباره سهام هوش مصنوعی و انتشار نتایج مالی قدرتمند شرکت کره‌ای SK Hynix، بخشی از فشار اخیر بر بازارهای سهام را کم کرده است. این تغییر به معامله‌گران اجازه داده دوباره بر رشد اقتصادی مقاوم، تورم بالا و احتمال افزایش بیشتر قیمت انرژی تمرکز کنند؛ عواملی که از نگاه مؤسسه ING می‌توانند از دلار آمریکا حمایت کنند. اکنون توجه بازار به نشست فدرال رزرو، تصمیم بانک مرکزی کانادا و بودجه بریتانیا معطوف است. در این بررسی، با یوتوتایمز همراه باشید تا سطوح کلیدی دلار و یورو و سناریوهای پیش روی دلار کانادا و پوند را براساس مقاله ING مرور کنیم. دلار آمریکا؛ فروکش کردن نگرانی‌های AI، تمرکز بر فدرال رزرو یکی از مهم‌ترین تهدیدهای دلار در هفته‌های اخیر، اصلاح بازار سهام مرتبط با هوش مصنوعی بود. افزایش هزینه‌های تأمین مالی، تردیدهایی درباره مدل کسب‌وکار برخی شرکت‌ها ایجاد کرده بود؛ به‌ویژه ناشران اوراق با بازده بالا که نسبت به افزایش هزینه استقراض آسیب‌پذیرترند. با این حال، انتشار نتایج مالی مثبت از سوی شرکت‌های بزرگ این حوزه، بخشی از این نگرانی‌ها را کاهش داده است. شرکت کره‌ای SK Hynix از عملکرد قدرتمند سه‌ماهه سوم، سفارش‌های قابل‌توجه و برنامه جذاب توزیع سود برای سهام‌داران خبر داد. هم‌زمان، معاملات آتی نزدک در ساعات شبانه ۰.۶ درصد رشد کرد و به بهبود خود از کف هفته گذشته ادامه داد؛ هرچند این شاخص همچنان حدود ۳ درصد پایین‌تر از آن سطح قرار دارد. اکنون توجه بازار به گزارش عملکرد سه‌ماهه سوم آلفابت و مایکروسافت معطوف است که پس از پایان معاملات امروز آمریکا منتشر می‌شوند. چرا ثبات بازار فناوری می‌تواند به دلار کمک کند؟ با کاهش نسبی نگرانی‌های مربوط به هوش مصنوعی، بازار فارکس دوباره به عواملی توجه می‌کند که از نگاه ING برای دلار اهمیت بیشتری دارند: قیمت بالای انرژی، فشار تورمی و واکنش احتمالی بانک‌های مرکزی. تصمیم شب گذشته بانک مرکزی نیوزیلند نمونه‌ای از حساسیت بازار به سیاست پولی بود. با وجود آنکه بازار احتمال افزایش نرخ بهره را حدود ۹۵ درصد قیمت‌گذاری کرده بود، بانک مرکزی با رأی ۴ به ۳ نرخ را بدون تغییر نگه داشت و ضعف تقاضای داخلی را دلیل تصمیم خود اعلام کرد. دلار نیوزیلند در واکنش اولیه ۱.۶ درصد افت کرد. ING معتقد است تصمیم بانک مرکزی کانادا نیز می‌تواند واکنشی مشابه ایجاد کند؛ به‌ویژه چون بازار احتمال افزایش نرخ بهره را در روزهای اخیر بیشتر در قیمت‌ها لحاظ کرده است. نشست فدرال رزرو؛ رویداد اصلی بازار مهم‌ترین رویداد امروز، نشست کمیته بازار آزاد فدرال رزرو (FOMC) است. ING انتظار دارد کوین وارش، رئیس فدرال رزرو، از موضعی که بر بازگرداندن ثبات پولی و مهار تورم تأکید دارد، فاصله نگیرد. این مؤسسه همچنین معتقد است وارش احتمالاً از تأکید بیش از حد بر سخت‌تر شدن شرایط مالی خودداری خواهد کرد؛ موضوعی که واکنش شدید بازار به نشست خبری ماه ژوئیه اهمیت آن را نشان داده بود. از نگاه ING، حفظ پیام انقباضی فدرال رزرو می‌تواند به حمایت از دلار ادامه دهد. شاخص دلار آمریکا (DXY) در حال نزدیک شدن به سقف‌های سالانه خود است و عبور از سطح ۱۰۲.۵۰ می‌تواند مسیر حرکت به سمت ۱۰۳.۰۰ را باز کند. یورو؛ حمایت حساس EURUSD در محدوده ۱.۱۰۶۵ تا ۱.۱۱۱۰ جفت‌ارز EURUSD همچنان نزدیک کف سالانه خود معامله می‌شود؛ وضعیتی که ING آن را به قدرت فراگیر دلار و تداوم بحران بودجه فرانسه نسبت می‌دهد. قیمت انرژی نیز در سطوح بالایی قرار دارد و احتمال حمله آمریکا و اسرائیل به ایران پس از انتخابات میان‌دوره‌ای آمریکا می‌تواند فشار بیشتری بر بازار انرژی وارد کند. در منطقه یورو، فعالیت اقتصادی همچنان نسبتاً مقاوم است و ING انتظار دارد آمار تولید ناخالص داخلی سه‌ماهه سوم که روز جمعه منتشر می‌شود، تصویری نسبتاً امیدوارکننده از رشد اقتصادی ارائه دهد. با این حال، نظرسنجی وام‌دهی بانکی بانک مرکزی اروپا که روز گذشته منتشر شد، نشانه‌هایی از سخت‌تر شدن شرایط اعتباری و کاهش غیرمنتظره تقاضای شرکت‌ها برای وام را نشان داد. این تحول می‌تواند در ادامه بر فعالیت اقتصادی منطقه یورو اثر بگذارد. ING معتقد است ممکن است برای بانک مرکزی اروپا هنوز زود باشد که در نشست خبری فردا انتظارات بازار برای سیاست پولی انقباضی‌تر را به‌طور جدی تعدیل کند؛ با این حال، ریسک حرکت در این جهت در حال افزایش است. از نظر تکنیکال، محدوده ۱.۱۰۶۵ تا ۱.۱۱۱۰ برای EURUSD اهمیت زیادی دارد. در صورت شکست این حمایت، تحلیلگران ممکن است سطح ۱.۰۸۸۰ را به‌عنوان هدف بعدی بررسی کنند. با وجود آنکه موقعیت‌گیری معامله‌گران تا حدی به نفع دلار است، ING در شرایط فعلی محرک روشنی برای بازگشت قابل‌توجه یورو نمی‌بیند. پوند؛ بودجه بریتانیا و بازدهی اوراق قرضه در کانون توجه در بازار پوند، انتشار بودجه بریتانیا می‌تواند بر بازدهی اوراق دولتی و انتظارات مربوط به سیاست پولی اثر بگذارد. میشل توکر، استراتژیست نرخ بهره ING، برآورد می‌کند که بازدهی اوراق قرضه ۱۰ساله بریتانیا حدود ۲۰ نقطه پایه صرف ریسک دارد. بخشی از این صرف ریسک ممکن است پس از انتشار بودجه امروز از بازار خارج شود. انتظار نمی‌رود بودجه به‌تنهایی تأثیر زیادی بر چشم‌انداز افزایش نرخ بهره بانک مرکزی انگلستان داشته باشد؛ با این حال، هرگونه افزایش بیش از انتظار در تعدیلات حداقل دستمزد می‌تواند انتظارات تورمی را تقویت کند و به شکل‌گیری موضعی انقباضی‌تر در بازار نرخ بهره منجر شود. کاهش فاصله بازدهی اوراق بریتانیا و آلمان نیز می‌تواند یادآور این نکته باشد که بریتانیا در میان اقتصادهای گروه هفت، از جمله کشورهایی است که از نظر مالی در مسیر مناسب‌تری برای ورود به سال ۲۰۲۷ قرار دارند. پیش‌بینی‌ها نشان می‌دهند کسری بودجه این کشور ممکن است به کمتر از ۴ درصد تولید ناخالص داخلی برسد؛ بخشی از این بهبود به افزایش درآمد مالیاتی در اثر تورم مربوط می‌شود. جفت‌ارز EURGBP بالاتر از حمایت ۰.۸۳۵۰ قرار دارد، اما همچنان تحت فشار به نظر می‌رسد. در صورت نبود وعده‌های هزینه‌ای غیرمنتظره در بودجه که بر اوراق بریتانیا فشار وارد کند، احتمال حرکت این جفت‌ارز به سمت ۰.۸۳۱۵ وجود دارد. دلار کانادا؛ تصمیم بانک مرکزی می‌تواند نوسان را افزایش دهد ING انتظار دارد بانک مرکزی کانادا افزایش نرخ بهره را تا ماه دسامبر به تعویق بیندازد. با این حال، شرط‌بندی‌های سفته‌بازانه روی افزایش نرخ در نشست امروز طی چند روز گذشته به‌طور محسوسی افزایش یافته‌اند. محرک اصلی این تغییر، جهش انتظارات تورمی در گزارش چشم‌انداز کسب‌وکار بانک مرکزی کانادا در ۱۹ اکتبر بود. بر همین اساس، میزان افزایش نرخ بهره‌ای که بازار برای نشست امروز قیمت‌گذاری کرده، از ۹ نقطه پایه به ۲۰ نقطه پایه رسیده و تا صبح امروز در همین محدوده باقی مانده است. این تغییر، اثر داده‌های نسبتاً ملایم تورمی سپتامبر را تا حد زیادی خنثی کرده است. تورم کل به ۳.۱ درصد رسید که کمتر از انتظار بود و شاخص‌های تورم هسته نیز در محدوده نسبتاً باثبات ۲ درصد قرار داشتند. ING برای پیش‌بینی تثبیت نرخ بهره به همین آمار تورمی و تضعیف بازار کار اشاره می‌کند. با این حال، این مؤسسه می‌پذیرد که احتمال افزایش نرخ بهره بیشتر شده است؛ زیرا سیاست‌گذاران ممکن است بخواهند از تثبیت انتظارات تورمی و واکنش منفی بازدهی اوراق بلندمدت جلوگیری کنند. با توجه به تقسیم تقریباً برابر پیش‌بینی‌های بازار، ING ریسک نزولی را برای دلار کانادا در صورت تثبیت نرخ بهره بالا می‌داند؛ زیرا بخشی از احتمال افزایش نرخ از قبل در قیمت‌ها لحاظ شده است. در مقابل، اگر بانک مرکزی نرخ بهره را افزایش دهد و هم‌زمان از ادامه سیاست انقباضی خبر دهد، USDCAD می‌تواند دوباره به زیر ۱.۴۰ بازگردد. با این حال، ING انتظار ندارد USDCAD به‌طور پایدار زیر ۱.۴۰ معامله شود. این مؤسسه معتقد است بازار در حال حاضر میزان انقباض پولی بانک مرکزی کانادا در سال ۲۰۲۷ را بیش از حد برآورد کرده و کاهش احتمالی قیمت نفت می‌تواند همچنان بر دلار کانادا فشار وارد کند. از نگاه ING، بازگشت USDCAD به محدوده ۱.۴۲۰۰ نیز همچنان یک ریسک محسوب می‌شود. جمع‌بندی؛ دلار در انتظار تصمیم فدرال رزرو کاهش نگرانی‌ها درباره سهام هوش مصنوعی، توجه بازار را دوباره به تورم بالا، قیمت انرژی و سیاست پولی بانک‌های مرکزی معطوف کرده است. این عوامل از نگاه ING می‌توانند از دلار آمریکا حمایت کنند؛ به‌ویژه اگر پیام فدرال رزرو همچنان بر مهار تورم تأکید داشته باشد. در بازار فارکس، عبور شاخص دلار از ۱۰۲.۵۰ می‌تواند راه را برای حرکت به سمت ۱۰۳.۰۰ باز کند، در حالی که محدوده ۱.۱۰۶۵ تا ۱.۱۱۱۰ حمایت مهم EURUSD باقی می‌ماند. در ادامه روز نیز تصمیم بانک مرکزی کانادا و جزئیات بودجه بریتانیا می‌توانند به محرک‌های مهم نوسان بازار تبدیل شوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جنگ ایران چگونه ۳۹ میلیارد دلار به هزینه جهانی گاز اضافه کرد؟

در یک نگاه واردکنندگان جهانی گاز طبیعی مایع (LNG) در سال ۲۰۲۶ با وجود کاهش ۶۰.۷ میلیون تنی واردات، به‌دلیل اختلال در عرضه از خاورمیانه، دست‌کم ۳۹ میلیارد دلار هزینه بیشتر متحمل خواهند شد. اروپا بیشترین آسیب مالی را متحمل می‌شود و هزینه واردات ال‌ان‌جی این منطقه دست‌کم ۱۲ میلیارد دلار افزایش می‌یابد؛ چرا که وابستگی زیاد به بازار نقدی، خریداران را در معرض جهش قیمت‌ها قرار داده است. آسیای شرقی به‌لطف قراردادهای بلندمدت مبتنی بر قیمت نفت و متنوع‌سازی منابع تأمین، در برابر بحران مقاوم‌تر است و افزایش هزینه واردات ال‌ان‌جی این منطقه به ۹.۷ درصد محدود می‌شود. درگیری‌های خاورمیانه جریان انتقال انرژی در جهان را مختل کرده و کشورها را وادار ساخته است مسیرهای تأمین خود را بازنگری کنند و امنیت انرژی را در اولویت قرار دهند. با افزایش مراجعه خریداران به بازار نقدی برای جبران حجم عرضه مختل‌شده، شرکت ریستاد انرژی (Rystad Energy) برآورد می‌کند که واردکنندگان جهانی گاز طبیعی مایع در سال ۲۰۲۶، با وجود خرید ۶۰.۷ میلیون تن کمتر از این سوخت، دست‌کم ۳۹ میلیارد دلار بیشتر برای تأمین محموله‌های قراردادی و خریدهای نقدی هزینه خواهند کرد. اختلال در صادرات ال‌ان‌جی قطر و امارات متحده عربی از طریق تنگه هرمز، خریداران را ناگزیر کرده است محموله‌های جایگزین را با قیمت‌های بالاتر تأمین کنند. انتظار می‌رود مجموع هزینه سبد تأمین ال‌ان‌جی به ۲۵۶ میلیارد دلار برسد که نسبت به برآورد پیش از جنگ، ۱۸ درصد افزایش نشان می‌دهد. این وضعیت نشان می‌دهد که میزان آسیب‌پذیری واردکنندگان به عواملی مانند پوشش قراردادهای بلندمدت، شاخص‌های مبنای قیمت‌گذاری و توانایی کاهش تقاضا بستگی دارد. مدل‌سازی ریستاد انرژی بر این فرض استوار است که محموله‌های ال‌ان‌جی قطر و امارات از ماه مارس تا پایان سال ۲۰۲۶ در دسترس نخواهند بود. در این سناریو، هزینه سبد تأمین جهانی ال‌ان‌جی از ۲۱۷.۸ میلیارد دلار به دست‌کم ۲۵۶.۳ میلیارد دلار افزایش می‌یابد. اروپا با بزرگ‌ترین افزایش هزینه مواجه است؛ به‌طوری‌که صورت‌حساب واردات ال‌ان‌جی این منطقه دست‌کم ۱۲ میلیارد دلار، معادل ۱۸ درصد، افزایش خواهد یافت؛ آن هم در شرایطی که تقاضا ۲۴ میلیون تن کاهش پیدا می‌کند. اروپا پیش از آغاز بحران نیز به‌شدت به خرید از بازار نقدی وابسته بود و همین مسئله فضای محدودی برای افزایش بیشتر سهم این بازار باقی گذاشته است. در نتیجه، با احتساب کاهش تقاضا، پیش‌بینی می‌شود سهم خریدهای نقدی از کل واردات این منطقه تنها ۵.۴۹ درصد افزایش یابد. هم‌زمان، اروپا از مجموع ۲۴.۷ میلیون تن ال‌ان‌جی قطر که پیش از آغاز درگیری برای تحویل در سال ۲۰۲۶ برنامه‌ریزی شده بود، ۲۰.۶ میلیون تن را از دست خواهد داد. آسیای شرقی در موقعیت بهتری برای مقابله با این اختلال قرار دارد؛ چرا که خریدهای نقدی تنها ۱۴.۵ درصد از واردات این منطقه را تشکیل می‌دهند. تنوع بیشتر قراردادهای تأمین از منابع خارج از خاورمیانه و تقاضای کمتر برای ال‌ان‌جی، به کاهش آسیب‌پذیری این منطقه در برابر اختلال در تحویل محموله‌های قطر و امارات کمک می‌کند. با وجود آنکه آسیای شرقی از نظر اسمی بیشترین میزان وابستگی به قراردادهای تأمین از کشورهای حاشیه خلیج فارس را دارد، در میان مناطق خارج از خاورمیانه با کمترین افزایش نسبی هزینه واردات ال‌ان‌جی مواجه خواهد شد؛ افزایشی معادل ۹.۷ درصد. در همین حال، کشورهای جنوب آسیا عمدتاً از طریق کاهش واردات خود را با شرایط جدید تطبیق می‌دهند و پاکستان بیش از هند خریدهای خود را کاهش می‌دهد. در آفریقا و آمریکای جنوبی نیز مصر و برزیل، به‌ترتیب، عوامل اصلی افزایش قیمت‌ها و حجم واردات هستند؛ در حالی که خاورمیانه عمدتاً از طریق کاهش تقاضا با این وضعیت سازگار می‌شود. به گفته کریستوف هالسر، تحلیلگر ارشد حوزه تحقیقات گاز و ال‌ان‌جی در ریستاد انرژی: این درگیری به درجات مختلف بر تمام بازیگران بازار گاز تأثیر گذاشته است، اما همه اقتصادها به یک اندازه توانایی جذب این شوک را ندارند. برخی واردکنندگان آمادگی بیشتری برای مدیریت افزایش هزینه‌ها دارند، در حالی که برخی دیگر چاره‌ای جز کاهش حجم واردات و پذیرش پیامدهای اقتصادی آن نداشته‌اند. این بحران یک ضعف اساسی در امنیت تأمین گاز را آشکار می‌کند: متنوع‌‌سازی شاخص‌های قیمت‌گذاری می‌تواند به مدیریت هزینه‌ها کمک کند، اما تأمین فیزیکی گاز را تضمین نمی‌کند. واردکنندگان باید در کنار ریسک‌های قیمتی، میزان آسیب‌پذیری خود در برابر اختلالات عرضه را نیز ارزیابی کنند و سبد قراردادهای خود را بر پایه مسیرهای مطمئن تحویل و تقاضایی تنظیم کنند که جایگزین کردن آن آسان نیست. در نهایت، وقتی محموله‌های گاز ممکن است یک‌شبه از دسترس خارج شوند، پایداری و قابلیت اطمینان عرضه به‌اندازه قیمتی که برای آن پرداخت می‌شود اهمیت دارد. چرا آسیا در برابر بحران بهتر از اروپا مقاومت می‌کند؟ آسیای شرقی بهتر از اروپا با اختلالات عرضه کنار می‌آید و شرایط قیمت‌گذاری قراردادها یکی از عوامل اصلی این تفاوت است. تحقیقات ریستاد انرژی نشان می‌دهد که قیمت ۸۲ درصد از قراردادهای بلندمدت ال‌ان‌جی در آسیای شرقی بر اساس قیمت نفت تعیین می‌شود؛ قیمتی که در مقایسه با نرخ‌های نقدی ال‌ان‌جی افزایش بسیار کمتری داشته است. قیمت ال‌ان‌جی در این قراردادها حدود ۲۸ درصد افزایش یافته، در حالی که افزایش قیمت در قراردادهای مبتنی بر شاخص‌های مراکز معاملاتی گاز و بازار نقدی به ۷۲ درصد رسیده است. در مقابل، میانگین قیمت ال‌ان‌جی در اروپا ۴۷ درصد افزایش یافته است. اروپا حدود ۶۵ درصد از ال‌ان‌جی مورد نیاز خود را از بازار نقدی خریداری می‌کند و تقریباً یک‌چهارم قراردادهای بلندمدت آن نیز به شاخص‌های قیمت گاز وابسته‌اند. این ساختار، اروپا را به‌مراتب بیشتر در معرض تمام آثار نوسانات بازار قرار می‌دهد. تجربه اروپا یک ضعف راهبردی را آشکار می‌کند: اتکای بیش از حد به نقدشوندگی بازار نقدی برای تأمین بخش باقی‌مانده از تقاضای گاز. حتی اگر گاز به‌عنوان یک سوخت انتقالی در مسیر گذار انرژی در نظر گرفته شود، این موضوع نیاز به تأمین حجم گازی را که همچنان مصرف می‌شود، از بین نمی‌برد. به تعویق انداختن خریدهای قراردادی بلندمدت، پیش از آنکه منابع جایگزین در دسترس قرار گیرند، واردکنندگان را در معرض شوک ناشی از افزایش هزینه تأمین محموله‌های جایگزین قرار می‌دهد. مدت قراردادها و انعطاف‌پذیری حجم خرید باید با میزان تقاضای باقی‌مانده متناسب باشد و منابع تأمین و مسیرهای انتقال نیز تنوع داشته باشند. نقش گاز آمریکا و مسیرهای جایگزین تأمین قیمت‌گذاری مبتنی بر شاخص هنری هاب (Henry Hub) و مسیرهای انتقال گاز، هرکدام به مدیریت نوع متفاوتی از ریسک کمک می‌کنند. تحلیل ژئواستراتژیک ریستاد انرژی نیز بر اهمیت منابع تأمینی تأکید دارد که کمتر در معرض انسداد قرار می‌گیرند؛ یعنی منابعی که از گلوگاه‌های دریایی یا آبراه‌های مورد مناقشه عبور نمی‌کنند. محموله‌های ارسالی از سواحل خلیج مکزیک آمریکا به اروپا، بدون عبور از تنگه هرمز به مقصد می‌رسند. با این حال، محموله‌های ارسالی به آسیا ممکن است با محدودیت‌های کانال پاناما مواجه شوند یا ناچار باشند مسیرهای جایگزین طولانی‌تری را طی کنند. از این رو، عرضه از استرالیا و کانادا از مسیر اقیانوس آرام می‌تواند گزینه‌های جایگزین مهمی برای تأمین گاز آسیا باشد. واردکنندگان همچنین باید مفاد قراردادهای سبد تأمین خود را از نظر تعهدات مربوط به جایگزینی محموله‌ها و انعطاف‌پذیری در انتخاب منابع بررسی کنند؛ به‌ویژه در شرایطی که تحویل محموله‌های قراردادی مطابق برنامه امکان‌پذیر نباشد. افزایش ظرفیت صادرات ال‌ان‌جی آمریکا؛ فرصت یا ریسک جدید؟ گسترش ظرفیت مایع‌سازی گاز در آمریکا فرصت‌های بیشتری برای واردکنندگان فراهم می‌کند تا قراردادهای مبتنی بر شاخص هنری هاب منعقد کنند و وابستگی خود به شاخص‌های قیمت‌گذاری جهانی گاز را متنوع سازند. با این حال، این روند پیوند میان تقاضای جهانی ال‌ان‌جی و بازار گاز آمریکا را نیز تقویت می‌کند. افزایش نیاز پایانه‌های ال‌ان‌جی به گاز طبیعی، در کنار تقاضای بخش برق، می‌تواند از قیمت‌های هنری هاب حمایت کند؛ حتی اگر افزایش ظرفیت جهانی مایع‌سازی گاز، قیمت‌های نقدی در آسیا و شاخص تی‌تی‌اف هلند (Dutch TTF) را کاهش دهد. بنابراین، واردکنندگان باید ارزیابی کنند که آیا مزیت هزینه‌ای فعلی قراردادهای مبتنی بر هنری هاب در تمام طول دوره قرارداد پایدار خواهد ماند یا خیر؛ به‌جای آنکه فرض کنند برتری قیمتی امروز الزاماً در آینده نیز ادامه خواهد داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نواک، معاون نخست‌وزیر روسیه: پالایشگاه‌های روسیه پس از انجام تعمیرات، واحدهای خود را با سرعت بسیار بالایی دوباره وارد مدار می‌کنند

تقریباً تمام تجهیزات موردنیاز در صنعت نفت و گاز نیز در داخل روسیه تولید می‌شود. روسیه در حال مذاکره با آمریکا درباره پروژه‌های ال‌ان‌جی در منطقه قطب شمال است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: ۱۹ نفر از ۳۴ اقتصاددان پیش‌بینی می‌کنند بانک مرکزی کانادا در ۲۸ اکتبر، نرخ بهره شبانه را به ۲.۵۰ درصد افزایش دهد

۱۶ نفر از ۲۹ اقتصاددان پیش‌بینی می‌کنند بانک مرکزی کانادا تا پایان ماه مارس، نرخ بهره شبانه را دو بار افزایش دهد. این در حالی است که در نظرسنجی ماه اوت، ۱۷ نفر از ۳۴ اقتصاددان انتظار داشتند نرخ بهره تا اواسط سال ۲۰۲۷ بدون تغییر باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار بانک مرکزی سوئیس درباره آثار تورمی و بیکاری ساختاری ناشی از هوش مصنوعی

بانک مرکزی سوئیس اعلام کرد فشارهای تورمی میان‌مدت در مقایسه با ارزیابی سیاست پولی ماه ژوئن تنها اندکی افزایش یافته و عدم‌قطعیت همچنان بالاست. شورای حکام و اعضای علی‌البدل آن، آثار دور دوم احتمالی را از ریسک‌های مرتبط با روند تورم دانستند. این بانک همچنین گفت اگر استفاده از هوش مصنوعی به افزایش بیکاری ساختاری بینجامد، ممکن است مصرف را کاهش دهد. بانک مرکزی سوئیس افزایش آمادگی برای مداخله در بازار فارکس را دیگر ضروری نمی‌داند و پیش‌بینی می‌کند تورم در کوتاه‌مدت به‌دلیل افزایش قیمت انرژی بار دیگر تا حدی بالا برود. این بانک رشد متوسط را برای فصل‌های پیش‌رو پیش‌بینی کرده و انتظار دارد محرک‌های بیشتری برای رشد از خارج از کشور فراهم شود. شورای حکام شرایط پولی کنونی را برای تضمین ثبات قیمت‌ها در میان‌مدت مناسب ارزیابی کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

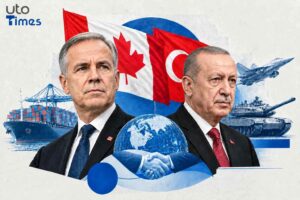
اهداف سفر تاریخی کارنی به ترکیه؛ از توافق تجارت آزاد تا همکاری دفاعی

در یک نگاه مارک کارنی، نخست‌وزیر کانادا، در نخستین سفر رسمی یک رهبر کانادایی به ترکیه، با رجب طیب اردوغان دیدار می‌کند تا با امضای بیانیه‌ای مشترک، آغاز «رابطه راهبردی» میان دو کشور را کلید بزنند و مذاکرات توافق‌نامه تجارت آزاد را برای افزایش حجم تجارت از ۲.۵ به ۱۰ میلیارد دلار آغاز کنند. همکاری در پروژه‌های انرژی هسته‌ای و بررسی فرصت‌های مشترک در بخش معادن حیاتی، در کنار لغو تحریم‌های صادراتی تسلیحاتی کانادا و توسعه همکاری‌های صنایع دفاعی و هوانوردی، محورهای اصلی این سفر سه روزه هستند. علاوه بر مسائل ناتو و هماهنگی‌های منطقه‌ای، نخست‌وزیر کانادا موضوع مشارکت ترکیه و سهم احتمالی ۶۰۰ میلیون دلاری آنکارا در «بانک دفاع، امنیت و تاب‌آوری کانادا (DSRB)» را برای تقویت صنایع دفاعی دو کشور دنبال می‌کند. مارک کارنی، نخست‌وزیر کانادا، امروز سفر سه‌روزه خود به ترکیه را آغاز می‌کند. او نخستین رهبر کانادایی است که در مقام نخست‌وزیر به‌طور رسمی به ترکیه سفر می‌کند که هم از نظر نمادین و هم به‌دلیل دستور کار گسترده‌، نقطه‌عطفی در روابط دو کشور به شمار می‌رود. براساس اعلام رسانه‌های ترک، انتظار می‌رود کانادا و ترکیه در جریان این سفر توافق‌های مهمی در حوزه‌های اقتصادی و دفاعی امضا کنند. کارنی در استانبول و آنکارا با مقام‌های دو کشور دیدار و گفت‌وگو خواهد کرد. او را هیئتی بزرگ، از جمله آنیتا آناند، وزیر امور خارجه، و تیم هاجسون، وزیر انرژی و منابع طبیعی، همراهی می‌کند. کارنی ابتدا در استانبول با مقام‌های تجاری دیدار خواهد کرد و سپس در آنکارا مورد استقبال رجب طیب اردوغان، رئیس‌جمهور ترکیه، قرار می‌گیرد. اردوغان و کارنی پیش‌تر در ماه ژوئیه و در حاشیه اجلاس ناتو در آنکارا با یکدیگر دیدار کرده بودند.  آغاز رابطه‌ای راهبردی مارسل لبلو، سفیر کانادا در آنکارا، در گفت‌وگو با خبرگزاری آناتولی، سفر کارنی را تاریخی توصیف کرد و گفت: «باید بگویم که این یک سفر تاریخی است. این نخستین سفر رسمی یک رهبر دولت کانادا به ترکیه خواهد بود. این دیدار آغاز یک رابطه راهبردی جدید میان ترکیه و کانادا خواهد بود. کانادا پس از بروز شکاف‌های مهم اخیر در روابط خارجی خود، به‌ویژه در رابطه با ایالات متحده، بر تقویت مناسبات با کشورهای مختلف و سازمان‌هایی همچون اتحادیه اروپا و یافتن شرکای جایگزین تمرکز کرده است. براساس گزارش بی‌بی‌سی ترکی، تصمیم کانادا برای بازنگری در روابط با ترکیه و آغاز گفت‌وگوها درباره توافق‌نامه تجارت آزاد نیز در همین چارچوب اتخاذ شده است.  هدف‌گذاری برای افزایش مبادلات به ۱۰ میلیارد دلار براساس ادعای رسانه‌های ترک، انتظار می‌رود اعلام «رابطه راهبردی» میان ترکیه و کانادا در قالب بیانیه‌ای مشترک صورت گیرد که اردوغان و کارنی آن را امضا خواهند کرد. دو طرف قرار است در چارچوب عضویت مشترک در ناتو، درباره مجموعه‌ای از مسائل امنیتی منطقه‌ای و جهانی گفت‌وگو و سیاست‌های خود را هماهنگ کنند. بیانیه مشترک نیز بر تعمیق همکاری در حوزه‌های مختلف، متناسب با ماهیت راهبردی روابط دو کشور، از جمله در زمینه‌های اقتصاد، تجارت، انرژی، معدن، صنایع دفاعی و هوانوردی تأکید خواهد داشت. پس از سفر کارنی، قرار است مذاکرات ترکیه و کانادا برای دستیابی به توافق‌نامه تجارت آزاد از ماه آینده آغاز شود. براساس برآورد مقام‌های دو کشور، با اجرایی‌شدن این توافق، حجم تجارت سالانه می‌تواند از حدود ۲.۵ میلیارد دلار به ۱۰ میلیارد دلار برسد.  انرژی هسته‌ای و نیروگاه‌های جدید ترکیه انرژی یکی از حوزه‌های دارای اولویت در دستور کار دو کشور است. انتظار می‌رود وزیران انرژی ترکیه و کانادا در جریان این سفر نشستی جداگانه برگزار، بیانیه‌ای مشترک منتشر و پروژه‌های مشخص همکاری را اعلام کنند. انرژی هسته‌ای از زمینه‌های مورد توجه کانادا در ترکیه است. ترکیه برای کاهش وابستگی به سوخت‌های کربنی، گام‌های مهمی در توسعه انرژی هسته‌ای برداشته و نخستین نیروگاه هسته‌ای خود را با همکاری روسیه در قالب پروژه آکویو در دست ساخت دارد. آنکارا همچنین قصد دارد دو نیروگاه هسته‌ای دیگر، یکی در سینوپ و دیگری در تراکیه، با مجموع هشت راکتور احداث کند. روند مناقصه این نیروگاه‌ها هنوز آغاز نشده، اما ترکیه در مرحله پیش از مناقصه گفت‌وگوهای پیشرفته‌ای با کره جنوبی و کانادا داشته است. در همین چارچوب، در ماه مارس یادداشت تفاهمی میان شرکت انرژی هسته‌ای ترکیه (TÜNAŞ)، مسئول توسعه نیروگاه‌های هسته‌ای این کشور، و شرکت کانادایی اتکینز رئالیس امضا شد. این توافق، ارزیابی دقیق امکان به‌کارگیری فناوری راکتور CANDU کانادا در ترکیه را دربرمی‌گیرد. هاکان فیدان، وزیر امور خارجه ترکیه، نیز در سفر خود به کانادا در ماه ژوئن از یک نیروگاه هسته‌ای بزرگ بازدید کرد و درباره فرصت‌های همکاری هسته‌ای میان دو کشور گفت‌وگو داشت. انتظار می‌رود دو طرف همچنین موضوع مواد معدنی حیاتی و استخراج معادن مرتبط با انرژی را بررسی کنند.  از تحریم‌های صادراتی تا همکاری دفاعی صنایع دفاعی دومین محور مهم مذاکرات ترکیه و کانادا خواهد بود. کانادا در سال ۲۰۲۰، پس از آن‌که مشخص شد پهپادهای ساخت ترکیه در جنگ دوم قره‌باغ از قطعات کانادایی استفاده کرده‌اند، مجوزهای صادراتی خود را به حالت تعلیق درآورد. اتاوا در سال ۲۰۲۴ اعلام کرد که تحریم‌های اعمال‌شده علیه ترکیه در حوزه صنایع دفاعی را لغو می‌کند و گفت‌وگو با آنکارا درباره فرصت‌های همکاری دوجانبه را آغاز خواهد کرد. پیش‌بینی می‌شود این موضوع یکی از محورهای اصلی دیدار اردوغان و کارنی باشد و در بیانیه مشترک دو کشور نیز بازتاب پیدا کند. مارسل لبلو، سفیر کانادا در آنکارا، گفته است توافقی در این زمینه نیز در دستور کار قرار دارد. همچنین انتظار می‌رود مقام‌های دو کشور در این دیدارها فرصت‌های همکاری در حوزه‌های هوانوردی و فناوری‌های پیشرفته را بررسی کنند.  ترکیه ۶۰۰ میلیون دلار به بانک دفاعی کانادا اختصاص می‌دهد؟ علاوه بر همکاری‌های دوجانبه، انتظار می‌رود کارنی موضوع مشارکت ترکیه در بانک دفاع، امنیت و تاب‌آوری کانادا (DSRB) را مطرح کند که در دست توسعه است و انتظار می‌رود در سال ۲۰۲۷ فعالیت خود را آغاز کند. این بانک زیر نظارت ناتو تأسیس شده، اما پیوستن به آن مستلزم عضویت در ناتو نیست. از اهداف آن می‌توان به ارائه اعتبار بلندمدت به شرکت‌های فعال در بخش دفاعی، به‌ویژه شرکت‌های کوچک و متوسط، گسترش دسترسی به سرمایه، کاهش هزینه‌های تأمین مالی و افزایش ظرفیت صنعتی دفاعی کشورهای عضو اشاره کرد. ظرفیت تأمین مالی این بانک حدود ۱۳۳ میلیارد دلار برآورد شده و قرار است حدود ۲۰ درصد از سرمایه آن از سوی مشارکت‌کنندگان تأمین شود. بلژیک، یونان، اوکراین، رومانی، لوکزامبورگ و لتونی از جمله کشورهایی هستند که تاکنون به این بانک پیوسته‌اند. ترکیه نیز پیش‌تر اعلام کرده بود که به این بانک خواهد پیوست. مقام‌ها گفته‌اند انتظار می‌رود آنکارا حدود ۶۰۰ میلیون دلار سرمایه اختصاص دهد. با این وجود، این موضوع به‌طور عمومی اعلام نشده است که این پرداخت انجام شد یا خیر.

خواندن کامل خبر
ژئوپلیتیک اثر متوسط
ژئوپلیتیک اثر متوسط

کریس رایت، وزیر انرژی آمریکا: در صورت موافقت کشورهای اروپایی با آزادسازی هماهنگ ذخایر، امکان کاهش قابل‌توجه قیمت گازوئیل وجود دارد

اگر گازوئیل روسیه وارد آمریکا شود، احتمالاً به منطقه نیوانگلند در شمال‌شرق این کشور خواهد رسید. اقدامات بیشتری در زمینه پالایش نفت و تأمین مالی بر اساس قانون تولیدات دفاعی باید انجام شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی سپتامبر بانک مرکزی کانادا از رهبران کسب‌وکار: پس از شکست مذاکرات تجاری کانادا و آمریکا، چشم‌انداز شرکت‌ها تیره‌تر شد و انتظارات تورمی افزایش یافت

با وجود افزایش تنش‌های تجاری، احساسات و انتظارات فعالان اقتصادی همچنان به‌مراتب قوی‌تر از دوره اوج تنش‌های تجاری در سال ۲۰۲۵ است. نظرسنجی جداگانه بانک مرکزی کانادا از چشم‌انداز کسب‌وکار در سه‌ماهه سوم: این نظرسنجی که عمدتاً پیش از فروپاشی مذاکرات تجاری انجام شده بود، از بهبود کلی فضای کسب‌وکار حکایت دارد. شاخص نظرسنجی کسب‌وکار بانک مرکزی کانادا در سه‌ماهه سوم به منفی ۰٫۳۳ رسید؛ درحالی‌که این شاخص در سه‌ماهه دوم منفی ۰٫۳۸ بود. رقم سه‌ماهه دوم پیش‌تر منفی ۰٫۳۹ اعلام شده بود. تنها ۶ درصد شرکت‌ها انتظار دارند کانادا سال آینده وارد رکود شود؛ این رقم در سه‌ماهه دوم ۱۷ درصد بود. شاخص تراز دیدگاه شرکت‌ها درباره فروش آینده به مثبت ۴۲ رسید؛ درحالی‌که این شاخص در سه‌ماهه دوم مثبت ۱۵ بود. ۴۱ درصد شرکت‌ها انتظار دارند نرخ تورم طی دو سال آینده بالاتر از ۳ درصد باشد؛ این رقم در سه‌ماهه دوم ۴۴ درصد بود. ۱۸ درصد شرکت‌ها اعلام کردند فروش آن‌ها طی ۱۲ ماه گذشته کاهش یافته است؛ این رقم در سه‌ماهه دوم ۲۲ درصد بود. نظرسنجی سه‌ماهه سوم بانک مرکزی کانادا درباره چشم‌انداز مصرف‌کنندگان در ۱۲ ماه آینده: ۵۳ درصد کانادایی‌ها انتظار دارند اقتصاد این کشور وارد رکود شود؛ این رقم در سه‌ماهه دوم ۵۴٫۶ درصد بود. انتظارات تورمی پنج‌ساله از ۳٫۳۹ درصد در سه‌ماهه دوم به ۳٫۹۱ درصد افزایش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم کانادا به ۳.۱ درصد رسید، اما فشارهای تورمی هسته کاهش یافت

نرخ تورم سالانه کانادا در ماه سپتامبر به ۳.۱ درصد افزایش یافت؛ رقمی که کمتر از پیش‌بینی ۳.۲ درصدی اقتصاددانان بود. افزایش قیمت نفت و در پی آن، رشد هزینه‌های انرژی، عامل اصلی شتاب گرفتن تورم اعلام شده است. شاخص قیمت مصرف‌کننده (CPI) نیز در مقیاس ماهانه ۰.۱ درصد افزایش یافت که پایین‌تر از انتظارات بازار بود. در همین حال، میانگین شاخص‌های تورم هسته‌ مورد توجه بانک مرکزی کانادا به ۱.۸۵ درصد رسید که پایین‌ترین سطح در شش سال گذشته محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی از هوش مصنوعی جذابیت دلار را کم کرد؛ آیا افت بزرگ دلار در راه است؟

در یک نگاه نگرانی از بدهی شرکت‌های فعال در حوزه هوش مصنوعی، با وجود تورم بالای آمریکا، بازده اوراق کوتاه‌مدت و ارزش دلار را تحت فشار قرار داده است. ING معتقد است افت اخیر دلار لزوماً آغاز یک روند نزولی بلندمدت نیست؛ احتمال افزایش نرخ بهره فدرال رزرو در دسامبر همچنان مطرح است. فشارهای مالی فرانسه همچنان یورو را محدود می‌کند؛ با این حال، کاهش بیشتر دلار می‌تواند EURUSD را به محدوده ۱.۱۳۰۰ تا ۱.۱۳۵۰ برساند. پس از نوسان شدید نرخ‌های بهره کوتاه‌مدت آمریکا، دلار نشان داده است که اگر بی‌ثباتی بازار سهام با نگرانی درباره هوش مصنوعی تشدید شود، ممکن است در مقایسه با سایر ارزها عملکرد ضعیف‌تری داشته باشد. بااین‌حال، از دید ING هنوز نشانه‌ای از آغاز یک افت بزرگ و پایدار در ارزش دلار دیده نمی‌شود. در همین حال، اعتراض‌ها در فرانسه ممکن است با سرایت به بازارهای داخلی، مانع تقویت بیشتر یورو شوند. ING همچنین فعلاً تأثیر قابل‌توجهی از اخبار مربوط به روابط آمریکا و اوکراین بر بازار ارز مشاهده نمی‌کند. این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وب‌سایت ING تهیه و برای مخاطبان فارسی‌زبان ترجمه و بازنویسی شده است. دلار؛ نگرانی‌های هوش مصنوعی موقعیت دلار را تضعیف کرده است نگرانی‌های مرتبط با هوش مصنوعی هفته گذشته وارد معادلات بازار فارکس شد؛ هرچند واکنش ارزها بیشتر از مسیر تغییر انتظارات نرخ بهره انتقال پیدا کرده است. نرخ سوآپ شاخص شبانه دوساله دلار آمریکا، موسوم به OIS/SOFR، از سطح ثبت‌شده پس از انتشار شاخص قیمت مصرف‌کننده آمریکا در ۱۴ اکتبر، حدود ۲۵ نقطه پایه کاهش یافته است. این افت قابل‌توجه عمدتاً تحت تأثیر نگرانی‌های هوش مصنوعی رخ داده و داده‌های کلان اقتصادی نقش چندانی در آن نداشته‌اند. به نظر می‌رسد بازار به یک الگوی واکنش مشخص رسیده است: آشفتگی در بازار سهام می‌تواند حتی در شرایطی که تورم همچنان بالاست، انتظارات برای تشدید سیاست پولی فدرال رزرو را به‌شدت کاهش دهد. این واکنش احتمالاً به اثر ثروت در بازار مربوط است؛ عاملی که از نگاه بسیاری از فعالان بازار، در مقاومت اقتصاد آمریکا نقش داشته است. این وضعیت نشان می‌دهد در صورت شکل‌گیری بی‌ثباتی در بازار سهام به دلیل نگرانی‌های فناوری و هوش مصنوعی، دلار لزوماً پناهگاه امن اصلی سرمایه‌گذاران نخواهد بود و ممکن است در مقایسه با بسیاری از ارزهای گروه ۱۰ اقتصاد بزرگ عملکرد ضعیف‌تری داشته باشد. بااین‌حال، سرایت نگرانی‌ها به شاخص‌های گسترده‌تر سهام آمریکا و جهان تاکنون محدود بوده است. افت نزدک نیز تنها رشد یک ماه گذشته این شاخص را از بین برده است. احساسات بازار درباره هوش مصنوعی در طول هفته همچنان بر بازار ارز اثر خواهد گذاشت، اما اگر سهام فناوری به ثبات برسد، این عامل می‌تواند به‌سرعت اهمیت خود را از دست بدهد. از منظر اقتصاد کلان، ING با وجود کاهش انتظارات نرخ بهره آمریکا، این تحولات را نشانه آغاز یک روند نزولی بزرگ برای دلار نمی‌داند. افزایش نرخ بهره فدرال رزرو در ماه دسامبر همچنان سناریویی محتمل است. سیاست‌گذاران نیز ظاهراً در موقعیتی نیستند که در نشست اکتبر پیامی آشکارا انبساطی ارسال کنند. افزون بر این، بالا ماندن قیمت انرژی احتمال بهبود چشمگیر بازار جهانی اوراق قرضه را محدود می‌کند. از نظر ING، بازگشت شاخص دلار DXY به محدوده ۱۰۱ در هفته‌های آینده امکان‌پذیر است، اما در شرایط فعلی انتظار افت بسیار بیشتری وجود ندارد. تقویم اقتصادی آمریکا در این هفته نسبتاً خلوت است و فدرال رزرو نیز در دوره سکوت ارتباطی پیش از نشست خود قرار دارد. ING فعلاً اثر آشکاری از تیره‌تر شدن روابط آمریکا و اوکراین و اروپا بر بازار فارکس مشاهده نمی‌کند. بازارها احتمالاً در قیمت‌گذاری پایان قریب‌الوقوع جنگ روسیه و اوکراین یا پیامدهای بلندمدت آن برای اروپا محتاط هستند؛ هرچند تحولات مهم در روزهای آینده می‌تواند این وضعیت را تغییر دهد. ▶️ مشاهده کنید: تحلیل بنیادی بازار فارکس؛ چرا تورم بالا هم نتوانست جلوی رشد طلا را بگیرد؟ یورو؛ اعتراض‌های فرانسه ممکن است فعلاً مانع رشد بیشتر شود جفت‌ارز EURUSD در معاملات شبانه برای مدتی به زیر سطح ۱٫۱۲۰۰ سقوط کرد، اما صبح دوباره اندکی افزایش یافت. تغییر اختلاف نرخ‌های بهره کوتاه‌مدت باعث شده برآورد ING از ارزش منصفانه کوتاه‌مدت این جفت‌ارز به محدوده ۱٫۱۳۷ تا ۱٫۱۳۹ برسد. بر این اساس، یورو در برابر دلار حدود ۱٫۳ تا ۱٫۵ درصد کمتر از ارزش برآوردشده معامله می‌شود. این فاصله با تداوم ریسک مالی فرانسه سازگار است؛ ریسکی که در اختلاف بازده اوراق قرضه ۱۰ساله فرانسه و آلمان نیز دیده می‌شود. این اختلاف همچنان در محدوده ۱۳۵ تا ۱۴۰ نقطه پایه قرار دارد. بازارها اخیراً تا حدی نسبت به وضعیت بودجه فرانسه آرام‌تر شده‌اند. بااین‌حال، ادامه اعتراض‌های گسترده در این کشور طی آخر هفته می‌تواند بر سهام فرانسه فشار وارد کند و حتی به بازار اوراق قرضه نیز سرایت کند. ING بعید می‌داند این اعتراض‌ها به‌تنهایی باعث افزایش پایدار اختلاف بازده اوراق فرانسه و آلمان شود، اما ممکن است مانع بازگشت EURUSD به سطوح پایان هفته گذشته شود. از نظر داده‌های اقتصادی، مهم‌ترین رویداد هفته انتشار شاخص‌های مدیران خرید یا PMI در روز جمعه است. انتظار می‌رود شاخص ترکیبی منطقه یورو اندکی کاهش یابد، اما همچنان در محدوده نشان‌دهنده رشد فعالیت اقتصادی باقی بماند. فردا نیز شاخص اعتماد اقتصادی ZEW آلمان مورد توجه بازار خواهد بود. در شرایط فعلی، توازن ریسک‌ها برای EURUSD تقریباً دوطرفه است. ریسک نزولی همچنان از وضعیت مالی فرانسه ناشی می‌شود، هرچند شدت آن اخیراً کمی کاهش یافته است. در مقابل، تشدید دوباره نگرانی‌ها درباره هوش مصنوعی می‌تواند انتظارات نرخ بهره فدرال رزرو را پایین بیاورد و به یورو کمک کند. هدف یک‌ماهه ING برای EURUSD همچنان ۱٫۱۳۰۰ است. دلار کانادا؛ تورم همچنان قابل‌کنترل است، اما افزایش نرخ بهره ممکن است کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده نسبت به ماه قبل ۰٫۲ درصد افزایش یابد؛ رقمی که به‌ویژه با توجه به تثبیت شاخص‌های تورم هسته در حوالی ۲ درصد، چندان بالا محسوب نمی‌شود. بازار کار کانادا نشانه‌هایی از ضعف بروز داده است: اشتغال در ماه‌های اوت و سپتامبر دو بار متوالی کاهش یافته و نرخ بیکاری به ۶٫۵ درصد رسیده است. بااین‌حال، مقاومت رشد اقتصادی و افزایش اختلاف نرخ بهره میان کانادا و آمریکا باعث شده احتمال افزایش نرخ بهره بانک مرکزی کانادا در ماه دسامبر همچنان جدی باشد. بانک مرکزی کانادا امروز نظرسنجی چشم‌انداز کسب‌وکار را نیز منتشر می‌کند. بازارها در حال حاضر افزایش ۲۵ نقطه پایه‌ای نرخ بهره در دسامبر را کاملاً در قیمت‌ها لحاظ کرده‌اند و برای نشست هفته آینده نیز حدود ۹ نقطه پایه افزایش نرخ را پیش‌بینی می‌کنند. بنابراین، حتی اگر نشست اکتبر برای آماده‌سازی بازار جهت افزایش نرخ بهره در دسامبر استفاده شود، ظرفیت رشد بیشتر دلار کانادا ممکن است محدود باشد؛ مگر اینکه بانک مرکزی برخلاف انتظار، همین ماه نرخ بهره را افزایش دهد. از نگاه ING، بازار فعلاً احتمال چنین تصمیمی را کمتر از واقع برآورد نکرده است. ING در شرایط فعلی افت بیشتری برای جفت‌ارز USDCAD پیش‌بینی نمی‌کند و بازگشت آن به محدوده ۱٫۴۲۰۰ را همچنان سناریوی پایه خود برای پایان ماه و پایان سال می‌داند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ایران چگونه محاصره دریایی آمریکا را دور می‌زند؟ رد پای نفتکش‌ها در آب‌های عمان

در یک نگاه صادرات گاز مایع: از اواسط ژوئیه، دست‌کم ۸ کشتی حامل گاز نفتی مایع‌شده (LPG) ایران از خلیج عمان خارج شده‌اند. روش انتقال: ایران با استفاده از انتقال محموله از کشتی به کشتی، به‌ویژه در نزدیکی عمان و آب‌های مالزی، تلاش کرده محموله‌های خود را جابه‌جا کند. موضع واشنگتن: ارتش آمریکا می‌گوید محاصره دریایی همچنان پابرجاست. طبق اعلام فرماندهی مرکزی آمریکا، طی سه ماه از اجرای دور جدید محاصره، ۱۳۵ کشتی وادار به تغییر مسیر شده‌اند و چهار کشتی تجاری از کار افتاده‌اند. بر اساس داده‌های اطلاعات کشتیرانی و اظهارات افراد مطلع از مسائل امنیت دریایی، ایران از ماه ژوئیه تاکنون، با وجود محاصره دریایی آمریکا، توانسته است مقداری گاز نفتی مایع‌شده (LPG) و سوخت جت صادر کند. این گزارش توسط Oilprice منتشر و توسط تیم یوتوتایمز بازنویسی و ترجمه شده است. چهار نفر از فعالان حوزه امنیت دریایی که تحرکات نفتی در خلیج فارس را رصد می‌کنند، به رویترز گفتند تهران طی هفته‌های اخیر، محموله‌های خود را در میان حجم فزاینده انتقال محموله از کشتی به کشتی توسط سایر تولیدکنندگان منطقه خلیج فارس در آب‌های نزدیک عمان پنهان کرده است. این گزارش برای نخستین بار جزئیاتی از صادرات ایران و روش‌های مورد استفاده برای انجام آن را فاش می‌کند. اگرچه حجم این محموله‌ها در مقایسه با صادرات انرژی ایران در گذشته بسیار ناچیز است، اما شواهد نادری از عبور فرآورده‌های نفتی از محاصره‌ای به شمار می‌رود که صادرات نفت خام ایران را متوقف کرده است. تحلیل‌های گروه آمریکایی «اتحاد علیه ایران هسته‌ای» (United Against Nuclear Iran) یا UANI) که با استفاده از داده‌های ردیابی کشتی‌ها و ماهواره‌ها، تردد نفتکش‌های مرتبط با ایران را زیر نظر دارد، نشان می‌دهد از اواسط ژوئیه تاکنون، دست‌کم هشت کشتی حامل گاز نفتی مایع‌شده ایران از خلیج عمان خارج شده‌اند. ✔️ بیشتر بخوانید: ایران از عبور نفتکش‌ها از تنگه هرمز پول می‌گیرد؟ ادعای تازه کپلر همچنین، تصاویر ماهواره‌ای و تحلیل‌های تکمیلی گروه اطلاعات دریایی «سین‌مکس» (SynMax) نشان می‌دهد یک نفتکش دیگر حامل سوخت جت ایران در ماه سپتامبر به میانمار رسیده است. قیمت گاز مایع و سوخت جت چه واکنشی به گزارش‌های مربوط به محاصره نشان داده‌اند؟ آمریکا در سال ۲۰۲۳ تحریم‌های هدفمندی علیه صنعت سوخت جت میانمار اعمال کرد. واشنگتن دلیل این اقدام را حملات هوایی ارتش میانمار به غیرنظامیان اعلام کرد؛ حملاتی که به گفته سازمان ملل متحد، هزاران کشته بر جای گذاشته‌اند. حکومت نظامی میانمار بارها هدف قرار دادن غیرنظامیان را رد کرده و مدعی شده است عملیات آن علیه گروه‌های مسلح انجام می‌شود. بررسی رویترز درباره کشتی‌ها و تحریم‌های اعمال‌شده از سوی وزارت خزانه‌داری آمریکا نشان می‌دهد شش فروند از هشت کشتی حامل گاز و همچنین نفتکش حامل سوخت جت، به دلیل انتقال فرآورده‌های نفتی و پتروشیمی ایران، تحت تحریم‌های آمریکا قرار دارند. جمیما شلی، تحلیلگر ارشد پژوهشی در گروه UANI، گفت: «آنچه مشاهده کرده‌ایم، عبور تعداد محدودی نفتکش حامل گاز نفتی مایع‌شده ایران است؛ اما اکثریت قاطع نفتکش‌های حامل محصولات ایرانی، توسط نیروهای آمریکایی به مسیرهای دیگری هدایت شده‌اند.» شلی افزود برخی از نفتکش‌های حامل گاز مایع ایران، محموله‌های خود را در نزدیکی شهرهای ساحلی شناص و صحار در عمان منتقل کرده‌اند. برخی دیگر نیز مدتی در خلیج عمان منتظر مانده‌اند و سپس از محدوده محاصره دریایی آمریکا عبور کرده‌اند؛ محدوده‌ای که فرماندهی مرکزی ارتش آمریکا اعلام کرده در خلیج عمان، نزدیک مرز ایران و پاکستان، قرار دارد. به گفته شلی، حجم مجموع این محموله‌های گاز مایع حدود ۴.۱ میلیون بشکه برآورد شده است. او تأکید کرد که این محموله‌ها بیشتر تحت تأثیر «فرصت‌طلبی» جابه‌جا شده‌اند و لزوماً نشان‌دهنده شکل‌گیری روندی تازه نیستند که در آن ایران بخواهد با استفاده از کشتی‌های کوچک‌تر، نفت و محصولات پتروشیمی خود را صادر کند. بر اساس تحلیل UANI، بیشتر این محموله‌ها به محدوده بندری خارجی شرقی مالزی رفته‌اند تا در آنجا بار دیگر از طریق انتقال کشتی به کشتی جابه‌جا شوند؛ اقدامی که مقصد نهایی احتمالی آن‌ها را چین نشان می‌دهد. ✔️ بیشتر بخوانید: بحران گازوئیل تا سال ۲۰۲۷ ادامه دارد؛ چرا افزایش عرضه نفت هم کافی نیست؟ دولت ایران به درخواست رویترز برای اظهارنظر پاسخ نداد. دولت مورد حمایت ارتش میانمار نیز در پاسخ به پرسشی درباره دریافت سوخت جت ایران، اظهار نظری نکرد. ارتش آمریکا: محاصره دریایی «نفوذناپذیر» است فرماندهی مرکزی ارتش آمریکا اعلام کرد محاصره دریایی این کشور که نخستین بار در ۱۳ آوریل علیه صادرات نفت مرتبط با ایران اعمال شد، «نفوذناپذیر» است. این محاصره در ماه ژوئن، پس از دستیابی آمریکا و ایران به یک تفاهم اولیه، لغو شد؛ اما پس از فروپاشی توافق، در ۱۴ ژوئیه بار دیگر به اجرا درآمد. یک مقام نظامی آمریکا به رویترز گفت عبور یک کشتی از منطقه لزوماً به این معنا نیست که آن کشتی از محاصره گریخته است. به گفته او، هر کشتی به‌صورت جداگانه ارزیابی می‌شود و اسناد آن مورد بررسی قرار می‌گیرد. این مقام افزود ممکن است برخی کشتی‌ها به دلایل بشردوستانه اجازه عبور دریافت کنند. او همچنین توضیح داد که قرار گرفتن نام یک کشتی در فهرست تحریم‌های آمریکا، تنها عامل تعیین‌کننده برای مشمول شدن آن در محاصره نیست. نیروهای آمریکایی برخی کشتی‌ها را نیز از نزدیک زیر نظر دارند، اما به دلایل عملیاتی علیه آن‌ها اقدامی انجام نمی‌دهند. فرماندهی مرکزی ارتش آمریکا در گزارشی که ۱۳ اکتبر منتشر کرد، اعلام کرد طی سه ماه از اجرای دور جدید محاصره، چهار کشتی تجاری از کار انداخته شده‌اند و نیروهای آمریکایی ۱۳۵ کشتی را وادار به تغییر مسیر کرده‌اند. بر اساس بیانیه‌های پیشین فرماندهی مرکزی، ارتش آمریکا کشتی‌هایی را که از آسیا حرکت می‌کردند نیز به عقب بازگردانده و چند نفتکش را توقیف کرده است. واشنگتن در کنار محاصره دریایی، کارزار تحریمی گسترده‌ای را نیز دنبال می‌کند که هدف آن قطع ارتباطات مالی باقی‌مانده ایران و محروم کردن تهران از درآمدهای ارزی است. آمریکا هفته گذشته تحریم‌های جدیدی علیه ۱۷ کشتی دخیل در انتقال نفت خام، محصولات پتروشیمی و فرآورده‌های نفتی ایران اعمال کرد. تحریم‌های اخیر چه تأثیری بر حمل‌ونقل دریایی انرژی ایران داشته‌اند؟ سخنگوی وزارت خزانه‌داری آمریکا، داده‌های کشتیرانی حاکی از دور زدن محاصره توسط برخی کشتی‌ها را زیر سؤال برد و گفت کشتی‌ها ممکن است هنگام بارگیری، موقعیت مکانی خود را جعل کنند یا از هویت‌های جعلی استفاده کنند. او تأکید کرد که این داده‌ها «باید با کمی تردید مورد توجه قرار گیرند». توربیورن سولتوِدت، تحلیلگر ارشد خاورمیانه در شرکت اطلاعات ریسک «وریسک مِیپل‌کرافت» (Verisk Maplecroft)، گفت: اگر ایران بتواند حتی در تعداد محدود، نفتکش‌های حامل فرآورده‌های نفتی را از محاصره عبور دهد، سوخت جت می‌تواند گزینه مناسبی باشد. صنعت هوانوردی ایران تحت فشار فزاینده تحریم‌های آمریکا قرار دارد، تعداد هواپیماهای زمین‌گیرشده رو به افزایش است و پالایشگاه‌های ایران نیز ممکن است با مازاد سوخت جت مواجه باشند.» بر اساس داده‌های شرکت کپلر (Kpler)، صادرات نفت خام ایران در ماه سپتامبر به صفر رسید. این نخستین ماه بدون ثبت هیچ محموله صادراتی از زمان آغاز رصد این تولیدکننده توسط شرکت مذکور در سال ۲۰۱۳ بود. اسکات بسنت، وزیر خزانه‌داری آمریکا، پیش‌تر گفته است محاصره دریایی مانع از آن شده که چین بخش عمده نفت ایران را خریداری کند و ایران دیگر قادر نیست نفت خام خود را به مشتریانش تحویل دهد. ✔️ بیشتر بخوانید: تنگه هرمز و کابوس زمستانی اروپا؛ آیا بحران گاز ۲۰۲۲ تکرار می‌شود؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر