


چشمانداز هفته پیشرو؛ شاخصهای PMI و تورم PCE در کانون توجه بازارها پیش از تعطیلات شکرگزاری
 محمد زمانی
زمان مطالعه: ۸ دقیقه
- شاخصهای اولیه PMI و دادههای تورم PCE آمریکا میتوانند انتظارات بازار درباره مسیر آتی نرخ بهره فدرال رزرو را تحت تأثیر قرار دهند.
- شاخصهای PMI منطقه یورو و بریتانیا نخستین تصویر از وضعیت فعالیتهای اقتصادی و تجاری این دو اقتصاد در ماه نوامبر را ارائه خواهند کرد.
- دادههای تورم CPI استرالیا میتوانند انتظارات برای تصمیم بعدی بانک مرکزی این کشور را تغییر دهند و بر مسیر دلار استرالیا تأثیر بگذارند.
- دادههای تورم توکیو میتوانند انتظارات برای افزایش نرخ بهره بانک مرکزی ژاپن را تقویت یا تضعیف کرده و نوسانات تازهای در ارزش ین ایجاد کنند.
دادههای PMI و تورم PCE آمریکا، قدرت رالی دلار را محک میزنند
دلار آمریکا در هفته جاری به روند صعودی خود ادامه داد؛ روندی که همچنان تحت تأثیر بازنگری انقباضی انتظارات بازار نسبت به مسیر آتی نرخ بهره فدرال رزرو قرار دارد. پس از انتشار گزارش قدرتمند اشتغال بخش غیرکشاورزی (گزارش NFP) ماه اکتبر، دادههای تورم CPI بالاتر از انتظار در همان ماه و اظهارات هاوکیش چند تن از مقامات فدرال رزرو، سرمایهگذاران متقاعد شدند که این بانک در نشست روزهای 8 و 9 دسامبر بار دیگر نرخ بهره را افزایش خواهد داد.
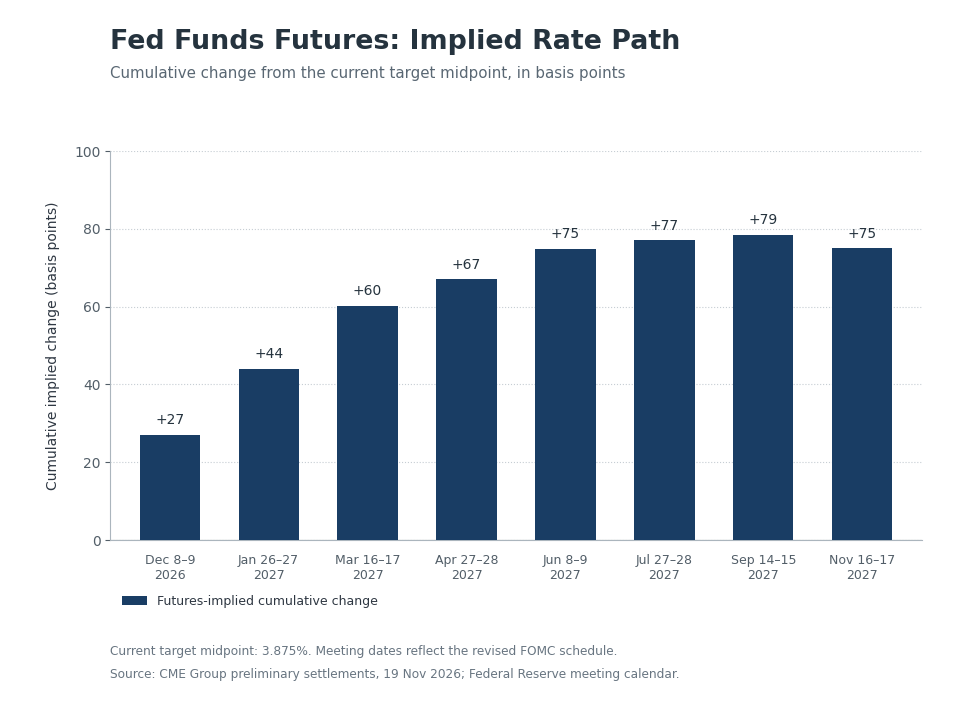
بر اساس قراردادهای آتی نرخ بهره فدرال رزرو، افزایش 25 واحد پایهای نرخ بهره بهطور کامل در قیمتها لحاظ شده است؛ در حالی که احتمال افزایش بزرگتر 50 واحد پایهای نیز نزدیک به 10 درصد برآورد میشود. برای سال آینده نیز فعالان بازار مجموعاً حدود 80 واحد پایه افزایش نرخ بهره را تا ماه سپتامبر پیشبینی میکنند. این بدان معناست که اگر فدرال رزرو ماه آینده نرخ بهره را 25 واحد پایه افزایش دهد، انتظار میرود دو افزایش دیگر در سال آینده انجام شود و احتمال افزایش سوم نیز حدود 20 درصد در نظر گرفته شده است.
با توجه به اینکه این انتظارات انقباضی تا حد زیادی در رالی اخیر دلار منعکس شدهاند، احتمالاً توجه سرمایهگذاران در هفته آینده به برآوردهای اولیه شاخصهای مدیران خرید (PMI) مؤسسه S&P Global برای ماه نوامبر، برآورد دوم تولید ناخالص داخلی (GDP) سهماهه سوم آمریکا و دادههای تورم PCE ماه اکتبر معطوف خواهد شد.
انتشار شاخصهای PMI در روز دوشنبه آغازگر رویدادهای مهم هفته خواهد بود. این دادهها از اهمیت ویژهای برخوردارند؛ زیرا نخستین تصویر از وضعیت فعالیتهای تجاری و اقتصادی آمریکا در ماه نوامبر را ارائه خواهند کرد. همچنین زیرشاخصهای اشتغال و قیمتها با دقت زیادی زیر نظر خواهند بود؛ چراکه مستقیماً با مأموریت دوگانه فدرال رزرو، یعنی دستیابی به اشتغال حداکثری و حفظ ثبات قیمتها، ارتباط دارند.
روز چهارشنبه، برآورد دوم تولید ناخالص داخلی سهماهه سوم اطلاعات بهروزشدهای درباره توانایی بزرگترین اقتصاد جهان برای تحمل افزایشهای بیشتر نرخ بهره ارائه خواهد کرد. در همین حال، شاخصهای تورم هزینههای مصرف شخصی (PCE)، که معیارهای تورمی ترجیحی فدرال رزرو محسوب میشوند، مشخص خواهند کرد که آیا انتظارات بازار برای افزایش بیشتر نرخ بهره پس از ماه دسامبر توجیهپذیر است یا خیر.
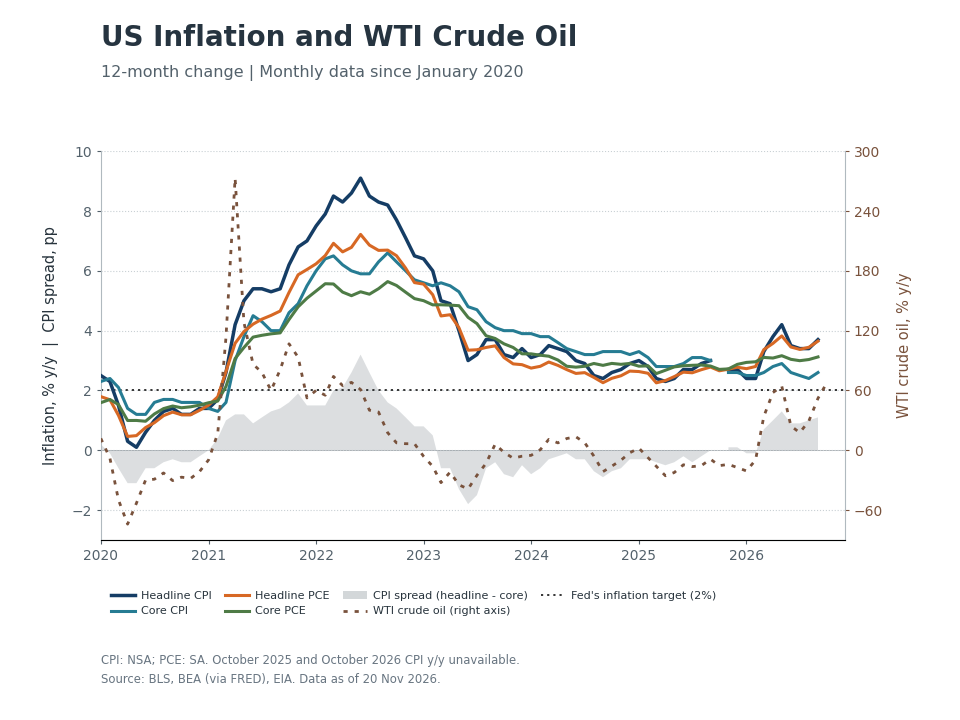
اگر دادههای اقتصادی آمریکا سرمایهگذاران را به لحاظ کردن افزایشهای بیشتری در نرخ بهره سال آینده ترغیب کنند، احتمالاً دلار آمریکا با حمایت تازهای مواجه خواهد شد و همزمان با افزایش بیشتر بازده اوراق خزانهداری، به روند صعودی خود ادامه خواهد داد.
با این حال، روز پنجشنبه در آمریکا تعطیلات شکرگزاری است و بازار سهام والاستریت و بازار اوراق قرضه آمریکا هر دو تعطیل خواهند بود. اگرچه معاملات روز جمعه از سر گرفته میشوند، اما بازارها زودتر از موعد معمول بسته خواهند شد. بسیاری از معاملهگران نیز برای گذراندن تعطیلات در کنار خانواده یا استفاده از تخفیفهای جمعه سیاه (Black Friday) از بازار فاصله خواهند گرفت؛ موضوعی که به کاهش حجم معاملات و نقدشوندگی بازار منجر میشود. چنین شرایطی میتواند حتی بدون وجود محرک بنیادی مهم، نوسانات ناگهانی و شدیدی را در دلار آمریکا ایجاد کند.
شاخصهای اولیه PMI منطقه یورو و بریتانیا نیز در کانون توجه
پیش از انتشار شاخصهای PMI آمریکا، مؤسسه S&P Global برآوردهای اولیه شاخصهای مدیران خرید منطقه یورو و بریتانیا را منتشر خواهد کرد.
ابتدا به منطقه یورو میپردازیم. بانک مرکزی اروپا (ECB) در آخرین نشست خود در 29 اکتبر، به اتفاق آرا تصمیم گرفت نرخهای بهره را بدون تغییر حفظ کند؛ هرچند سیاستگذاران بهطور جدی درباره ضرورت افزایش مجدد نرخ بهره گفتوگو کردند. آنها در شرایطی تصمیم گرفتند فعلاً دست به اقدام نزنند که تورم زیربنایی در مجموع باثبات بود، رشد دستمزدها روندی تعدیلی داشت و ریسکهای نزولی فعالیتهای اقتصادی همچنان پابرجا بودند. بانک مرکزی اروپا با تأکید مجدد بر وابستگی تصمیمها به دادههای اقتصادی و اتخاذ رویکرد نشستبهنشست، بدون تعهد قبلی به مسیر مشخصی برای نرخ بهره، باعث شد سرمایهگذاران تا حدودی انتظارات خود برای افزایش نرخ بهره را کاهش دهند.
با این حال، پس از این تصمیم، دادههای شاخص هماهنگ قیمت مصرفکننده (HICP) ماه اکتبر نشان دادند که نرخ تورم سرفصل منطقه یورو از 3.8 درصد به 4.0 درصد افزایش یافته است؛ رقمی که دو برابر هدف تورمی 2 درصدی بانک مرکزی اروپا محسوب میشود. در همین حال، تورم هسته نیز از 2.5 درصد به 2.6 درصد رسید. افزایش تورم سرفصل عمدتاً ناشی از جهش 21 درصدی قیمت انرژی در پی درگیریهای خاورمیانه بود، در حالی که رشد تورم زیربنایی نیز احتمالاً نگرانیها درباره شکلگیری آثار تورمی ثانویه را افزایش داده است.
با در نظر گرفتن این شرایط، سرمایهگذاران اکنون افزایش 25 واحد پایهای نرخ بهره در نشست ماه دسامبر بانک مرکزی اروپا را بهطور کامل در قیمتها لحاظ کردهاند و برای سال آینده نیز دو افزایش دیگر به همین میزان پیشبینی میکنند. با این حال، یورو همچنان در برابر دلار آمریکا تحت فشار قرار دارد و مشخص نیست که آیا بهبود احتمالی شاخصهای PMI میتواند سرنوشت این ارز را تغییر دهد یا خیر؛ بهویژه اگر دادههای اقتصادی هفته آینده آمریکا سرمایهگذاران را به لحاظ کردن مسیر انقباضی شدیدتری برای نرخ بهره فدرال رزرو ترغیب کنند.
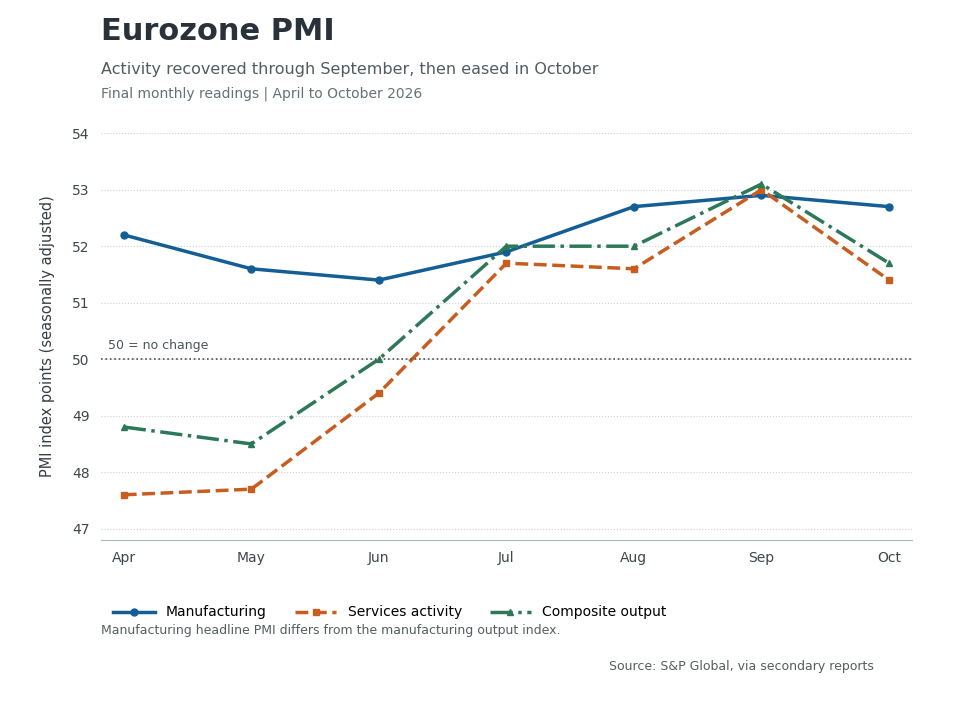
صورتجلسه نشست 29 اکتبر بانک مرکزی اروپا روز پنجشنبه منتشر خواهد شد و اگر این گزارش تأیید کند که فضای سیاستگذاری نسبت به نشستهای پیشین کمتر انقباضی شده است، احتمالاً یورو حتی در صورت بهبود شاخصهای PMI نیز حمایت محدودی دریافت خواهد کرد.
در خصوص شاخصهای اقتصادی بریتانیا نیز، با توجه به اینکه انتظار میرود بانک انگلستان (BoE) در سال 2027 افزایشهای بیشتری در نرخ بهره نسبت به بانک مرکزی اروپا و فدرال رزرو اعمال کند، انتشار دادههای PMI که از تداوم گسترش فعالیتهای تجاری و اقتصادی بریتانیا حکایت داشته باشند، میتواند از پوند حمایت کند. این در حالی است که دادههای تورم CPI بریتانیا برای ماه اکتبر پایینتر از پیشبینیهای خود بانک انگلستان منتشر شدهاند.
آیا دادههای تورم استرالیا و توکیو میتوانند از دلار استرالیا و ین حمایت کنند؟
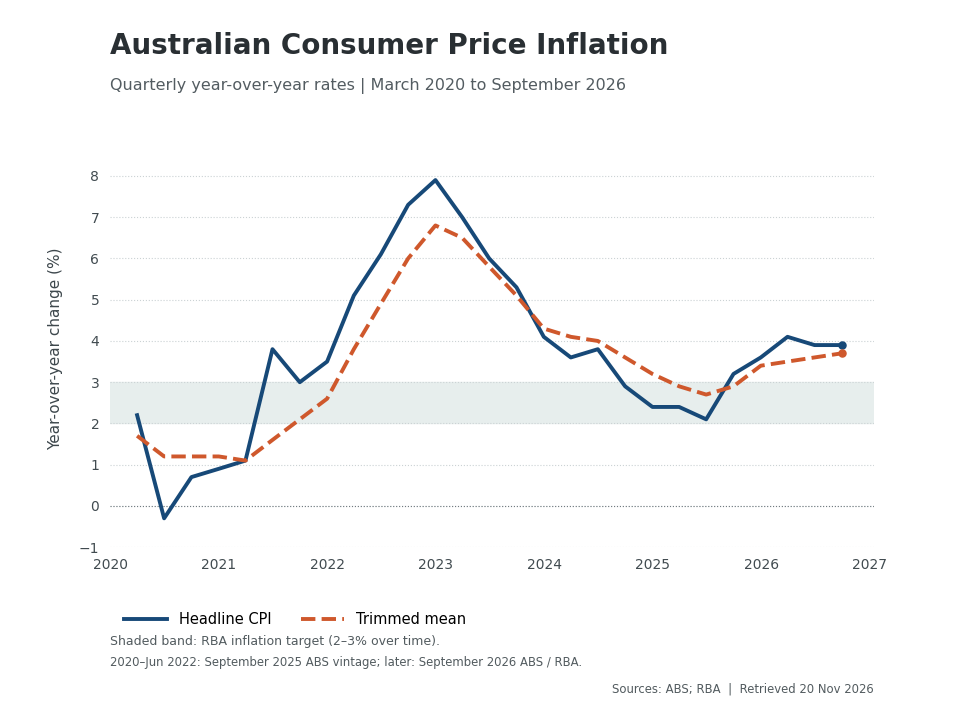
در سایر بازارها، معاملهگران دلار استرالیا دادههای شاخص قیمت مصرفکننده (CPI) این کشور برای ماه اکتبر را با دقت زیر نظر خواهند داشت؛ در حالی که توجه معاملهگران ین ژاپن به آمار تورم توکیو برای ماه نوامبر معطوف خواهد بود.
بانک مرکزی استرالیا (RBA) در ابتدای ماه جاری برای پنجمین بار در چرخه کنونی نرخ بهره را افزایش داد، اما سه نفر از اعضای هیئت سیاستگذاری با این تصمیم مخالفت کردند و به حفظ نرخ بهره در سطح 4.60 درصد رأی دادند. میشل بولاک، رئیس بانک مرکزی استرالیا، تأکید کرد که آثار کامل افزایشهای اخیر نرخ بهره هنوز در سراسر اقتصاد نمایان نشده است؛ ازاینرو، پس از افزایش نرخ بهره در ماه جاری، توقف موقت چرخه انقباضی و ارزیابی دادههای اقتصادی جدید، رویکردی محتاطانه و منطقی خواهد بود.
این موضوع باعث میشود دادههای CPI روز چهارشنبه از اهمیت ویژهای برخوردار باشند. اگرچه اکثریت قاطع فعالان بازار انتظار دارند بانک مرکزی استرالیا در نشست ماه دسامبر نرخ بهره را بدون تغییر حفظ کند، انتشار ارقام تورمی بالاتر از انتظار میتواند احتمال افزایش مجدد نرخ بهره در اوایل سال آینده را همچنان زنده نگه دارد و به دلار استرالیا فرصت دهد بخشی از افت اخیر خود را جبران کند.
در ژاپن، با توجه به همبستگی بالای دادههای تورم توکیو با شاخص قیمت مصرفکننده در سطح ملی، انتشار این آمار میتواند انتظارات بازار درباره افزایش نرخ بهره بانک مرکزی ژاپن (BoJ) و در نتیجه، ارزش ین را تحت تأثیر قرار دهد. همچنین انتظار میرود بانک مرکزی ژاپن تا پایان سال 2027 حدود سه بار دیگر و هر بار به میزان 25 واحد پایه نرخ بهره را افزایش دهد؛ در حالی که احتمال انجام نخستین افزایش در ماه دسامبر حدود 75 درصد برآورد میشود.
در شرایطی که جفتارز دلار ین (USDJPY) به دلیل نگرانیها درباره مداخله احتمالی مقامات ژاپنی، پس از نزدیک شدن به سطح 160.00 با فشار فروش مواجه شده است، انتشار دادههای تورمی توکیو بالاتر از انتظار میتواند عقبنشینی این جفتارز را تشدید کند.
با این حال، در حال حاضر شکلگیری یک روند صعودی گستردهتر و پایدار در ارزش ین چندان محتمل به نظر نمیرسد. سانائه تاکایچی، نخستوزیر ژاپن، بارها خواستار حفظ نرخ بهره در سطوح پایین از سوی بانک مرکزی این کشور شده و ممکن است بهصورت غیرمستقیم بر تصمیمهای سیاست پولی تأثیر بگذارد. همچنین انتصاب اعضای بیشتری با گرایش انبساطی به هیئت سیاستگذاری بانک مرکزی ژاپن در سال آینده میتواند ریسکهای نزولی برای مسیر فعلی نرخ بهره مورد انتظار بازار ایجاد کند؛ موضوعی که احتمالاً رشد ین را محدود و کوتاهمدت نگه خواهد داشت.

افت ۸.۵ درصدی والاستریت و خروج از معاملات حملی؛ چشمانداز ING از هدف بعدی دلار
در یک نگاه بازار سهام آمریکا: شاخص S&P 500 پس از افتهای اخیر، اکنون ۸.۵ درصد پایینتر از سقف سال جاری قرار دارد؛ در حالی […]
مشاهده خبر
مطالب مرتبط

عرضه اولیه تاریخی آنتروپیک؛ استقبال کمسابقه بازار از غول هوش مصنوعی
عرضه اولیه آنتروپیک از رویدادهای مهم بازار سهام در سال ۲۰۲۶ بود. این رویداد نشان داد بازار برای تأمین مالی زیرساختهای هوش مصنوعی آمادگی بالایی […]
مشاهده خبر
سقوط سهام فناوری؛ آیا خوشبینی هوش مصنوعی به نقطه بازنگری رسیده؟
بازار سهام آمریکا در ۲۰ نوامبر ۲۰۲۶ زیر فشار فروش فناوری قرار گرفت و نزدک را وارد بازدهی منفی سالانه کرد. تابلوی معاملاتی، افت ۲٫۹۲ […]
مشاهده خبر
آیا سقوط طلا تا ۳۰۰۰ دلار ادامه دارد؟ درس مهمی از ریزش سال ۲۰۱۵
در یک نگاه طلا و نقره در مدت تنها شش ساعت، حدود یک تریلیون دلار از ارزش بازار خود را از دست دادند. قیمت طلا […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام