



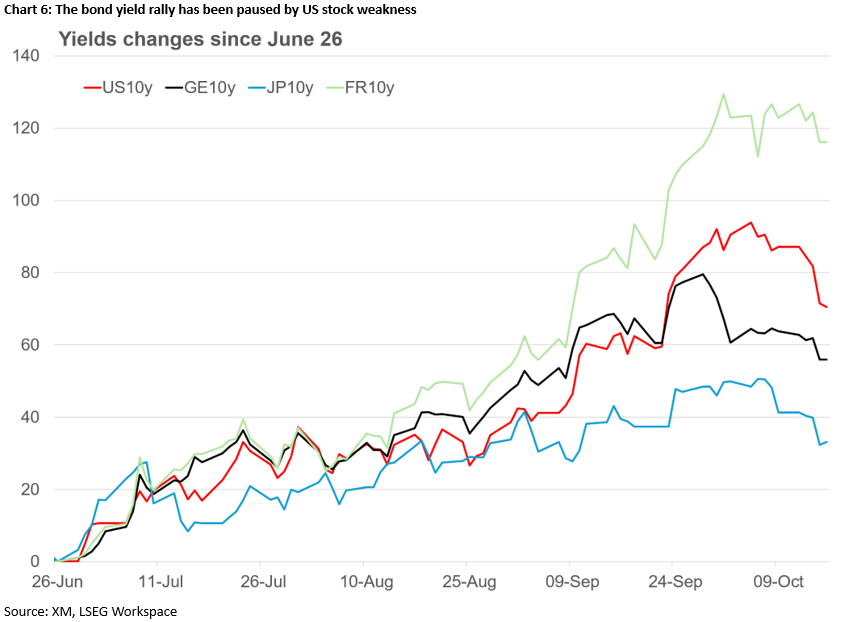
- شاخصهای سهام آمریکا تحت فشار قرار گرفتهاند و افزایش ریسکگریزی در بازارها، با کاهش بازده اوراق دولتی، از قیمت این اوراق حمایت کرده است.
- در شرایط ضعف سهام فناوری، گزارشهای مالی شرکتهای آمریکایی و انتخابات میاندورهای این کشور در کانون توجه سرمایهگذاران قرار خواهند گرفت.
- دادههای اشتغال و تورم بریتانیا میتوانند انتظارات فعلی بازار برای افزایش نرخ بهره بانک انگلستان را به چالش بکشند.
- شاخصهای PMI منطقه یورو و دادههای اقتصادی چین از رویدادهای کلیدی هفته خواهند بود؛ در حالی که یورو و دلار استرالیا هر دو در جستوجوی عوامل حمایتی تازه هستند.
ضعف بازار سهام آمریکا به تقویت اوراق دولتی منجر شد
هفتهای دشوار برای سرمایهگذاران سپری شده است؛ زیرا انتشار گزارش تورم CPI آمریکا که بالاتر از انتظار بود و آغاز قدرتمند فصل گزارشهای مالی شرکتها، نتوانستند واکنشهای مورد انتظار را در بازارها ایجاد کنند. بهجز دلار استرالیا، دلار آمریکا در حال حاضر در برابر سایر ارزهای اصلی تنها رشد محدودی را ثبت کرده و رالی آن پس از انتشار شاخص CPI نیز کوتاهمدت بوده است؛ بهویژه در شرایطی که اظهارات داویش مقامات فدرال رزرو همچنان ادامه دارد. با این حال، ضعف شاخص نزدک به یکی از موضوعات اصلی بازار تبدیل شده و نگرانی سرمایهگذاران را افزایش داده است.
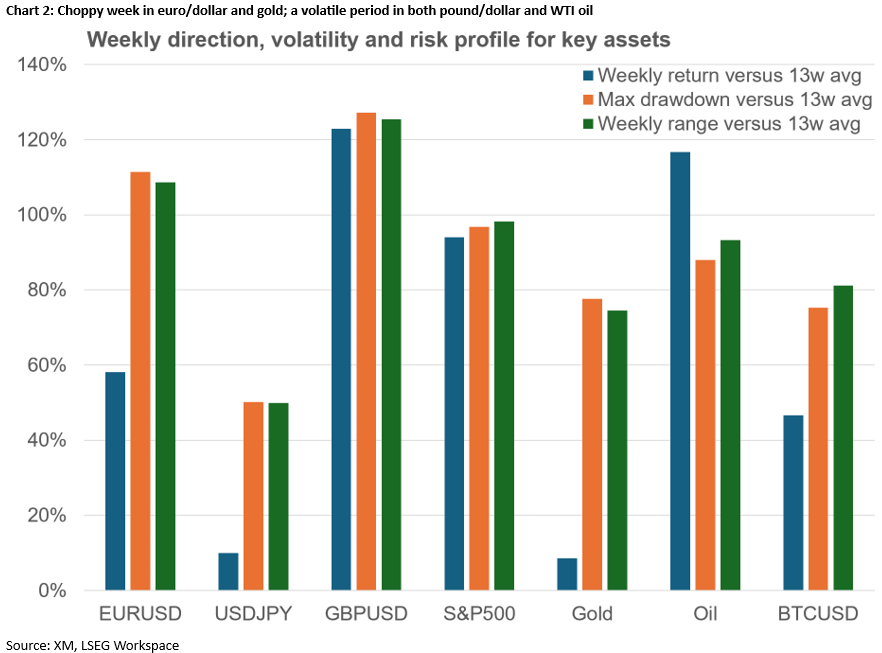
پس از دو ماه عملکرد مثبت و با وجود انتشار اولیه گزارشهای مالی امیدوارکننده از شرکتهای مرتبط با هوش مصنوعی، سهام فناوری در ماه اکتبر وارد محدوده منفی شدهاند. این بخش برای نخستین بار از اواخر مارس تاکنون، در آستانه ثبت دومین هفته متوالی عملکرد منفی قرار دارد؛ زمانی که بازارهای سهام تحت تأثیر درگیری آمریکا و ایران و جهش قیمت نفت با فشار شدیدی مواجه شده بودند. به همین ترتیب، شاخص S&P 500 نیز در حال از دست دادن رشد هفته گذشته است؛ زیرا افزایش قیمت سهام شرکتهای بخش انرژی و کالاهای مصرفی ضروری برای حفظ شاخص در محدوده مثبت کافی نبوده است.
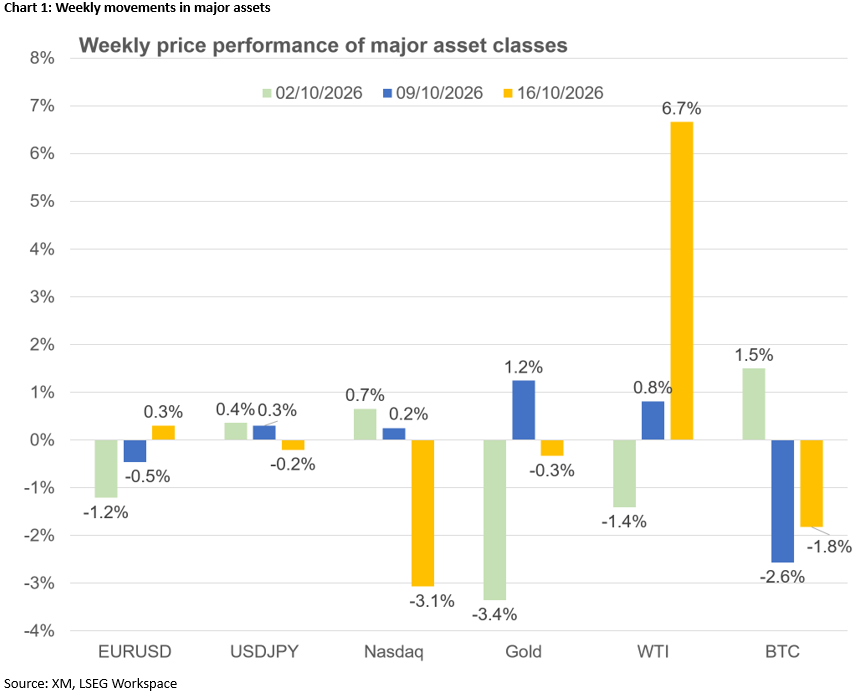
به نظر میرسد کاهش اشتهای ریسک در بازارها توانسته کاری را انجام دهد که اسکات بسنت، وزیر خزانهداری آمریکا، با اظهارات و برنامه بازخرید بدهی خود از انجام آن ناتوان بود. بازده اوراق خزانهداری آمریکا کاهش یافته و بازده اوراق 10ساله با افت تا سطح 5 درصد، به پایینترین میزان سه هفته اخیر رسیده است. بازده اوراق منطقه یورو و بریتانیا نیز کاهشهایی کوچکتر، اما همچنان قابلتوجه، را تجربه کردهاند.
غلبه فضای ریسکگریزی بر بازارها همچنین میتواند رفتار طلا را پس از واکنش منفی اولیه به گزارش CPI توضیح دهد. با این حال، توانایی این فلز گرانبها برای شکلدهی به یک روند صعودی قدرتمند همچنان محدود است؛ زیرا بازده واقعی اوراق در سطوح بالایی باقی مانده است.
گزارشهای مالی شرکتها و انتخابات میاندورهای آمریکا در کانون توجه
با آغاز شمارش معکوس برای نشست 28 اکتبر فدرال رزرو و در شرایطی که انتظار میرود سخنرانیهای مقامات این بانک در هفته آینده به دلیل آغاز دوره معمول سکوت رسانهای محدود باشد، سرمایهگذاران توجه خود را به انتشار دادههای اقتصادی آمریکا، گزارشهای مالی شرکتها و جریان اخبار سیاسی و ژئوپلیتیکی معطوف خواهند کرد.
فصل جاری گزارشهای مالی با عملکردی مثبت از سوی مؤسسات مالی آمریکا آغاز شد و مهمتر از آن، شرکت TSMC و سایر شرکتهای مرتبط با هوش مصنوعی که هفته گذشته گزارش دادند، چشمانداز امیدوارکنندهای ارائه کردند. اکنون تمرکز بازار به تسلا، نتفلیکس، لَم ریسرچ و وسترن دیجیتال منتقل میشود. همچنین گزارشهای مالی پروکتر اند گمبل (P&G)، امریکن اکسپرس (Amex) و اِنی (Eni) میتوانند پیش از انتشار نتایج مالی غولهای فناوری در هفته بعد، اطلاعات ارزشمندی درباره بیشتر بخشهای کلیدی اقتصاد آمریکا ارائه دهند. با این حال، انتظارات بیش از حد بالا برای رشد سودآوری، اشتیاق بازار نسبت به هوش مصنوعی را تهدید میکند؛ بهویژه در شرایطی که تحلیلگران شروع به زیر سؤال بردن اهداف سودآوری این شرکتها کردهاند.
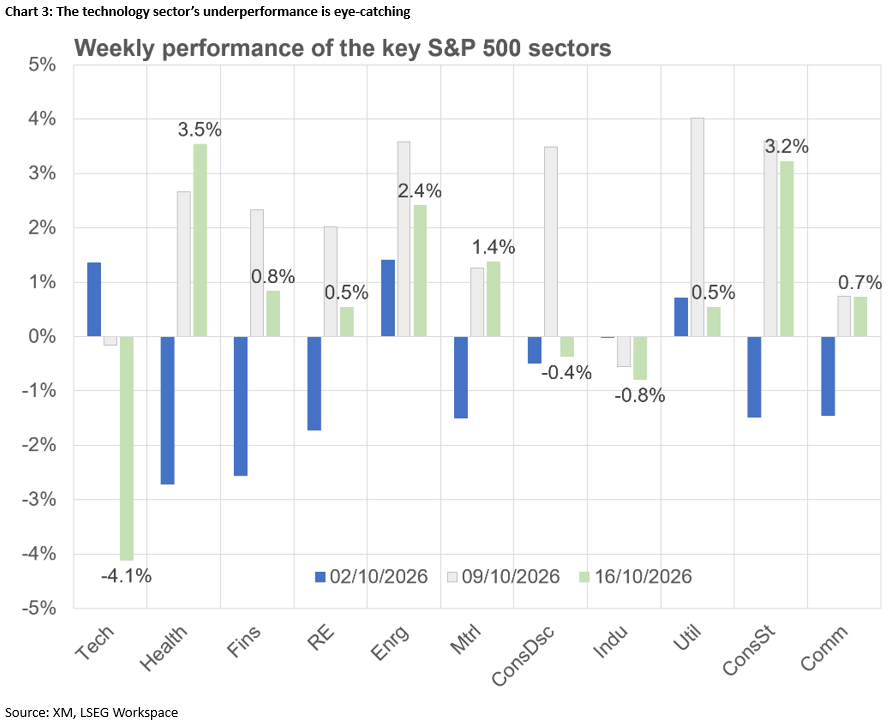
همانطور که تاکنون مشاهده شده، سهام شرکتهای فناوری تحت فشار قرار گرفتهاند و با توجه به اینکه بخش بزرگی از سرمایهگذاران وزن بالایی از پرتفوی خود را به این گروه اختصاص دادهاند، تداوم عملکرد ضعیف این سهام میتواند به موج گستردهای از فروش در بازار منجر شود. چنین شرایطی احتمالاً داراییهای پرریسک مانند بیتکوین را نیز پایین خواهد کشید، اما در مقابل ممکن است به نفع دلار آمریکا و بازار اوراق قرضه تمام شود.
در همین حال،طبق تقویم اقتصادی یوتوتایمز، مجموعه گستردهای از دادههای بخش مسکن و حراج اوراق خزانهداری 20ساله، دیگر رویدادهای اقتصادی هفته آینده را تشکیل میدهند. اگرچه بازده بالاتر ممکن است به تقویت تقاضا در این حراج کمک کند، اوراق 20ساله همچنان از بخشهای کمطرفدار منحنی بازده محسوب میشوند. با این حال، مهمترین عامل تکمیلکننده چشمانداز هفته، تحولات سیاسی خواهد بود.
تنها 20 روز تا انتخابات میاندورهای آمریکا باقی مانده و رقابتهای انتخاباتی در حال داغتر شدن هستند. بر اساس نظرسنجیها، دموکراتها برای بازپسگیری کنترل مجلس نمایندگان پس از شش سال آماده به نظر میرسند، در حالی که رقابت اصلی بر سر سنا متمرکز شده است. چشمانداز رویارویی مداوم دونالد ترامپ، رئیسجمهور آمریکا، با کنگرهای تحت کنترل دموکراتها میتواند پیامدهای مهمی برای سیاست مالی و پیشبرد قوانین داشته باشد و در نتیجه، عدم قطعیت در بازارها را بهشدت افزایش دهد.
ثبات قیمت نفت، به معنای ثبات انتظارات سیاست پولی بانکهای مرکزی
با وجود افزایش تدریجی و کمسروصدای عرضه نفت و گاز از منطقه، نبود پیشرفت در مذاکرات آمریکا و ایران و حملات تازه حوثیها به عربستان سعودی، قیمت نفت را همچنان در سطوح بالا نگه داشته است. با این حال، مسئله مهمتر، تأمین فرآوردههای نفتی پالایششده است که به معضلی پیچیده برای بیشتر دولتها تبدیل شده؛ موضوعی که تا حدی تصمیم دونالد ترامپ، رئیسجمهور آمریکا، برای توافق با روسیه بر سر عرضه تدریجی میلیونها بشکه گازوئیل را توجیه میکند.
عدم وقوع یک جهش شدید دیگر در قیمت نفت WTI به بالای 100 دلار باعث شده انتظارات برای افزایش نرخ بهره از سوی فدرال رزرو و بانک مرکزی اروپا همچنان محدود باقی بماند؛ دو بانکی که انتظار میرود در نشستهای حدود 10 روز آینده نرخهای بهره را بدون تغییر حفظ کنند.

در مقابل، پیشبینی میشود بانک انگلستان و بانک مرکزی نیوزیلند هر یک نرخ بهره را 25 واحد پایه افزایش دهند. همچنین، انتشار یک گزارش CPI بالاتر از انتظار از کانادا در روز چهارشنبه آینده میتواند انتظارات برای افزایش نرخ بهره بانک مرکزی این کشور را بهطور قابلتوجهی تقویت کند.
آیا دادههای بریتانیا میتوانند انتظارات قوی برای افزایش نرخ بهره را به چالش بکشند؟
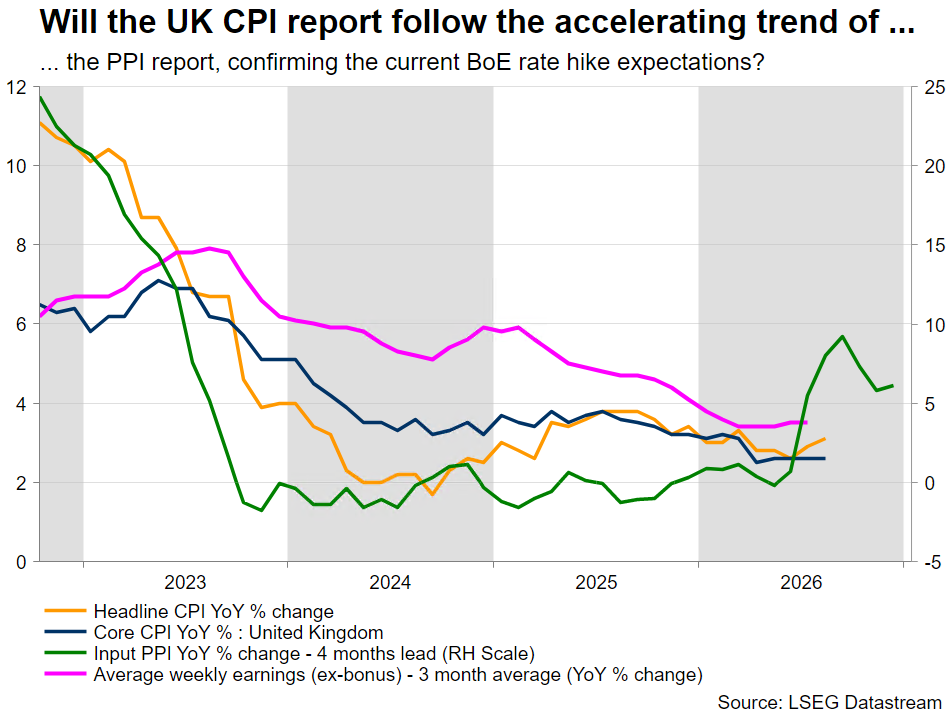
بانک انگلستان قرار است روز 5 نوامبر، یک هفته پس از نشستهای فدرال رزرو و بانک مرکزی اروپا، تشکیل جلسه دهد. اعضای کمیته سیاست پولی (MPC) همچنین فرصت کافی خواهند داشت تا اعلامیههای مهم بودجهای 28 اکتبر را ارزیابی کنند. در شرایطی که اعضای انقباضی کمیته، یعنی گرین، مان و پیل، برای افزایش نرخ بهره در نشست آینده فشار میآورند و اندرو بیلی، رئیس بانک انگلستان، نیز به همراهی با آنها متمایل شده است، گزارشهای بازار کار، تورم و خردهفروشی هفته آینده اهمیت ویژهای خواهند داشت.
مجموعهای از دادههای اقتصادی بالاتر از انتظار میتواند انتظارات فعلی بازار برای افزایش نرخ بهره را کاملاً تأیید کند. در مقابل، تنها کاهش قابلتوجه فشارهای تورمی، برای مثال افت محسوس تورم هسته به زیر 2.4 درصد، میتواند سرمایهگذاران را با تردید مواجه کند و اعضای متمایل به سیاستهای انبساطی در کمیته سیاست پولی را به ابراز صریحتر دیدگاههای خود ترغیب کند.
در همین حال، پوند بدون تردید عملکرد بسیار خوبی در برابر سایر ارزهای اصلی داشته است.
اظهارات برنهام، نخستوزیر بریتانیا، درباره نزدیک شدن دوباره روابط با اتحادیه اروپا، تعدیل انتظارات درباره ترکیب اقداماتی که قرار است در بودجه تشریح شوند (انتظاراتی که با توجه به کسری مالی مورد گمانهزنی، بیش از حد خوشبینانه به نظر میرسند) و همچنین تداوم انتظارات برای افزایش نرخ بهره بانک انگلستان، از پوند در برابر یوروی ضعیف حمایت کردهاند؛ بهطوری که جفتارز یورو/پوند به پایینترین سطح 18 ماه اخیر سقوط کرده است.
آیا ضعف یورو ادامه خواهد یافت؟
تنشها و کشمکشهای سیاسی به مانعی بسیار جدی برای ارز منطقه یورو تبدیل شدهاند. جفتارز یورو/دلار در هفته جاری تا سطح 1.1112 کاهش یافت که پایینترین میزان از ماه مه 2025 محسوب میشود؛ آن هم در شرایطی که پارلمان فرانسه بررسی لایحه بودجه سال 2027 را آغاز کرده و بازده اوراق دولتی همچنان در سطوح بسیار بالایی باقی مانده است. در همین حال، موجی از گزارشها درباره احتمال آماده شدن بانک مرکزی اروپا برای خرید اوراق دولتی فرانسه در بازار ثانویه منتشر شده است؛ هرچند اجرای چنین برنامهای، حتی اگر بتواند بازده اوراق فرانسه را با موفقیت مهار کند، جذابیت یورو را بیش از پیش کاهش خواهد داد.
در شرایطی که رهبران اتحادیه اروپا، مطابق انتظار، نتوانستهاند بر سر بودجه هفتساله آینده این اتحادیه به توافق برسند، اکنون بار اصلی تغییر احساسات منفی بازار نسبت به یورو بر دوش نظرسنجیهای اولیه PMI قرار گرفته است که روز جمعه منتشر خواهند شد.
شاخصهای PMI آلمان بهتدریج در حال بهبود بودهاند و شاخص بخش تولید این کشور در نزدیکی بالاترین سطح از اواسط سال 2022 قرار دارد. با این حال، شاخص مشابه در فرانسه، با وجود عملکرد امیدوارکنندهتر بخش خدمات، همچنان در محدوده 50 نوسان میکند.
“
«انتشار مجموعهای از دادههای ضعیف میتواند انتظارات بازار برای اتخاذ موضع انقباضی از سوی بانک مرکزی اروپا در نشست پیشرو را نیز تضعیف کند.»
محمد زمانی
دادههای مهم اقتصادی چین در راهاند
در نهایت، پس از مجموعهای از تعطیلات رسمی و مذاکرات تجاری ثمربخش میان اتحادیه اروپا و چین، دادههای اقتصادی هفته آینده میتوانند اطلاعات ارزشمندی درباره وضعیت اقتصاد چین ارائه دهند. در شرایطی که شاخصهای PMI ماه سپتامبر، با وجود تقویت مداوم یوان، بار دیگر به بالای مرز 50 بازگشتهاند و شاخص قیمت تولیدکننده (PPI) سپتامبر نیز شتاب گرفته است، مجموعه گستردهای از دادههای اقتصادی روز دوشنبه منتشر خواهد شد. این گزارشها شامل قیمت خانههای نوساز، خردهفروشی و تولید صنعتی ماه سپتامبر، در کنار آمار رشد فصلی تولید ناخالص داخلی (GDP) سهماهه سوم خواهند بود.
با توجه به اینکه جفتارز دلار استرالیا/دلار آمریکا از اوایل سپتامبر تاکنون 4.5 درصد کاهش یافته است، انتشار دادههای اقتصادی قدرتمند از چین بدون تردید برای دلار استرالیا خبر خوشایندی خواهد بود. چنین دادههایی در کنار گزارش CPI استرالیا در روز 28 اکتبر، میتوانند کفه ترازو را به نفع افزایش دیگری در نرخ بهره بانک مرکزی استرالیا (RBA) در اوایل نوامبر سنگین کنند.
✔️ بیشتر بخوانید: نگرانی از هوش مصنوعی دلار را متوقف نکرد؛ بازار منتظر چه چیزی است؟
لطفا نظر و سوالات خود را درباره این مقاله UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.