

محرک بعدی رشد طلا چیست؟ اشتباه بانکهای مرکزی میتواند همهچیز را تغییر دهد
 حمید سودمند
زمان مطالعه: 1 دقیقه
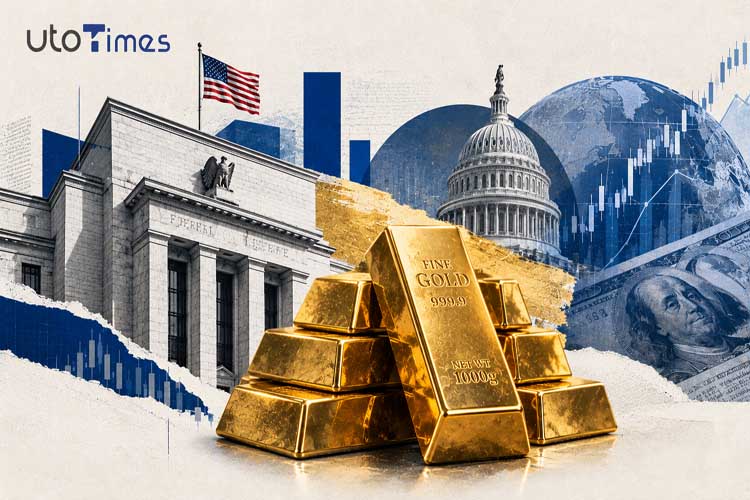
- معضل اصلی بانکهای مرکزی: افزایش نرخ بهره میتواند تورم را مهار کند، اما همزمان هزینه استقراض دولتها، کسبوکارها و خانوارها را افزایش میدهد و به رشد اقتصادی فشار وارد میکند.
- تله سیاستگذاری: کاهش زودهنگام نرخ بهره ممکن است موج جدیدی از تورم ایجاد کند؛ در مقابل، تداوم سیاستهای انقباضی میتواند به اشتغال، اعتباردهی و بودجه دولتها آسیب بزند.
- تفاوت تورم ناشی از تقاضا و عرضه: افزایش نرخ بهره نمیتواند کمبود نفت، اختلال در مسیرهای کشتیرانی یا مشکلات زنجیره تأمین را برطرف کند. در چنین شرایطی، اقتصاد ممکن است تضعیف شود، در حالی که قیمتها همچنان بالا میروند.
بانکهای مرکزی میتوانند قیمت پول را تعیین کنند، اما نمیتوانند تضمین کنند که اقتصاد توان تحمل این قیمت را دارد.
این پرسش ناخوشایند، محور اصلی بحثهای اخیر درباره تورم و نرخ بهره است.
اگر فشارهای تورمی ادامه پیدا کنند، سیاستگذاران ممکن است ناچار شوند هزینه استقراض را در سطوح بالا نگه دارند یا حتی آن را افزایش دهند. اما در این صورت، خانوارها، کسبوکارها و دولتها باید پیامدهای آن را تحمل کنند.
اگر سیاستهای پولی انبساطی زودتر از موعد آغاز شوند، ممکن است تورم دوباره شتاب بگیرد. از سوی دیگر، اگر سیاستهای پولی بیش از حد انقباضی شوند، خسارتهای اقتصادی میتوانند بسیار فراتر از وامگیرندگانی گسترش پیدا کنند که بیشترین ریسک را پذیرفتهاند.
برای سرمایهگذاران طلا، محرک مهم بعدی بازار ممکن است افزایش این تردید باشد که سیاستگذاران دیگر گزینههای کمهزینه و قابلقبولی در اختیار ندارند.
هزینه مبارزه با تورم
نرخهای بهره بالاتر تا حدی از طریق کاهش هزینهکرد خانوار و کسبوکارها عمل میکنند.
با تعدیل نرخ وامهای مسکن، هزینه آنها افزایش پیدا میکند. توجیه اقتصادی پروژههای سرمایهگذاری دشوارتر میشود و تأمین مالی مجدد، وامگیرندگان را با هزینههایی روبهرو میکند که پیشتر میتوانستند از آنها اجتناب کنند.
این فشار بخشی از سازوکاری است که سیاست پولی از طریق آن تقاضا را مهار میکند.
✔️ بیشتر بخوانید: هشدار تحلیلگر سابق فدرال رزرو برای بانکها و سهام فناوری؛ چرا این تحلیلگر به طلا پناه برده است؟
اما همین سازوکار بر دولتها نیز تأثیر میگذارد.
اقتصاددانان صندوق بینالمللی پول در تحلیلی، تأکید کردند که سطح بالای بدهی، وخامت وضعیت مالی دولتها در پی افزایش نرخهای بهره سیاستی را تشدید میکند. آنها همچنین گزارش دادند که میانگین بازده اوراق قرضه دولتی ۱۰ساله کشورهای گروه هفت (G7) بین فوریه و سپتامبر بیش از یک واحد درصد افزایش یافته است.
دولتها مجبور نیستند تمام اوراق قرضه خود را یکشبه با اوراق جدید جایگزین کنند. این تعدیل بهتدریج و متناسب با سررسید اوراق و ترتیبات تأمین مالی انجام میشود. با این حال، هرچه اوراق قدیمی با استقراض جدید جایگزین شوند، هزینههای بالاتر تأمین مالی بهتدریج در بودجه دولت منعکس میشوند.
در نتیجه، سهم بیشتری از درآمدهای دولت صرف پرداخت بهره اوراق گذشته میشود و منابع کمتری برای اولویتهای امروز باقی میماند.
استقراض برای جبران این کسری نیز بار مالی بیشتری بر دوش مالیاتدهندگان آینده میگذارد.
یک دولت ممکن است وعده بهبود خدمات عمومی، کاهش مالیاتها و انضباط مالی را بدهد؛ اما افزایش هزینه بهره بدهی، تحقق همزمان هر سه هدف را بهمراتب دشوارتر میکند.
نمیتوان با افزایش نرخ بهره، نفت بیشتری استخراج کرد
این معضل زمانی پیچیدهتر میشود که بخشی از تورم ناشی از یک شوک عرضه باشد.
افزایش نرخ بهره میتواند تقاضا برای سوخت را کاهش دهد، اما نمیتواند یک مسیر کشتیرانی را دوباره باز کند، پالایشگاهی را تعمیر کند یا محمولهای از نفت را به مقصد برساند.
اگر انرژی گرانتر شود، کسبوکارها با افزایش هزینههای حملونقل، تولید و عملیات مواجه میشوند. خانوار نیز پس از پرداخت هزینههای ضروری، پول کمتری برای سایر مخارج خود در اختیار خواهند داشت.
بنابراین، ممکن است اقتصاد تضعیف شود، در حالی که قیمتها همچنان افزایش پیدا میکنند.
بانک مرکزی همچنان ممکن است ناچار به اقدام باشد. یک شوک اولیه در قیمت انرژی میتواند به دستمزدها، بخش خدمات و انتظارات تورمی سرایت کند. اگر اجازه داده شود این روند ریشهدار شود، مهار تورم در آینده ممکن است هزینه سنگینتری به همراه داشته باشد.
با این حال، سیاست پولی نیز محدودیتهای خود را دارد. کاهش تقاضا بهاندازهای که بتواند کمبود عرضه را جبران کند، ممکن است هزینه اقتصادی قابلتوجهی به دنبال داشته باشد.
در چنین شرایطی، یک وسوسه سیاسی شکل میگیرد: دولتها برای کاهش فشار ناشی از شوک اقتصادی، از سیاستهای حمایتی استفاده کنند.
کمکهای هدفمند ممکن است ضروری باشند. اما یارانههای گسترده میتوانند بخشی از هزینه انرژی را از مصرفکنندگان به ترازنامه مالی دولت منتقل کنند، بیآنکه کمبود اصلی عرضه را برطرف سازند.
در نهایت، این هزینه همچنان باید از سوی کسی پرداخت شود.
سه انتخاب؛ هر کدام با هزینهای مشخص
سیاستگذاران سه گزینه پیش رو دارند: انقباض بیشتر سیاستهای پولی، کاهش زودهنگام نرخ بهره یا صبر کردن.
انقباض بیشتر سیاستهای انقباضی میتواند اعتبار سیاست پولی را حفظ کند، اما همزمان فشار بر اشتغال، اعتباردهی و وضعیت مالی دولتها را افزایش میدهد.
کاهش زودهنگام نرخ بهره ممکن است فشار بر وامگیرندگان را کاهش دهد، اما این ریسک را به همراه دارد که خانوار و سرمایهگذاران به این نتیجه برسند که هرگاه مهار تورم بیش از حد پرهزینه شود، سیاستگذاران حاضرند آن را تحمل کنند.
صبر کردن، انعطافپذیری سیاستگذاران را حفظ میکند. با این حال، اگر ارزیابی آنها از شرایط اقتصادی اشتباه باشد، فشارهای قیمتی پایدار فرصت بیشتری برای گسترش پیدا میکنند.
البته مسیر موفقیتآمیزی نیز وجود دارد: شرایط عرضه بهبود پیدا کند، انتظارات تورمی مهار شوند، سیاست مالی اعتبار بیشتری به دست آورد و رشد اقتصادی تابآوری خود را حفظ کند.
✔️ بیشتر بخوانید: طلا در دوراهی دلار و بانکهای مرکزی؛ پیشبینی تازه از آینده اونس
هر تحلیل جدی باید چنین سناریویی را نیز در نظر بگیرد.
نگرانی این است که برای تحقق این سناریو، اکنون چه تعداد عامل باید همزمان در مسیر درست حرکت کنند و اقتصادهای بهشدت بدهکار تا چه اندازه فرصت تحمل یک اشتباه را دارند.
بانکهای مرکزی همچنان ابزارهای قدرتمندی در اختیار دارند. اما آزادی عمل آنها برای استفاده از این ابزارها، بدون ایجاد خسارت در بخشهای دیگر اقتصاد، محدودتر شده است.
چرا ممکن است قیمت طلا پیش از تقویت این استدلال کاهش پیدا کند؟
هیچیک از این موارد به این معنا نیست که غافلگیری تورمی الزاماً باید بلافاصله قیمت طلا را افزایش دهد.
طلا سود یا بهرهای پرداخت نمیکند. زمانی که اخبار تورمی باعث شود سرمایهگذاران انتظار سیاستهای پولی انقباضیتر و افزایش بازده واقعی را داشته باشند، داراییهای بهرهزا میتوانند جذابتر شوند. تقویت دلار نیز ممکن است فشار بیشتری بر قیمت طلا وارد کند.
تحولات سپتامبر یادآور مناسبی از این موضوع بود. شورای جهانی طلا در گزارش تحلیلی بازار خود اعلام کرد که قیمت طلا به دلار در این ماه ۸.۵ درصد کاهش یافته است. این نهاد، افزایش بازده اوراق خزانهداری آمریکا و تقویت دلار را از عوامل اصلی این افت معرفی کرد.
بنابراین، قیمت طلا میتواند کاهش پیدا کند، حتی زمانی که نگرانیها درباره تورم کاملاً موجه هستند.
با این حال، افزایش بازده اوراق قرضه دولتی پرسش دیگری را مطرح میکند: سرمایهگذار دقیقاً در ازای پذیرش چه ریسکی، بازده بیشتری دریافت میکند؟
گاهی پاسخ این است که رشد اقتصادی قویتر شده و بازده واقعی جذابتری در دسترس قرار گرفته است. اما گاهی این بازده بالاتر، منعکسکننده عدمقطعیت بیشتر درباره تورم، سیاستهای مالی یا میزان بدهیای است که دولتها در آینده منتشر خواهند کرد.
این دو توضیح، پیامدهای متفاوتی برای بازار طلا دارند.
اگر سرمایهگذاران معتقد باشند که نرخهای بهره بالاتر ثبات اقتصادی را بازمیگردانند، طلا با رقیبی جدی روبهرو خواهد شد.
اما اگر بهتدریج تردید کنند که حفظ نرخهای بهره بالا امکانپذیر است، معادله تغییر میکند.
وعده سیاستگذاران به چه چیزی وابسته است؟
اوراق قرضه، بر اساس شرایط مشخصی که در آن تعیین شده، وعده پرداخت میدهد. اما قدرت خرید مبلغی که در آینده پرداخت خواهد شد، به تحولات پولی و اقتصادی بستگی دارد.
وجه نقد نقدشوندگی و ثبات اسمی ارزش دارایی را فراهم میکند، اما اینکه این مبلغ در آینده چه میزان کالا و خدمات خریداری خواهد کرد، همچنان نامشخص است.
طلای فیزیکی ویژگیهای متفاوتی دارد. این فلز درآمدی ایجاد نمیکند، قیمت آن نوسان دارد و نگهداری آن نیز با هزینهها و ملاحظات عملی همراه است. با این حال، مالکیت مستقیم طلا به وجود ناشری وابسته نیست که موظف باشد ارزش آن را در آینده بازپرداخت کند.
این تفاوت زمانی اهمیت بیشتری پیدا میکند که اعتماد به سیاستگذاری اقتصادی تضعیف شود.
سرمایهگذاران برای توجیه خرید طلا نیازی ندارند که انتظار نکول دولتها یا فروپاشی نظام پولی را داشته باشند. آنها ممکن است صرفاً بخواهند بخش کمتری از ثروتشان به توانایی دولتها و بانکهای مرکزی برای تحقق همزمان سه هدف دشوار وابسته باشد: تورم پایینتر، بدهی پایدار و هزینه استقراض قابلتحمل.
برای سرمایهگذاری که داراییهای خود را به پوند ارزیابی میکند، قیمت طلا به دلار نیز تنها بخشی از تصویر است. نوسانات نرخ ارز بر بازده طلا به پوند تأثیر میگذارند. در نهایت، حفظ ارزش ثروت باید بر اساس ارزی سنجیده شود که قرار است هزینههای آینده با آن پرداخت شوند.
✔️ بیشتر بخوانید: انتخابات آمریکا و تلاطم بازارها؛ چرا طلا میتواند صعودی شود؟
مطالب مرتبط
سهام مایکرون پیش از گزارش مالی بعدی؛ فرصتی برای خرید یا ریسکی پنهان؟
شرکت مایکرون در شرایطی به گزارش مالی بعدی خود نزدیک میشود که عملکرد عملیاتی قدرتمند، تقاضای فزاینده برای حافظههای مورد استفاده در هوش مصنوعی و […]
مشاهده خبر
بزرگترین حباب والاستریت هوش مصنوعی نیست؛ بدهی ۱.۵ تریلیوندلاری سرمایهگذاران در آستانه انفجار
بازار سهام آمریکا در چهارمین سال از روند صعودی خود، همچنان از موج سرمایهگذاری در زیرساختهای هوش مصنوعی نیرو میگیرد؛ اما در پس رکوردشکنی شاخصهای […]
مشاهده خبر
هشدار دانسکه پیش از انتخابات میاندورهای: آیا به سراغ اختیارات اضطراری میرود؟
در یک نگاه انتخابات ۳ نوامبر: بازارهای پیشبینی با احتمال ۶۲.۵ درصد، پیروزی دموکراتها و کنترل هر دو مجلس کنگره را محتملترین سناریو میدانند. احتمال […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام