

طلا قرار بود دارایی امن باشد؛ پس چرا همراه بورس سقوط میکند؟
 حمید سودمند
زمان مطالعه: 1 دقیقه
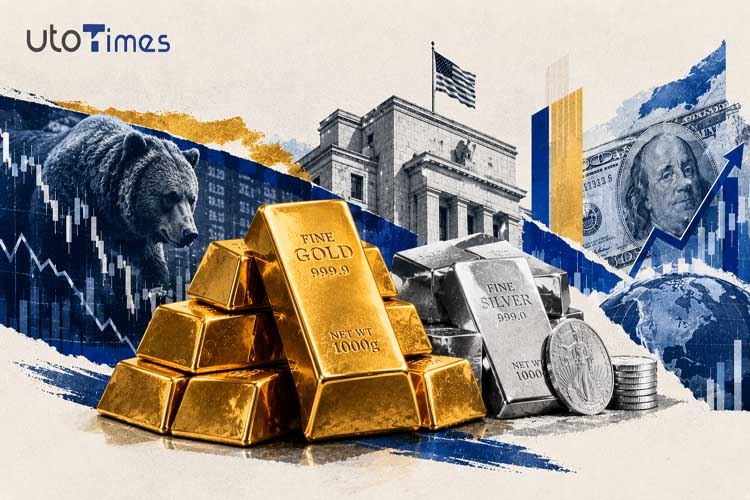
- طلا دیگر پناهگاه مطمئن در برابر افت سهام نیست؛ اما چشمانداز بلندمدت آن همچنان صعودی است.
- طلا پوشش مطمئنی در برابر افت سهام نیست: در سال ۲۰۲۶، طلا تا حد زیادی همجهت با بازار سهام حرکت کرده و نتوانسته است بهطور مؤثر از سرمایهگذاران در برابر افت قیمت سهام محافظت کند.
- تغییر رابطه طلا و نفت: برخلاف دهههای ۱۹۷۰ و ۱۹۸۰، همبستگی قیمت طلا و نفت در سالهای اخیر کاهش یافته و اکنون حتی میتواند منفی باشد.
به گفته استراتژیستهای شرکت مدیریت دارایی HSBC، طلا با وجود ضعف اخیر قیمتها، همچنان از روند انتقال سرمایه به داراییهایی که در برابر کاهش ارزش پول و داراییهای مالی مقاومتر تلقی میشوند، منتفع خواهد شد. با این حال، سرمایهگذاران در فلزات گرانبها بهتر است سبد داراییهای خود را متنوع کنند؛ چرا که طلا در افتهای اخیر بازار سهام نتوانسته است بهطور مؤثر از سرمایهگذاران محافظت کند.
استراتژیستهای این بانک در گزارشی اخیر نوشتند: روند صعودی چشمگیر طلا که باعث شد قیمت این فلز در اوایل سال جاری میلادی به بیش از ۵ هزار دلار در هر اونس برسد، فروکش کرده است. قیمتها کاهش یافته و نوسانات افزایش پیدا کردهاند. آیا سرمایهگذاران باید از بازار خارج شوند و تسلیم شرایط فعلی شوند؟
این استراتژیستها هشدار میدهند که طلا پس از رشد ابتدای سال، در شرایطی که قیمت نفت به سطوح بسیار بالایی رسیده، نرخهای بهره افزایش یافته و بازده اوراق قرضه جهش کرده است، عملکرد ضعیفتری داشته؛ با این حال، همچنان دلایل راهبردی قدرتمندی برای نگهداری این فلز در سبد سرمایهگذاری وجود دارد. از جمله این دلایل میتوان به افزایش شکافهای ژئوپلیتیکی و تلاش بانکهای مرکزی برای متنوعسازی ذخایر خود اشاره کرد که همچنان از تقاضای طلا حمایت میکنند.
به گفته آنها: تا زمانی که نگرانیها درباره بدهیها و تورم ادامه داشته باشد، روند انتقال سرمایه به داراییهای سخت مانند طلا، با هدف محافظت از ارزش داراییها در برابر کاهش ارزش پول، میتواند ادامه پیدا کند. همچنین، با وجود افزایش شدید نوسانات، وضعیت فعلی در مقایسه با دورههای تاریخی چندان غیرعادی به نظر نمیرسد.
با این حال، HSBC هشدار داد که تحولات اخیر بازار نشان میدهد طلا نتوانسته است بهعنوان پوششی مؤثر در برابر افت بازار سهام عمل کند.
✔️ بیشتر بخوانید: انتخابات آمریکا و تلاطم بازارها؛ چرا طلا میتواند صعودی شود؟
استراتژیستهای این بانک توضیح دادند: وقتی حجم زیادی از سرمایه اهرمی در بازار طلا متمرکز میشود، سقوط قیمت سهام میتواند به اخطارهای تأمین وجه تضمین منجر شود و سرمایهگذاران را مجبور کند برای تأمین نقدینگی، موقعیتهای معاملاتی خود را ببندند.
بنابراین، اگرچه طلا در جهان چندقطبی امروز میتواند پوششی قدرتمند در برابر ریسکهای سیستمی باشد، تضمینی وجود ندارد که در کوتاهمدت بتواند نوسانات بازار را کاهش دهد.
به گفته این استراتژیستها، این شرایط یادآور آن است که هیچ دارایی واحدی نمیتواند در برابر تمام انواع فشارهای بازار مقاومت کند. به همین دلیل، متنوعسازی داراییهایی که خود با هدف متنوعسازی به سبد سرمایهگذاری نگهداری میشوند، در شرایط کنونی اهمیت ویژهای دارد.
پیشبینی HSBC از قیمت طلا تا پایان سال ۲۰۲۶
بانک HSBC در ماه ژوئیه اعلام کرده بود که با وجود افزایش بازده اوراق خزانهداری آمریکا و تقویت دلار، رشد تقاضا برای متنوعسازی سرمایهگذاریها، خرید طلا از سوی بانکهای مرکزی و ورود سرمایه به صندوقهای قابل معامله در بورس (ETF) باید از ادامه افزایش قیمت طلا تا پایان سال ۲۰۲۶ حمایت کند.
ویلم سلس، مدیر ارشد سرمایهگذاری جهانی HSBC، و لوسیا کو، رئیس جهانی بخش بینشهای مدیریت ثروت این بانک، در آن زمان نوشتند: طلا در جریان درگیریهای خاورمیانه رشد نکرده و تا حد زیادی همجهت با بازار سهام حرکت کرده است.
آنها افزودند: تحلیلهای ما نشان میدهد بازده اوراق خزانهداری آمریکا عامل اصلی تعیینکننده قیمت طلا است. ما معتقدیم طلا ممکن است در کوتاهمدت، در شرایطی که بازده واقعی اوراق در سطوح بالایی قرار دارد و دلار آمریکا تقویت شده است، در محدوده مشخصی نوسان کند. با این حال، تقاضا برای متنوعسازی سبد سرمایهگذاری، خرید بانکهای مرکزی و تداوم ورود سرمایه به ETFها باید در میانمدت از قیمت طلا حمایت کند.
آنها تأکید کردند: ما همچنان طلا را ابزاری مؤثر برای متنوعسازی سبد سرمایهگذاری و کاهش ریسکهای گستردهتر آن میدانیم.
به گفته سلس و کو، تحلیلهای این بانک نشان میدهد که در حال حاضر، بازده اوراق خزانهداری آمریکا مهمترین عامل اثرگذار بر روند قیمت طلا است.
با افزایش بازده اوراق، هزینه فرصت نگهداری دارایی که سود دورهای پرداخت نمیکند، بیشتر میشود و این مسئله بر قیمت طلا فشار وارد میکند. علاوه بر این، طلا در سال ۲۰۲۶ بهعنوان پوششی در برابر افت بازار سهام کارایی کمتری داشته و تا حد زیادی همجهت با سهام حرکت کرده است.
✔️ بیشتر بخوانید: محرک بعدی رشد طلا چیست؟ اشتباه بانکهای مرکزی میتواند همهچیز را تغییر دهد
بانک HSBC معتقد است طلا در کوتاهمدت، در مواجهه با بازده واقعی بالای اوراق و دلار قدرتمند آمریکا، احتمالاً در یک محدوده قیمتی مشخص باقی خواهد ماند.
با این حال، این بانک اعلام کرد: تقاضا برای متنوعسازی سبد سرمایهگذاری، خرید بانکهای مرکزی و ورود مستمر سرمایه به ETFها همچنان از دیدگاه صعودی ما نسبت به طلا و نقش آن در کاهش ریسکهای گستردهتر سبد سرمایهگذاری حمایت میکنند.
این بانک در پایان تأکید کرد: انتظار داریم قیمت طلا تا پایان سال همچنان ظرفیت رشد داشته باشد.
تحلیل HSBC از عملکرد طلا در جریان جنگ ایران
در ماه مه نیز جیمز استیل، تحلیلگر ارشد فلزات گرانبها در HSBC، گفته بود که طلا در طول درگیریهای ایران دقیقاً مطابق انتظارات عمل کرده است.
استیل گفت: «تقاضا از سوی چین مناسب بوده است. صرف قیمت طلا در بورس طلای شانگهای، یعنی اختلاف میان قیمت داخلی طلا در چین و قیمت جهانی آن، حدود ۲۰ دلار است که نشاندهنده تقاضای داخلی قدرتمند در این کشور است. بخش عمده این تقاضا از سوی نهادهای سرمایهگذاری تأمین میشود.»
نکته جالب این است که تقاضا کمتر از سوی خریداران جواهرات، سکه و شمشهای کوچک بوده؛ بخشهایی که بهطور سنتی شاهد تقاضای بالایی در آنها بودیم. در مقابل، تقاضا برای شمشهای بزرگتر و از سوی نهادهای سرمایهگذاری افزایش یافته است. دلیل این تغییر تا حدی به اصلاحات مقرراتی در چین و هند مربوط میشود. اکنون بزرگترین شرکتهای بیمه چین اجازه دارند ذخایر شمش طلا انباشته کنند و مدیران دارایی در هند نیز چنین امکانی دارند.
از استیل درباره درسهایی که از اوج قیمت طلا در اواخر ژانویه، در محدوده ۵۴۰۰ دلار در هر اونس، و افت بعدی آن در جریان درگیریهای خاورمیانه گرفته بود، سؤال شد.
او پاسخ داد: «به نظر من، رشد قیمت طلا در آن مقطع تا حدی بیش از اندازه قدرتمند بود. حجم زیادی از سرمایه وارد بازار شد که مدتها در این بازار حضور نداشت یا اساساً پیش از آن در طلا معامله نکرده بود. میتوان استدلال کرد که بازار بیش از حد در موقعیت خرید قرار گرفته بود؛ بهویژه با توجه به دادههای کمیسیون معاملات آتی کالای آمریکا (CFTC) و سایر اطلاعاتی که اکنون در اختیار داریم.»
استیل در واکنش به انتقادهایی که پس از حملات به ایران و افزایش قیمت نفت مطرح شد و مدعی بودند طلا دارایی امن نیست و نتوانسته نقش خود را ایفا کند، گفت: «من دقیقاً برعکس این دیدگاه را دارم. با افزایش قیمت نفت، نگرانیهای تورمی دوباره شدت گرفت، بازده اوراق قرضه و ارزش دلار بالا رفت و بازار سهام افت کرد. در چنین شرایطی، سرمایهگذاران به نقدینگی فوری نیاز داشتند؛ و طلا همان چیزی است که میتواند این نقدینگی را فراهم کند.»
ما شاهد فروش داراییها در بازار طلا بودیم، اما این اتفاق عمدتاً واکنشی به تحولات بازارهای مالی بود. از این منظر، طلا مانند یک بیمهنامه عمل کرد و سرمایهگذاران در حال استفاده از پوشش بیمهای خود بودند.
رابطه تاریخی قیمت طلا و نفت چگونه تغییر کرده است؟
از استیل همچنین درباره رابطه تاریخی میان قیمت طلا و نفت سؤال شد.
او در پاسخ گفت: «این موضوع جالبی است، چرا که آنقدر قدمت دارم که دورهای را به یاد بیاورم که این رابطه مثبت بود. ما در این زمینه تحقیقاتی انجام دادهایم. در دهه ۱۹۷۰، طلا و نفت همبستگی مثبتی داشتند؛ قیمت نفت افزایش مییافت و طلا نیز رشد میکرد. در دهه ۱۹۸۰ هم شرایط مشابه بود؛ قیمت نفت کاهش یافت و طلا نیز افت کرد.
او ادامه داد: «به نظر میرسد این همبستگی از دهه ۱۹۹۰ به بعد تضعیف شد؛ زیرا نفت نقش کماهمیتتری در اقتصاد جهانی پیدا کرد. اکنون ضریب همبستگی این دو دارایی تنها حدود ۰٫۱۵ است و حتی در برخی مقاطع به محدوده منفی میرسد. در حال حاضر نیز این همبستگی منفی است.»
آیا طلا یک دارایی جایگزین است یا باید بهتنهایی در سبد سرمایهگذاری قرار گیرد؟
در پایان، از استیل پرسیده شد که آیا طلا را یکی از چندین دارایی جایگزین در سبد سرمایهگذاران میداند یا معتقد است باید آن را بهعنوان یک دارایی مستقل در نظر گرفت.
او گفت: «میتوان طلا را یک دارایی جایگزین دانست. این فلز از این نظر کاملاً منحصربهفرد است که هم یک دارایی فیزیکی و سخت محسوب میشود و هم نقدشوندگی بالایی دارد. طلا در بلندمدت معمولاً همبستگی زیادی با سهام شرکتهایی مانند اپل یا انویدیا ندارد.»
او برای مقایسه به زمینهای کشاورزی کانادا اشاره کرد و گفت: زمین کشاورزی نیز یک دارایی فیزیکی محسوب میشود، اما نمیتوان آن را بهسرعت به پول نقد تبدیل کرد. مزیت طلا همین است؛ این فلز هم یک دارایی سخت است و هم نقدشوندگی بالایی دارد و بهطور گسترده معامله میشود.
✔️ بیشتر بخوانید: طلا در دوراهی دلار و بانکهای مرکزی؛ پیشبینی تازه از آینده اونس
مطالب مرتبط
نه اینتل، نه AMD؛ چرا آرم میتواند برنده بزرگ عصر هوش مصنوعی عاملمحور باشد؟
رقابت در صنعت نیمهرساناها وارد مرحله تازهای شده است. درحالیکه توجه بسیاری از سرمایهگذاران به پردازندههای گرافیکی و شرکت انویدیا معطوف شده، گسترش هوش مصنوعی […]
مشاهده خبر
طلا کل رشد تابستان را پس داد و به مرز ۴۰۰۰ دلار رسید؛ ریزش سهام هوش مصنوعی یا مداخله در ین؟
در یک نگاه طلا در معاملات پنجشنبه با افت ۲٫۵۷ درصدی به ۴۰۳۴٫۷۶ دلار در هر اونس رسید و تمام رشد قیمت از تابستان را […]
مشاهده خبر
بلوم انرژی یا کانستلیشن انرژی؛ کدام سهم از رونق برقرسانی به هوش مصنوعی سود بیشتری میبرد؟
رشد هوش مصنوعی، رقابت تازهای را در صنعت انرژی شکل داده است؛ رقابتی که دیگر صرفاً به تراشهها و مراکز داده محدود نمیشود، بلکه دسترسی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام