


تردید در بازارهای آسیا پس از افت آلفابت؛ گزارشهای مالی آمازون و اینتل در کانون توجه سرمایهگذاران
 بابک شیری علیا
زمان مطالعه: ۵ دقیقه
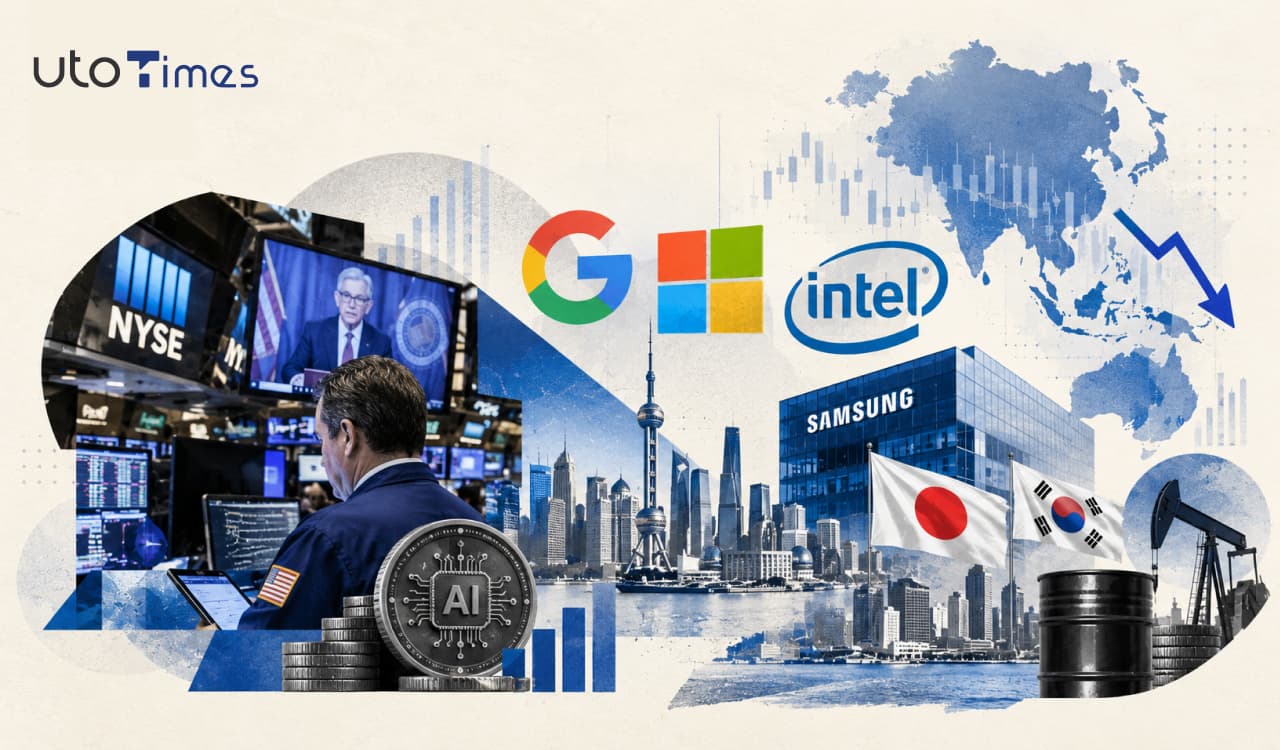
- سهام آلفابت در معاملات پس از بستهشدن بازار حدود ۱۰ درصد افت کرد و نزدیک به ۴۰۰ میلیارد دلار از ارزش بازار آن کاسته شد.
- سهام مایکروسافت با اتکا به جریان نقدی بهتر از انتظار، در معاملات پس از بازار حدود ۳ درصد رشد کرد.
- شاخص گسترده سهام آسیا و اقیانوسیه بهجز ژاپن ۰٫۷ درصد کاهش یافت و شاخص کوسپی کره جنوبی نیز ۱٫۲ درصد افت کرد.
- فدرال رزرو نرخ بهره را ثابت نگه داشت، اما اختلافنظر دو عضو به نفع افزایش نرخ بهره، احتمال تشدید سیاست پولی در ماه دسامبر را همچنان مطرح نگه داشت.
واکنش متفاوت بازار به گزارشهای مالی شرکتهای فناوری
مهمترین رویداد بازارهای جهانی، واکنش منفی سرمایهگذاران به گزارش مالی آلفابت، شرکت مادر گوگل، بود. بر اساس گزارش رویترز، سهام این شرکت در معاملات پس از پایان بازار حدود ۱۰ درصد کاهش یافت؛ افتی که نزدیک به ۴۰۰ میلیارد دلار از ارزش بازار آن کاست و معاملات آتی نزدک را حدود ۰٫۹ درصد پایین کشید.
این واکنش نشان میدهد که بازار صرفاً به رشد درآمد شرکتهای فناوری توجه نمیکند، بلکه کیفیت سودآوری، میزان هزینههای سرمایهای و توانایی تبدیل سرمایهگذاریهای سنگین به جریان نقدی پایدار را نیز زیر نظر دارد. هزینههای بالای توسعه زیرساختهای هوش مصنوعی، اگر با بازده اقتصادی متناسب همراه نباشد، میتواند حتی شرکتهایی با جایگاه رقابتی قدرتمند را با فشار ارزشگذاری مواجه کند.
در سوی مقابل، مایکروسافت به دلیل گزارش جریان نقدی بهتر از انتظار، در معاملات پس از بازار حدود ۳ درصد رشد کرد. این تفاوت واکنش نشان میدهد که سرمایهگذاران میان شرکتهایی که از موج هوش مصنوعی درآمد و نقدینگی قابلاتکاتری ایجاد میکنند و شرکتهایی که با افزایش هزینهها مواجهاند، تمایز بیشتری قائل شدهاند.
البته افت سهام آلفابت بهتنهایی به معنای تضعیف تقاضا برای هوش مصنوعی نیست. مسئله اصلی، نحوه توزیع منافع اقتصادی این فناوری میان ارائهدهندگان خدمات ابری، سازندگان تراشه و شرکتهای فعال در تبلیغات دیجیتال است.
آسیا میان رونق تراشهها و نگرانی از بازده سرمایه
بازارهای آسیایی نیز تحت تأثیر همین دوگانگی قرار گرفتند. شاخص گسترده سهام آسیا و اقیانوسیه بهجز ژاپن ۰٫۷ درصد افت کرد، درحالیکه شاخص نیکی ژاپن پس از نوسان میان محدوده مثبت و منفی، در آخرین گزارش حدود یک درصد رشد داشت. شاخص شرکتهای بزرگ چین نیز ۰٫۸ درصد کاهش یافت و شاخص هنگکنگ ۰٫۵ درصد بالا رفت.
در کره جنوبی، سهام سامسونگ الکترونیکس با وجود ثبت عملکرد مالی رکوردشکن، ۴٫۱۳ درصد افت کرد. گزارش رویترز این واکنش را به نبود اعلام روشن درباره برنامه افزایش بازدهی سهامداران مرتبط میداند. در مقابل، سهام اسکی هاینیکس ۴٫۶ درصد رشد کرد؛ شرکتی که پس از اعلام برنامه بازگرداندن حدود ۷۵ میلیارد دلار به سهامداران در سال جاری، در جلسه معاملاتی قبل نیز جهش قابلتوجهی را تجربه کرده بود.
این تحولات یک پیام مهم برای بازار نیمهرساناها دارد: رشد تقاضا برای حافظه و تراشههای مورد استفاده در هوش مصنوعی همچنان یک فرصت بنیادی است، اما نحوه تخصیص سرمایه، سیاست تقسیم منافع و انضباط مالی شرکتها در تعیین بازده سهام اهمیت فزایندهای پیدا کرده است.
فدرال رزرو؛ تثبیت نرخ بهره به معنای پایان سیاست انقباضی نیست
فدرال رزرو در نشست اخیر خود نرخ بهره را مطابق انتظار ثابت نگه داشت؛ بااینحال، رأی مخالف دو عضو کمیته به نفع افزایش نرخ بهره، برداشت بازار از مسیر آینده سیاست پولی را پیچیدهتر کرد. کوین وارش، رئیس فدرال رزرو، در نشست خبری خود درباره چشمانداز تورم لحنی مطمئنتر داشت و بازده اوراق خزانهداری آمریکا کاهش یافت.
بازده اوراق دوساله خزانهداری حدود پنج واحد پایه پایین آمد و به ۴٫۶۸۷۱ درصد رسید. با وجود این کاهش، برآوردهای منعکسشده در بازار همچنان احتمال افزایش نرخ بهره در دسامبر را حدود ۸۰ درصد نشان میدادند. بنابراین، اظهارات محتاطانهتر رئیس فدرال رزرو هنوز نتوانستهاند انتظارات مربوط به احتمال انقباض بیشتر پولی را بهطور معناداری از میان ببرند.
اکنون دادههای تورم شاخص هزینههای مصرف شخصی آمریکا در ماه سپتامبر و آمار رشد اقتصادی سهماهه سوم اهمیت ویژهای دارند. پیشبینیها بر افزایش ماهانه ۰٫۳ درصدی شاخص هسته تورم هزینههای مصرف شخصی متمرکز بود؛ رقمی بالاتر از رشد ۰٫۲ درصدی ماه قبل. تحقق چنین انتظاری میتواند فشار بر داراییهای پرریسک، بهویژه سهام رشدمحور، را افزایش دهد.
نفت و ارز؛ امید به مذاکرات صلح در کانون توجه
در بازار انرژی، بهای نفت خام برنت در معاملات پنجشنبه ۱٫۲ درصد کاهش یافت و به ۱۱۳٫۹۱ دلار در هر بشکه رسید. گزارش روزنامه والاستریت ژورنال درباره تلاش جیدی ونس، معاون رئیسجمهور آمریکا، برای احیای مذاکرات صلح با ایران، از عوامل تقویتکننده امید به کاهش تنشهای منطقهای بود.
بااینحال، افت روزانه قیمت نفت را نباید بهتنهایی نشانه رفع پایدار ریسک عرضه دانست. بازار همچنان به تحولات سیاسی، امنیت مسیرهای انتقال انرژی و چشمانداز عرضه واکنش نشان میدهد. در بازار ارز نیز شاخص دلار در سطح ۱۰۲٫۲۳ تقریباً باثبات ماند؛ درحالیکه دلار نیوزیلند پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای ثابت نگهداشتن نرخ بهره، تحت فشار قرار گرفت.
در اروپا نیز انتظار میرفت بازار سهام با رشد محدود قراردادهای آتی آغاز به کار کند و بانک مرکزی اروپا نرخ بهره را بدون تغییر نگه دارد. در کانادا، بانک مرکزی برای نخستین بار طی بیش از سه سال نرخ بهره را افزایش داده و از احتمال افزایشهای بیشتر سخن گفته بود؛ موضوعی که نشاندهنده تفاوت مسیر سیاست پولی میان اقتصادهای بزرگ است.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط

سهام نتفلیکس، تیجیایکس و دوردش؛ سه فرصت سرمایهگذاری در نوامبر ۲۰۲۶؟
افت قیمت سهام همیشه نشانه ضعف یک کسبوکار نیست؛ گاهی فاصله میان ارزش بازار و ظرفیت سودآوری بلندمدت شرکتها، فرصتهایی برای سرمایهگذاران صبور ایجاد میکند. […]
مشاهده خبر
بانک دویچه پس از ریزش بازار، سهام فناوری را جذابتر میبیند
پس از چند هفته افت سهام فناوری، بانک دویچه سهام فناوری جهانی را از وزن خنثی به «بیشوزن» ارتقا داده است. استدلال بانک این است […]
مشاهده خبر
بازار طلا زیر ذرهبین تحلیلگران؛ آیا گزارش اشتغال آمریکا به نجات طلا میآید؟
در یک نگاه سقوط طلا به پایینترین سطح در بیش از یک سال گذشته: قیمت طلا تحت فشار سیاستهای انقباضی فدرال رزرو، افزایش نگرانیهای تورمی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام