



- TSMC از رشد چشمگیر سود و تقاضای بسیار قوی برای هوش مصنوعی خبر داد و گفت عرضه همچنان از تقاضا عقب است.
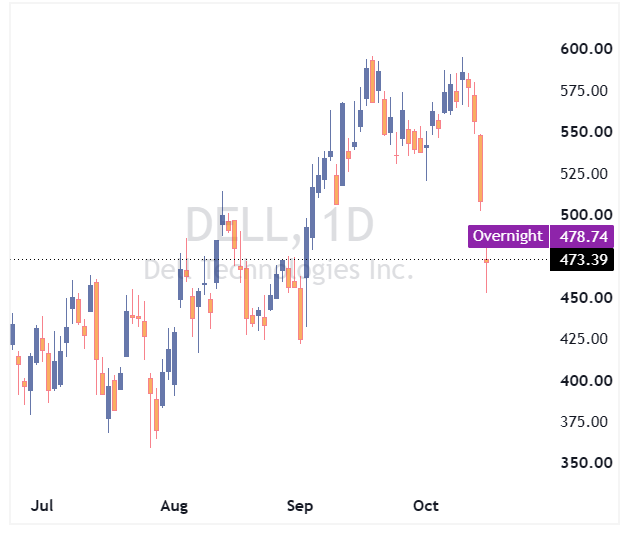
- بارکلیز سهام دل، HPE و نتاَپ را تنزل رتبه داد و استدلال کرد که هزینهکرد شرکتها برای هوش مصنوعی هنوز شتاب نگرفته است.
- این دو پیام نشان میدهند رونق هوش مصنوعی واقعی است، اما فعلاً بیشتر به شرکتهای بزرگ ابری و هوش مصنوعی محدود مانده است.
دو خبر مهم فناوری در این هفته ظاهراً پیامهایی متضاد درباره هوش مصنوعی داشتند. اما در کنار هم نشان میدهند رونق این حوزه واقعی است، هرچند دامنه آن احتمالاً از آنچه برخی ارزشگذاریها القا میکنند محدودتر است. تقاضا بیشتر میان بزرگترین شرکتهای ابری و هوش مصنوعی متمرکز است و هنوز بهطور یکنواخت در بودجههای فناوری شرکتها گسترش نیافته است.
نشانه خوشبینانه از شرکت تولید نیمهرسانای تایوان، TSMC، بزرگترین تولیدکننده قراردادی تراشه در جهان، آمد. سود این شرکت در سهماهه سوم نزدیک به ۷۰ درصد افزایش یافت و TSMC پیشبینی رشد سالانه خود را بالا برد. مدیرعامل شرکت، سیسی وی، گفت تقاضا برای هوش مصنوعی همچنان بسیار قوی است و نشانهای از کندشدن آن دیده نمیشود. بخش محاسبات با کارایی بالا، که شتابدهندههای هوش مصنوعی را هم دربرمیگیرد، اکنون بیش از دوسوم درآمد TSMC را تشکیل میدهد. شرکت میگوید عرضه همچنان بهمراتب کمتر از تقاضاست.
نشانه محتاطانهتر یک روز پیشتر از بارکلیز آمد. این بانک در تنزل رتبه سهام دل استدلال کرد که هزینهکرد شرکتها برای هوش مصنوعی هنوز افزایش معناداری نشان نداده است. به گفته بارکلیز، بخش مهمی از رشد درآمد شرکتهای سختافزاری از افزایش قیمت تراشههای حافظه و انتقال این هزینهها به مشتریان ناشی میشود. این بانک همین ارزیابی را درباره Hewlett Packard Enterprise و NetApp نیز مطرح کرد و افت قیمت سهام به دیگر شرکتهای سختافزار هوش مصنوعی سرایت کرد.
این دو دیدگاه آنقدرها هم متناقض نیستند. مشتریان TSMC عمدتاً طراحان تراشهای هستند که به بزرگترین ارائهدهندگان خدمات ابری و توسعهدهندگان هوش مصنوعی محصول میفروشند؛ شرکتهایی که همچنان هزینههای سنگینی میکنند. در مقابل، دل و همتایانش بیشتر به کسبوکارهای معمولی متکیاند که در حال ساخت ظرفیت هوش مصنوعی خود هستند. بارکلیز معتقد است فاصله میان انتظارات و واقعیت در همین بخش آشکارتر است.
این تفاوت برای سرمایهگذاران اهمیت دارد. اگر تقاضای هوش مصنوعی در سطح شرکتهای بزرگ متمرکز بماند، تأمینکنندگان اصلی این شرکتها موقعیت باثباتتری از کسبوکارهایی خواهند داشت که به فراگیرشدن استفاده از هوش مصنوعی در میان شرکتها وابستهاند. همچنین بخشی از رشد اخیر درآمد سختافزار سازمانی بهجای افزایش حجم تقاضا، ناشی از قیمتگذاری بالاتر است؛ روندی که در صورت متوقفشدن رشد قیمت تراشههای حافظه ممکن است معکوس شود.
با این حال، هر دو سوی ماجرا با ابهام روبهرو هستند. تقاضای متمرکز به ادامه هزینهکرد شمار محدودی از خریداران بسیار بزرگ وابسته است. از سوی دیگر، ممکن است با عبور کسبوکارها از مرحله آزمایش و حرکت بهسمت پیادهسازی، پذیرش هوش مصنوعی در میان شرکتها شتاب بگیرد. هنوز هیچیک از این روندها قطعی نشده است.
برای روشنترشدن تصویر، باید چند نشانه را دنبال کرد:
- برنامه هزینهکرد شرکتهای ابری بزرگ: گزارشهای مالی فصلی پیش روی بزرگترین ارائهدهندگان خدمات ابری نشان میدهد بودجههای هوش مصنوعی آنها همچنان رو به افزایش است یا نه.
- قیمت تراشههای حافظه: توقف رشد این قیمتها مشخص میکند چه میزان از رشد درآمد سختافزار واقعاً ناشی از تقاضاست.
- سفارشهای شرکتها: نتایج خود تولیدکنندگان سختافزار نشان خواهد داد که فروش سرورهای هوش مصنوعی فراتر از شمار محدودی مشتری بزرگ گسترش یافته است یا خیر.