


آیا انتخابات میاندورهای آمریکا به روند صعودی سهام پایان میدهد؟ تاریخ از سناریویی دوگانه خبر میدهد
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
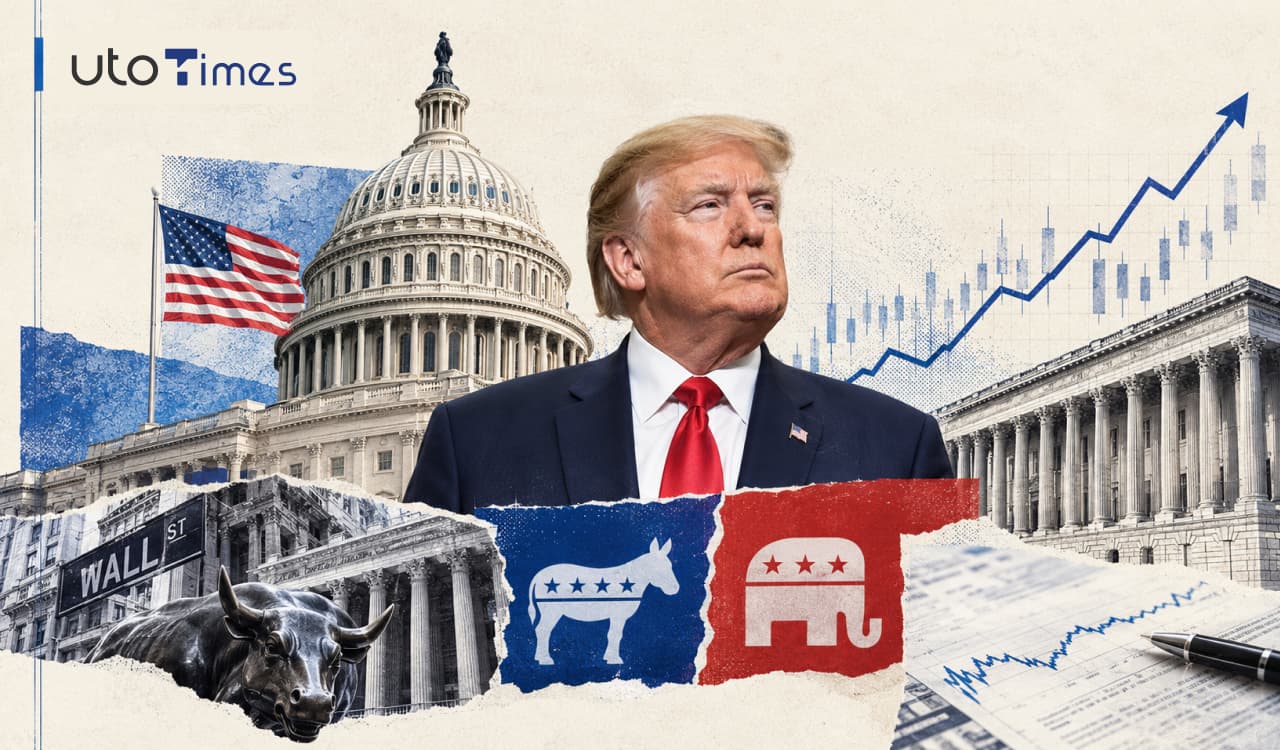
- بازارهای سهام آمریکا در دوره ریاستجمهوری ترامپ عملکرد قابلتوجهی داشتهاند، اما ادامه این روند به عوامل اقتصادی و سیاسی متعددی وابسته است.
- بر اساس دادههای بازار پیشبینی در ۲۴ اکتبر، احتمال تسلط دموکراتها بر هر دو مجلس کنگره ۶۶ درصد برآورد شده بود.
- در یک بررسی تاریخی از سالهای ۱۹۲۶ تا ۲۰۲۳، میانگین بازده سالانه اساندپی ۵۰۰ در سناریوی رئیسجمهور جمهوریخواه و کنگره دوپاره ۷٫۳۳ درصد گزارش شده است.
- اختلاف سیاسی میتواند پیشبینیپذیری سیاستهای اقتصادی را افزایش دهد، اما خطر تعطیلی دولت و دشوارترشدن مذاکرات سقف بدهی را نیز بالا میبرد.
انتخابات میاندورهای و آینده بازار سهام
بازار سهام آمریکا در دوره ریاستجمهوری دونالد ترامپ بازدهی قابلتوجهی ثبت کرده است. شاخص داوجونز، اساندپی ۵۰۰ و نزدک از جمله شاخصهایی هستند که عملکرد آنها تحت تأثیر رشد شرکتهای بزرگ، انتظارات مربوط به سیاستهای اقتصادی و تحولات فناوری قرار داشته است. بااینحال، نسبتدادن تمام رشد بازار به سیاستهای یک رئیسجمهور، بدون بررسی سایر عوامل اقتصادی، تصویری ناقص از واقعیت ارائه میدهد.
اهمیت انتخابات میاندورهای از آنجا ناشی میشود که ترکیب کنگره بر تصویب قوانین مالیاتی، تخصیص بودجه، مخارج دولت و مذاکرات مربوط به سقف بدهی فدرال اثر میگذارد. این تصمیمها میتوانند بر سودآوری شرکتها، هزینه تأمین مالی و انتظارات سرمایهگذاران تأثیر بگذارند.
طبق گزارش منتشرشده در ۲۸ اکتبر، جمهوریخواهان پیش از انتخابات اکثریت محدودی در مجلس نمایندگان و سنا داشتند. در مقابل، دادههای بازار پیشبینی در ۲۴ اکتبر نشان میداد معاملهگران احتمال بازپسگیری هر دو مجلس توسط دموکراتها را ۶۶ درصد ارزیابی میکردند. این برآورد، پیشبینی قطعی نتیجه انتخابات نیست و باید آن را نشانهای از انتظارات بازار در مقطع انتشار گزارش دانست.
تاریخ چه میگوید؟ بازده کمتر، نه لزوماً سقوط بازار
بر اساس مطالعهای که در گزارش به دادههای تاریخی اساندپی ۵۰۰ از سال ۱۹۲۶ تا ۲۰۲۳ نسبت داده شده است، میانگین بازده سالانه بازار در چهار وضعیت سیاسی بررسی شده است: دولت دموکرات با کنگره تحت کنترل دموکراتها، دولت جمهوریخواه با کنگره جمهوریخواه، دولت دموکرات با کنگره دوپاره و دولت جمهوریخواه با کنگره دوپاره.
در این مقایسه، سه سناریوی نخست میانگین بازده سالانهای بین ۱۴٫۰۱ تا ۱۶٫۶۳ درصد داشتهاند؛ درحالیکه سناریوی ریاستجمهوری جمهوریخواه همراه با کنگره دوپاره، با میانگین ۷٫۳۳ درصد، ضعیفترین عملکرد را ثبت کرده است.
این تفاوت از منظر تاریخی قابلتوجه است، اما تفسیر آن به احتیاط نیاز دارد. میانگین بازده گذشته بهتنهایی رابطه علت و معلولی میان ترکیب سیاسی کنگره و عملکرد بازار را اثبات نمیکند. نرخ بهره، تورم، چرخه اقتصادی، ارزشگذاری سهام و شوکهای جهانی نیز میتوانند بازده بازار را تغییر دهند. افزون بر این، بازده مثبت سالانه به معنای نبود افتهای مقطعی یا نوسانات شدید در طول سال نیست.
بنابراین، نتیجه منطقی این دادهها آن نیست که با دوپارهشدن کنگره بازار الزاماً سقوط خواهد کرد؛ بلکه چنین ترکیبی ممکن است با محیطی دشوارتر برای رشد بازار همراه شود.
کنگره دوپاره؛ فرصت برای ثبات یا زمینهساز تنش؟
یکی از پیامدهای احتمالی تقسیم قدرت میان دو حزب، دشوارترشدن تصویب قوانین بزرگ و تغییرات ناگهانی سیاستگذاری است. از یک سو، اختلاف سیاسی میتواند احتمال تغییرات گسترده در قوانین مالیاتی و برنامههای هزینهای دولت را کاهش دهد. برای سرمایهگذاران، ثبات نسبی قواعد اقتصادی ارزشمند است؛ زیرا امکان برآورد بهتر هزینهها، درآمدها و چشمانداز سود شرکتها را فراهم میکند.
از سوی دیگر، همین اختلافها ممکن است تصویب بودجه و افزایش سقف بدهی دولت را دشوارتر کند. اگر مذاکرات سیاسی به بنبست برسد، احتمال تعطیلی دولت فدرال افزایش مییابد؛ رویدادی که میتواند فعالیت برخی نهادهای دولتی را مختل کند، بر اعتماد اقتصادی اثر بگذارد و عدمقطعیت بازار را افزایش دهد.
در شرایطی که بدهی عمومی آمریکا به سطوح بسیار بالایی رسیده است، نحوه مدیریت مخارج دولت و مذاکرات مالی اهمیت بیشتری پیدا میکند. بااینحال، تعطیلی دولت یا بحران سقف بدهی پیامدی قطعی از کنگره دوپاره نیست و به تصمیمهای سیاسی و نحوه مذاکرات طرفین بستگی دارد.
سرمایهگذاران باید کدام عوامل را دنبال کنند؟
برای ارزیابی چشمانداز بازار پس از انتخابات، تمرکز صرف بر نتیجه سیاسی کافی نیست. مسیر تورم و نرخ بهره، وضعیت سودآوری شرکتها، ارزشگذاری سهام و میزان تحقق برنامههای اقتصادی دولت، همچنان از عوامل اساسی تعیینکننده جهت بازار خواهند بود.
در صورت شکلگیری کنگره دوپاره، واکنش بازار تا حد زیادی به این بستگی دارد که سرمایهگذاران آن را عاملی برای ثبات سیاستگذاری یا منشأ بنبست مالی و سیاسی تلقی کنند. همچنین ممکن است بخشهای مختلف بازار واکنش یکسانی نشان ندهند؛ شرکتهایی که به مشوقهای مالیاتی، قراردادهای دولتی یا تغییرات مقررات وابستگی بیشتری دارند، میتوانند حساسیت متفاوتی نسبت به تحولات سیاسی داشته باشند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط

پشتپرده دفاع UBS از طلا؛ ۳ ستون مانع ریزش قیمت به زیر ۴,۰۰۰ دلار
در یک نگاه ایجاد کف قیمتی مستحکم در مرز ۴,۰۰۰ دلار: موسسه مالی UBS اعلام کرد افت قیمت طلا بسیار محدود است؛ چرا که خریداران […]
مشاهده خبر
طلا در مسیر ثبت بزرگترین سقوط ۱۱ سال اخیر؛ پیشبینی ۳۰ تحلیلگر ارشد در نظرسنجی رویترز
در یک نگاه بزرگترین افت سالانه طلا در ۱۱ سال اخیر: طلا پس از ثبت سقف تاریخی ۵,۶۰۰ دلاری در ژانویه، تحت فشار جهش دلار […]
مشاهده خبر
والاستریت در انتظار تصمیم بعدی فدرال رزرو؛ احتمال افزایش نرخ بهره در دسامبر بالا رفت
بازار سهام آمریکا در معاملات چهارشنبه، پس از آنکه فدرال رزرو نرخ بهره را بدون تغییر حفظ کرد، عمدتاً با افزایش محدود همراه شد. اگرچه […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام