


جنگ ایران چه بر سر بازارهای جهانی آورد؟ نفت در بحران، طلا در انتظار صعود
 حمید سودمند
زمان مطالعه: ۷ دقیقه
- بازار نفت و چشمانداز جنگ: پس از ۲۵۹ روز، بازار همچنان با بزرگترین اختلال عرضه نفت در تاریخ مواجه است. پیروزی دموکراتها در انتخابات میاندورهای آمریکا، امیدها به ازسرگیری دیپلماسی میان تهران و واشنگتن را افزایش داده، اما خطر تشدید تنشهای نظامی در کوتاهمدت همچنان پابرجاست.
- چشمانداز طلا: بازار صعودی طلا به تعویق افتاده، اما از بین نرفته است. تقاضای سرمایهگذاری و محدودیت عرضه همچنان از قیمتها حمایت میکنند؛ در حالی که نرخ بهره بالا مانعی برای رشد بیشتر محسوب میشود.
- چشمانداز مس: خودروهای برقی، توسعه شبکههای برق و انرژیهای تجدیدپذیر محرکهای اصلی رشد تقاضای مس هستند. پیشبینی میشود این بخشها تا سال ۲۰۳۰ حدود ۴۶ درصد از تقاضای جهانی مس را به خود اختصاص دهند.
جنگ ایران چقدر برای مصرفکنندگان آمریکایی هزینه داشته است؟ برای پاسخ به این پرسش، تحلیلگران سوسیته ژنرال (Société Générale ) مستقیماً هزینههای سوخت را بررسی میکنند. این گزارش توسط تیم یوتوتایمز بازنویسی و ترجمه شده است.
هرچند هزینه سوخت تنها یکی از پیامدهای مالی جنگ است، اما تأثیر آن بهطور مستقیم در جیب شهروندان آمریکایی احساس میشود.
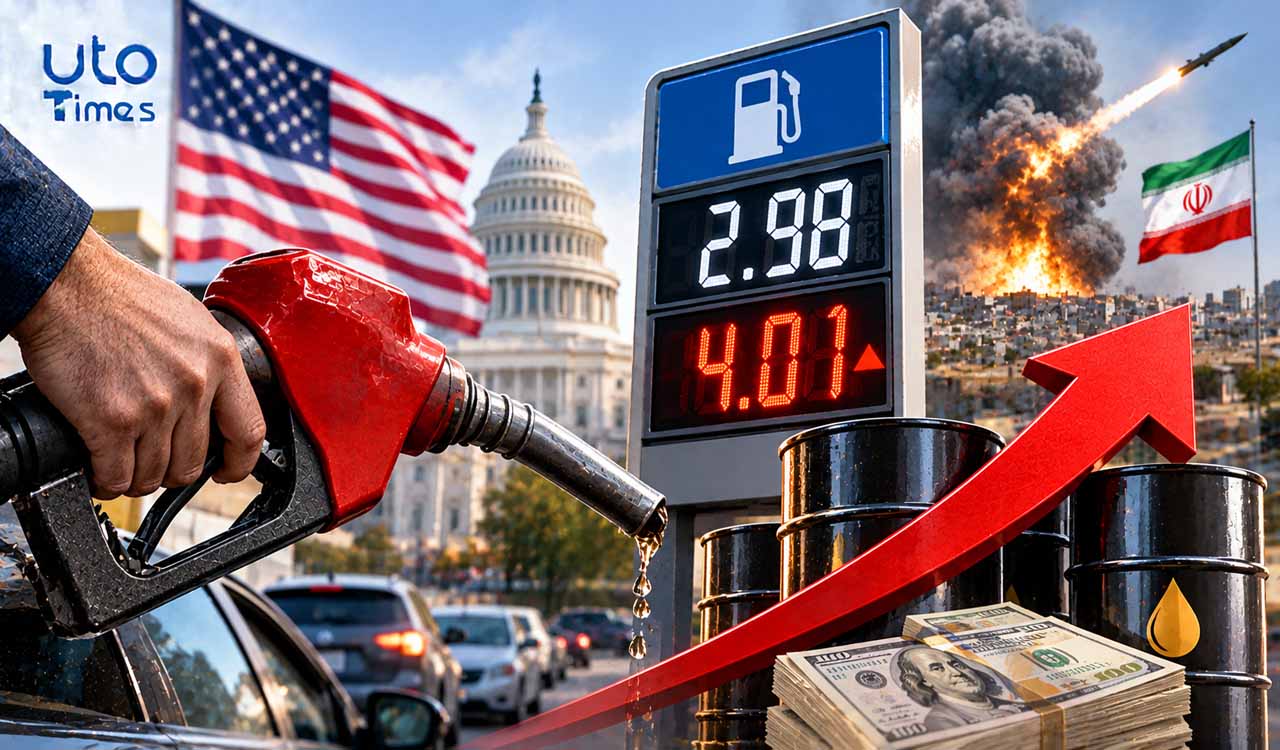
تأثیر جنگ ایران بر زندگی روزمره رأیدهندگان آمریکایی، بیش از هر چیز در قیمت بنزین نمایان شده است. در روز ۲۸ فوریه ۲۰۲۶، همزمان با آغاز جنگ، میانگین قیمت هر گالن بنزین در آمریکا ۲.۹۸ دلار بود؛ اما اکنون این رقم به ۴.۰۱ دلار رسیده است.
نفت؛ ۹ ماه از جنگ گذشت، ضرورت بازنگری در سناریوی پایان درگیری
در زمان انتشار این گزارش، بازار نفت ۲۵۹ روز از بزرگترین اختلال عرضه نفت در تاریخ را پشت سر گذاشته است. با وجود گذشت بیش از هشت ماه از آغاز درگیریها، همچنان ترسیم چشمانداز آینده به شکل غیرمعمولی دشوار است.
پیروزی چشمگیر دموکراتها در انتخابات میاندورهای آمریکا، که از آن با عنوان «موج آبی» یاد میشود، جان تازهای به تلاشهای دیپلماتیک میان واشنگتن و تهران بخشیده است. این تحول، برخلاف انتظاراتی است که تصور میکردند پس از انتخابات، تنشها بار دیگر تشدید خواهند شد.
با این حال، بهبود فضای دیپلماتیک را نباید به معنای از بین رفتن ریسک تشدید تنشها در کوتاهمدت دانست. در واقع، هفتههای پیش رو ممکن است یکی از غیرقابلپیشبینیترین مقاطع این درگیری باشد.
احتمالاً دورهای انتقالی و پرنوسان در پیش خواهد بود؛ دورهای که در آن پیشرفت مذاکرات دیپلماتیک و تشدید تنشهای نظامی میتوانند همزمان اتفاق بیفتند.
در نتیجه، حتی اگر مسیر کلی تحولات در نهایت به سمت مذاکره و توافق پیش برود، بازارها احتمالاً تا پایان سال همچنان بهشدت نسبت به اخبار و تحولات جدید حساس خواهند بود.

بازارهای جهانی انرژی چگونه هشت ماه اختلال ناشی از جنگ ایران را پشت سر گذاشتند؟
در یک نگاه هند موفق شد منابع جایگزینی برای تأمین گاز مایع (LPG) پیدا کند و بازارهای جهانی کود شیمیایی نیز خود را با اختلالات […]
مشاهده خبرهمچنین، دیدارها و رایزنیهای سطح بالای آمریکا، چین و روسیه پیش از پایان سال میتواند محاسبات دیپلماتیک مرتبط با دو مناقشه ایران و آمریکا و همچنین روسیه و اوکراین را تحت تأثیر قرار دهد.
در نهایت، انتظار میرود دورههای تنش در کوتاهمدت بهتدریج جای خود را به مسیرهای مختلفی برای کاهش تنش از طریق مذاکره بدهند؛ روندی که میتواند تا پایان سال جاری و حتی سال آینده ادامه پیدا کند.
به همین دلیل، تحلیلگران بهجای اینکه پیشبینیهای خود را بر اساس یک سناریوی مشخص تنظیم کنند، همچنان از رویکرد سناریومحور برای ارزیابی چگونگی پایان این درگیری استفاده میکنند.
طلا؛ بازار صعودی به تعویق افتاده، نه متوقفشده
تقاضای مقاوم سرمایهگذاری و محدودیتهای ساختاری در عرضه، همچنان از قیمت طلا حمایت میکنند.
اگرچه احتمال تداوم نرخهای بهره بالا برای مدت طولانیتر همچنان یک عامل بازدارنده برای رشد قیمت طلا محسوب میشود، اما احتمال تضعیف دلار آمریکا، کاهش تدریجی تورم این کشور و بازگشت تقاضای بانکهای مرکزی، چشماندازی مثبت برای طلا در میانمدت ایجاد میکند.
تقاضای سرمایهگذاری برای طلا، با وجود اصلاح اخیر قیمت، همچنان مقاوم باقی مانده است.
از اواخر ماه اوت تاکنون، صندوقهای قابل معامله در بورس با پشتوانه طلای فیزیکی (ETF) در مجموع حدود ۵۷ تن طلا به داراییهای خود اضافه کردهاند. در مقابل، مدیران سرمایهگذاری در مجموع حدود ۱۳۶ تن از داراییهای طلای خود را فروختهاند.
این ارقام نشاندهنده اختلاف آشکار میان رفتار سرمایهگذاران بلندمدت و راهبردی با سرمایهگذاران سفتهباز است.
با توجه به اینکه قیمت طلا همچنان در نزدیکی رکوردهای تاریخی قرار دارد، تقاضای جواهرات از نظر حجم خرید همچنان روندی نزولی را تجربه میکند.
گلدمن ساکس: ممکن است رسیدن قیمت طلا به اوجهای قیمتی جدید تا دو سال زمان ببرد
بانک گلدمن ساکس پیشبینی میکند قیمت هر اونس طلا تا پایان سال ۲۰۲۷ به ۴۶۵۰ دلار و تا پایان سال ۲۰۲۸ به ۵۶۰۰ دلار افزایش […]
مشاهده خبراین تقاضا در سال ۲۰۲۵ حدود ۱۹ درصد کاهش یافت و پیشبینی میشود در سال ۲۰۲۶ نیز ۱۹ درصد دیگر افت کند. این روند بار دیگر رابطه معکوس و تاریخی میان قیمت طلا و میزان مصرف فیزیکی آن را تأیید میکند.
با این حال، نکته جالب اینجاست که ارزش اسمی تقاضای جواهرات مقاومت بسیار بیشتری از خود نشان داده است. ارزش این تقاضا در سال ۲۰۲۵ حدود ۱۷.۸ درصد افزایش یافت و پیشبینی میشود در سال ۲۰۲۶ نیز تقریباً ثابت بماند و ۰.۶ درصد رشد کند.
این موضوع نشان میدهد که مصرفکنندگان بهجای کنار گذاشتن کامل خرید طلا، صرفاً حجم خرید خود را کاهش دادهاند.
تحلیلگران این روند را نشانهای مثبت برای تقاضای فیزیکی طلا میدانند. حتی اگر قیمتها باز هم افزایش پیدا کنند، انتظار میرود تقاضا از سوی این بخش نسبتاً مقاوم باقی بماند.
تقاضای طلا در بخش فناوری نسبت به سال گذشته تغییر محسوسی نداشته و روند مشخصی از رشد یا کاهش در آن مشاهده نمیشود.
نکته قابل توجه اینکه رونق سرمایهگذاری در حوزه هوش مصنوعی، ظاهراً در هیچیک از مراحل زنجیره ارزش این صنعت، تقاضای افزایشی قابلتوجهی برای طلا ایجاد نکرده است.
مس؛ داستان ناهماهنگیهای موقت میان عرضه و تقاضا
برقیسازی اقتصاد، توسعه شبکههای برق و گسترش انرژیهای تجدیدپذیر همچنان از مهمترین عوامل رشد تقاضای مس هستند. در مقابل، عرضه این فلز به دلیل کاهش عیار سنگهای معدنی، کمبود کنسانتره و محدودیت در توسعه پروژههای جدید با چالش مواجه است.
رشد تقاضا هر روز آشکارتر میشود، اما وضعیت عرضه همچنان نامشخص و محدود است.
پیشبینی میشود بخشهای مرتبط با تقاضای سبز، از جمله خودروهای برقی، زیرساختهای شبکه برق، انرژیهای تجدیدپذیر و ذخیرهسازی انرژی، تا سال ۲۰۳۰ حدود ۴۶ درصد از کل تقاضای جهانی مس را به خود اختصاص دهند.
این میزان معادل حدود ۱۵.۳ میلیون تن مصرف سالانه مس خواهد بود.
اگرچه چین همچنان مهمترین محرک پذیرش و استفاده از خودروهای برقی در جهان است، اما بازارهایی که هنوز ظرفیت رشد قابلتوجهی دارند، مانند جنوب شرق آسیا و اروپا، میتوانند نقش مهمی در افزایش تقاضای آینده ایفا کنند.
همچنین، تعداد پروژههای شبکه برق در سراسر جهان که به تصویب رسیدهاند، تأمین مالی شدهاند یا در مرحله ساخت قرار دارند، همچنان رو به افزایش است.
اگرچه پیروزی دموکراتها در انتخابات میاندورهای آمریکا (موج آبی) درباره سرعت سرمایهگذاریهای آینده در مراکز داده ابهاماتی ایجاد کرده است، اما تحلیلگران معتقدند ریسکهای فعلی در سمت تقاضا بیشتر ماهیتی کوتاهمدت دارند و به معنای تغییرات بنیادی در چشمانداز تقاضا نیستند.
رشد عرضه مس همچنان از وضوح و چشمانداز رشد تقاضا عقب مانده است.
شیلی همچنان با مشکلاتی مانند کاهش عیار سنگهای معدنی، افت نرخ بازیابی فلز و افزایش شدت هزینههای عملیاتی مواجه است. در همین حال، کمبود کنسانتره به مهمترین ویژگی بازار عرضه مس در سال ۲۰۲۶ تبدیل شده است.
هزینههای لحظهای فرآوری و پالایش کنسانتره مس (TC/RC) همچنان در سطوح تاریخی بسیار پایینی قرار دارند و حتی در برخی مقاطع منفی شدهاند. این وضعیت نشاندهنده تداوم کمبود و محدودیت شدید در بازار کنسانتره مس است. (منظور از TC/RC هزینههایی است که معادن برای تبدیل کنسانتره مس به مس تصفیهشده به واحدهای ذوب و پالایش پرداخت میکنند. منفی شدن این هزینهها معمولاً نشانه کمبود کنسانتره و قدرت چانهزنی بالای معادن در برابر کارخانههای ذوب است.)
انتظار میرود در سال ۲۰۲۷ بخشی از این فشارها کاهش پیدا کند؛ بهویژه زمانی که تولید معدن کلاواسی (Collahuasi) به شرایط عادی بازگردد.
با این حال، مجموعه پروژههای فعلی در دست توسعه هنوز آنقدر گسترده نیست که بتواند تصویر کلی عرضه را به شکل معناداری تغییر دهد.
بنابراین، همچنان انتظار میرود مذاکرات بر سر قراردادهای مرجع قیمتگذاری دشوار باقی بماند و محدودیت عرضه در سراسر زنجیره تأمین مس ادامه پیدا کند.

استراتژی چین در بازار طلا و نقره: امنیت اقتصادی یا رقابت ژئوپلیتیکی؟
در یک نگاه کاهش تولید طلا: تولید داخلی طلای چین در ۹ ماه نخست ۲۰۲۶ با افت ۱۸.۷۱ درصدی به ۲۲۰.۹۳۵ تن رسید. افزایش تقاضای […]
مشاهده خبرمطالب مرتبط

کندشدن ساخت مراکز داده؛ زنگ خطر ابتدا برای شرکتهای برق و تجهیزات، نه سازندگان تراشه
هوش مصنوعی فقط به پردازنده وابسته نیست؛ مراکز داده به برق پایدار، نیروگاه، پست، خطوط انتقال و تجهیزات توزیع نیاز دارند. تأخیر ساخت بر زنجیره […]
مشاهده خبر
آیا سهام گوگل فرصت خرید است؟ توصیه اچاسبیسی و قرارداد تاریخی انرژی زمینگرمایی برای توسعه هوش مصنوعی
آلفابت میان هزینه سنگین هوش مصنوعی و فرصت رشد خدمات ابری قرار دارد. اچاسبیسی با قیمت هدف ۳۶۰ دلار، افت سهم را فرصتی بالقوه میداند. […]
مشاهده خبرگلدمن ساکس: ممکن است رسیدن قیمت طلا به اوجهای قیمتی جدید تا دو سال زمان ببرد
بانک گلدمن ساکس پیشبینی میکند قیمت هر اونس طلا تا پایان سال ۲۰۲۷ به ۴۶۵۰ دلار و تا پایان سال ۲۰۲۸ به ۵۶۰۰ دلار افزایش […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام