


سقوط ۱۰ درصدی سهام بوئینگ؛ سفارشهای ۷۴۵ میلیارد دلاری در برابر گلوگاه تولید
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
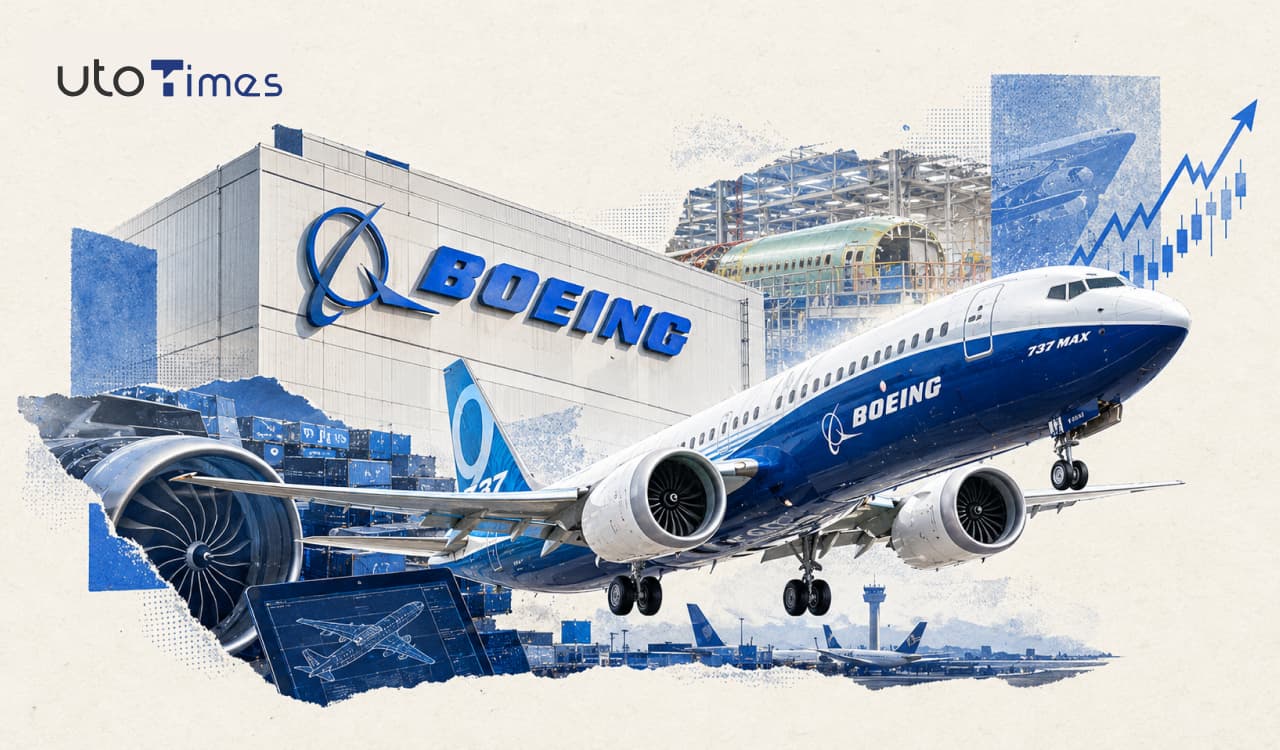
- ارزش سفارشهای معوق بوئینگ در پایان سپتامبر به رکورد ۷۴۵ میلیارد دلار رسید؛ حدود ۳۰ میلیارد دلار بیشتر از سهماهه قبل.
- شرکت در سهماهه سوم بهازای هر سهم ۰٫۳۴ دلار زیان تعدیلشده گزارش کرد، درحالیکه درآمد ۲۴٫۱۹ میلیارد دلاری آن از پیشبینی قبلی فراتر رفت.
- هدف تولید پایدار ۵۲ فروند هواپیمای خانواده ۷۳۷ در ماه به نیمه دوم سال ۲۰۲۷ موکول شده و تحقق اهداف تحویل همچنان با محدودیت روبهرو است.
- مدیریت برای سال ۲۰۲۶ حدود ۲ میلیارد دلار جریان نقدی آزاد و برای سال ۲۰۲۹ حدود ۱۰ میلیارد دلار هدفگذاری کرده است؛ اهدافی که تحقق آنها به رفع گلوگاههای تولید وابسته است.
رشد سفارشها؛ مزیت بزرگ، اما نه تضمین سودآوری
مهمترین نقطه قوت بوئینگ، تقاضای قابلتوجه برای هواپیماهای تجاری آن است. ارزش سفارشهای معوق شرکت در پایان سهماهه سوم به ۷۴۵ میلیارد دلار رسید و بیش از ۶۳۰۰ فروند هواپیمای تجاری را دربر گرفت. این حجم سفارش میتواند در سالهای آینده پشتوانه مهمی برای درآمد شرکت باشد؛ بهویژه اگر تولید و تحویل هواپیماها با سرعت بیشتری انجام شود.
بااینحال، سفارش ثبتشده با درآمد تحققیافته و وجه نقد دریافتی یکسان نیست. تا زمانی که بوئینگ نتواند هواپیماها را مطابق برنامه تولید و تحویل دهد، بخشی از ظرفیت درآمدزایی آن در قالب سفارشهای معوق باقی میماند. بنابراین، معیار اصلی ارزیابی این شرکت نه صرفاً افزایش ارزش سفارشها، بلکه توانایی تبدیل آنها به تحویل واقعی، حاشیه سود بهتر و جریان نقدی پایدار است.
نتایج مالی؛ درآمد بهتر از انتظار، زیان همچنان پابرجا
بوئینگ در سهماهه سوم سال ۲۰۲۶ درآمدی نزدیک به ۲۴٫۱۹ میلیارد دلار گزارش کرد که از پیشبینی قبلی بازار، حدود ۲۳٫۸۴ میلیارد دلار، بیشتر بود. بااینحال، زیان تعدیلشده هر سهم به ۰٫۳۴ دلار رسید و از زیان مورد انتظار تحلیلگران فراتر رفت. این ترکیب نشان میدهد افزایش درآمد بهتنهایی برای رفع نگرانیهای سرمایهگذاران کافی نیست و هزینههای تولید، بهرهوری عملیاتی و مشکلات اجرایی همچنان اهمیت تعیینکنندهای دارند.
واکنش بازار نیز همین مسئله را برجسته کرد. سهام بوئینگ در ۲۷ اکتبر با افت حدود ۱۰٫۷ درصدی به ۱۶۸٫۱۸ دلار رسید. این کاهش شدید نشان میدهد بازار نسبت به تأخیر در اجرای برنامههای تولید و زمانبندی بازگشت شرکت به سودآوری حساس است.
گلوگاه تولید؛ مهمترین مانع احیای بوئینگ
بوئینگ پیشتر هدف تولید پایدار ۴۷ فروند از هواپیماهای خانواده ۷۳۷ مکس در ماه را دنبال میکرد؛ اما مدیریت اعلام کرد تثبیت تولید در این سطح بیشتر از انتظار زمان خواهد برد. همچنین، دستیابی به نرخ تولید ۵۲ فروند در ماه اکنون برای نیمه دوم سال ۲۰۲۷ پیشبینی شده است.
این تأخیر اهمیت زیادی دارد؛ زیرا افزایش تولید در صنعت هواپیماسازی تنها به بالا بردن سرعت خطوط مونتاژ محدود نمیشود. هماهنگی تأمینکنندگان، کیفیت قطعات، ظرفیت تولید بالها و کنترل دوبارهکاریها باید همزمان بهبود پیدا کنند. افزایش تولید بدون ثبات عملیاتی میتواند هزینهها و خطر بروز مشکلات کیفی را بیشتر کند؛ ازاینرو، سرعت رشد تولید باید همراه با حفظ کیفیت ارزیابی شود.
۷۳۷ مکس ۱۰ و قرارداد دفاعی؛ دو محرک بالقوه رشد
دریافت تأییدیه سازمان هوانوردی فدرال آمریکا برای هواپیمای ۷۳۷ مکس ۱۰، یکی از تحولات مثبت گزارششده است. این مدل بزرگتر خانواده ۷۳۷ میتواند به پاسخگویی به تقاضای شرکتهای هواپیمایی کمک کند، هرچند بهرهبرداری تجاری و تحویل آن همچنان به آمادگی عملیاتی و اجرای برنامههای تولید وابسته است.
در بخش دفاعی نیز بوئینگ از انتخابشدن برای قرارداد طراحی و ساخت جنگنده نسل ششم نیروی دریایی آمریکا خبر داده است. این قرارداد میتواند موقعیت راهبردی شرکت را تقویت کند؛ بااینحال، قراردادهای دفاعی نیز با هزینههای توسعه، پیچیدگی فنی و ریسکهای اجرایی همراهاند و نباید ارزش اسمی آنها را معادل سود قطعی دانست.
چشمانداز جریان نقدی و ریسک ارزشگذاری
مدیریت بوئینگ انتظار دارد جریان نقدی آزاد شرکت در سال ۲۰۲۶ به حدود ۲ میلیارد دلار برسد، در سال ۲۰۲۷ به حدود ۳ میلیارد دلار افزایش یابد و تا سال ۲۰۲۹ به ۱۰ میلیارد دلار نزدیک شود. بااینحال، برآورد قبلی اجماع تحلیلگران برای سال ۲۰۲۹ حدود ۱۲٫۵ میلیارد دلار بود. فاصله این ارقام نشان میدهد که حتی با وجود چشمانداز بهبود، انتظارات بازار نیز تعدیل شدهاند.
برای سرمایهگذاران، نکته اساسی آن است که تحقق جریان نقدی پیشبینیشده به افزایش تحویل هواپیماها، کنترل هزینهها و کاهش اختلالات تولید وابسته است. از سوی دیگر، افت قیمت سهام بهتنهایی به معنای ارزندگی نیست؛ ارزیابی جذابیت سهم باید با توجه به ارزش شرکت، بدهیها، سودآوری مورد انتظار و احتمال تحقق اهداف مدیریتی انجام شود.
مطالب مرتبط
سهام انرژی هوش مصنوعی ۷ تا ۱۳ درصد افت کرد؛ چرا اکسونموبیل و شورون انتخاب کمریسکتری هستند؟
رشد سرمایهگذاری در هوش مصنوعی، فرصتهای تازهای برای شرکتهای تولید برق و تأمین انرژی مراکز داده ایجاد کرده است؛ اما نوسانات اخیر بازار نشان میدهد […]
مشاهده خبر
فدرال رزرو در آستانه تغییر مسیر؛ چرا بازار سهام آمریکا با خطر موج تازه افزایش نرخ بهره روبهرو است؟
بازارهای سهام آمریکا در شرایطی به مسیر صعودی خود ادامه میدهند که چشمانداز سیاست پولی فدرال رزرو با عدمقطعیت بیشتری روبهرو شده است. در حالی […]
مشاهده خبر
نگرانی از ترکیدن حباب هوش مصنوعی فروکش کرد؛ دلار برای صعود تا ۱۰۳ آماده میشود؟
در یک نگاه شاخص دلار: عبور از مقاومت ۱۰۲.۵۰ میتواند مسیر حرکت به سمت ۱۰۳ را باز کند. موضع انقباضی فدرال رزرو و قیمت بالای […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام