






والاستریت هفته پیشرو را در شرایطی آغاز میکند که اثر تصمیم اخیر فدرال رزرو در بازارها در حال نمایان شدن است، اما مسیر سهام دیگر تنها به سیاست پولی آمریکا وابسته نیست. نزدیکشدن بازده اوراق ۱۰ساله به سطح ۵ درصد، تداوم قیمت نفت بالای ۱۰۰ دلار، تحولات روابط آمریکا و چین و حساسیت بالای ارزشگذاری شرکتهای فناوری، مجموعهای از متغیرهای بههمپیوسته را در برابر سرمایهگذاران قرار داده است.
- والاستریت هفته جدید را در شرایطی آغاز میکند که نرخ بهره آمریکا به محدوده ۳.۷۵ تا ۴ درصد رسیده و بازده اوراق ۱۰ساله در آستانه سطح حساس ۵ درصد قرار دارد.
- نفت بالای ۱۰۰ دلار همچنان مهمترین ریسک تورمی بازار است و هر تغییر در جریان عرضه خاورمیانه میتواند همزمان بر اوراق، دلار و سهام اثر بگذارد.
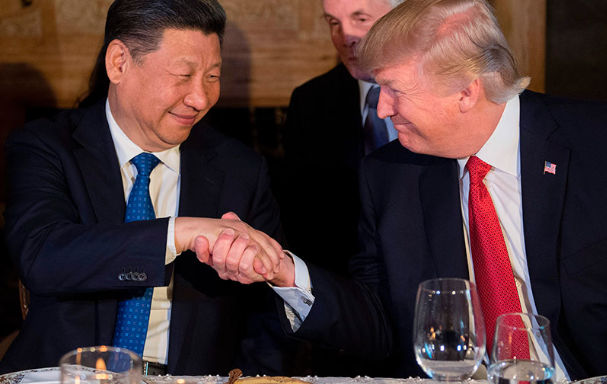
- نشست دونالد ترامپ و شی جینپینگ در کنار مذاکرات آمریکا و چین درباره تجارت، مواد معدنی راهبردی و هوش مصنوعی، مهمترین رویداد سیاسی ـ اقتصادی هفته خواهد بود.
- در بازار سهام، رفتار نزدک و شرکتهای فناوری در برابر بازده اوراق، دادههای فعالیت اقتصادی آمریکا و مسیر قیمت نفت میتواند جهت اصلی شاخصها را در هفته آینده مشخص کند.
در چنین فضایی، رفتار بازار در هفته ۲۱ تا ۲۵ سپتامبر بیش از هر چیز به تعامل بازده اوراق، قیمت نفت، دلار، دادههای اقتصادی و سهام فناوری وابسته خواهد بود. از نزدک و شرکتهای مرتبط با هوش مصنوعی تا بازار انرژی، اوراق خزانه و ارزها، واکنش هر بخش میتواند سرنخ مهمی از رژیم جدید بازار ارائه دهد؛ بازاری که اکنون باید میان رشد اقتصادی، تورم انرژی و هزینه سرمایه بالاتر تعادل برقرار کند.
فهرست رویدادهای اقتصادی این هفته
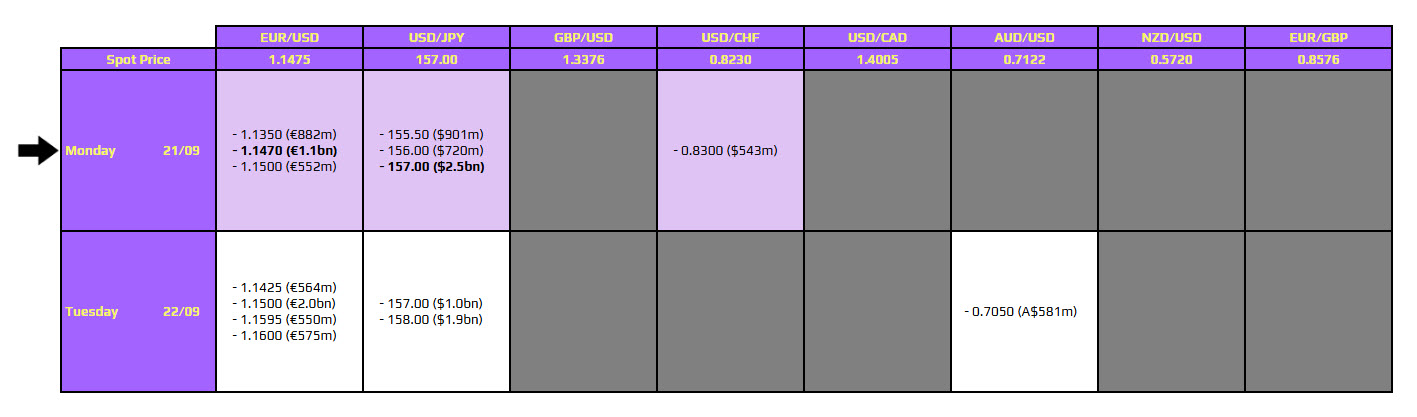
تقویم اقتصادی فارکس | دوشنبه ۲۱ سپتامبر ۲۰۲۶
تقویم اقتصادی فارکس | سهشنبه ۲۲ سپتامبر ۲۰۲۶
تقویم اقتصادی فارکس | چهارشنبه ۲۳ سپتامبر ۲۰۲۶
تقویم اقتصادی فارکس | پنجشنبه ۲۴ سپتامبر ۲۰۲۶
تقویم اقتصادی فارکس | جمعه ۲۵ سپتامبر ۲۰۲۶
بازار وارد هفتهای میشود که دیگر فقط به فدرال رزرو نگاه نمیکند
نخستین متغیر؛ بازده اوراق ۱۰ساله و آزمون سطح ۵ درصد
دومین متغیر؛ نفت همچنان حلقه اتصال ژئوپلیتیک و تورم است
سومین متغیر؛ نشست ترامپ و شی و آزمون روابط آمریکا و چین
چهارمین متغیر؛ هوش مصنوعی از موتور رشد به متغیر ریسک تبدیل میشود
پنجمین متغیر؛ دادههای اقتصادی آمریکا میتوانند انتظارات نرخ بهره را تغییر دهند
چرا هفته آینده میتواند برای نزدک تعیینکننده باشد؟
بازار سهام در برابر سه سناریوی اصلی
سناریوی نخست؛ کاهش نفت و بازده اوراق
سناریوی دوم؛ نفت بالای ۱۰۰ دلار و اوراق بالای ۵ درصد
سناریوی سوم؛ ضعف دادههای اقتصادی در کنار کاهش نفت
کدام بخشهای بازار باید بیشتر زیر نظر باشند؟
دلار؛ متغیری که نباید از معادله حذف شود
چین؛ چرا تصمیم نرخ بهره آن مهم است؟
اروپا و ژاپن نیز در حاشیه بازار نیستند
مهمترین نشانههایی که سرمایهگذاران باید دنبال کنند
جمعبندی؛ هفتهای که در آن اوراق میتواند مسیر سهام را تعیین کند
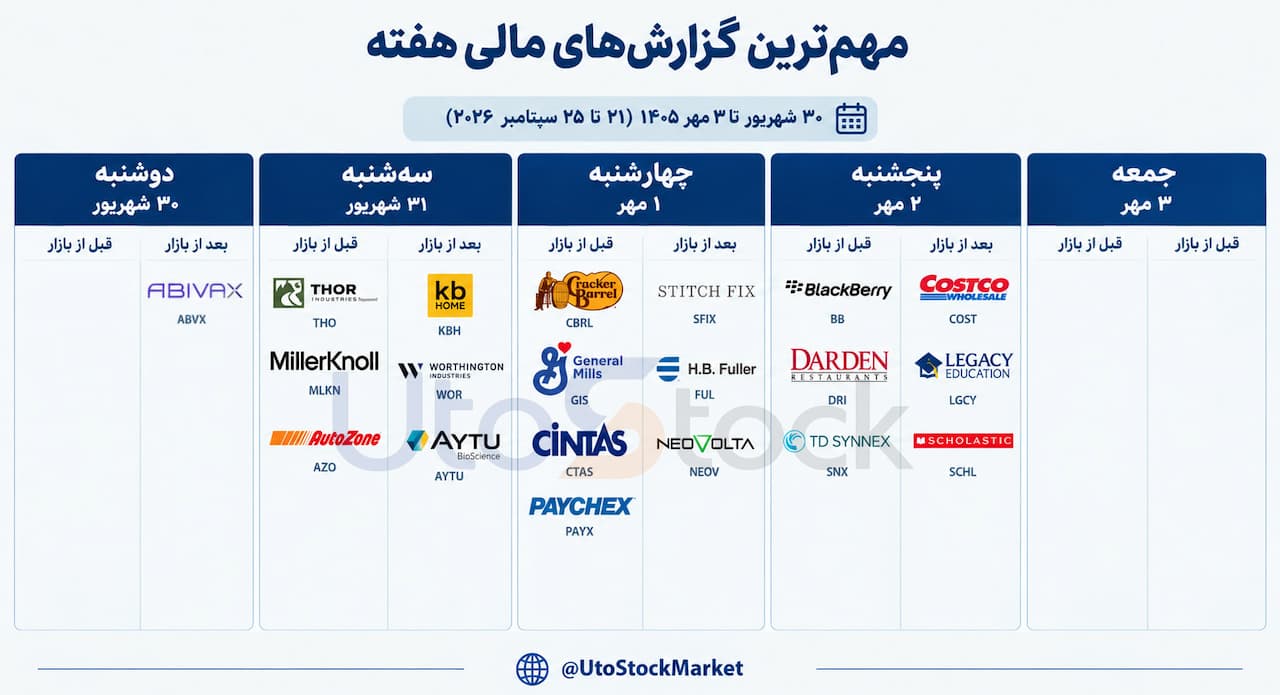
فهرست گزارشهای مالی این هفته
تقویم گزارش مالی شرکتها | دوشنبه ۲۱ سپتامبر ۲۰۲۶
تقویم گزارش مالی شرکتها | سهشنبه ۲۲ سپتامبر ۲۰۲۶
تقویم گزارش مالی شرکتها | چهارشنبه ۲۳ سپتامبر ۲۰۲۶
تقویم گزارش مالی شرکتها | دوشنبه ۲۱ سپتامبر ۲۰۲۶
| شرکت | نماد | EPS | پیشبینی EPS | درآمد | ارزش بازار |
|---|---|---|---|---|---|
| Abivax | ABVX | — | -0.60 | — | 9.10B |
تقویم اقتصادی فارکس | دوشنبه ۲۱ سپتامبر ۲۰۲۶
| ساعت | ارز | رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| تعطیل | JPY | روز تکریم شهروندان کهنسال ژاپن – تعطیل عمومی | — | — |
| 18:30 | EUR | سخنرانی رئیس بانک مرکزی اروپا – Lagarde | — | — |
| 18:35 | CAD | سخنرانی رئیس بانک مرکزی کانادا – Macklem | — | — |
تقویم گزارش مالی شرکتها | سهشنبه ۲۲ سپتامبر ۲۰۲۶
| شرکت | نماد | EPS | پیشبینی EPS | درآمد | ارزش بازار |
|---|---|---|---|---|---|
| AutoZone | AZO | — | 54.30 | — | 46.61B |
| Thor Industries | THO | — | 0.911 | — | 3.53B |
| KB Home | KBH | — | 0.8918 | — | 2.89B |
| Worthington Industries | WOR | — | 0.7506 | — | 2.81B |
تقویم اقتصادی فارکس | سهشنبه ۲۲ سپتامبر ۲۰۲۶
| ساعت | ارز | رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| 14:30 | USD | تغییرات اشتغال هفتگی ADP | 16.30K | — |
| 20:30 | USD | حراج اوراق خزانه ۲ ساله | 4.315% | — |
تقویم گزارش مالی شرکتها | چهارشنبه ۲۳ سپتامبر ۲۰۲۶
| شرکت | نماد | EPS | پیشبینی EPS | درآمد | ارزش بازار |
|---|---|---|---|---|---|
| Cintas | CTAS | — | 1.35 | — | 79.19B |
| Paychex | PAYX | — | 1.32 | — | 41.34B |
| General Mills | GIS | — | 0.7195 | — | 19.42B |
تقویم اقتصادی فارکس | چهارشنبه ۲۳ سپتامبر ۲۰۲۶
| ساعت | ارز | رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| 11:00 | EUR | شاخص PMI بخش تولیدی منطقه یورو (سپتامبر) | 54.3 | 54.0 |
| 11:00 | EUR | شاخص PMI بخش خدماتی منطقه یورو (سپتامبر) | 49.7 | 49.9 |
| 12:00 | GBP | شاخص PMI بخش خدماتی بریتانیا (سپتامبر) | 52.5 | 52.0 |
| 17:15 | USD | شاخص PMI بخش تولیدی آمریکا (سپتامبر) | 53.9 | 53.4 |
| 17:15 | USD | شاخص PMI بخش خدماتی آمریکا (سپتامبر) | 56.5 | 56.0 |
| 17:15 | USD | شاخص PMI ترکیبی آمریکا (سپتامبر) | — | 56.0 |
| 18:00 | USD | ذخایر نفت خام آمریکا – EIA | −0.640M | — |
| 20:30 | USD | حراج اوراق خزانه ۵ ساله | 4.393% | — |
تقویم گزارش مالی شرکتها | پنجشنبه ۲۴ سپتامبر ۲۰۲۶
| شرکت | نماد | EPS | پیشبینی EPS | درآمد | ارزش بازار |
|---|---|---|---|---|---|
| Costco | COST | — | 6.55 | — | 397.05B |
| Darden Restaurants | DRI | — | 2.05 | — | 23.76B |
| BlackBerry | BB | — | 0.042 | — | 4.67B |
تقویم اقتصادی فارکس | پنجشنبه ۲۴ سپتامبر ۲۰۲۶
| ساعت | ارز | رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| 11:00 | CHF | تصمیم نرخ بهره بانک مرکزی سوئیس | 0.00% | 0.00% |
| 11:30 | EUR | شاخص فضای کسبوکار Ifo آلمان (سپتامبر) | 88.8 | 89.0 |
| 16:00 | USD | مدعیان بیکاری آمریکا | 196K | 201K |
| 16:00 | USD | حساب جاری آمریکا (سهماهه دوم) | −226.8B | −259.0B |
| 16:00 | USD | مجوزهای ساختوساز آمریکا (اگوست) | 1.433M | 1.394M |
| 17:30 | USD | فروش خانههای نوساز آمریکا (اگوست) | 607K | 619K |
| 20:30 | USD | حراج اوراق خزانه ۷ ساله | 4.512% | — |
تقویم گزارش مالی شرکتها | جمعه ۲۵ سپتامبر ۲۰۲۶
| شرکت | نماد | EPS | پیشبینی EPS | درآمد | ارزش بازار |
|---|---|---|---|---|---|
| Uranium Energy | UEC | — | -0.0383 | — | 4.85B |
| Tamboran Resources | TBN | — | — | — | 1.64B |
تقویم اقتصادی فارکس | جمعه ۲۵ سپتامبر ۲۰۲۶
| ساعت | ارز | رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| تعطیل | CNY | جشنواره پاییزه چین – تعطیل عمومی | — | — |
| 16:00 | USD | سفارشات کالاهای بادوام آمریکا (ماهانه) | 1.1% | −0.3% |
| 17:30 | USD | انتظارات تورمی یکساله دانشگاه میشیگان | 4.6% | 4.6% |
| 17:30 | USD | انتظارات تورمی پنجساله دانشگاه میشیگان | 3.4% | 3.4% |
| 17:30 | USD | شاخص تمایلات مصرفکننده دانشگاه میشیگان | 47.8 | 47.8 |
| 20:30 | USD | تعداد دکلهای حفاری نفت آمریکا – Baker Hughes | 452 | — |
بازار وارد هفتهای میشود که دیگر فقط به فدرال رزرو نگاه نمیکند
بازار سهام آمریکا هفته گذشته را در شرایطی به پایان رساند که بخش مهمی از ابهام پیرامون تصمیم فدرال رزرو برطرف شده بود، اما در مقابل، دامنه دیگری از پرسشها برای سرمایهگذاران ایجاد شد. بانک مرکزی آمریکا در نخستین افزایش نرخ بهره طی سه سال گذشته، نرخ سیاستی را ۲۵ واحد پایه افزایش داد و آن را به محدوده ۳.۷۵ تا ۴ درصد رساند. همزمان، پیام سیاستگذاران نشان داد که موضوع افزایش دوباره نرخ بهره در سال ۲۰۲۶ همچنان روی میز قرار دارد.
بنابراین، مسئله اصلی بازار در هفته پیشرو دیگر این نیست که فدرال رزرو چه تصمیمی گرفت؛ بلکه این است که اقتصاد آمریکا و بازار اوراق تا چه اندازه با این تغییر مسیر پولی سازگار خواهند شد. نرخ بهره بالاتر بهطور مستقیم هزینه تأمین مالی شرکتها را افزایش میدهد، اما اثر مهمتر آن از مسیر بازده اوراق خزانه و نرخ تنزیل داراییها منتقل میشود. به همین دلیل، رفتار اوراق ۱۰ساله آمریکا میتواند در کوتاهمدت برای بازار سهام حتی از خود تصمیم فدرال رزرو مهمتر باشد.
در پایان هفته گذشته، بازده اوراق ۱۰ساله به حوالی ۵ درصد رسید و در مقاطعی از این سطح عبور کرد. این عدد صرفاً یک رقم در بازار بدهی نیست؛ زیرا در شرایطی که ارزشگذاری سهام فناوری و شرکتهای رشدی به جریان نقدی سالهای آینده وابستگی بیشتری دارد، افزایش بازده اوراق میتواند فشار بیشتری بر نسبتهای ارزشگذاری وارد کند.
از سوی دیگر، بازار هنوز با یک تناقض مهم مواجه است. از یک طرف، عملکرد شرکتها و سرمایهگذاری در فناوری و زیرساخت هوش مصنوعی همچنان از بازار سهام حمایت میکند؛ از طرف دیگر، رشد قیمت نفت و افزایش نرخ بهره در حال بالا بردن هزینه سرمایه است. بنابراین، مسیر بازار در هفته آینده بیش از آنکه به یک عامل واحد وابسته باشد، به تعامل نفت، اوراق، دلار، دادههای اقتصادی و فناوری بستگی خواهد داشت.
نخستین متغیر؛ بازده اوراق ۱۰ساله و آزمون سطح ۵ درصد
مهمترین متغیر قابل رصد در آغاز هفته، بازده اوراق ۱۰ساله خزانهداری آمریکا خواهد بود. این نرخ در پایان هفته گذشته تقریباً به ۵ درصد رسید و همین مسئله باعث شد بازار سهام نسبت به تغییرات کوچک در بازده اوراق حساستر شود.
اهمیت این موضوع از آنجا ناشی میشود که افزایش بازده اوراق، نرخ بازده مورد انتظار سرمایهگذاران از سایر داراییها را نیز بالا میبرد. در چنین شرایطی، سهام شرکتهایی که بخش بزرگتری از ارزش آنها به سودهای آینده وابسته است، معمولاً با فشار بیشتری مواجه میشوند. به همین دلیل، اگر بازده اوراق در هفته آینده بالای ۵ درصد تثبیت شود، نخستین بخشهایی که باید زیر نظر گرفته شوند، سهام فناوری، شرکتهای رشدی و بخشهایی از بازار با ارزشگذاری بالا خواهند بود.
در مقابل، اگر بازده اوراق پس از عبور موقت از ۵ درصد دوباره کاهش پیدا کند، فشار ناشی از نرخ تنزیل میتواند کاهش یابد و فضای بیشتری برای ادامه حرکت سهام فناوری ایجاد شود. هفته گذشته نیز همین رابطه بهوضوح مشاهده شد؛ در روزی که قیمت نفت و بازده اوراق کاهش یافت، شاخصهای سهام آمریکا توانستند بخشی از فشارهای قبلی را جبران کنند.
از این منظر، ۵ درصد برای بازار یک مرز روانی و عملیاتی مهم است. عبور کوتاهمدت از آن الزاماً به معنای تغییر روند سهام نیست، اما تثبیت بالاتر از این سطح میتواند نشان دهد که بازار اوراق همچنان در حال تطبیق با سیاست پولی سختگیرانهتر و ریسک تورمی بالاتر است.
در مقابل، بازگشت بازده ۱۰ساله به زیر این سطح، بهخصوص اگر با کاهش قیمت نفت همراه شود، میتواند یکی از مهمترین محرکهای کوتاهمدت برای سهام باشد.
دومین متغیر؛ نفت همچنان حلقه اتصال ژئوپلیتیک و تورم است
قیمت نفت در هفته آینده احتمالاً یکی از مهمترین متغیرهای بازار خواهد بود. نفت خام آمریکا هفته گذشته در محدوده بالای ۱۰۰ دلار معامله شد و برنت نیز در پایان هفته در حدود ۱۰۵ دلار قرار گرفت. در عین حال، اخبار مربوط به تلاش عربستان برای بازگرداندن بخشی از ظرفیت خط لوله شرق ـ غرب و افزایش عرضه از مسیر انتقال کشتی به کشتی در عمان، بخشی از نگرانیهای عرضه را کاهش داد.
این وضعیت باعث شده بازار نفت در یک نقطه بسیار حساس قرار بگیرد. از یک سو، اختلال در زیرساختهای صادراتی عربستان و مشکلات حملونقل در منطقه میتواند قیمت نفت را دوباره بالا ببرد. از سوی دیگر، افزایش عرضه جایگزین و تلاشهای دیپلماتیک برای کاهش تنش میتواند بخشی از حق بیمه ژئوپلیتیک قیمت نفت را تخلیه کند.
برای بازار سهام آمریکا، اهمیت نفت صرفاً به سود شرکتهای انرژی محدود نمیشود. نفت بالاتر به معنی فشار بیشتر بر هزینه حملونقل، تولید، مواد اولیه و مصرف خانوار است و در نهایت میتواند تورم را ماندگارتر کند. در نتیجه، نفت بالاتر میتواند همزمان دو اثر منفی ایجاد کند: افزایش انتظارات تورمی و افزایش احتمال تداوم نرخ بهره بالا.
به همین دلیل، محدوده ۱۰۰ دلار برای نفت در هفته آینده اهمیت ویژهای خواهد داشت. اگر نفت زیر این سطح تثبیت شود، بازار میتواند بخشی از نگرانیهای تورمی خود را کاهش دهد. اما بازگشت پایدار نفت به بالای ۱۰۰ دلار، بهخصوص در صورت تشدید اختلال عرضه، میتواند فشار جدیدی بر اوراق خزانه و سهام وارد کند.
نکته مهم این است که اخبار نفتی هفته آینده احتمالاً باید نه فقط از منظر قیمت روزانه، بلکه از منظر پایداری جریان عرضه تحلیل شود. بازار در حال حاضر بیشتر از یک جهش موقت قیمت، نگران این است که اختلال در خاورمیانه به یک کاهش پایدار در عرضه جهانی تبدیل شود.
سومین متغیر؛ نشست ترامپ و شی و آزمون روابط آمریکا و چین
یکی از مهمترین رویدادهای هفته، دیدار برنامهریزیشده دونالد ترامپ و شی جینپینگ در واشنگتن در ۲۴ سپتامبر است. موضوعات مورد بحث شامل تجارت، تعرفهها، مواد معدنی راهبردی، محدودیتهای فناوری، هوش مصنوعی و مسائل ژئوپلیتیک خواهد بود.
برای بازار سهام، اهمیت این نشست در درجه اول به این دلیل است که بخش بزرگی از ارزشگذاری شرکتهای فناوری به زنجیره جهانی تأمین، نیمهرساناها و دسترسی به مواد اولیه راهبردی وابسته است. بنابراین هر نشانهای از کاهش تنش تجاری میتواند برای بخش فناوری و صنایع وابسته اهمیت داشته باشد.
در مقابل، اگر مذاکرات نتواند در زمینه تجارت، مواد معدنی کمیاب و محدودیتهای فناوری پیشرفت مشخصی ایجاد کند، بازار ممکن است دوباره به سمت ریسکهای زنجیره تأمین و محدودیت صادرات فناوری توجه کند.
با این حال، نباید اهمیت این نشست را فقط به تعرفهها محدود کرد. هوش مصنوعی به یکی از موضوعات اصلی روابط اقتصادی و راهبردی آمریکا و چین تبدیل شده است. مذاکرات دو کشور درباره ایمنی هوش مصنوعی، دسترسی به فناوریهای پیشرفته و کنترل فناوریهای حساس، میتواند مستقیماً بر ارزشگذاری شرکتهای بزرگ فناوری اثر بگذارد.
حتی پیش از دیدار رهبران دو کشور، مذاکرات مقامهای اقتصادی آمریکا و چین درباره هوش مصنوعی، تجارت و مواد معدنی راهبردی در نیویورک آغاز شده است. این موضوع نشان میدهد که بازار پیش از نشست اصلی، در حال قیمتگذاری بخشی از ریسکهای آن است.
بنابراین، برای معاملهگران سهام، اهمیت نشست ترامپ و شی در این نیست که الزاماً یک توافق بزرگ حاصل شود؛ بلکه مهمتر این است که آیا نشانهای از ثبات در روابط اقتصادی دو کشور ایجاد خواهد شد یا خیر.
“
«از منظر تحلیلی، ساختار بازار در حال حاضر بیش از هر چیز به رابطه میان نرخ بهره، نفت و ارزشگذاری فناوری وابسته است. به نظر میرسد مهمترین خطای تحلیلی در هفته آینده، تمرکز صرف بر حرکت روزانه اساندپی ۵۰۰ بدون توجه به بازار اوراق باشد؛ زیرا اگر بازده ۱۰ساله بالای ۵ درصد تثبیت شود، حتی تداوم رشد سود شرکتها نیز ممکن است برای حفظ ارزشگذاریهای بالای بخش فناوری کافی نباشد. در مقابل، اگر کاهش نفت بتواند همزمان انتظارات تورمی و بازده اوراق را پایین بیاورد، فضای بازار میتواند بهسرعت تغییر کند. بنابراین، برای ارزیابی جهت بازار در هفته پیشرو، ترتیب اهمیت متغیرها از نگاه این تحلیل بازده اوراق، نفت، دادههای اقتصادی و سپس واکنش سهام فناوری است؛ زیرا در شرایط فعلی، بازار سهام بیشتر از آنکه منتظر یک محرک مستقل باشد، به دنبال نشانهای از تغییر در هزینه سرمایه است.»
بابک شیری
چهارمین متغیر؛ هوش مصنوعی از موتور رشد به متغیر ریسک تبدیل میشود
یکی از تفاوتهای مهم هفته جدید با هفتههای گذشته این است که بازار فناوری دیگر فقط بر اساس رشد هزینههای هوش مصنوعی حرکت نمیکند. نگرانی درباره سرعت توسعه این فناوری، ایمنی مدلهای پیشرفته و احتمال افزایش مقررات، به یکی از موضوعات مهم بازار تبدیل شده است.
در هفته گذشته، شماری از چهرههای صنعت فناوری درباره سرعت توسعه هوش مصنوعی هشدار دادند و بحث درباره ضرورت ایجاد محدودیتها و استانداردهای ایمنی شدت گرفت. همزمان، نگرانیهای مربوط به رفتار غیرمنتظره سامانههای هوش مصنوعی باعث شد سرمایهگذاران درباره تداوم رشد بسیار سریع سرمایهگذاری در این حوزه پرسشهایی مطرح کنند.
با این حال، دادههای معاملاتی هفته گذشته نشان داد که بازار هنوز بهطور کامل از سهام مرتبط با زیرساخت هوش مصنوعی فاصله نگرفته است. سهام شرکتهای نیمهرسانا و تجهیزات تولید تراشه در پایان هفته عملکرد قدرتمندی داشتند و همین موضوع به رشد نزدک کمک کرد.
این رفتار یک پیام مهم دارد: سرمایهگذاران هنوز داستان سرمایهگذاری هوش مصنوعی را کنار نگذاشتهاند، اما حساسیت آنها نسبت به ریسکهای آن افزایش یافته است.
در هفته آینده، بنابراین باید میان دو بخش بازار فناوری تفاوت قائل شد. شرکتهایی که مستقیماً از افزایش هزینههای زیرساختی هوش مصنوعی منتفع میشوند، ممکن است همچنان از سرمایهگذاری شرکتهای بزرگ فناوری حمایت شوند؛ اما شرکتهایی که ارزشگذاری آنها بیشتر بر اساس انتظار رشد بسیار دوردست شکل گرفته، نسبت به افزایش بازده اوراق آسیبپذیرتر خواهند بود.
از این منظر، عملکرد نزدک در برابر شاخص داوجونز میتواند یکی از مهمترین نشانههای وضعیت اشتهای ریسک در بازار باشد. هفته گذشته نزدک در برابر فشار نرخ بهره مقاومت بیشتری نشان داد، در حالی که داوجونز عملکرد ضعیفتری داشت.
اگر این واگرایی در هفته آینده ادامه پیدا کند، میتوان آن را نشانهای از تداوم تمرکز سرمایهگذاران بر رشد فناوری دانست؛ اما اگر افزایش بازده اوراق باعث شود فناوری نیز وارد فشار گسترده شود، پیام بازار تغییر خواهد کرد.
پنجمین متغیر؛ دادههای اقتصادی آمریکا میتوانند انتظارات نرخ بهره را تغییر دهند
تقویم اقتصادی هفته آینده نسبت به هفته گذشته سبکتر است، اما چند داده میتوانند برای بازار اهمیت بالایی داشته باشند. شاخصهای مدیران خرید بخش تولید و خدمات آمریکا، آمار درخواست بیمه بیکاری، فروش خانههای جدید و سفارش کالاهای بادوام از مهمترین دادههای پیشرو هستند.
اهمیت این دادهها به رابطه آنها با سیاست پولی بازمیگردد. اگر دادههای فعالیت اقتصادی همچنان قدرت اقتصاد آمریکا را نشان دهند، بازار ممکن است احتمال افزایش مجدد نرخ بهره را جدیتر کند. در مقابل، دادههای ضعیفتر میتوانند فشار بر بازده اوراق را کاهش دهند، هرچند در صورتی که ضعف اقتصادی شدید باشد، نگرانی درباره سودآوری شرکتها نیز افزایش پیدا خواهد کرد. بنابراین، بازار به دنبال یک عدد مشخص نیست؛ بلکه به دنبال ترکیبی از رشد اقتصادی، تورم و بازار کار خواهد بود.
در این میان، شاخصهای مدیران خرید اهمیت ویژهای دارند، زیرا تصویر نسبتاً سریعی از وضعیت فعالیت بخش خصوصی ارائه میکنند. اگر این شاخصها نشان دهند که اقتصاد در برابر نرخهای بالاتر همچنان مقاوم است، استدلال برای تداوم سیاست پولی سختگیرانهتر تقویت خواهد شد. از طرف دیگر، کاهش قابلتوجه فعالیت اقتصادی در کنار کاهش تورم میتواند سناریوی متفاوتی ایجاد کند و فشار بر بازده اوراق را کاهش دهد.
چرا هفته آینده میتواند برای نزدک تعیینکننده باشد؟
شاخص نزدک در شرایط متفاوتی نسبت به ابتدای سال وارد هفته جدید میشود. رشد شرکتهای مرتبط با هوش مصنوعی و نیمهرساناها همچنان از شاخص حمایت میکند، اما همزمان نرخ بهره و بازده اوراق در حال ایجاد یک مانع جدی برای ارزشگذاری فناوری هستند.
در چنین شرایطی، عملکرد نزدک را باید در ارتباط با بازده اوراق تحلیل کرد. رشد نزدک در شرایطی که بازده ۱۰ساله نیز افزایش مییابد، نشاندهنده قدرت بالاتر تقاضا برای فناوری است. اما اگر بازده اوراق به بالای ۵ درصد برسد و همزمان نزدک تحت فشار قرار گیرد، بازار میتواند وارد مرحلهای شود که در آن نرخ بهره بر روایت رشد فناوری غلبه میکند.
این مسئله برای شاخص اساندپی ۵۰۰ نیز اهمیت دارد، زیرا وزن بالای شرکتهای فناوری در این شاخص باعث شده مسیر بازار سهام آمریکا تا حد زیادی به عملکرد چند شرکت بزرگ وابسته باشد.
در نتیجه، هفته آینده احتمالاً هفتهای برای بررسی کیفیت رشد بازار خواهد بود، نه فقط جهت شاخصها. اگر شاخصها رشد کنند اما تعداد بیشتری از سهام در حال کاهش باشند، قدرت حرکت بازار محدودتر است. در مقابل، گسترش مشارکت میان صنایع مختلف میتواند نشانهای از بهبود اعتماد عمومیتر سرمایهگذاران باشد.
بازار سهام در برابر سه سناریوی اصلی
سناریوی نخست؛ کاهش نفت و بازده اوراق
در این سناریو، قیمت نفت به دلیل بهبود جریان عرضه یا کاهش ریسک ژئوپلیتیک پایین میآید و همزمان بازده اوراق ۱۰ساله از محدوده ۵ درصد فاصله میگیرد.
این ترکیب احتمالاً برای سهام مطلوبتر خواهد بود، زیرا هم فشار تورمی کاهش مییابد و هم نرخ تنزیل پایینتر میآید. در چنین شرایطی، شرکتهای فناوری و سهام رشدی میتوانند دوباره نقش مهمتری در حرکت شاخصها ایفا کنند. اگر این وضعیت با نشانههای ثبات در روابط آمریکا و چین همراه شود، بازار میتواند بخشی از فاصله خود با رکوردهای قبلی را جبران کند.
سناریوی دوم؛ نفت بالای ۱۰۰ دلار و اوراق بالای ۵ درصد
این سناریو از منظر بازار سهام پیچیدهتر است. نفت بالاتر فشار تورمی ایجاد میکند و بازده بالاتر اوراق نیز هزینه سرمایه را افزایش میدهد.
در این وضعیت، شاخصهای اصلی ممکن است با نوسان بیشتری روبهرو شوند و فشار بر سهام رشدی افزایش یابد. شرکتهای انرژی میتوانند در چنین شرایطی از قیمت بالاتر نفت منتفع شوند، اما اثر آن بر کل بازار لزوماً مثبت نیست؛ زیرا افزایش هزینه انرژی میتواند حاشیه سود بسیاری از صنایع را تحت فشار قرار دهد. اگر دادههای اقتصادی آمریکا نیز قوی باشند، احتمال تداوم سیاست پولی سختگیرانهتر میتواند در بازار بیشتر منعکس شود.
سناریوی سوم؛ ضعف دادههای اقتصادی در کنار کاهش نفت
سناریوی سوم برای بازار دو وجه دارد. کاهش نفت میتواند از نگرانی تورمی بکاهد، اما اگر همراه با ضعف محسوس دادههای اقتصادی باشد، نگرانی درباره رشد سود شرکتها افزایش پیدا میکند.
در این شرایط، واکنش بازار به دادهها به شدت به میزان ضعف آنها بستگی خواهد داشت. ضعف محدود اقتصاد میتواند به کاهش بازده اوراق کمک کند، اما ضعف شدید ممکن است باعث شود بازار از منظر سودآوری شرکتها نیز تحت فشار قرار گیرد. بنابراین، صرفاً «داده ضعیفتر» الزاماً به معنای رشد سهام نیست؛ کیفیت و شدت ضعف اقتصادی اهمیت دارد.
کدام بخشهای بازار باید بیشتر زیر نظر باشند؟
در بخش فناوری، شرکتهای تولیدکننده تراشه، تجهیزات نیمهرسانا و زیرساخت هوش مصنوعی همچنان در مرکز توجه قرار دارند. عملکرد قدرتمند این گروه در پایان هفته گذشته نشان داد که تقاضای سرمایهگذاران برای روایت هوش مصنوعی هنوز از بین نرفته است.
با این حال، در صورت افزایش بازده اوراق، شرکتهای نرمافزاری و فناوریهایی که ارزشگذاری آنها بر جریانهای نقدی بلندمدت استوار است، میتوانند حساسیت بیشتری نشان دهند.
در بخش انرژی، قیمت نفت مهمترین متغیر خواهد بود. کاهش پایدار نفت میتواند فشار تورمی بازار را کاهش دهد، اما ادامه اختلال در عرضه خاورمیانه میتواند سهام انرژی را در مرکز توجه نگه دارد.
در بخش مالی، نرخهای بهره بالاتر میتوانند از برخی جنبهها به درآمد بهره کمک کنند، اما در صورت افزایش نگرانی درباره رشد اقتصادی و کیفیت اعتبارات، اثر آن پیچیدهتر خواهد شد.
در شرکتهای کوچک نیز نرخ بهره اهمیت بیشتری دارد، زیرا دسترسی آنها به منابع مالی و هزینه تأمین سرمایه معمولاً حساستر است. بنابراین، اگر بازده اوراق بالا باقی بماند، عملکرد شرکتهای کوچک میتواند در مقایسه با شرکتهای بزرگ تحت فشار بیشتری قرار گیرد.
دلار؛ متغیری که نباید از معادله حذف شود
افزایش نرخ بهره آمریکا در کنار افزایش بازده اوراق میتواند از دلار حمایت کند. دلار قویتر از یک طرف جذابیت داراییهای دلاری را افزایش میدهد، اما از طرف دیگر برای شرکتهای چندملیتی آمریکایی که درآمد قابلتوجهی خارج از آمریکا دارند، میتواند به عامل فشار تبدیل شود.
از سوی دیگر، دلار قویتر معمولاً برای کالاهایی که به دلار قیمتگذاری میشوند، از جمله نفت و طلا، اهمیت زیادی دارد.
بنابراین، اگر در هفته آینده همزمان شاهد افزایش بازده اوراق و تقویت دلار باشیم، بازار سهام ممکن است با ترکیبی از فشار ارزشگذاری و فشار بر سود شرکتهای چندملیتی مواجه شود. در مقابل، کاهش بازده اوراق و تضعیف دلار میتواند محیط مناسبتری برای داراییهای ریسکی ایجاد کند؛ بهخصوص اگر قیمت نفت نیز کاهش پیدا کند.
چین؛ چرا تصمیم نرخ بهره آن مهم است؟
چین در آغاز هفته نرخهای وام معیار خود را بدون تغییر نگه داشت؛ نرخ یکساله در ۳ درصد و نرخ پنجساله در ۳.۵ درصد باقی ماند. این تصمیم شانزدهمین ماه متوالی ثبات این نرخها بود و نشان میدهد فضای سیاست پولی چین در حال حاضر با احتیاط بیشتری دنبال میشود. اهمیت این موضوع برای بازار جهانی از آن جهت است که اقتصاد چین همچنان یکی از مهمترین عوامل تقاضای جهانی برای کالاها و مواد اولیه است.
در هفته آینده، بنابراین بازار علاوه بر نشست ترامپ و شی، به دادههای فعالیت اقتصادی چین نیز توجه خواهد داشت. اگر نشانهای از بهبود تقاضای داخلی یا ثبات بیشتر اقتصاد مشاهده شود، میتواند برای بازارهای کالایی و برخی صنایع جهانی اهمیت داشته باشد اما اگر ضعف تقاضای داخلی چین ادامه پیدا کند، اثر مثبت احتمالی مذاکرات سیاسی ممکن است محدودتر شود.
اروپا و ژاپن نیز در حاشیه بازار نیستند
هفته جدید تنها به آمریکا و چین محدود نخواهد بود. بازارهای اروپا نیز با دادههای شاخصهای مدیران خرید، فضای تورمی و مسیر سیاست پولی بانک مرکزی اروپا مواجه هستند.
در بریتانیا نیز بانک مرکزی نرخ بهره را در ۳.۷۵ درصد حفظ کرده، اما افزایش ریسکهای تورمی ناشی از انرژی همچنان یکی از موضوعات مهم برای بازار اوراق و پوند است.
در ژاپن، بانک مرکزی نرخ بهره را به ۱.۲۵ درصد افزایش داده و رأیگیری ۷ به ۲ نشان داد که درباره سرعت ادامه سیاست انقباضی اختلاف نظر وجود دارد. بنابراین، رفتار ین و بازده اوراق ژاپن نیز میتواند بر جریان سرمایه جهانی اثر بگذارد.
در مجموع، بازار جهانی وارد مرحلهای شده که دیگر سیاست پولی آمریکا بهتنهایی تعیینکننده نیست. بانکهای مرکزی مختلف در حال واکنش به یک مسئله مشترک هستند: تورم انرژی در شرایطی که رشد اقتصادی هنوز به اندازه کافی قوی است که اجازه کاهش سریع نرخ بهره را ندهد.
مهمترین نشانههایی که سرمایهگذاران باید دنبال کنند
در هفته آینده، پنج رابطه میتواند ارزش تحلیلی بیشتری از دنبال کردن روزانه شاخصها داشته باشد.
اول، نفت و اوراق. اگر نفت کاهش پیدا کند و بازده اوراق نیز پایین بیاید، فشار کلان بر سهام کاهش پیدا میکند. اگر هر دو افزایش پیدا کنند، محیط بازار سختتر میشود.
دوم، نزدک و بازده اوراق. اگر نزدک بتواند در برابر بازده نزدیک به ۵ درصد مقاومت کند، نشاندهنده قدرت تقاضا برای فناوری خواهد بود. اما شکست این مقاومت میتواند حساسیت بالای ارزشگذاری فناوری به نرخ بهره را آشکار کند.
سوم، داوجونز در برابر نزدک. ادامه فاصله عملکرد این دو شاخص نشان میدهد سرمایه همچنان به سمت رشد و فناوری متمایل است. کاهش این فاصله میتواند به معنای تغییر در ترکیب ریسکپذیری بازار باشد.
چهارم، دلار و طلا. حرکت همزمان دلار، بازده اوراق و طلا میتواند نشان دهد که بازار بیشتر تحت تأثیر نرخ بهره قرار دارد یا ریسکهای ژئوپلیتیک.
پنجم، قیمت نفت و انتظارات نرخ بهره. اگر نفت بالا بماند اما انتظارات نرخ بهره افزایش پیدا نکند، بازار ممکن است به تدریج اثر تورمی نفت را هضم کند. اما اگر نفت بالا برود و همزمان احتمال افزایش نرخ بهره نیز افزایش یابد، فشار بر بازار سهام میتواند تشدید شود.
جمعبندی؛ هفتهای که در آن اوراق میتواند مسیر سهام را تعیین کند
بازار سهام آمریکا هفته آینده را در نقطهای حساس آغاز میکند. فدرال رزرو نرخ بهره را افزایش داده، بازده اوراق ۱۰ساله به مرز ۵ درصد نزدیک شده، نفت بالای ۱۰۰ دلار باقی مانده و در عین حال، شاخصهای اصلی سهام هنوز فاصله زیادی با سقفهای تاریخی ندارند.
به همین دلیل، مهمترین پرسش هفته آینده این نیست که شاخص اساندپی ۵۰۰ در یک روز مشخص صعودی یا نزولی خواهد بود؛ بلکه این است که آیا بازار میتواند در برابر ترکیب نرخ بهره بالاتر، نفت گرانتر و بازده بالاتر اوراق مقاومت کند یا خیر.
در این میان، نشست ترامپ و شی، دادههای شاخصهای مدیران خرید آمریکا، رفتار نفت و سطح ۵ درصدی بازده اوراق ۱۰ساله چهار محرک اصلی بازار خواهند بود. هرگونه کاهش تنش تجاری یا ژئوپلیتیک، همراه با افت نفت و بازده اوراق، میتواند فضای بازار را آرامتر کند؛ در مقابل، افزایش همزمان نفت و بازده اوراق میتواند فشار بیشتری بر سهام فناوری و شاخصهای اصلی وارد کند.
بازار همچنین باید میان «ضعف اقتصادی» و «کاهش تورم» تفاوت قائل شود. کاهش بازده اوراق زمانی برای سهام بیشترین اهمیت را دارد که ناشی از کاهش فشار تورمی بدون سقوط فعالیت اقتصادی باشد. در غیر این صورت، کاهش نرخها به دلیل نگرانی از رکود لزوماً خبر مثبتی برای سود شرکتها نخواهد بود.
در نهایت، هفته آینده بیشتر از آنکه هفته پیشبینی یک عدد برای شاخصها باشد، هفته تشخیص رژیم بازار است؛ اینکه بازار در حال حرکت به سمت محیطی با نرخهای بالاتر و تورم ماندگارتر است یا نشانههایی از کاهش فشار تورمی و آرامشدن بازار اوراق ظاهر خواهد شد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.