






- ING پیشبینی خود را تغییر داده و اکنون انتظار دارد فدرال رزرو و بانک مرکزی اروپا هر دو در ماه دسامبر نرخ بهره را افزایش دهند.
- با وجود تغییر پیشبینی نرخ بهره، ING همچنان هدف ۱.۱۶۰ برای EURUSD در پایان سال را حفظ کرده و کاهش قیمت انرژی را عامل مهم حمایت از یورو میداند.
- در هفته پیشرو، قیمت نفت و دیدارهای دونالد ترامپ با مقامات کشورهای خلیج فارس و شی جینپینگ میتوانند مسیر دلار را تعیین کنند؛ ریسک صعود USDJPY نیز همچنان بالاست.
بازار فارکس در هفتهای کمخبر از دادههای اقتصادی آمریکا، بیش از هر چیز به قیمت نفت، تحولات ژئوپلیتیک و سیگنالهای بانکهای مرکزی چشم دوخته است. ING اکنون انتظار دارد هم فدرال رزرو و هم بانک مرکزی اروپا در ماه دسامبر یک افزایش ۲۵ نقطه پایهای دیگر در نرخ بهره داشته باشند؛ با این حال، این تغییر در پیشبینیها باعث نشده است این بانک هدف پایان سال خود برای EURUSD را از ۱.۱۶۰ تغییر دهد.
این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وبسایت ING تهیه و برای مخاطبان فارسیزبان ترجمه و بازنویسی شده است.
دلار؛ نشستهای مهم ترامپ و نفت در کانون توجه بازار
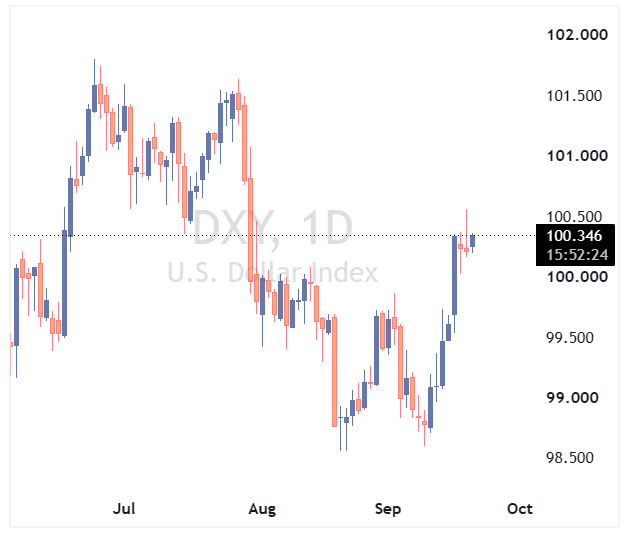
دلار در پایان هفته گذشته اندکی عقب نشست؛ بخشی از این افت به گزارشهایی درباره بررسی نرخ بهره توسط بانک مرکزی ژاپن مربوط بود. با این حال، از نگاه ING، دلار همچنان در موقعیت نسبتاً قدرتمندی قرار دارد.
ING اخیراً پیشبینی خود درباره سیاست پولی فدرال رزرو را تغییر داده و اکنون انتظار دارد یک افزایش نرخ بهره دیگر تا پایان سال انجام شود. افزایش نرخ بهره در ماه دسامبر همچنان از نگاه این بانک محتملتر از ماه اکتبر است؛ بخشی از این دیدگاه به نزدیکی نشست دسامبر به انتخابات میاندورهای آمریکا مربوط میشود.
با این حال، انتشار دادههای قویتر اقتصادی یا افزایش بیشتر قیمت انرژی میتواند بازار را به سمت افزایش احتمال افزایش نرخ بهره در ماه اکتبر سوق دهد. در حال حاضر حدود ۱۳ نقطه پایه افزایش نرخ بهره برای ماه آینده در بازار قیمتگذاری شده است.
اگر بازار تا روز تصمیمگیری فدرال رزرو، احتمال افزایش نرخ بهره را دستکم حدود دو سوم ارزیابی کند، فدرال رزرو ممکن است برای جلوگیری از نوسان نامطلوب در بخش بلندمدت منحنی بازده، به افزایش نرخ بهره تمایل بیشتری پیدا کند؛ حتی اگر اعضای بانک مرکزی هنوز درباره این تصمیم اجماع کامل نداشته باشند.
نفت؛ مهمترین محرک دلار در این هفته
با توجه به تقویم نسبتاً خلوت دادههای اقتصادی آمریکا، قیمت نفت میتواند مهمترین محرک بازار فارکس در روزهای پیشرو باشد.
سرمایهگذاران همچنین منتظر دیدارهای دونالد ترامپ با نمایندگان کشورهای حوزه خلیج فارس هستند که گفته میشود در نیویورک و همزمان با نشست مجمع عمومی سازمان ملل برگزار میشود.
قیمت نفت خام در روزهای اخیر کاهش یافته، اما هنوز خبرهای مثبت کافی برای بازگشت قیمت برنت به زیر ۱۰۰ دلار در هر بشکه وجود ندارد.
ترامپ همچنین قرار است روز پنجشنبه با شی جینپینگ، رئیسجمهور چین، دیدار کند. ING انتظار ندارد این دیدار بهتنهایی رویداد بزرگی برای بازار فارکس باشد، اما انتشار اخبار مثبت در حوزه تجارت میتواند تا حدی از دلار حمایت کند.
یورو؛ پیشبینی جدید ECB، اما هدف EURUSD بدون تغییر
ING همزمان با تغییر پیشبینی خود درباره فدرال رزرو، پیشبینی مربوط به بانک مرکزی اروپا را نیز تغییر داده و اکنون انتظار دارد ECB در ماه دسامبر یک افزایش نرخ بهره دیگر انجام دهد.
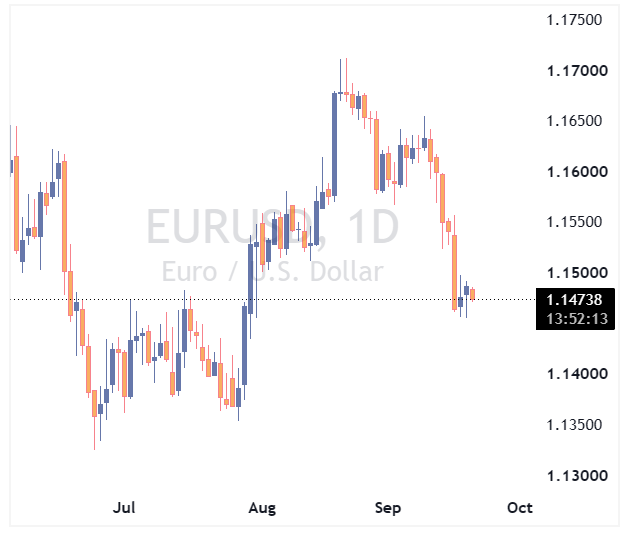
با این حال، هدف این بانک برای EURUSD تغییر نکرده و همچنان ۱.۱۶۰ در پایان سال پیشبینی میشود.
دلیل اصلی این موضوع آن است که نرخهای سوآپ کوتاهمدت یورو و دلار، که برای بازار فارکس اهمیت بیشتری دارند، در سطوح نسبتاً مشابهی قرار گرفتهاند. بازار تا پایان سال حدود ۳۳ تا ۳۷ نقطه پایه افزایش نرخ بهره را برای هر دو منطقه قیمتگذاری کرده و این رقم تا ژوئیه به حدود ۸۰ تا ۹۰ نقطه پایه میرسد.
از نگاه ING، اگر هر دو بانک مرکزی در سال جاری تنها یک افزایش نرخ بهره دیگر داشته باشند و پس از آن وارد یک دوره توقف طولانی شوند، کاهش انتظارات نرخ بهره در منحنیهای یورو و دلار نیز میتواند تقریباً مشابه باشد.
چنین وضعیتی معمولاً میتواند اندکی از EURUSD حمایت کند؛ زیرا کاهش نرخهای کوتاهمدت دلار معمولاً از طریق بهبود فضای ریسک جهانی اثر مثبتی بر این جفتارز میگذارد.
ING همچنین انتظار دارد این کاهش انتظارات نرخ بهره در صورت افت قیمت انرژی رخ دهد؛ عاملی که خود میتواند به نفع EURUSD باشد.
✔️ بیشتر بخوانید: چشمانداز هفته پیشرو؛ دلار زیر حمایت فدرال رزرو، نگاهها به PMIها و بانک ملی سوئیس
ریسک کوتاهمدت همچنان نزولی است
با وجود چشمانداز پایان سال، ING برای این هفته همچنان ریسکهای نزولی EURUSD را بیشتر میداند.
بازگشت این جفتارز به کفهای ۱.۱۳۲۰ تا ۱.۱۳۳۰ که در ماه ژوئن دیده شد، در شرایط فعلی سناریوی زودهنگامی است و با مدل ارزش منصفانه کوتاهمدت ING نیز همخوانی ندارد.
با این حال، اگر قیمت برنت دوباره به سمت ۱۱۰ دلار در هر بشکه حرکت کند و بازار احتمال افزایش نرخ بهره فدرال رزرو در ماه اکتبر را بیشتر قیمتگذاری کند، این سناریو میتواند دوباره جدی شود.
ین ژاپن؛ ریسک مداخله همچنان بالاست
گزارشها درباره بررسی نرخ بهره توسط بانک مرکزی ژاپن در روز جمعه باعث شد USDJPY به زیر ۱۵۷ بازگردد.
در صورت تأیید این اقدام، ممکن است نشان دهد مقامهای ژاپنی بیش از آنکه روی دفاع از یک سطح مشخص تمرکز داشته باشند، سرعت تغییرات نرخ ارز در یک بازه زمانی مشخص را زیر نظر گرفتهاند.
هدف چنین رویکردی میتواند جلوگیری از ایجاد یک خط مشخص در بازار باشد که معاملهگران بتوانند آن را هدف قرار دهند و در نتیجه، احتیاط در موقعیتگیریها افزایش یابد.
با این حال، فدرال رزرو در ماه جاری لحن بهمراتب هاوکیشتری نسبت به بانک مرکزی ژاپن داشته است و همین موضوع همچنان فضا را برای افزایش بیشتر USDJPY باز میگذارد.
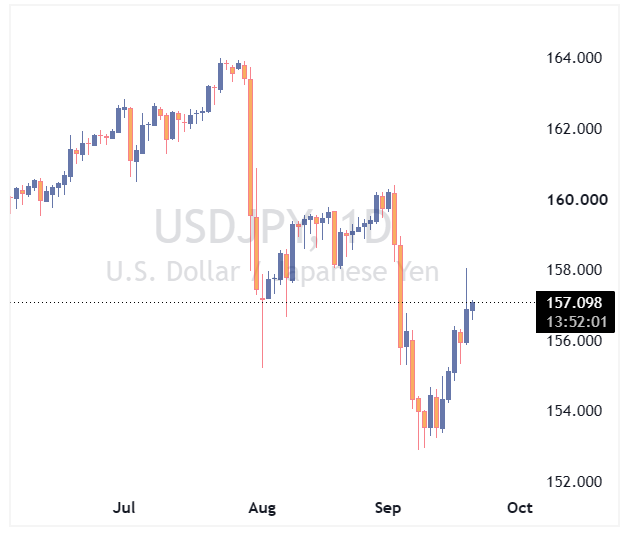
از نگاه ING، بازگشت این جفتارز به ۱۶۰ همچنان با شرایط فعلی بازار سازگار است؛ هرچند ریسک مداخله ارزی ژاپن همچنان بهطور محسوسی بالاست.