





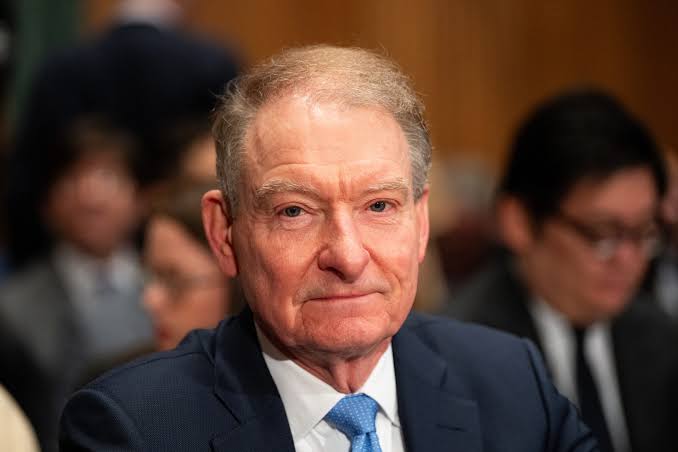
مایکل بری، سرمایهگذار شناختهشدهای که پیش از بحران مالی ۲۰۰۸ با شرطبندی علیه بازار مسکن آمریکا به شهرت رسید، بار دیگر در برابر یکی از داغترین بخشهای بازار فناوری موضع نزولی گرفته است. این بار هدف او Micron Technology است؛ شرکتی که در مرکز موج تقاضای حافظه مورد استفاده در زیرساختهای هوش مصنوعی قرار گرفته است.
- مایکل بری موقعیت فروش مایکرون را با اختیار فروش سررسید ژوئن ۲۰۲۷ و قیمت اعمال حدود ۵۰۰ دلار جایگزین کرده است.
- درآمد سهماهه چهارم مایکرون با رشد ۳۷۹ درصدی به رکورد ۵۴.۲ میلیارد دلار رسید.
- مایکرون برای سهماهه نخست سال مالی ۲۰۲۷ درآمد حدود ۶۱.۵ میلیارد دلار را پیشبینی کرده است.
- افزایش ظرفیت تولید مایکرون از ۲۰۲۷ آغاز میشود، اما بخش مهمی از ظرفیت جدید تا اواخر ۲۰۲۸ و پس از آن به بازار اضافه خواهد شد.
بری در اواخر سپتامبر اعلام کرد که موقعیت فروش خود روی سهام مایکرون را با اختیار فروش با سررسید ژوئن ۲۰۲۷ و قیمت اعمال حدود ۵۰۰ دلار جایگزین کرده است. با توجه به قیمت حدود ۱٬۰۶۵ دلاری سهم در زمان انتشار این گزارش، این معامله در صورت نگهداری تا سررسید به افتی نزدیک به نصف ارزش سهام نیاز دارد تا در محدوده قیمت اعمال قرار گیرد.
نکته مهم اینجاست که تنها دو روز پس از تغییر موقعیت بری، مایکرون بزرگترین فصل مالی تاریخ خود را گزارش کرد؛ درآمد شرکت در سهماهه چهارم سال مالی ۲۰۲۶ با رشد ۳۷۹ درصدی به ۵۴.۲ میلیارد دلار رسید و شرکت اعلام کرد که هنوز نمیتواند زمان بازگشت تعادل میان عرضه و تقاضای حافظه را مشخص کند.
شرط بری؛ پایان چرخه حافظه و ترکیدن حباب هوش مصنوعی
منطق اصلی بری برای موضع نزولی خود چندان پیچیده نیست. صنعت حافظه سابقه طولانی از چرخههای رونق و رکود دارد؛ زمانی که قیمت تراشههای حافظه افزایش مییابد، سودآوری تولیدکنندگان بیشتر شده و سرمایهگذاری برای ایجاد ظرفیت جدید نیز افزایش پیدا میکند. در نهایت، عرضه جدید میتواند از تقاضا پیشی بگیرد و آغازگر چرخه بعدی کاهش قیمتها شود.
بری معتقد است کمبود فعلی حافظه نیز در نهایت با افزایش ظرفیت تولید پایان خواهد یافت. او علاوه بر افزایش تولید، به رشد ظرفیت تولید حافظه در چین نیز اشاره کرده است اما تفاوت مهم در معامله جدید او، زمانبندی است.
فروش مستقیم سهام تاریخ انقضا ندارد، اما اختیار فروش چنین محدودیتی دارد. بری با تبدیل موقعیت فروش خود به اختیار فروش ژوئن ۲۰۲۷ عملاً زمان مشخصی را برای تحقق دیدگاه نزولی خود تعیین کرده است. گزارشهای مربوط به اظهارات او نیز نشان میدهد که وی به دلیل نگرانی از ترکیدن زودتر از انتظار حباب هوش مصنوعی، زمانبندی خود را جلو آورده است. بنابراین مسئله فقط این نیست که آیا چرخه حافظه در نهایت وارد رکود خواهد شد یا خیر؛ پرسش اصلی این است که آیا این اتفاق پیش از پایان مهلت اختیار فروش بری رخ خواهد داد؟
مایکرون هنوز نشانهای از پایان کمبود نمیبیند
گزارش مالی اخیر مایکرون، دستکم در کوتاهمدت، تصویری متفاوت ارائه میکند.
درآمد سهماهه چهارم سال مالی ۲۰۲۶ شرکت به ۵۴.۲۳ میلیارد دلار رسید که نسبت به سال قبل بیش از چهار برابر شده است. مایکرون همچنین برای سهماهه نخست سال مالی ۲۰۲۷ درآمد حدود ۶۱.۵ میلیارد دلار را پیشبینی کرده که نشاندهنده ادامه رشد در کوتاهمدت است.
حاشیه سود ناخالص تعدیلشده شرکت نیز به حدود ۸۷ درصد رسید؛ در حالی که این رقم یک سال قبل حدود ۴۶ درصد بود. چنین حاشیه سودی نشان میدهد که کمبود عرضه همچنان قدرت قیمتگذاری قابل توجهی در اختیار تولیدکنندگان حافظه قرار داده است.
با این حال، یکی از مهمترین نکات گزارش اخیر این است که مدیریت مایکرون هنوز زمان مشخصی برای بازگشت تعادل عرضه و تقاضا ندارد. مدیرعامل شرکت، سانجی مهروترا، همچنین اعلام کرده که شرایط عرضه و تقاضای حافظه در سالهای ۲۰۲۷ و ۲۰۲۸ احتمالاً بسیار فشردهتر از سال ۲۰۲۶ خواهد بود. این موضوع مستقیماً با زمانبندی معامله بری در تضاد قرار میگیرد.
رشد قیمت حافظه کند شده، اما معکوس نشده است
البته تمام دادهها به نفع مایکرون نیستند. افزایش قیمت حافظه پویا یا DRAM در سهماهه چهارم نسبت به سهماهه سوم با سرعت بسیار کمتری همراه شد. رشد فصلی قیمتها از محدوده بالای ۶۰ درصد در سهماهه سوم به محدوده بالای ۱۰ درصد در سهماهه چهارم کاهش یافت.
این کاهش سرعت میتواند نخستین نشانه ورود بازار به مرحلهای متفاوت باشد. مایکرون نیز انتظار دارد سرعت افزایش قیمتها در ادامه سال مالی ۲۰۲۷ نسبت به دوره اخیر متعادلتر شود اما یک تفاوت اساسی وجود دارد: کاهش سرعت رشد قیمت با کاهش قیمت یکسان نیست.
برای آنکه چرخه نزولی حافظه به شکل کامل آغاز شود، صرفاً کاهش شتاب افزایش قیمت کافی نیست؛ عرضه باید به اندازهای افزایش پیدا کند که فشار واقعی بر قیمتها ایجاد شود. در شرایط فعلی، دادههای شرکت هنوز چنین تغییری را بهطور کامل تأیید نمیکنند.
ظرفیت جدید؛ نقطهای که بری روی آن حساب کرده است
با این حال، استدلال بری کاملاً بدون پشتوانه نیست. مایکرون در سال مالی ۲۰۲۶ حدود ۲۷.۴ میلیارد دلار سرمایهگذاری سرمایهای انجام داد و انتظار دارد تنها در نیمه نخست سال مالی ۲۰۲۷ حدود ۲۵ میلیارد دلار دیگر هزینه کند. این سرمایهگذاریها به افزایش ظرفیت تولید در سالهای آینده اختصاص دارد اما ساخت کارخانههای تولید تراشه زمانبر است.
کارخانه جدید مایکرون در آیداهو که با نام ID1 شناخته میشود، قرار است نخستین تولید ویفر خود را در میانه سال ۲۰۲۷ آغاز کند. با این حال، تولید یک کارخانه جدید معمولاً بلافاصله به ظرفیت کامل نمیرسد و افزایش معنادار تولید به چند فصل زمان نیاز دارد. بخش مهمی از سرمایهگذاریهای جدید شرکت نیز برای توسعه فضای اتاق تمیز در اواخر سال ۲۰۲۸ و پس از آن در نظر گرفته شده است.
اینجاست که مسئله زمانبندی اهمیت پیدا میکند. سررسید اختیار فروش بری تقریباً با آغاز تولید اولیه کارخانه جدید مایکرون همزمان است، نه با دورهای که بخش عمده ظرفیت جدید وارد بازار میشود. در نتیجه، اگر پایان چرخه کمبود واقعاً به افزایش قابل توجه عرضه وابسته باشد، ممکن است معامله بری زودتر از زمانی سررسید شود که ظرفیت جدید بتواند فشار معناداری بر بازار ایجاد کند.
“
«به نظر میرسد نقطه کلیدی در تحلیل مایکرون نه در پرسش «آیا چرخه حافظه برمیگردد؟»، بلکه در فاصله میان اوج سودآوری فعلی و زمان ورود ظرفیت جدید نهفته است. بازار میتواند پیش از آنکه ظرفیت جدید عملاً وارد تولید شود، آینده افت چرخه را در قیمت سهام منعکس کند؛ بنابراین نمیتوان صرفاً با تکیه بر برنامه ساخت کارخانه، معامله بری را رد کرد. با این حال، برای افتی در مقیاس مورد نیاز اختیار فروش او، صرف کاهش شتاب رشد قیمت حافظه کافی نیست و باید همزمان شاهد تغییر محسوس در عرضه، سفارشها، قیمتگذاری و انتظارات سرمایهگذاران باشیم. از این منظر، ریسک اصلی معامله بری شاید اشتباه بودن در تشخیص چرخه نباشد؛ بلکه فشرده کردن یک چرخه چندساله در یک سررسید چندماهه باشد. همین تفاوت میان «درست بودن تحلیل بنیادی» و «درست بودن زمان معامله» یکی از مهمترین درسهای این پرونده برای بازار نیمهرساناهاست.»
بابک شیری
سفارشهای آینده مایکرون نیز قابل توجه است
عامل دیگری که باید در تحلیل این معامله در نظر گرفت، حجم تعهدات قراردادی مایکرون است. تعهدات عملکردی باقیمانده شرکت به حدود ۱۵۰ میلیارد دلار رسیده است؛ رقمی که از کل درآمد سال مالی ۲۰۲۶ شرکت نیز بیشتر است. این تعهدات نشان میدهد بخش قابل توجهی از درآمد آینده شرکت تحت قراردادهای چندساله قرار گرفته است. در چنین شرایطی، حتی اگر سرعت رشد قیمت حافظه کاهش پیدا کند، سقوط سریع درآمد شرکت الزاماً اتفاق نمیافتد.
از سوی دیگر، ارزشگذاری فعلی نیز باید با سودهای احتمالی آینده مقایسه شود. بر اساس راهنمایی مالی فصل نخست، سود هر سهم تعدیلشده سالانهشده حدود ۱۵۳ دلار خواهد بود؛ در نتیجه نسبت قیمت به سود بر مبنای این سود حدود هفت برابر میشود. اما این محاسبه تنها در صورتی معنادار است که سطح سود فعلی پایدار باشد. اگر ورود ظرفیت جدید در سالهای ۲۰۲۷ و ۲۰۲۸ باعث افت شدید قیمت حافظه و سودآوری شود، سودهای فعلی میتوانند اوج چرخه باشند، نه یک سطح پایدار.
جمعبندی
مایکل بری روی یک ویژگی قدیمی صنعت حافظه حساب کرده است: رونق شدید قیمتها معمولاً در نهایت سرمایهگذاری برای افزایش عرضه را تحریک میکند و افزایش عرضه نیز میتواند چرخه نزولی بعدی را ایجاد کند. مشکل اصلی این دیدگاه الزاماً اصل تحلیل نیست، بلکه زمانبندی آن است.
مایکرون در حال حاضر با درآمد رکوردشکن، حاشیه سود بسیار بالا، سفارشهای چندساله و چشمانداز کمبود شدید حافظه در سالهای ۲۰۲۷ و ۲۰۲۸ روبهرو است. در همین حال، ظرفیت تولید جدید شرکت بهتدریج وارد بازار خواهد شد و بخش قابل توجهی از توسعه ظرفیت برای اواخر ۲۰۲۸ و پس از آن برنامهریزی شده است.
بنابراین ممکن است بری در تشخیص جهت بلندمدت چرخه حافظه درست عمل کرده باشد، اما اختیار فروش ژوئن ۲۰۲۷ برای تحقق این دیدگاه به پنجره زمانی بسیار کوتاهی وابسته است.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.