







- ناتیکسیس در سناریوی پایه پیشبینی میکند قیمت طلا تا پایان ۲۰۲۶ به حدود ۴۱۰۰ دلار برای هر اونس برسد و تا پایان ۲۰۲۷ به حدود ۴۷۵۰ دلار برگردد.
- در سناریوی بدبینانه، بستهشدن تنگهٔ هرمز و فروش طلا از سوی بانکهای مرکزی میتواند قیمت را تا ۳۵۰۰ دلار پایین بیاورد.
- اگر اوضاع تنگهٔ هرمز عادی شود و قیمت نفت سقوط کند، طلا میتواند بالای ۵۲۵۰ دلار تثبیت شود.
- این پیشبینی تغییر بزرگی نسبت به اواخر اوت است؛ آن زمان ناتیکسیس هدف قیمتی پایان سال را ۵۰۰۰ دلار اعلام کرده بود.
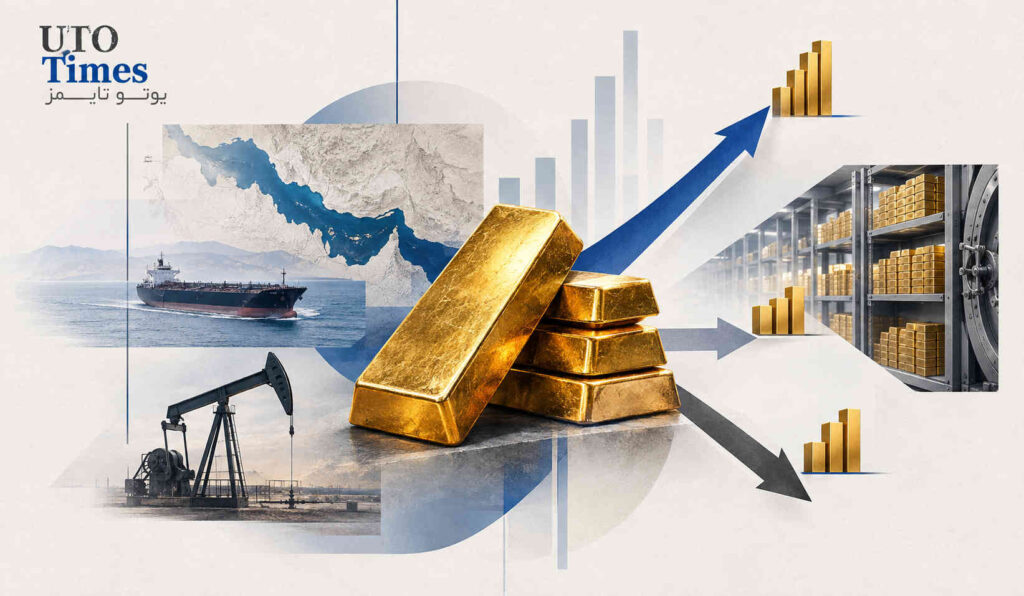
بانک فرانسوی ناتیکسیس انتظار دارد قیمت طلا تا پایان سال زیر فشار بماند. دلیل اصلی این فشار، بالا رفتن قیمت نفت، تورم ماندگار و نرخهای بهرهٔ بالاتر است. با این حال، مسیر طلا به تحولات درگیری پیرامون تنگهٔ هرمز بستگی دارد. به همین دلیل، این بانک سه سناریوی کاملاً متفاوت را از ۳۵۰۰ دلار تا بیش از ۵۲۵۰ دلار برای هر اونس ترسیم کرده است.
این دیدگاه با موضع چند هفته پیش ناتیکسیس تفاوت زیادی دارد. برنارد دهده، تحلیلگر فلزات گرانبهای این بانک، اواخر اوت هدف پایان سال طلا را به ۵۰۰۰ دلار رساند. آن زمان نگرانی دربارهٔ بدهی آمریکا و بیثباتی بازار اوراق قرضه از طلا حمایت میکرد. دهده گفته بود نگرانی از پایداری مالی دولتها و کاهش ارزش پولها به طلا کمک میکند تا بر هزینهٔ فرصت بالا غلبه کند (هزینهٔ فرصت یعنی سودی که با نگهداشتن طلا بهجای داراییهای سوددار از دست میرود).
در یک ماه گذشته اما شرایط اقتصادی بهشدت تغییر کرده است. ناتیکسیس میگوید طلا دوباره همبستگی منفی با قیمت نفت پیدا کرده است؛ یعنی با گرانشدن نفت، طلا ارزانتر میشود. نفت گرانتر نگرانی از تورم را بیشتر میکند. این نگرانی انتظار افزایش دوبارهٔ نرخ بهره از سوی فدرال رزرو را بالا میبرد. در نتیجه، نگهداشتن طلا که سودی به دارندهاش نمیدهد، پرهزینهتر میشود.
این رابطه نخستین بار در آغاز درگیری آمریکا و اسرائیل با ایران ظاهر شد. سپس با پیشرفتهای دیپلماتیک در ژوئن از بین رفت. اواخر اوت دوباره برگشت و با تشدید تنشهای ژئوپلیتیکی قویتر شد. رد آخرین پیشنهاد ایران از سوی آمریکا پس از مجمع عمومی سازمان ملل هم به این روند دامن زد. نمودارهای گزارش نشان میدهد هرچه انتظار افزایش دوبارهٔ نرخ بهره بیشتر شده، طلا ضعیفتر شده است.
بازده بالاتر اوراق قرضه و دلار قویتر هم این فشارها را بیشتر کردهاند. طبق گزارش ناتیکسیس، همبستگی طلا با بازده اوراق ۱۰ سالهٔ خزانهداری آمریکا از اواخر اوت دوباره پدیدار شده است. پایدارترین رابطهٔ امسال هم میان طلا و شاخص دلار آمریکا (معیار سنجش ارزش دلار در برابر ارزهای اصلی) بوده است.
با وجود فروش هیجانی، نشانههایی از علاقهٔ سرمایهگذاران به طلا دیده میشود. دارایی صندوقهای ETF طلا (صندوقهایی که پشتوانهٔ فیزیکی طلا دارند و در بورس معامله میشوند) همچنان رو به افزایش است. این اتفاق در حالی رخ داده که قیمتها پایین آمدهاند؛ واگراییای که از نظر تاریخی کمسابقه است. دهده در گزارش گفت: «برخی سرمایهگذاران از افت قیمت برای خرید (از طریق ETFها) استفاده میکنند، اما تقاضای ساختاری نمیتواند تعدیل قیمت ناشی از نرخ بهره را جبران کند.»
خرید بانکهای مرکزی هم میتواند مسیر را عوض کند. به گفتهٔ ناتیکسیس، خریدهای قوی بانکهای مرکزی پیشتر به طلا اجازه داده بود حتی با بازده بالای اوراق رشد کند. با این حال، نفت گران و دلار قوی ممکن است بانکهای مرکزی را وادار کند مبارزه با تورم و حمایت از پول ملی را در اولویت بگذارند، نه خرید طلای بیشتر.
در سناریوی پایه، طلا در باقیماندهٔ ۲۰۲۶ زیر فشار میماند. دلیلش این است که فدرال رزرو افزایش دوبارهٔ نرخ بهره در دسامبر را بررسی میکند. در این حالت طلا تا پایان سال به حدود ۴۱۰۰ دلار میرسد. ناتیکسیس فرض میکند فدرال رزرو در ۲۰۲۷ نرخ بهره را ثابت نگه دارد. ادامهٔ دلارزدایی (کاهش اتکای کشورها به دلار)، بازگشت تقاضای سرمایهگذاران و خرید بانکهای مرکزی سرانجام طلا را تا پایان سال آینده به حدود ۴۷۵۰ دلار میرساند.
در سناریوی بدبینانه، هر تشدید درگیری در خاورمیانه که به بستهشدن تنگهٔ هرمز بینجامد، نفت را گرانتر میکند. اینطوری تورم بالا میماند و نرخ بهره هم برای مدت طولانیتری بالا نگه داشته میشود. فشار زمانی شدیدتر میشود که بانکهای مرکزی از خریدار به فروشندهٔ خالص طلا تبدیل شوند. دلیلش این است که برخی کشورها ذخایرشان را برای دفاع از پول ملی میفروشند. در این ترکیب، طلا ممکن است تا ۳۵۰۰ دلار سقوط کند.
در سناریوی خوشبینانه، عادیشدن اوضاع تنگهٔ هرمز قیمت نفت را بهشدت پایین میآورد. در نتیجه کاهش تورم سرعت میگیرد. فدرال رزرو هم فضا پیدا میکند از سیاست انقباضی (بالا نگهداشتن نرخ بهره برای مهار تورم) فاصله بگیرد. در این شرایط، ناتیکسیس انتظار دارد طلا بالای ۵۲۵۰ دلار تثبیت شود.
به این ترتیب، سرنوشت طلا در ماههای آینده بیش از هر چیز به نفت و تنگهٔ هرمز گره خورده است. تقاضای سرمایهگذاران و بانکهای مرکزی هنوز پشتوانهٔ طلاست. با این حال، تا وقتی نفت گران بماند و فدرال رزرو به افزایش نرخ بهره فکر کند، فشار بر قیمت ادامه خواهد داشت.
تیم یوتوتایمز این تحلیل را بر اساس گزارش وبسایت کیتکو نیوز برای مخاطبان فارسیزبان بازنویسی و منتشر کرده است.
✔️ بیشتر بخوانید: طلا زیر میانگین ۲۰۰ روزه؛ چرا سوسیته ژنرال هنوز هدف ۵۰۰۰ دلاری دارد؟