


سناریوهای گزارش مالی انویدیا؛ کاهش پیشبینی درآمد تا چه اندازه میتواند سهام این شرکت را تحت فشار قرار دهد؟
 بابک شیری علیا
زمان مطالعه: ۵ دقیقه
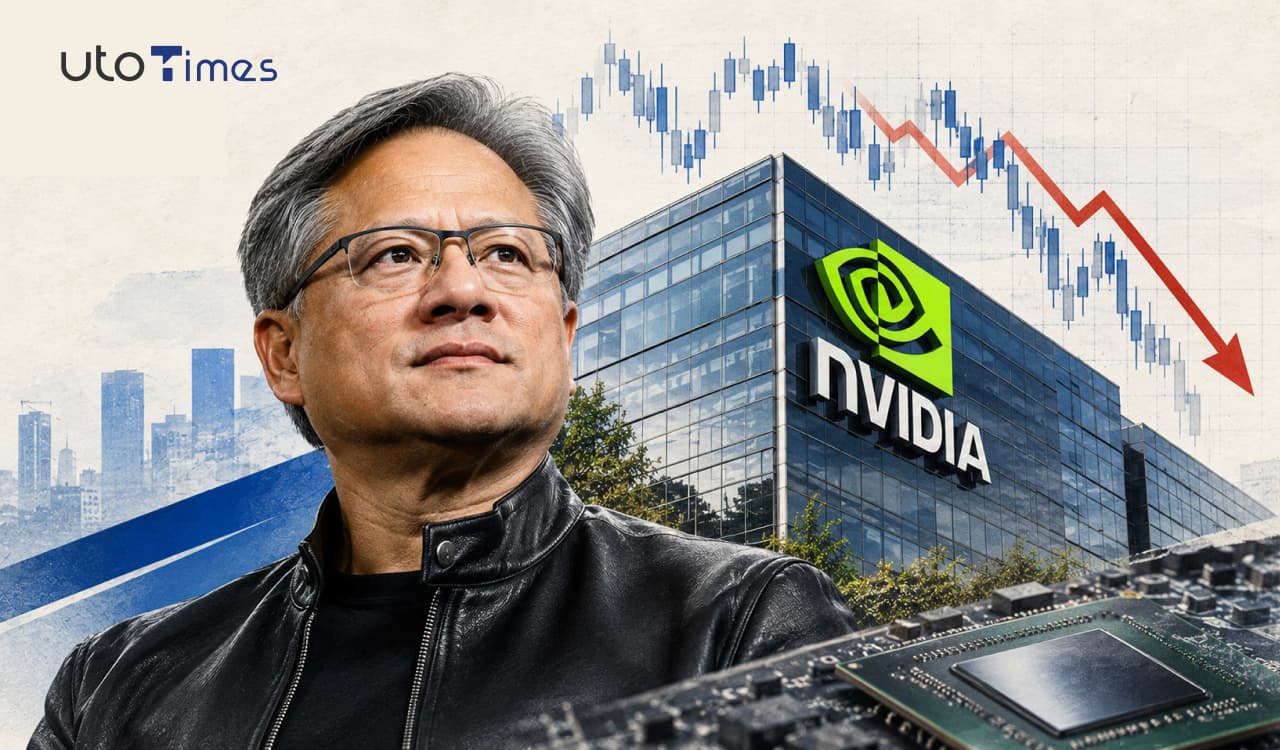
- سهام انویدیا در ۱۶ نوامبر با افت ۴٫۷ درصدی به محدوده ۱۵۵ دلار رسید و طی یک ماه حدود ۲۷ درصد کاهش یافت.
- بازار برای سهماهه چهارم درآمد حدود ۱۲۵ میلیارد دلاری انتظار دارد؛ رقمی که مستلزم رشد نزدیک به ۱۵ درصدی نسبت به برآورد فصل سوم است.
- کاهش محدود راهنمای درآمد میتواند قیمت را به محدوده ۱۴۲ تا ۱۴۸ دلار برساند؛ درحالیکه سناریوی شدیدتر، افت تا محدوده ۱۲۸ تا ۱۳۷ دلار را مطرح میکند.
- حفظ حاشیه سود، شفافیت درباره چین و اطمینانبخشی مدیریتی، عوامل تعیینکننده واکنش بازار به گزارش جدید خواهند بود.
آیا کاهش پیشبینی درآمد پیشخور شده است؟
بر اساس گزارش منتشرشده در اینوستینگ، سهام انویدیا در معاملات ۱۶ نوامبر، حدود ۱۵۵٫۷۰ دلار قیمت داشت و به کف ۵۲ هفتهای ۱۴۸٫۸۰ دلار نزدیک شده بود. ارزش بازار شرکت نیز حدود ۳٫۷۵ تریلیون دلار برآورد میشد. با وجود این افت، برآورد سود هر سهم در بازههای ۳۰ و ۹۰ روزه بهترتیب حدود ۰٫۰۸ درصد کاهش و ۵٫۰۵ درصد افزایش یافته بود. بنابراین، فشار اخیر بیشتر ناشی از کاهش ضریب ارزشگذاری و افزایش ریسک ادراکشده بوده است تا افت گسترده برآوردهای سود.
بااینحال، انتظارات همچنان بلندپروازانهاند. برآورد درآمد فصل چهارم حدود ۱۲۴٫۹۵ میلیارد دلار است؛ درحالیکه درآمد مورد انتظار فصل سوم ۱۰۸٫۸۵ میلیارد دلار اعلام شده است. تحقق این ارقام به معنای رشد فصلی نزدیک به ۱۵ درصد خواهد بود. مؤسسه وایتال نالج نیز بر ضرورت تأیید رشد حدود ۷۰ درصدی فروش در سال مالی آینده تأکید کرده است. در نتیجه، حتی عملکرد مثبت نیز ممکن است برای راضیکردن بازار کافی نباشد.
چهار متغیر تعیینکننده در گزارش مالی
نخستین عامل، راهنمای درآمد فصل چهارم است. انویدیا در چهار فصل گذشته معمولاً پیشبینیهایی بالاتر از برآورد تحلیلگران ارائه کرده و در نمونه سهماهه دوم، درآمد ۹۶٫۲ میلیارد دلاری در برابر انتظار ۹۱٫۹ میلیارد دلاری ثبت کرده است. بااینحال، واکنش قیمت پس از سه گزارش از چهار گزارش اخیر منفی بود.
دومین عامل، حاشیه سود ناخالص است. راهنمای فصل سوم حدود ۷۴ درصد بود و افزایش هزینه قطعات میتواند بر این شاخص فشار وارد کند. سومین موضوع، شفافیت درآمدهای مرتبط با چین و سنگاپور است؛ زیرا محدودیتهای صادراتی و ابهامات گزارشدهی، ارزیابی تقاضای واقعی را دشوار کردهاند.
چهارمین متغیر، مدیریت شرکت است. پس از کنارهگیری جنسن هوانگ در ۱۲ نوامبر، کُولت کرس بهعنوان مدیرعامل موقت فعالیت میکند و فرایند انتخاب مدیرعامل دائمی ادامه دارد. ابهام درباره رهبری آینده و نگرانیهای مربوط به تأمین مالی چرخشی در زنجیره هوش مصنوعی، میتوانند بر اعتماد سرمایهگذاران اثر بگذارند.
سناریوهای احتمالی درآمد و میزان انحراف از انتظارات
گزارش مورد بررسی چهار سناریو برای راهنمای درآمد فصل چهارم ترسیم میکند. این ارقام پیشبینی قطعی نیستند، بلکه چارچوبی برای سنجش حساسیت بازار نسبت به عملکرد شرکت محسوب میشوند.
| سناریو | درآمد پیشبینیشده | اختلاف با انتظار بازار |
|---|---|---|
| راهنمای مثبت | ۱۳۰ میلیارد دلار | ۴ درصد بالاتر |
| مطابق انتظار | ۱۲۵ میلیارد دلار | تقریباً صفر |
| کاهش محدود | ۱۱۸ تا ۱۲۱ میلیارد دلار | ۳ تا ۶ درصد پایینتر |
| کاهش شدید | ۱۰۸ تا ۱۱۲ میلیارد دلار | ۱۰ تا ۱۴ درصد پایینتر |
کاهش محدود درآمد الزاماً به معنای تضعیف تقاضای هوش مصنوعی نیست. مشکلات تأمین، محدودیتهای فروش به چین یا کاهش تدریجی برخی ترتیبات تأمین مالی در زنجیره مشتریان میتوانند چنین نتیجهای ایجاد کنند. در مقابل، راهنمای ۱۰۸ تا ۱۱۲ میلیارد دلاری به معنای توقف تقریباً کامل رشد فصلی خواهد بود و میتواند روایت رشد پرشتاب انویدیا را با چالش جدی مواجه کند.
واکنش احتمالی سهام؛ از اصلاح بیشتر تا بازگشت صعودی
بر اساس الگوهای تاریخی، متوسط نوسان سهام پس از انتشار گزارشهای مالی اخیر حدود ۲٫۶ درصد بوده و دامنه تغییرات از منفی ۵٫۱۲ تا مثبت ۷٫۰۱ درصد متغیر بوده است. بااینحال، افت حدود ۲۷ درصدی ماهانه شرایط متفاوتی ایجاد کرده است.
در سناریوی کاهش محدود راهنمای درآمد، افت احتمالی ۵ تا ۹ درصدی میتواند قیمت را به محدوده ۱۴۲ تا ۱۴۸ دلار برساند و سطح ۱۴۸٫۸۰ دلار، بهعنوان کف ۵۲ هفتهای، در معرض آزمون قرار گیرد. در سناریوی کاهش شدید، افت ۱۲ تا ۱۸ درصدی میتواند سهم را به محدوده تقریبی ۱۲۸ تا ۱۳۷ دلار هدایت کند.
اگر درآمد مطابق انتظار اعلام شود، واکنش قیمت میتواند بین منفی ۴ تا مثبت ۴ درصد نوسان داشته باشد؛ زیرا بخشی از سرمایهگذاران ممکن است پس از انتشار خبر اقدام به شناسایی سود کنند. در مقابل، تحقق درآمد بالاتر همراه با اطمینانبخشی درباره تقاضا و مدیریت، ظرفیت رشد ۶ تا ۱۰ درصدی را ایجاد میکند.
ارزشگذاری، رقبا و دو جبهه صعودی و نزولی
حساسیت ارزشگذاری در شرایط فعلی اهمیت ویژهای دارد. طبق محاسبات گزارش، تغییر یکدرصدی در ضریب سود آینده تقریباً ۱٫۵۵ دلار بر قیمت هر سهم اثر میگذارد. همچنین، باقیماندن ضریب ارزشگذاری نزدیک ۱۷ برابر، همراه با کاهش پنجدرصدی سود پیشبینیشده، میتواند قیمت را به محدوده ۱۴۸ دلار نزدیک کند.
در جبهه مثبت، مورگان استنلی بنیادهای تجاری انویدیا را همچنان قدرتمند ارزیابی کرده و ارزش منصفانه ۲۵۱٫۸۵ دلار و میانگین هدف قیمتی حدود ۲۷۳ دلار را مطرح کرده است. در سوی مقابل، نامشخصبودن مدیرعامل دائمی، محدودیتهای صادراتی و نگرانی درباره تأمین مالی زنجیره هوش مصنوعی، ریسکهای اصلی هستند.
افت ۶٫۲۹ درصدی سهام شرکت تایوانی تولید نیمهرسانا نیز اهمیت دارد؛ زیرا کاهش راهنمای فروش انویدیا میتواند به تأمینکنندگان و شرکای تولیدی آن فشار وارد کند. سطح ۱۶۳ دلار نیز بهعنوان سقف معاملاتی روز مورد اشاره، میتواند نشانهای برای ارزیابی بازگشت کوتاهمدت سهم باشد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است
مطالب مرتبط

پیش از انتشار گزارش مالی هومدیپو؛ دادههای بازار اختیار معامله از احتمال اصلاح سهام خبر میدهند
شرکت هومدیپو (Home Depot)، بزرگترین خردهفروش لوازم و تجهیزات بهسازی و تعمیرات مسکن در آمریکا، در آستانه انتشار گزارش مالی سهماهه سوم سال مالی خود […]
مشاهده خبر
فدرال رزرو در حال شبیهسازی آینده هوش مصنوعی است؛ از بیکاری گسترده تا سقوط احتمالی بازار سهام
هوش مصنوعی بهتدریج از یک تحول فناورانه به عاملی تعیینکننده در معادلات اقتصاد کلان تبدیل میشود؛ تحولی که میتواند بهرهوری بنگاهها را افزایش دهد، ساختار […]
مشاهده خبر
ریزش بورسهای اروپا و آسیا در سایه تشدید محدودیتهای تراشهای آمریکا؛ فشار بر سهام فناوری و زنجیره هوش مصنوعی
بازارهای سهام اروپا و آسیا در معاملات سهشنبه ۱۷ نوامبر ۲۰۲۶ تحت تأثیر تشدید محدودیتهای صادراتی آمریکا علیه تراشههای پیشرفته هوش مصنوعی، افزایش نگرانیهای ژئوپلیتیکی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام