


بحران مدیریتی انویدیا و تهدیدهای تازه برای برتری این شرکت؛ آیا سهام NVDA تا سال ۲۰۲۷ با افت ۲۵ درصدی مواجه میشود؟
 بابک شیری علیا
زمان مطالعه: ۶ دقیقه
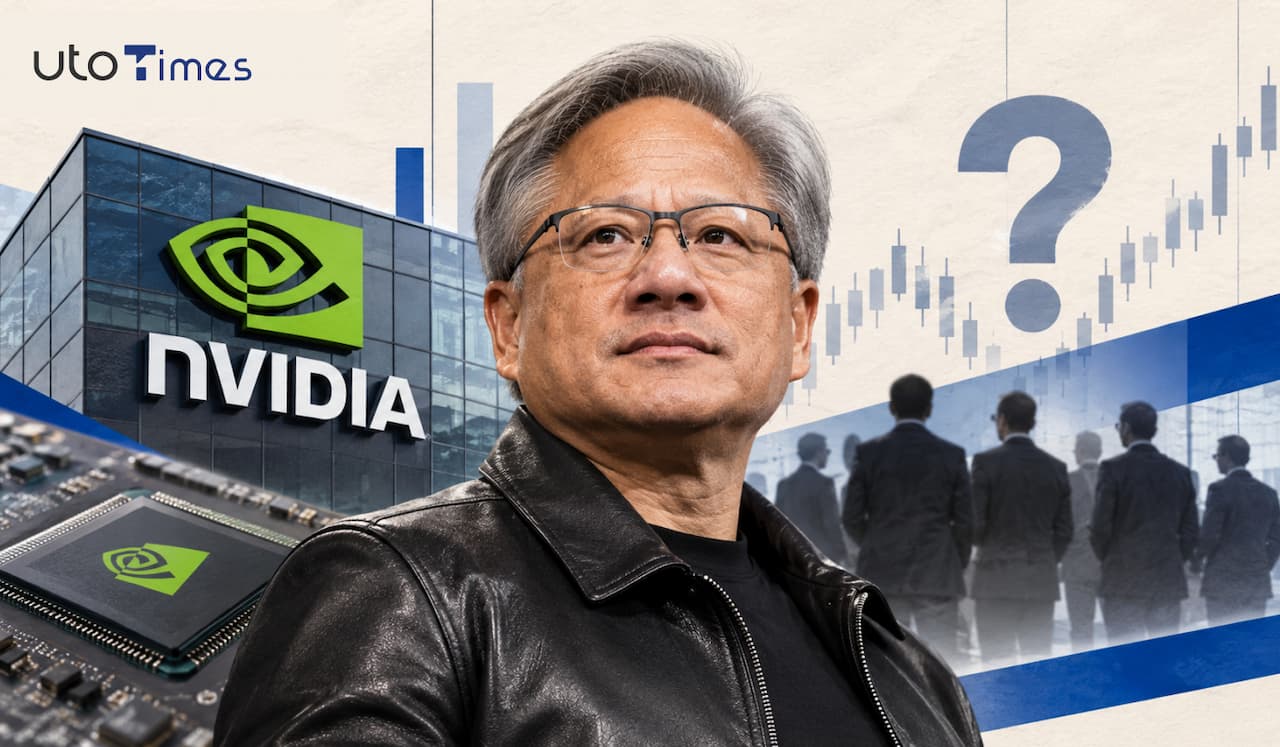
پرسش اصلی این است که آیا افت اخیر سهام صرفاً واکنشی کوتاهمدت به بحران مدیریتی است یا بازار در حال بازنگری عمیقتری در ارزش اقتصادی و مزیت رقابتی انویدیاست؟
- استعفای جنسن هوانگ، ریسک مدیریتی و عدم قطعیت راهبردی انویدیا را افزایش داده است.
- احتمال محدودشدن فروش تراشه به چین، یکی از مهمترین تهدیدهای درآمدی شرکت محسوب میشود.
- پیشرفت مدلهای هوش مصنوعی در انتقال نرمافزار به تراشههای رقیب، مزیت نرمافزاری انویدیا را با چالش مواجه کرده است.
- در یک سناریوی بدبینانه، قیمت سهم میتواند تا سال ۲۰۲۷ به محدوده ۱۲۵ دلار کاهش یابد.
بحران مدیریتی؛ پایان یک دوره یا آغاز تحول؟
در ۱۲ نوامبر ۲۰۲۶، انویدیا رسماً اعلام کرد که جنسن هوانگ از سمت مدیرعاملی و عضویت در هیئتمدیره کنارهگیری کرده است. کوئت کرس، مدیر مالی شرکت، بهعنوان مدیرعامل موقت منصوب شد و هیئتمدیره فرایند انتخاب جانشین دائمی را آغاز کرد. این تحول در شرایطی رخ داد که شرکت با بررسیهای مستقل درباره مسائل مدیریتی و نظارتی روبهرو است. بنابراین، موضوع صرفاً تغییر یک مدیر اجرایی نیست؛ بلکه مسئله اصلی، تداوم ثبات مدیریتی در شرکتی است که بخش مهمی از هویت راهبردی آن با بنیانگذارش گره خورده بود.
هوانگ طی بیش از سه دهه، نقش محوری در تبدیل انویدیا از تولیدکننده پردازندههای گرافیکی به تأمینکننده زیرساخت محاسباتی هوش مصنوعی داشت. توسعه بستر کودا، سرمایهگذاری در شبکههای پرسرعت و گسترش محصولات یکپارچه مراکز داده، از تصمیمهایی بودند که جایگاه شرکت را تقویت کردند. در نتیجه، خروج او میتواند بر اعتماد سرمایهگذاران، تصمیمهای بلندمدت و روابط راهبردی با مشتریان اثر بگذارد.
البته مدیریت موقت کوئت کرس و حضور تیم اجرایی باتجربه میتواند از اختلال فوری در عملیات جلوگیری کند. بااینحال، تعیین مدیرعامل دائمی و روشنشدن نتایج بررسیهای هیئتمدیره برای ارزیابی ریسک مدیریتی ضروری خواهد بود.
بازار چین؛ ریسک پنهان در درآمد انویدیا
یکی از مهمترین نگرانیهای مطرحشده درباره انویدیا، میزان مواجهه شرکت با بازار چین و احتمال انتقال غیرمجاز تراشههای پیشرفته به این کشور است. گزارش شرکت فروش استقراضی کالپر ریسرچ مدعی شده بود که بخشی قابلتوجه از درآمد مراکز داده انویدیا ممکن است بهصورت مستقیم یا غیرمستقیم به تقاضای چین وابسته باشد. این ادعا هنوز نباید معادل درآمد تأییدشده یا فروش غیرقانونی قطعی تلقی شود.
اهمیت موضوع از آنجا ناشی میشود که محدودیتهای صادراتی آمریکا میتوانند دسترسی انویدیا به یکی از بازارهای مهم فناوری را محدود کنند. همچنین، افزایش نظارت بر واسطهها و شرکتهای تأمینکننده زیرساخت محاسباتی ممکن است هزینههای انطباق و ریسک حقوقی فعالیت شرکت را افزایش دهد.
بر اساس گزارش مالی سهماهه دوم سال مالی ۲۰۲۷، درآمد ثبتشده از مشتریان مستقر در چین و هنگکنگ حدود ۷٫۸۸ میلیارد دلار بوده است؛ رقمی که معادل حدود ۸٫۲ درصد درآمد کل همان فصل است. البته محل ثبت مشتری مستقیم الزاماً محل مصرف نهایی تراشه را مشخص نمیکند. بنابراین، برآوردهای مربوط به سهم واقعی تقاضای چین باید با احتیاط بررسی شوند.
تضعیف مزیت نرمافزاری؛ چالش تازه از سوی رقبا
یکی از مهمترین داراییهای راهبردی انویدیا، بستر نرمافزاری کودا است؛ مجموعهای که توسعهدهندگان را قادر میسازد برنامههای محاسباتی را برای پردازندههای گرافیکی این شرکت بهینه کنند. این مزیت طی سالها هزینه مهاجرت مشتریان به محصولات رقیب را افزایش داده و به ایجاد نوعی وابستگی فناورانه منجر شده است.
بااینحال، گزارشهای اخیر درباره توانایی مدل هوش مصنوعی مایثوس شرکت آنتروپیک در آمادهسازی نرمافزار برای پردازندههای گرافیکی شرکت ایامدی، توجه بازار را به احتمال کاهش این مانع جلب کرده است. طبق توضیحات ارائهشده در نشست معرفی سهام آنتروپیک، این فرایند برای اجرای بخشی از مدل روی پردازندههای ایامدی حدود سه روز زمان برده است؛ درحالیکه پیشتر چنین کاری میتوانست ماهها زمان مهندسی نیاز داشته باشد.
البته این اتفاق به معنای پایان برتری کودا نیست. عملکرد واقعی، هزینه اجرا، پایداری نرمافزار و توانایی مقیاسپذیری همچنان اهمیت دارند. بااینحال، اگر ابزارهای هوش مصنوعی انتقال میان معماریهای سختافزاری را سادهتر کنند، قدرت انویدیا در حفظ مشتریان از طریق وابستگی نرمافزاری ممکن است کاهش یابد.
سناریوی افت قیمت سهام تا سال ۲۰۲۷
در تحلیل منتشرشده از سوی جفری سیلر، یک سناریوی بدبینانه برای ارزشگذاری انویدیا ترسیم شده است. این سناریو بر سه فرض اصلی استوار است: کاهش حاشیه سود ناخالص به ۶۰ درصد، افت رشد درآمد به ۲۰ درصد در سال مالی ۲۰۲۸ و کاهش بیشتر آن به ۱۵ درصد در سال مالی ۲۰۲۹. تحقق همزمان این فرضها میتواند تصویر متفاوتی از سودآوری آینده شرکت ارائه کند.
بر اساس محاسبات نویسنده، سود هر سهم انویدیا در سال مالی ۲۰۲۸ حدود ۹٫۲۷ دلار و در سال مالی ۲۰۲۹ حدود ۱۰٫۵۷ دلار خواهد بود. اگر بازار برای سود سال مالی ۲۰۲۹ نسبت قیمت به سود ۱۲ واحدی در نظر بگیرد، ارزش نظری هر سهم به محدوده ۱۲۵ دلار میرسد.
| شاخص مالی | FY2027 | FY2028 | FY2029 |
|---|---|---|---|
| درآمد (میلیارد دلار) | 412 | 449 | 569 |
| رشد درآمد | 90٪ | 20٪ | 15٪ |
| سود ناخالص (میلیارد دلار) | 309 | 297 | 341 |
| هزینههای عملیاتی تعدیلشده (میلیارد دلار) | 35 | 39 | 47 |
| سود عملیاتی (میلیارد دلار) | 274 | 258 | 294 |
| سود خالص (میلیارد دلار) | 233 | 219 | 250 |
| سود هر سهم (EPS) | 9.66 دلار | 9.27 دلار | 10.57 دلار |
سناریوی ارزشگذاری نزولی در سال ۲۰۲۷
| حاشیه سود ناخالص فرضی | ۶۰٪ |
| نسبت P/E پیشنگر | ۱۲ برابر |
| EPS سال مالی ۲۰۲۹ | ۱۰.۵۷ دلار |
| ارزش برآوردی هر سهم | ۱۲۵ دلار |
| ظرفیت افت قیمت در این سناریو | حدود ۲۵٪ |
در زمان انتشار تحلیل مبنا، قیمت سهام انویدیا ۱۶۲٫۸۵ دلار و ارزش بازار آن حدود ۳٫۹۲ تریلیون دلار گزارش شده بود. بر این اساس، رسیدن قیمت به ۱۲۵ دلار به معنای افت تقریبی ۲۳ درصدی نسبت به آن قیمت است. این محاسبه نشان میدهد که حتی با تداوم سودآوری بالا، کاهش ضریب ارزشگذاری میتواند فشار قابلتوجهی بر قیمت سهم وارد کند.
نکته مهم آن است که نسبت قیمت به سود ۱۲ واحدی، یک فرض محافظهکارانه برای این سناریو است، نه ارزش منصفانه قطعی شرکت. همچنین، تغییر حاشیه سود و رشد درآمد میتواند نتیجه نهایی را بهطور محسوسی تغییر دهد.
گزارش مالی پیشرو؛ آزمون اعتماد سرمایهگذاران
گزارش عملکرد سهماهه سوم سال مالی ۲۰۲۷ انویدیا در ۱۷ نوامبر منتشر خواهد شد. این گزارش در شرایطی اهمیت بیشتری پیدا کرده که سرمایهگذاران علاوه بر ارقام درآمد و سود، به دنبال نشانههایی از ثبات عملیاتی شرکت پس از تغییر مدیریت هستند.
سه موضوع در این گزارش اهمیت ویژهای دارند: نخست، تداوم تقاضا برای پردازندههای مراکز داده؛ دوم، حفظ حاشیه سود ناخالص در برابر رقابت و هزینههای توسعه محصولات؛ و سوم، شفافیت درباره محدودیتهای صادراتی و میزان مواجهه با بازار چین.
اگر عملکرد مالی فراتر از انتظارات باشد، احتمالاً بخشی از نگرانیهای کوتاهمدت بازار تعدیل خواهد شد. در مقابل، هرگونه نشانه از کاهش سفارشها، فشار بر حاشیه سود یا افزایش عدم قطعیت درباره راهبرد مدیریتی میتواند اصلاح قیمت را تشدید کند.
مطالب مرتبط

افت معاملات آتی والاستریت پیش از گزارش انویدیا و عرضه اولیه آنتروپیک؛ آزمون تازه سهام هوش مصنوعی
بازار سهام آمریکا هفته را با احتیاط آغاز کرده است. انتشار گزارش مالی انویدیا و عرضه اولیه احتمالی آنتروپیک، دو رویدادی هستند که میتوانند جهت […]
مشاهده خبر
لینکس: بازگشت جنسن هوانگ به مدیرعاملی انویدیا بعید است؛ احتمال افت بیشتر سهام وجود دارد
تحلیلگر مؤسسه Lynx Equity Strategies، کیسی راجکومار، معتقد است با وجود گزارشها درباره تلاش گروهی از فعالان سیلیکونولی برای بازگرداندن جنسن هوانگ، تقریباً هیچ شانسی […]
مشاهده خبر
گلدمن ساکس پیشبینی قیمت نفت در سالهای ۲۰۲۶ و ۲۰۲۷ را کاهش داد
بانک سرمایهگذاری گلدمن ساکس پیشبینی خود از قیمت نفت خام برنت و وست تگزاس اینترمدیت (WTI) را برای چندین بازه زمانی کاهش داده است. پیشبینی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام